$AAVE và $ZEC kiếm được toàn bộ lợi nhuận ngoài mẫu, còn chiến lược vẫn thất bại.
Phòng thí nghiệm Backtest #2: khi một altcoin tăng vọt, bỏ xa BTC, liệu nó có quay đầu?
Ý tưởng: loại bỏ ảnh hưởng của BTC khỏi biến động của từng altcoin (beta tính từ 90 ngày trước đó), cộng dồn phần biến động còn lại trong 5 hoặc 7 ngày, rồi khi mức biến động này chạm ngưỡng 1,5 đến 2,5 độ lệch chuẩn, vào lệnh ngược chiều và phòng hộ bằng BTC. Giữ lệnh trong 1, 3 hoặc 5 ngày. Phí và trượt giá là 0,25% mỗi giao dịch.
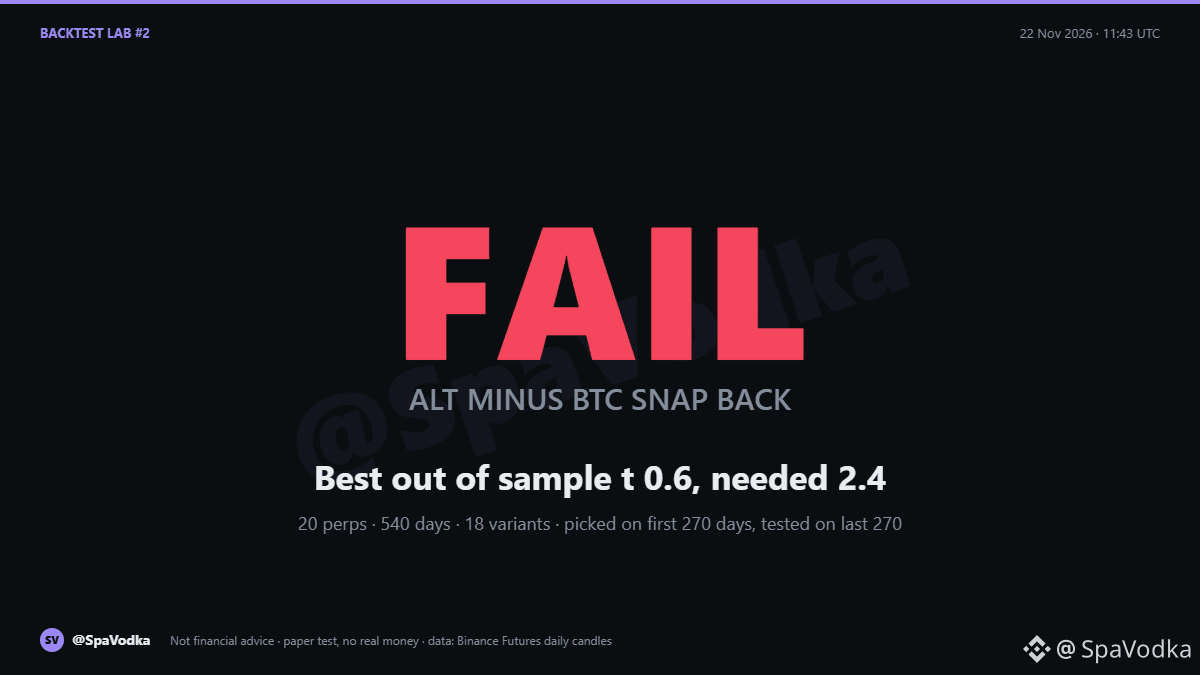
Dữ liệu: 20 hợp đồng vĩnh cửu USDT, 540 ngày nến ngày, 18 biến thể. Chọn thông số trên 270 ngày đầu tiên, kiểm thử trên 270 ngày cuối cùng mà mô hình chưa từng thấy. Với 18 biến thể, một lợi thế thực sự cần t ít nhất là 2,4.
Kết quả: cả 18 biến thể đều thua lỗ trong nửa đầu. Biến thể được chọn dựa trên giai đoạn đó (mức biến động 5 ngày, 2,5 sigma, giữ lệnh 5 ngày) đạt +1,7% mỗi tuần ngoài mẫu (tổng lợi nhuận giao dịch theo tuần), t là 0,6, 59% giao dịch thắng, và xác suất gặp một chuỗi 30 ngày thua lỗ là 33%. Có 9 trên 18 biến thể kết thúc với lợi nhuận dương ngoài mẫu, chẳng khác gì tung đồng xu. Gần như toàn bộ lợi nhuận đến từ hai cặp: AAVE và ZEC đóng góp 98 điểm, các cặp còn lại cộng lại lỗ 32 điểm.
Kết luận: THẤT BẠI. Không có lợi thế trong nửa đầu, còn nửa sau chỉ là hai lần tung đồng xu may mắn.
Tôi sẽ làm gì với chiến lược này: không giao dịch.
Tiếp theo trong danh sách: các mức funding cực đoan, thời điểm mở khóa token, từ thứ Sáu đến thứ Hai. Tôi nên kiểm thử mục nào tiếp theo?
Đây không phải lời khuyên tài chính.
#Backtesting #TradingStrategy #AAVE
Phòng thí nghiệm Backtest #2: khi một altcoin tăng vọt, bỏ xa BTC, liệu nó có quay đầu?
Ý tưởng: loại bỏ ảnh hưởng của BTC khỏi biến động của từng altcoin (beta tính từ 90 ngày trước đó), cộng dồn phần biến động còn lại trong 5 hoặc 7 ngày, rồi khi mức biến động này chạm ngưỡng 1,5 đến 2,5 độ lệch chuẩn, vào lệnh ngược chiều và phòng hộ bằng BTC. Giữ lệnh trong 1, 3 hoặc 5 ngày. Phí và trượt giá là 0,25% mỗi giao dịch.
Dữ liệu: 20 hợp đồng vĩnh cửu USDT, 540 ngày nến ngày, 18 biến thể. Chọn thông số trên 270 ngày đầu tiên, kiểm thử trên 270 ngày cuối cùng mà mô hình chưa từng thấy. Với 18 biến thể, một lợi thế thực sự cần t ít nhất là 2,4.
Kết quả: cả 18 biến thể đều thua lỗ trong nửa đầu. Biến thể được chọn dựa trên giai đoạn đó (mức biến động 5 ngày, 2,5 sigma, giữ lệnh 5 ngày) đạt +1,7% mỗi tuần ngoài mẫu (tổng lợi nhuận giao dịch theo tuần), t là 0,6, 59% giao dịch thắng, và xác suất gặp một chuỗi 30 ngày thua lỗ là 33%. Có 9 trên 18 biến thể kết thúc với lợi nhuận dương ngoài mẫu, chẳng khác gì tung đồng xu. Gần như toàn bộ lợi nhuận đến từ hai cặp: AAVE và ZEC đóng góp 98 điểm, các cặp còn lại cộng lại lỗ 32 điểm.
Kết luận: THẤT BẠI. Không có lợi thế trong nửa đầu, còn nửa sau chỉ là hai lần tung đồng xu may mắn.
Tôi sẽ làm gì với chiến lược này: không giao dịch.
Tiếp theo trong danh sách: các mức funding cực đoan, thời điểm mở khóa token, từ thứ Sáu đến thứ Hai. Tôi nên kiểm thử mục nào tiếp theo?
Đây không phải lời khuyên tài chính.
#Backtesting #TradingStrategy #AAVE