
🚨
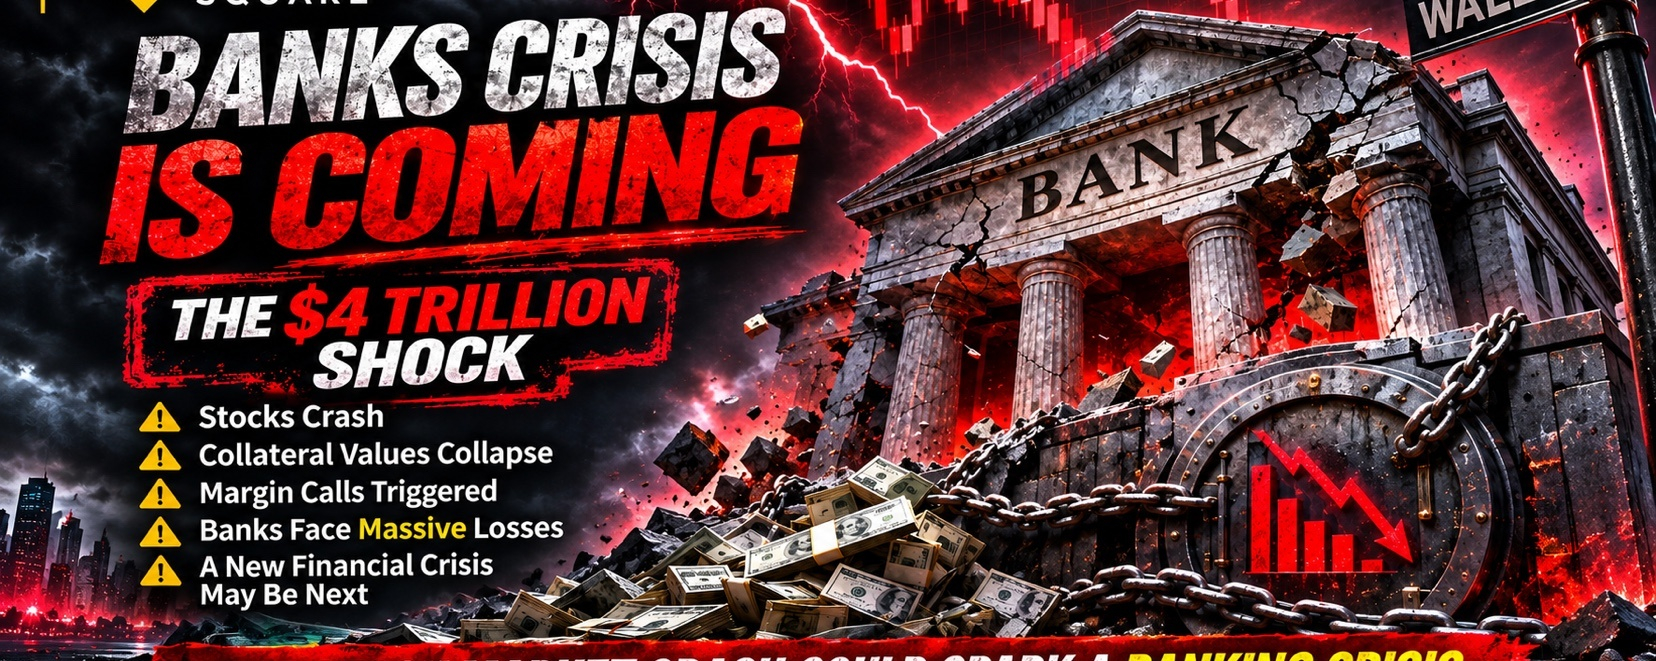
Thị trường vừa hứng chịu một cú sốc khốc liệt. Nhưng phần nguy hiểm nhất của một cú sụp đổ thị trường chứng khoán có thể không phải là những khoản thua lỗ mà nhà đầu tư nhìn thấy trên màn hình — mà là các khoản vay âm thầm nằm trên bảng cân đối kế toán của ngân hàng, được bảo đảm bằng những tài sản đang đột ngột mất giá.
Một đợt bán tháo khốc liệt trên thị trường có thể trở nên nguy hiểm hơn nhiều khi hệ thống tài chính được xây dựng dựa trên đòn bẩy.
Cơ chế ẩn giấu: tài sản thế chấp mất giá, nhưng khoản nợ vẫn còn nguyên
Một trong những hình thức cho vay nguy hiểm nhất trong thị trường giá lên là cho vay có chứng khoán bảo đảm.
Nhà đầu tư vay tiền từ ngân hàng và các tổ chức tài chính bằng cách dùng danh mục cổ phiếu của mình làm tài sản thế chấp. Cách này hoạt động rất hiệu quả khi thị trường đi lên. Nhà đầu tư có thể tiếp cận thanh khoản mà không cần bán cổ phiếu, còn bên cho vay thu lãi và tin rằng tài sản thế chấp sẽ bảo vệ họ.
Nhưng điều gì sẽ xảy ra khi tài sản thế chấp đột ngột mất 20%, 30% hoặc thậm chí 40% giá trị?
Khoản nợ không tự biến mất.
Các ngân hàng có thể yêu cầu bổ sung tài sản thế chấp. Người vay có thể buộc phải bán tài sản. Nếu không đáp ứng được yêu cầu bổ sung ký quỹ, bên cho vay có thể thanh lý danh mục đầu tư của họ—thường đúng vào thời điểm tồi tệ nhất có thể.
Phản ứng dây chuyền đáng sợ ở chỗ vô cùng đơn giản:
📉 Giá cổ phiếu giảm
➡️ Giá trị tài sản thế chấp giảm
➡️ Yêu cầu bổ sung ký quỹ được đưa ra
➡️ Người vay bán tài sản
➡️ Áp lực bán tăng lên
➡️ Thị trường tiếp tục giảm
➡️ Các yêu cầu bổ sung ký quỹ tiếp tục xuất hiện
Đây là cách một đợt điều chỉnh thị trường có thể biến thành vòng xoáy phản hồi tài chính.
Các ngân hàng ngày càng gắn kết với rủi ro này
Đây không chỉ là lý thuyết.
Các phân tích gần đây của Cục Dự trữ Liên bang đã nhấn mạnh tầm quan trọng ngày càng tăng của hoạt động cho vay ít truyền thống hơn, bao gồm cho vay dựa trên chứng khoán và cho vay các tổ chức tài chính phi ngân hàng, trong số các ngân hàng lớn của Hoa Kỳ.
Các hoạt động cho vay này tạo thêm những kênh khiến căng thẳng tài chính có thể lan rộng.
Mối nguy không nằm ở việc mọi khoản vay đều sẽ vỡ nợ.
Mối nguy là thị trường giảm nhanh có thể biến những khoản vay hôm qua còn có vẻ an toàn thành những khoản vay hôm nay cần được bảo vệ khẩn cấp bằng tài sản thế chấp.
Khủng hoảng không nhất thiết phải bắt đầu từ việc các ngân hàng nắm giữ những khoản vay vô giá trị. Chỉ cần họ có mức độ rủi ro gắn với những người vay, quỹ và đối tác đột nhiên cùng lúc cần thanh khoản.
Các dấu hiệu cảnh báo đã được ghi nhận
Các đánh giá về ổn định tài chính của Cục Dự trữ Liên bang đã nêu bật những điểm dễ tổn thương, bao gồm:
• Định giá tài sản ở mức cao
• Đòn bẩy trong lĩnh vực tài chính
• Đòn bẩy của các quỹ phòng hộ
• Những điểm dễ tổn thương về nguồn vốn
• Khả năng buộc phải bán tài sản trong giai đoạn căng thẳng
Đòn bẩy quá mức có thể buộc các tổ chức bán tài sản, giảm cho vay hoặc cắt giảm rủi ro đúng vào lúc nền kinh tế nói chung cần thanh khoản.
Câu hỏi không phải là những rủi ro này có tồn tại hay không.
Câu hỏi là điều gì sẽ xảy ra khi nhiều rủi ro trong số đó cùng lúc phát tác.
Cú sốc 4 nghìn tỷ đô la có thể chỉ là khởi đầu—chứ chưa phải hồi kết
Mức giảm hàng nghìn tỷ đô la trong vốn hóa thị trường không có nghĩa là một lượng tiền mặt vật chất tương ứng đã biến mất khỏi hệ thống tài chính.
Nhưng sự sụp đổ của định giá có ý nghĩa vô cùng lớn khi những tài sản đó được dùng làm tài sản thế chấp.
Mức giảm càng lớn, phần đệm tài sản thế chấp càng nhỏ.
Phần đệm tài sản thế chấp càng nhỏ, khả năng bị yêu cầu bổ sung ký quỹ càng cao.
Các yêu cầu bổ sung ký quỹ càng nhiều, áp lực bán tháo bắt buộc càng lớn.
Và áp lực bán tháo bắt buộc càng lớn, thị trường có thể càng giảm sâu.
Đây là cách một cú sụp đổ thị trường chứng khoán có thể biến thành khủng hoảng tín dụng.
Câu hỏi mà mọi người nên đặt ra
Câu hỏi không chỉ đơn giản là:
“Thị trường chứng khoán đã mất bao nhiêu?”
Câu hỏi là:
“Bao nhiêu khoản nợ được xây dựng dựa trên những tài sản vừa mất giá—và ai đang nắm giữ các khoản nợ đó?”
Nếu người vay bắt đầu nhận yêu cầu bổ sung ký quỹ trên diện rộng, nếu các quỹ tư nhân buộc phải thanh lý tài sản, nếu các ngân hàng bắt đầu siết chặt cho vay để bảo vệ bảng cân đối kế toán, và nếu thanh khoản biến mất khỏi những thị trường mà trước đây nhà đầu tư xem là an toàn, hậu quả có thể vượt xa một đợt điều chỉnh cổ phiếu công nghệ.
Một cú sụp đổ thị trường chứng khoán có thể được hấp thụ.
Một đợt thắt chặt tín dụng khó ứng phó hơn nhiều.
Và một đợt thắt chặt tín dụng kết hợp với giá trị tài sản thế chấp giảm, đòn bẩy, bán tháo bắt buộc và niềm tin suy yếu có thể trở thành một sự kiện tài chính lan rộng nhanh hơn khả năng ứng phó của các cơ quan quản lý.
Thị trường đã gây ra cú sốc. Câu hỏi lúc này là liệu hệ thống tài chính có thể hấp thụ cú sốc đó hay không.
Chúng tôi không khẳng định rằng khủng hoảng ngân hàng chắc chắn sẽ xảy ra. Nhưng những điểm dễ tổn thương là có thật, và sự tương tác giữa đòn bẩy, tài sản thế chấp, thanh khoản và giá tài sản giảm cần được quan tâm nghiêm túc.
Mối nguy có thể không hiện rõ trên các dòng tít hôm nay.
Mối nguy có thể ẩn trong các thỏa thuận tài sản thế chấp, danh mục cho vay, yêu cầu ký quỹ và bảng cân đối kế toán vốn có vẻ hoàn toàn lành mạnh—cho đến khi tài sản thế chấp không còn đáng giá như mọi người vẫn nghĩ.
Cuộc khủng hoảng tài chính tiếp theo, nếu xảy ra, có thể không bắt đầu bằng một cuộc rút tiền hàng loạt khỏi ngân hàng. Nó có thể bắt đầu bằng một yêu cầu bổ sung ký quỹ.
#BankingCrisis #FinancialMarkets #StockMarket
Nguồn và bằng chứng
Reuters — Đợt bán tháo trên các thị trường toàn cầu ngày càng lan rộng
Ngân hàng Dự trữ Liên bang St. Louis — Các ngân hàng lớn gia tăng mức độ tham gia vào hoạt động cho vay ít truyền thống hơn
Cục Dự trữ Liên bang — Ước tính dư nợ cho vay dựa trên chứng khoán
Cục Dự trữ Liên bang — Báo cáo Ổn định Tài chính tháng 11 năm 2026
Wall Street Journal — Bản tin về đợt bán tháo trên thị trường ngày 21 tháng 11