Điều khó chịu nhất trong giới tiền mã hóa: trong tài khoản có hàng trăm nghìn, nhưng trong thẻ ngân hàng thì không thể động đến dù chỉ một đồng.
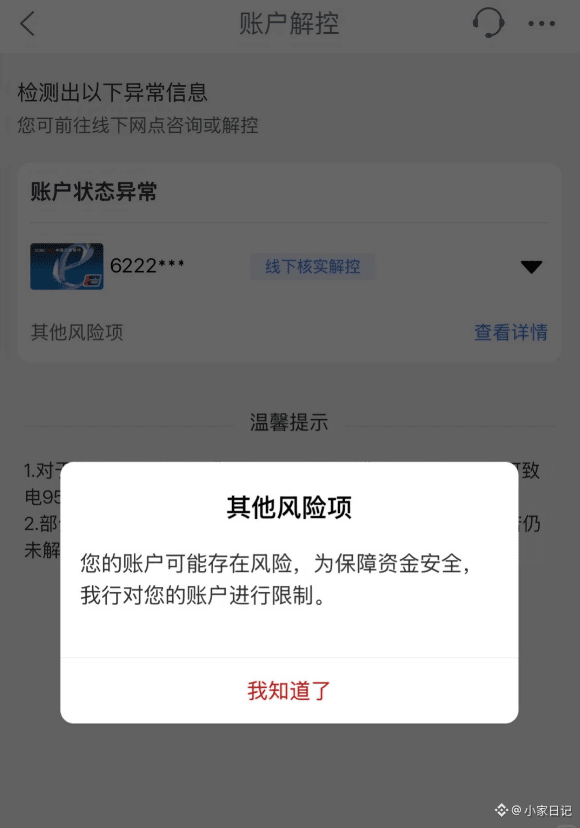
Vất vả giao dịch suốt mấy tháng, cuối cùng cũng gây dựng được số dư trong tài khoản, cứ ngỡ giờ có thể thở phào nhẹ nhõm. Ai ngờ vừa rút tiền thì ngân hàng báo giao dịch bất thường, tài khoản bị hạn chế và yêu cầu bổ sung thông tin về nguồn tiền, lịch sử giao dịch. Tiền rõ ràng là của mình, vậy mà vẫn phải mất thời gian giải thích từng khoản từ đâu mà có.
Đặc biệt, các giao dịch chuyển tiền tập trung với số tiền lớn, nhận và chuyển tiền thường xuyên qua nhiều nền tảng có thể khiến dòng giao dịch phức tạp và thiếu chứng từ. Việc rà soát sau đó vì thế có thể rất phiền phức.
Vì vậy, đừng chờ đến khi kiếm được tiền mới bắt đầu nghĩ đến chuyện #出金 .
Thứ nhất, hãy lên kế hoạch rút tiền từ sớm, đừng đột ngột chuyển toàn bộ tiền ra như thể đang thanh lý tài khoản.
Hãy sắp xếp việc chuyển tiền dựa trên quy mô vốn thực tế và yêu cầu của ngân hàng; đừng cố tình chia nhỏ số tiền để né tránh việc rà soát. Số tiền và tần suất giao dịch đều phải hợp lý, đúng thực tế; không được coi việc chia thành nhiều đợt là cách lách hệ thống kiểm soát rủi ro.
Thứ hai, hãy lưu giữ cẩn thận lịch sử giao dịch và chứng từ về nguồn tiền.
Hãy lưu lại mọi thứ có thể, như đơn hàng trên nền tảng, sao kê tài khoản, lịch sử chuyển tiền trên chuỗi và giấy tờ chứng minh nguồn tiền. Khi ngân hàng hỏi, ít nhất bạn cũng có thể giải thích rõ nguồn gốc và quá trình luân chuyển của số tiền.
Thứ ba, hãy quản lý riêng tiền sinh hoạt và tiền giao dịch.
Hãy quản lý riêng các khoản thu chi phục vụ giao dịch, đừng trộn lẫn tiền lương hằng ngày, tiền thuê nhà, chi phí sinh hoạt với tiền giao dịch. Khi sử dụng tài khoản ngân hàng, cũng cần tuân thủ quy định tại địa phương và yêu cầu của ngân hàng.
Giao dịch tiền mã hóa không chỉ cần tìm hiểu cách vào lệnh và kiếm lời; quy trình rút tiền cũng cần được nắm rõ từ sớm. Dù số dư trong tài khoản có đẹp đến đâu, nếu không thể rút tiền một cách hợp lệ thì vẫn ảnh hưởng đến cuộc sống. $RARE
Vất vả giao dịch suốt mấy tháng, cuối cùng cũng gây dựng được số dư trong tài khoản, cứ ngỡ giờ có thể thở phào nhẹ nhõm. Ai ngờ vừa rút tiền thì ngân hàng báo giao dịch bất thường, tài khoản bị hạn chế và yêu cầu bổ sung thông tin về nguồn tiền, lịch sử giao dịch. Tiền rõ ràng là của mình, vậy mà vẫn phải mất thời gian giải thích từng khoản từ đâu mà có.
Đặc biệt, các giao dịch chuyển tiền tập trung với số tiền lớn, nhận và chuyển tiền thường xuyên qua nhiều nền tảng có thể khiến dòng giao dịch phức tạp và thiếu chứng từ. Việc rà soát sau đó vì thế có thể rất phiền phức.
Vì vậy, đừng chờ đến khi kiếm được tiền mới bắt đầu nghĩ đến chuyện #出金 .
Thứ nhất, hãy lên kế hoạch rút tiền từ sớm, đừng đột ngột chuyển toàn bộ tiền ra như thể đang thanh lý tài khoản.
Hãy sắp xếp việc chuyển tiền dựa trên quy mô vốn thực tế và yêu cầu của ngân hàng; đừng cố tình chia nhỏ số tiền để né tránh việc rà soát. Số tiền và tần suất giao dịch đều phải hợp lý, đúng thực tế; không được coi việc chia thành nhiều đợt là cách lách hệ thống kiểm soát rủi ro.
Thứ hai, hãy lưu giữ cẩn thận lịch sử giao dịch và chứng từ về nguồn tiền.
Hãy lưu lại mọi thứ có thể, như đơn hàng trên nền tảng, sao kê tài khoản, lịch sử chuyển tiền trên chuỗi và giấy tờ chứng minh nguồn tiền. Khi ngân hàng hỏi, ít nhất bạn cũng có thể giải thích rõ nguồn gốc và quá trình luân chuyển của số tiền.
Thứ ba, hãy quản lý riêng tiền sinh hoạt và tiền giao dịch.
Hãy quản lý riêng các khoản thu chi phục vụ giao dịch, đừng trộn lẫn tiền lương hằng ngày, tiền thuê nhà, chi phí sinh hoạt với tiền giao dịch. Khi sử dụng tài khoản ngân hàng, cũng cần tuân thủ quy định tại địa phương và yêu cầu của ngân hàng.
Giao dịch tiền mã hóa không chỉ cần tìm hiểu cách vào lệnh và kiếm lời; quy trình rút tiền cũng cần được nắm rõ từ sớm. Dù số dư trong tài khoản có đẹp đến đâu, nếu không thể rút tiền một cách hợp lệ thì vẫn ảnh hưởng đến cuộc sống. $RARE