Saylor miệng nói sẽ không bao giờ bán coin, nhưng thực tế đã bắt đầu chừa đường lui để bán rồi.
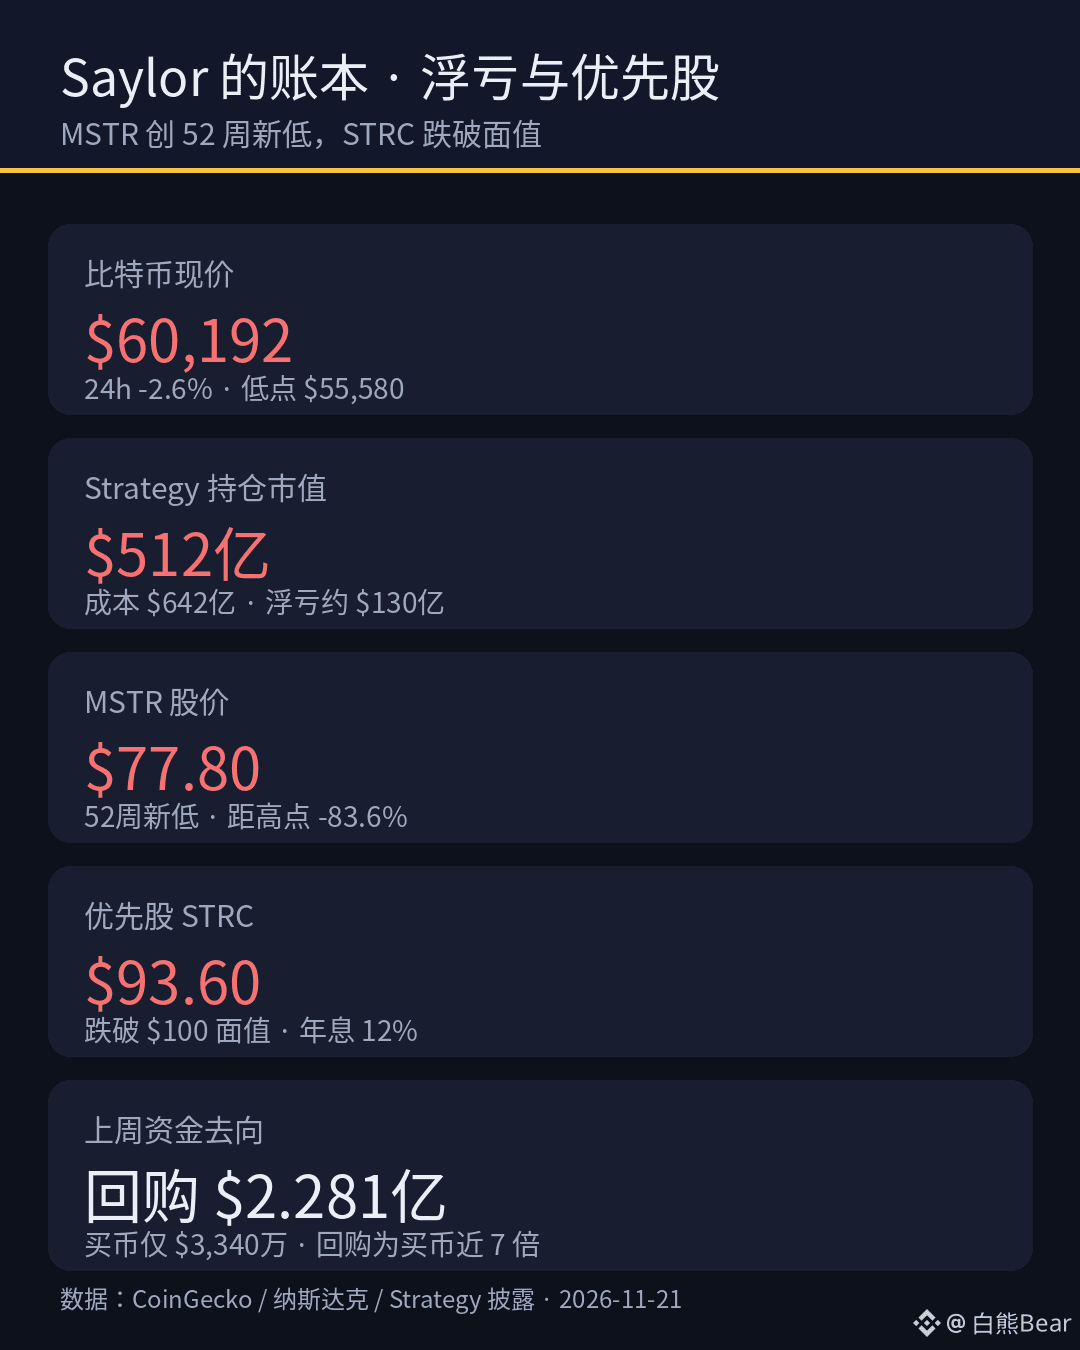
Strategy đang nắm 850,849 bitcoin, với giá mua trung bình 75.454 USD, tổng chi phí 64,2 tỷ USD. Khi Bitcoin rơi xuống mức đáy 55.580 USD, số coin này chỉ còn trị giá 47,3 tỷ USD, khoản lỗ trên sổ sách khoảng 17 tỷ USD. Ngay cả tính theo mức giá đã phục hồi hiện nay là 60.192 USD, khoản lỗ vẫn còn khoảng 13 tỷ USD.
Đáng chú ý hơn là giá cổ phiếu. MSTR đóng cửa ở mức 77,80 USD vào thứ Sáu tuần trước, chạm đáy mới trong 52 tuần, giảm 31% trong năm ngày và đã mất 83,6% so với đỉnh 473,83 USD hồi tháng 11 năm 2024. Bitcoin đã giảm khoảng 55% từ đỉnh trong đợt này, còn cổ phiếu của Saylor giảm mạnh hơn cả coin. Điều đó cho thấy thị trường không còn mua cổ phiếu này như một khoản đầu tư đòn bẩy vào Bitcoin nữa, mà đang chiết khấu bảng cân đối kế toán của công ty.
Áp lực thực sự không nằm ở giá coin, mà ở cổ phiếu ưu đãi STRC. Loại cổ phiếu ưu đãi có lãi suất hằng năm 12%, mệnh giá neo ở mức 100 USD này đã giảm xuống còn 93,60 USD. Tuần trước, Strategy chi 228,1 triệu USD mua lại STRC, trong khi chỉ chi 33,4 triệu USD mua Bitcoin—số tiền dùng để mua lại gần gấp 7 lần số tiền mua coin. Chính Saylor cũng đã hé lộ: quy mô STRC có thể được giảm xuống còn 5 tỷ USD, thậm chí có thể bán coin để bảo vệ cổ phiếu ưu đãi. Vừa nói ra câu đó, hình tượng “không bao giờ bán coin” đã sụp đổ.
Tôi không nghĩ Saylor sẽ lập tức bán tháo. Ông vẫn còn 5,07 tỷ USD dự trữ tiền mặt, đủ trả cổ tức và lãi trong khoảng 40 tháng; dự trữ ròng là 35 tỷ USD, toàn bộ Bitcoin đều không bị thế chấp—vị thế vững vàng hơn nhiều so với năm 2022. Nhưng logic đã thay đổi: trước đây là phát hành cổ phiếu để mua coin, giờ là phát hành cổ phiếu để mua lại cổ phiếu ưu đãi. Tốc độ pha loãng cổ phần của cổ đông không đổi, nhưng tiền không còn chảy vào Bitcoin nữa. Ngày 30 tháng 11, MSCI còn sẽ loại MSTR khỏi chỉ số; áp lực bán từ các quỹ thụ động vẫn chưa xuất hiện.
Theo tôi, MSTR hiện không còn là đòn bẩy khuếch đại biến động của Bitcoin, mà là phong vũ biểu cho trò chơi vốn của Saylor. Giá coin ổn định chưa chắc cổ phiếu đã tăng theo; nếu giá coin tiếp tục giảm, lỗ hổng của cổ phiếu ưu đãi sẽ buộc ông phải hành động trước.
Các bạn nghĩ Saylor sẽ bán coin trước, hay tiếp tục pha loãng cổ phần để bảo vệ STRC?
$BTC #Strategy #比特币财库
Strategy đang nắm 850,849 bitcoin, với giá mua trung bình 75.454 USD, tổng chi phí 64,2 tỷ USD. Khi Bitcoin rơi xuống mức đáy 55.580 USD, số coin này chỉ còn trị giá 47,3 tỷ USD, khoản lỗ trên sổ sách khoảng 17 tỷ USD. Ngay cả tính theo mức giá đã phục hồi hiện nay là 60.192 USD, khoản lỗ vẫn còn khoảng 13 tỷ USD.
Đáng chú ý hơn là giá cổ phiếu. MSTR đóng cửa ở mức 77,80 USD vào thứ Sáu tuần trước, chạm đáy mới trong 52 tuần, giảm 31% trong năm ngày và đã mất 83,6% so với đỉnh 473,83 USD hồi tháng 11 năm 2024. Bitcoin đã giảm khoảng 55% từ đỉnh trong đợt này, còn cổ phiếu của Saylor giảm mạnh hơn cả coin. Điều đó cho thấy thị trường không còn mua cổ phiếu này như một khoản đầu tư đòn bẩy vào Bitcoin nữa, mà đang chiết khấu bảng cân đối kế toán của công ty.
Áp lực thực sự không nằm ở giá coin, mà ở cổ phiếu ưu đãi STRC. Loại cổ phiếu ưu đãi có lãi suất hằng năm 12%, mệnh giá neo ở mức 100 USD này đã giảm xuống còn 93,60 USD. Tuần trước, Strategy chi 228,1 triệu USD mua lại STRC, trong khi chỉ chi 33,4 triệu USD mua Bitcoin—số tiền dùng để mua lại gần gấp 7 lần số tiền mua coin. Chính Saylor cũng đã hé lộ: quy mô STRC có thể được giảm xuống còn 5 tỷ USD, thậm chí có thể bán coin để bảo vệ cổ phiếu ưu đãi. Vừa nói ra câu đó, hình tượng “không bao giờ bán coin” đã sụp đổ.
Tôi không nghĩ Saylor sẽ lập tức bán tháo. Ông vẫn còn 5,07 tỷ USD dự trữ tiền mặt, đủ trả cổ tức và lãi trong khoảng 40 tháng; dự trữ ròng là 35 tỷ USD, toàn bộ Bitcoin đều không bị thế chấp—vị thế vững vàng hơn nhiều so với năm 2022. Nhưng logic đã thay đổi: trước đây là phát hành cổ phiếu để mua coin, giờ là phát hành cổ phiếu để mua lại cổ phiếu ưu đãi. Tốc độ pha loãng cổ phần của cổ đông không đổi, nhưng tiền không còn chảy vào Bitcoin nữa. Ngày 30 tháng 11, MSCI còn sẽ loại MSTR khỏi chỉ số; áp lực bán từ các quỹ thụ động vẫn chưa xuất hiện.
Theo tôi, MSTR hiện không còn là đòn bẩy khuếch đại biến động của Bitcoin, mà là phong vũ biểu cho trò chơi vốn của Saylor. Giá coin ổn định chưa chắc cổ phiếu đã tăng theo; nếu giá coin tiếp tục giảm, lỗ hổng của cổ phiếu ưu đãi sẽ buộc ông phải hành động trước.
Các bạn nghĩ Saylor sẽ bán coin trước, hay tiếp tục pha loãng cổ phần để bảo vệ STRC?
$BTC #Strategy #比特币财库