Buffett đã làm gì khi thị trường lao dốc năm ấy?
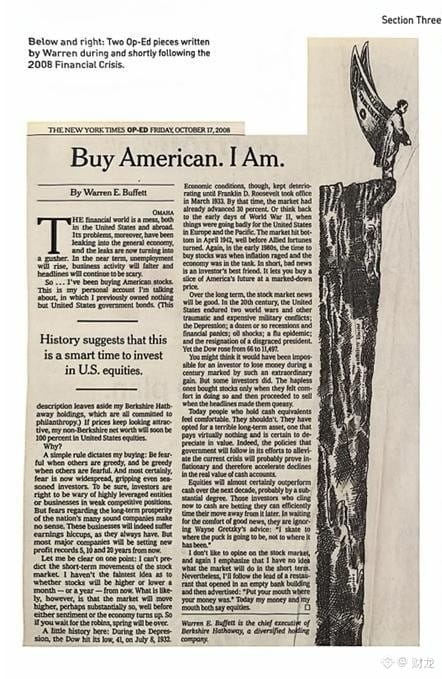
Ngày 16 tháng 10 năm 2008, chứng khoán Mỹ đang lao dốc. Buffett đăng một bài viết trên The New York Times với tiêu đề chỉ vỏn vẹn một câu: Buy American. I Am. — nghĩa là “Mua nước Mỹ. Tôi đang mua đây.”
Bối cảnh lúc đó hẳn ai cũng rõ: khủng hoảng cho vay dưới chuẩn bùng phát toàn diện, thị trường tài chính Mỹ và quốc tế đều tan hoang. Vấn đề lan từ hệ thống tài chính sang tận nền kinh tế thực. Ông mô tả rằng “rò rỉ đã biến thành dòng lũ cuồn cuộn”. Ông cũng không né tránh mặt tối: tỷ lệ thất nghiệp sẽ tăng trong ngắn hạn, hoạt động kinh doanh sẽ đình trệ, còn các dòng tít trên báo sẽ tiếp tục khiến người ta sợ hãi.
Chính trong thời điểm ấy, ông bắt đầu dùng tài khoản cá nhân để mua cổ phiếu Mỹ. Trước đó, tài khoản này chỉ nắm giữ trái phiếu chính phủ Mỹ. Danh mục đầu tư của Berkshire không tính vào đây; phần đó đã được định sẵn là sẽ quyên góp hết cho hoạt động từ thiện. Ông còn nói rằng, chừng nào giá cổ phiếu vẫn hấp dẫn như vậy, chẳng mấy chốc toàn bộ tài sản ròng của ông bên ngoài Berkshire sẽ được chuyển thành cổ phiếu Mỹ.
Lý do rất đơn giản, đúng như câu nói quen thuộc của ông: Khi người khác tham lam, tôi sợ hãi; khi người khác sợ hãi, tôi tham lam.
Khi ấy, nỗi hoảng loạn ở khắp mọi nơi, ngay cả những người dày dạn kinh nghiệm cũng không trụ nổi. Ông cho rằng tránh xa những công ty vay nợ quá nhiều và có sức cạnh tranh yếu là điều hợp lý. Nhưng nếu còn sợ cả triển vọng dài hạn của hàng loạt doanh nghiệp chất lượng cao thì thật vô lý. Lợi nhuận của các công ty này có thể biến động trong ngắn hạn — vốn vẫn luôn như vậy — nhưng nhìn về 5, 10 hay 20 năm sau, phần lớn doanh nghiệp hàng đầu vẫn sẽ lập kỷ lục lợi nhuận mới.
Ông cũng nói trước rằng mình không biết thị trường chứng khoán sẽ tăng hay giảm sau một tháng hay một năm. Ông chỉ tin vào một điều: thị trường chứng khoán sẽ phục hồi trước tâm lý thị trường và nền kinh tế thực, thậm chí có thể phục hồi sớm hơn nhiều và tăng mạnh hơn nhiều. Ông ví von rằng nếu đợi đến khi chim cổ đỏ bay về mới hành động thì mùa xuân đã qua từ lâu rồi.
Ông lấy lịch sử làm ví dụ.
Trong Đại suy thoái, chỉ số Dow Jones chạm đáy ở mức 41 điểm vào ngày 8 tháng 7 năm 1932. Thế nhưng nền kinh tế vẫn tiếp tục xấu đi cho đến khi Roosevelt nhậm chức vào tháng 3 năm 1933. Đến lúc đó, thị trường chứng khoán đã tăng 30%.
Trong giai đoạn đầu Thế chiến II, quân đội Mỹ liên tiếp thất bại ở châu Âu và Thái Bình Dương, nhưng thị trường chứng khoán đã chạm đáy từ tháng 4 năm 1942 — sớm hơn rất nhiều so với thời điểm phe Đồng minh xoay chuyển cục diện chiến tranh.
Đầu thập niên 1980, lạm phát mất kiểm soát, nền kinh tế sa lầy. Nhìn lại, đó chính là thời điểm tốt để mua cổ phiếu.
Vì vậy, kết luận của ông là: tin xấu là người bạn tốt nhất của nhà đầu tư, bởi nó giúp bạn mua được một phần tương lai nước Mỹ với giá chiết khấu.
Nhìn xa hơn nữa. Trong suốt thế kỷ 20, nước Mỹ đã tham gia hai cuộc thế chiến và nhiều cuộc xung đột quân sự gây tổn thất nặng nề; trải qua Đại suy thoái, hơn chục đợt suy thoái và những cơn hoảng loạn tài chính; đối mặt với khủng hoảng dầu mỏ, đại dịch cúm, và cả việc tổng thống phải từ chức vì bê bối. Vậy mà chỉ số Dow Jones vẫn tăng từ 66 điểm lên 11.497 điểm.
Thị trường đã tăng suốt hơn một trăm năm, nên theo lẽ thường rất khó để thua lỗ. Thế nhưng số người thua lỗ chẳng hề ít. Lý do cũng đơn giản: họ luôn mua khi thị trường thuận lợi, lòng thấy yên tâm, rồi bán khi tin tức đáng sợ khiến họ hoảng hốt.
Với những người nắm chặt tiền mặt vì nghĩ rằng như vậy sẽ an tâm, Buffett cho rằng họ đang an tâm sai chỗ. Tiền mặt gần như không sinh lời, mà giá trị thì chắc chắn sẽ hao hụt. Cộng thêm các chính sách chính phủ đưa ra để cứu thị trường, khả năng cao lạm phát sẽ tăng, khiến sức mua thực tế của tiền mặt càng bị bào mòn nghiêm trọng hơn.
Ông nhận định rằng trong mười năm tới, cổ phiếu gần như chắc chắn sẽ sinh lời tốt hơn tiền mặt, và thường bỏ xa một khoảng lớn. Những người cố thủ trong tiền mặt chẳng khác nào đánh cược rằng sau này họ có thể chọn đúng thời điểm để quay lại thị trường, chờ tin tốt xuất hiện để lấy can đảm. Ông trích lời huyền thoại khúc côn cầu Wayne Gretzky: “Tôi trượt đến nơi quả bóng sẽ tới, chứ không phải nơi nó đang ở.”
Cuối bài viết, ông nhấn mạnh một lần nữa rằng mình không thích đưa ra nhận định về thị trường chứng khoán và quả thực không biết diễn biến ngắn hạn sẽ ra sao. Ông mượn khẩu hiệu quảng cáo của một nhà hàng nằm trong tòa nhà ngân hàng bỏ trống: “Nói được làm được, tiền đi theo lời nói.” Ngày hôm đó, cả tiền bạc lẫn quan điểm của ông đều đặt vào cổ phiếu.
Mỗi lần thị trường lại lao dốc và người ta tìm đọc bài viết này, điều đáng tham khảo nhất vẫn là cách làm của ông: thừa nhận không thể đoán đúng biến động ngắn hạn, còn với nhận định dài hạn thì dùng tiền thật để biến nó thành hành động.
Ngày 16 tháng 10 năm 2008, chứng khoán Mỹ đang lao dốc. Buffett đăng một bài viết trên The New York Times với tiêu đề chỉ vỏn vẹn một câu: Buy American. I Am. — nghĩa là “Mua nước Mỹ. Tôi đang mua đây.”
Bối cảnh lúc đó hẳn ai cũng rõ: khủng hoảng cho vay dưới chuẩn bùng phát toàn diện, thị trường tài chính Mỹ và quốc tế đều tan hoang. Vấn đề lan từ hệ thống tài chính sang tận nền kinh tế thực. Ông mô tả rằng “rò rỉ đã biến thành dòng lũ cuồn cuộn”. Ông cũng không né tránh mặt tối: tỷ lệ thất nghiệp sẽ tăng trong ngắn hạn, hoạt động kinh doanh sẽ đình trệ, còn các dòng tít trên báo sẽ tiếp tục khiến người ta sợ hãi.
Chính trong thời điểm ấy, ông bắt đầu dùng tài khoản cá nhân để mua cổ phiếu Mỹ. Trước đó, tài khoản này chỉ nắm giữ trái phiếu chính phủ Mỹ. Danh mục đầu tư của Berkshire không tính vào đây; phần đó đã được định sẵn là sẽ quyên góp hết cho hoạt động từ thiện. Ông còn nói rằng, chừng nào giá cổ phiếu vẫn hấp dẫn như vậy, chẳng mấy chốc toàn bộ tài sản ròng của ông bên ngoài Berkshire sẽ được chuyển thành cổ phiếu Mỹ.
Lý do rất đơn giản, đúng như câu nói quen thuộc của ông: Khi người khác tham lam, tôi sợ hãi; khi người khác sợ hãi, tôi tham lam.
Khi ấy, nỗi hoảng loạn ở khắp mọi nơi, ngay cả những người dày dạn kinh nghiệm cũng không trụ nổi. Ông cho rằng tránh xa những công ty vay nợ quá nhiều và có sức cạnh tranh yếu là điều hợp lý. Nhưng nếu còn sợ cả triển vọng dài hạn của hàng loạt doanh nghiệp chất lượng cao thì thật vô lý. Lợi nhuận của các công ty này có thể biến động trong ngắn hạn — vốn vẫn luôn như vậy — nhưng nhìn về 5, 10 hay 20 năm sau, phần lớn doanh nghiệp hàng đầu vẫn sẽ lập kỷ lục lợi nhuận mới.
Ông cũng nói trước rằng mình không biết thị trường chứng khoán sẽ tăng hay giảm sau một tháng hay một năm. Ông chỉ tin vào một điều: thị trường chứng khoán sẽ phục hồi trước tâm lý thị trường và nền kinh tế thực, thậm chí có thể phục hồi sớm hơn nhiều và tăng mạnh hơn nhiều. Ông ví von rằng nếu đợi đến khi chim cổ đỏ bay về mới hành động thì mùa xuân đã qua từ lâu rồi.
Ông lấy lịch sử làm ví dụ.
Trong Đại suy thoái, chỉ số Dow Jones chạm đáy ở mức 41 điểm vào ngày 8 tháng 7 năm 1932. Thế nhưng nền kinh tế vẫn tiếp tục xấu đi cho đến khi Roosevelt nhậm chức vào tháng 3 năm 1933. Đến lúc đó, thị trường chứng khoán đã tăng 30%.
Trong giai đoạn đầu Thế chiến II, quân đội Mỹ liên tiếp thất bại ở châu Âu và Thái Bình Dương, nhưng thị trường chứng khoán đã chạm đáy từ tháng 4 năm 1942 — sớm hơn rất nhiều so với thời điểm phe Đồng minh xoay chuyển cục diện chiến tranh.
Đầu thập niên 1980, lạm phát mất kiểm soát, nền kinh tế sa lầy. Nhìn lại, đó chính là thời điểm tốt để mua cổ phiếu.
Vì vậy, kết luận của ông là: tin xấu là người bạn tốt nhất của nhà đầu tư, bởi nó giúp bạn mua được một phần tương lai nước Mỹ với giá chiết khấu.
Nhìn xa hơn nữa. Trong suốt thế kỷ 20, nước Mỹ đã tham gia hai cuộc thế chiến và nhiều cuộc xung đột quân sự gây tổn thất nặng nề; trải qua Đại suy thoái, hơn chục đợt suy thoái và những cơn hoảng loạn tài chính; đối mặt với khủng hoảng dầu mỏ, đại dịch cúm, và cả việc tổng thống phải từ chức vì bê bối. Vậy mà chỉ số Dow Jones vẫn tăng từ 66 điểm lên 11.497 điểm.
Thị trường đã tăng suốt hơn một trăm năm, nên theo lẽ thường rất khó để thua lỗ. Thế nhưng số người thua lỗ chẳng hề ít. Lý do cũng đơn giản: họ luôn mua khi thị trường thuận lợi, lòng thấy yên tâm, rồi bán khi tin tức đáng sợ khiến họ hoảng hốt.
Với những người nắm chặt tiền mặt vì nghĩ rằng như vậy sẽ an tâm, Buffett cho rằng họ đang an tâm sai chỗ. Tiền mặt gần như không sinh lời, mà giá trị thì chắc chắn sẽ hao hụt. Cộng thêm các chính sách chính phủ đưa ra để cứu thị trường, khả năng cao lạm phát sẽ tăng, khiến sức mua thực tế của tiền mặt càng bị bào mòn nghiêm trọng hơn.
Ông nhận định rằng trong mười năm tới, cổ phiếu gần như chắc chắn sẽ sinh lời tốt hơn tiền mặt, và thường bỏ xa một khoảng lớn. Những người cố thủ trong tiền mặt chẳng khác nào đánh cược rằng sau này họ có thể chọn đúng thời điểm để quay lại thị trường, chờ tin tốt xuất hiện để lấy can đảm. Ông trích lời huyền thoại khúc côn cầu Wayne Gretzky: “Tôi trượt đến nơi quả bóng sẽ tới, chứ không phải nơi nó đang ở.”
Cuối bài viết, ông nhấn mạnh một lần nữa rằng mình không thích đưa ra nhận định về thị trường chứng khoán và quả thực không biết diễn biến ngắn hạn sẽ ra sao. Ông mượn khẩu hiệu quảng cáo của một nhà hàng nằm trong tòa nhà ngân hàng bỏ trống: “Nói được làm được, tiền đi theo lời nói.” Ngày hôm đó, cả tiền bạc lẫn quan điểm của ông đều đặt vào cổ phiếu.
Mỗi lần thị trường lại lao dốc và người ta tìm đọc bài viết này, điều đáng tham khảo nhất vẫn là cách làm của ông: thừa nhận không thể đoán đúng biến động ngắn hạn, còn với nhận định dài hạn thì dùng tiền thật để biến nó thành hành động.