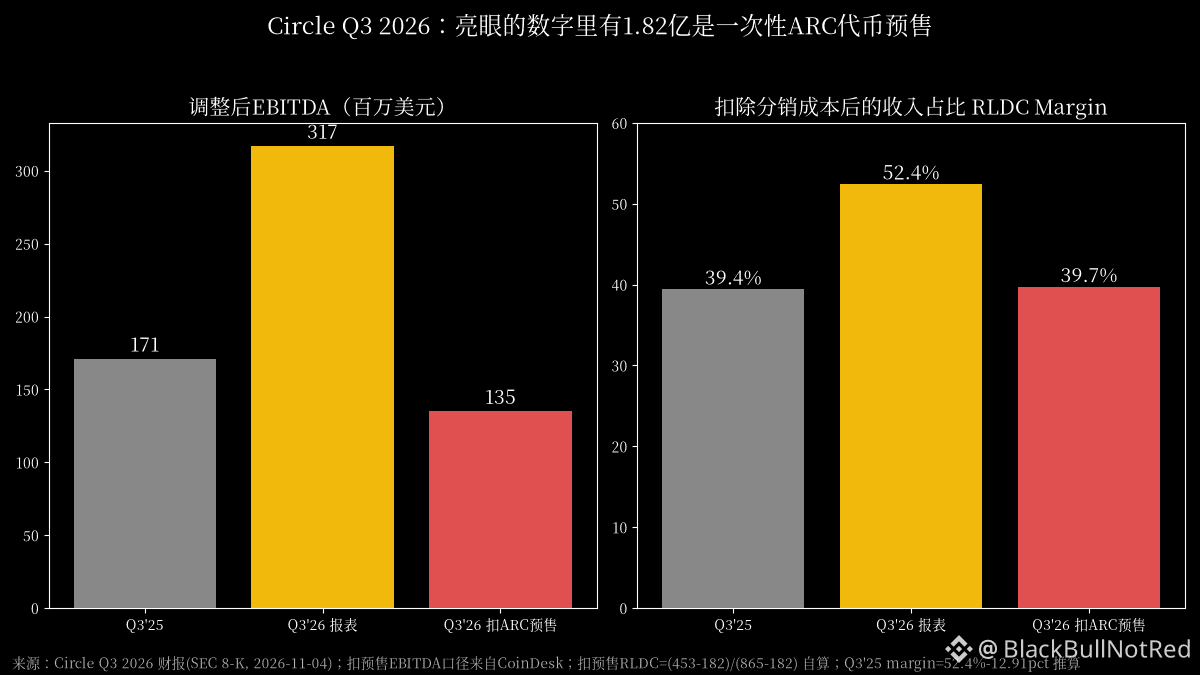
Trong báo cáo Q3 này, Circle ghi tiêu đề là EBITDA điều chỉnh đạt 317 triệu, tăng 85% so với cùng kỳ. Tôi xem báo cáo tài chính gốc và thấy phần lớn mức tăng 85% này thực chất đến từ việc bán token của chính họ.
Báo cáo tài chính ghi rất rõ: Other Revenue là 207 triệu, trong đó 182 triệu đến từ đợt bán trước token ARC. ARC là token gốc của Arc, blockchain L1 do Circle tự phát triển; 10 tỷ token đã được đúc một lần. Nếu loại 182 triệu này ra, EBITDA điều chỉnh vào khoảng 135 triệu, so với 171 triệu cùng kỳ năm ngoái, tức thực tế giảm 21%.
Tiếp theo là chỉ số RLDC margin (tỷ lệ doanh thu sau khi trừ chi phí phân phối), được trích dẫn nhiều nhất: báo cáo ghi 52,4%, tăng gần 13 điểm phần trăm so với cùng kỳ. Tôi tự tính lại theo cách loại doanh thu bán trước: (453 triệu - 182 triệu) / (865 triệu - 182 triệu) ≈ 39,7%. Suy ngược số liệu cùng kỳ năm ngoái là 39,4%. Nói cách khác, sau khi chia doanh thu cho Coinbase và các kênh khác, hiệu quả sinh lời của hoạt động kinh doanh cốt lõi hầu như không nhúc nhích trong cả năm. Cú nhảy vọt về biên lợi nhuận được nói đến thực chất hoàn toàn đến từ khoản bán trước.
Hoạt động kinh doanh cốt lõi thực ra đang yếu đi:
Doanh thu từ dự trữ là 658 triệu, giảm 8% so với cùng kỳ, do lợi suất dự trữ giảm 61 điểm cơ bản xuống còn 3,5%. Lượng USDC lưu hành cuối kỳ là 73,9 tỷ, không đổi so với cùng kỳ, tức cả năm không tăng trưởng. Thị phần stablecoin là 27%, giảm 1,83 điểm phần trăm. Trong quý, lượng phát hành là 104 tỷ và lượng mua lại cũng là 104 tỷ; vào bao nhiêu thì ra bấy nhiêu.
Quan điểm của tôi: về bản chất, Circle vẫn là một doanh nghiệp hưởng lợi từ lãi suất. Quy mô không tăng, lãi suất đi xuống thì lợi nhuận tự nhiên co lại. Trong quý này, ban lãnh đạo chọn dùng doanh thu phát hành token để làm cho báo cáo đẹp hơn. Điều đó không trái pháp luật và cũng đã được công bố trong báo cáo tài chính. Nhưng nếu thị trường thứ cấp định giá công ty dựa trên tốc độ tăng trưởng 85% thì tức là họ đang trả PE cho một khoản doanh thu chỉ phát sinh một lần. Điều đáng theo dõi hơn là dự báo Other Revenue cả năm ở mức 310-330 triệu, trong đó đã bao gồm khoản lớn từ đợt bán trước; ngoài ra còn khoảng 60 triệu doanh thu hoãn lại, gắn với điều kiện Arc chuyển sang PoS. Nếu quý sau không có đợt bán trước mới, các con số sẽ rất xấu.
Nói cho cùng, nhà phát hành stablecoin có thể kể câu chuyện về “mạng lưới thanh toán” hay “blockchain riêng”, nhưng nguồn thu bền vững trên báo cáo tài chính hiện giờ vẫn là lãi trái phiếu chính phủ ở mức 3,5%.
Dữ liệu: Báo cáo tài chính Q3 2026 của Circle (SEC 8-K, ngày 4 tháng 11); EBITDA loại trừ doanh thu bán trước tham khảo CoinDesk; margin do tôi tự tính. Không phải lời khuyên đầu tư.
#USDC #Circle
Báo cáo tài chính ghi rất rõ: Other Revenue là 207 triệu, trong đó 182 triệu đến từ đợt bán trước token ARC. ARC là token gốc của Arc, blockchain L1 do Circle tự phát triển; 10 tỷ token đã được đúc một lần. Nếu loại 182 triệu này ra, EBITDA điều chỉnh vào khoảng 135 triệu, so với 171 triệu cùng kỳ năm ngoái, tức thực tế giảm 21%.
Tiếp theo là chỉ số RLDC margin (tỷ lệ doanh thu sau khi trừ chi phí phân phối), được trích dẫn nhiều nhất: báo cáo ghi 52,4%, tăng gần 13 điểm phần trăm so với cùng kỳ. Tôi tự tính lại theo cách loại doanh thu bán trước: (453 triệu - 182 triệu) / (865 triệu - 182 triệu) ≈ 39,7%. Suy ngược số liệu cùng kỳ năm ngoái là 39,4%. Nói cách khác, sau khi chia doanh thu cho Coinbase và các kênh khác, hiệu quả sinh lời của hoạt động kinh doanh cốt lõi hầu như không nhúc nhích trong cả năm. Cú nhảy vọt về biên lợi nhuận được nói đến thực chất hoàn toàn đến từ khoản bán trước.
Hoạt động kinh doanh cốt lõi thực ra đang yếu đi:
Doanh thu từ dự trữ là 658 triệu, giảm 8% so với cùng kỳ, do lợi suất dự trữ giảm 61 điểm cơ bản xuống còn 3,5%. Lượng USDC lưu hành cuối kỳ là 73,9 tỷ, không đổi so với cùng kỳ, tức cả năm không tăng trưởng. Thị phần stablecoin là 27%, giảm 1,83 điểm phần trăm. Trong quý, lượng phát hành là 104 tỷ và lượng mua lại cũng là 104 tỷ; vào bao nhiêu thì ra bấy nhiêu.
Quan điểm của tôi: về bản chất, Circle vẫn là một doanh nghiệp hưởng lợi từ lãi suất. Quy mô không tăng, lãi suất đi xuống thì lợi nhuận tự nhiên co lại. Trong quý này, ban lãnh đạo chọn dùng doanh thu phát hành token để làm cho báo cáo đẹp hơn. Điều đó không trái pháp luật và cũng đã được công bố trong báo cáo tài chính. Nhưng nếu thị trường thứ cấp định giá công ty dựa trên tốc độ tăng trưởng 85% thì tức là họ đang trả PE cho một khoản doanh thu chỉ phát sinh một lần. Điều đáng theo dõi hơn là dự báo Other Revenue cả năm ở mức 310-330 triệu, trong đó đã bao gồm khoản lớn từ đợt bán trước; ngoài ra còn khoảng 60 triệu doanh thu hoãn lại, gắn với điều kiện Arc chuyển sang PoS. Nếu quý sau không có đợt bán trước mới, các con số sẽ rất xấu.
Nói cho cùng, nhà phát hành stablecoin có thể kể câu chuyện về “mạng lưới thanh toán” hay “blockchain riêng”, nhưng nguồn thu bền vững trên báo cáo tài chính hiện giờ vẫn là lãi trái phiếu chính phủ ở mức 3,5%.
Dữ liệu: Báo cáo tài chính Q3 2026 của Circle (SEC 8-K, ngày 4 tháng 11); EBITDA loại trừ doanh thu bán trước tham khảo CoinDesk; margin do tôi tự tính. Không phải lời khuyên đầu tư.
#USDC #Circle