

Nghiên cứu độc lập | @AlphaCyl
Câu hỏi trọng tâm của nghiên cứu này là liệu $BTC Bitcoin đang trải qua một giai đoạn chuyển tiếp quen thuộc khác của chu kỳ thị trường, hay những động lực định hình thị trường hiện tại đã thay đổi đủ nhiều để khiến việc so sánh với năm 2021 trở nên sai lệch.
Tôi muốn xem xét vấn đề này thông qua cấu trúc thị trường, thanh khoản, sự tham gia của các tổ chức, đòn bẩy, quy định, hành vi nhà đầu tư và mối liên hệ giữa Bitcoin với các thị trường tài chính truyền thống.
Một điểm khác biệt sẽ định hướng toàn bộ phân tích: diễn biến giá tương tự không nhất thiết đồng nghĩa với điều kiện thị trường tương tự. Để xác định liệu lịch sử có đang lặp lại hay không, chúng ta cần so sánh những động lực tạo ra biến động giá, chứ không chỉ đơn thuần là các biểu đồ.
I. SỰ TƯƠNG ĐỒNG VỀ GIÁ: BIỂU ĐỒ THỰC SỰ CHO THẤY GÌ
Thị trường tăng giá năm 2021 đạt đỉnh lịch sử vào tháng 11 ở khoảng 68.789 USD vào ngày 10 tháng 11. Sau đó Bitcoin giảm, kết thúc năm ở khoảng 46.306 USD. CoinGlass
https://www.coinglass.com/currencies/BTC/historical-data/2021?utm_source=chatgpt.com
Tuy nhiên, đỉnh tháng 11 không phải là đợt điều chỉnh lớn đầu tiên của chu kỳ đó.
Vào tháng 4 năm 2021, Bitcoin đã đạt khoảng 64.000 USD trước khi giảm mạnh vào tháng 5. Thị trường trải qua một đợt điều chỉnh vượt quá 50%, sau đó là vài tháng phục hồi và một mức đỉnh mới mọi thời đại vào tháng 11.
Điều này quan trọng vì năm 2021 đã chứng minh rằng một đợt điều chỉnh đáng kể không đồng nghĩa với việc chấm dứt ngay lập tức thị trường tăng giá.
Bây giờ hãy xem xét chu kỳ hiện tại.
Bitcoin đạt khoảng 126.198 USD vào ngày 6 tháng 10 năm 2025. Đến ngày 21 tháng 11 năm 2026, giá đã giảm xuống khoảng 55.830 USD, tương đương mức sụt giảm khoảng 55,8% so với đỉnh đó. @Coinglass +1
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
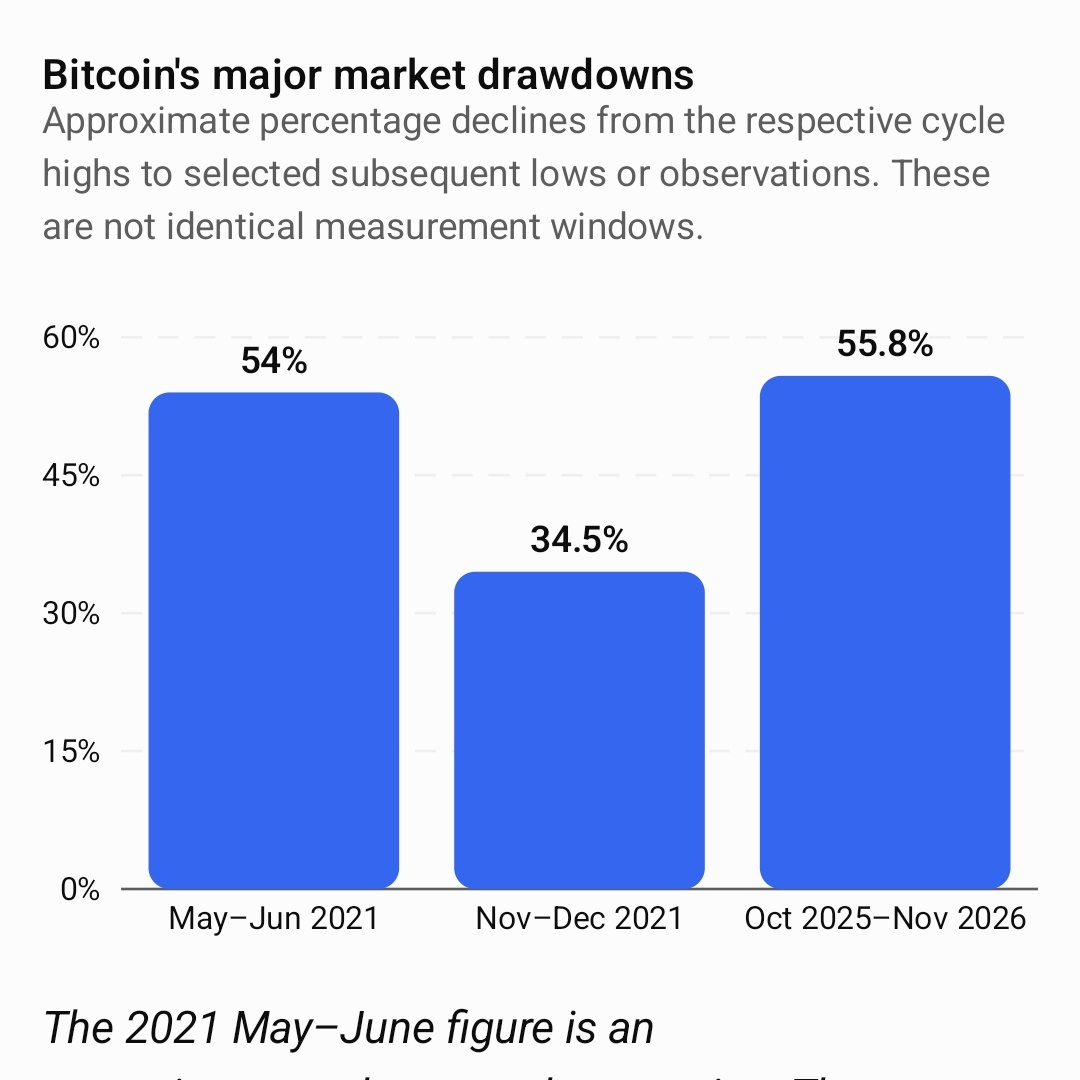
Con số tháng 5 tháng 6 năm 2021 là mức điều chỉnh ước tính từ đỉnh đến đáy. Con số tháng 11 tháng 12 sử dụng mức sụt giảm được Glassnode báo cáo vào tháng 12 năm 2021 từ đỉnh lịch sử tháng 11. Con số năm 2026 sử dụng đỉnh tháng 10 năm 2025 và giá ngày 21 tháng 11 năm 2026.
Có sự tương đồng về độ lớn của các đợt điều chỉnh, nhưng vị thế của thị trường trong chu kỳ thì khác.
Đỉnh tháng 10 năm 2025 xảy ra khoảng 18 tháng sau halving tháng 4 năm 2024. Đỉnh tháng 11 năm 2021 cũng xảy ra khoảng 18 tháng sau halving tháng 5 năm 2020. Bitcoin +2
https://www.coinglass.com/currencies/BTC/historical-data/2025?utm_source=chatgpt.com
Đây là một sự trùng khớp lịch sử thú vị.
Cả hai chu kỳ đều trải qua một đỉnh giá lớn vào khoảng 18 tháng sau các sự kiện halving tương ứng. Tuy nhiên, thị trường hiện tại của tháng 11 năm 2026 đã cách đỉnh tháng 10 năm 2025 hơn một năm.
Diễn giải của tôi: Bitcoin đã đi theo một mốc thời gian đỉnh sau halving tương tự, nhưng đợt giảm hiện tại đã tiến thành một mức sụt giảm sâu hơn nhiều. Chu kỳ bốn năm vẫn là một tham chiếu lịch sử hữu ích, chứ không phải lịch trình đáng tin cậy để dự đoán đáy tiếp theo.
II. MÔI TRƯỜNG THANH KHOẢN: 2021 VÀ 2026 LÀ NHỮNG THỊ TRƯỜNG KHÁC NHAU
Một trong những khác biệt lớn nhất giữa các giai đoạn này là môi trường tiền tệ.
Vào tháng 11 năm 2021, Cục Dự trữ Liên bang duy trì phạm vi mục tiêu lãi suất quỹ liên bang ở mức 0–0,25%.
Cơ quan này cũng đã bắt đầu giảm tốc mua tài sản, cắt giảm việc mua trái phiếu Kho bạc và chứng khoán bảo đảm bằng thế chấp hằng tháng lần lượt 10 tỷ USD và 5 tỷ USD. Fed vẫn mô tả các điều kiện tài chính là nới lỏng.
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/monetarypolicy/fomcminutes20211103.htm
Điều này quan trọng vì đợt tăng giá năm 2021 của Bitcoin phát triển trong một môi trường lãi suất cực thấp, hỗ trợ mạnh từ ngân hàng trung ương và thanh khoản dồi dào.
Để so sánh, dữ liệu tháng 11 năm 2026 của Cục Dự trữ Liên bang cho thấy:
Phạm vi mục tiêu lãi suất quỹ liên bang: 3,75–4,00%.
Lạm phát PCE tháng 9: 3,6%.
Thất nghiệp tháng 10: 4,1%.
https://www.federalreserve.gov/
Biên bản cuộc họp tháng 10 của Fed, được công bố ngày 18 tháng 11, cung cấp thêm bối cảnh về các cân nhắc hiện tại trong chính sách tiền tệ của họ. federalreserve.gov
Sự khác biệt là rất đáng kể.
Năm 2021, nhà đầu tư có thể tiếp cận nguồn vốn tương đối rẻ trong khi tìm kiếm các tài sản mang lại lợi suất cao hơn. Bitcoin và các tài sản đầu cơ khác được hưởng lợi từ môi trường đó.
Năm 2026, vốn có chi phí cơ hội cao hơn. Nhà đầu tư có thể kiếm lợi suất từ các công cụ thu nhập cố định truyền thống mà không nhất thiết phải chấp nhận biến động của Bitcoin.
Điều này làm thay đổi quyết định đầu tư.
Khi lãi suất ở mức cao, Bitcoin phải cạnh tranh trực tiếp hơn để thu hút vốn. Nhà đầu tư phải cân nhắc liệu lợi nhuận kỳ vọng có xứng đáng với biến động và mức sụt giảm tiềm tàng hay không.
Ngoài ra còn có một cân nhắc thứ hai: thắt chặt tiền tệ không chỉ tác động riêng đến Bitcoin. Nó có thể ảnh hưởng đến định giá cổ phiếu, chi phí vay, thanh khoản đồng đô la, các vị thế sử dụng đòn bẩy và mức độ sẵn sàng của nhà đầu tư khi nắm giữ tài sản đầu cơ.
Đợt giảm hiện tại trùng với lo ngại về định giá AI, lợi nhuận của chi tiêu hạ tầng và chi phí vay đang tăng. Reuters đưa tin rằng những lo ngại này đang ảnh hưởng đến cổ phiếu công nghệ và các tài sản rủi ro rộng hơn cùng với tiền điện tử.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Điều này cung cấp bằng chứng về việc định giá lại rủi ro trên phạm vi rộng hơn, thay vì chỉ là một sự kiện riêng của tiền điện tử.
III. SỰ THAM GIA CỦA TỔ CHỨC: THAY ĐỔI CẤU TRÚC LỚN NHẤT
Có lẽ điểm khác biệt quan trọng nhất giữa 2021 và 2026 là ai đang tham gia vào thị trường Bitcoin.
Năm 2021, việc chấp nhận của các tổ chức đã bắt đầu phát triển. Tesla, #MicroStrategy và các công ty khác đã triển khai chiến lược nắm giữ Bitcoin trong ngân quỹ doanh nghiệp. Hợp đồng tương lai Bitcoin trên CME cũng cung cấp khả năng tiếp cận được quản lý dành cho tổ chức.
Tuy nhiên, thị trường ETF Bitcoin giao ngay của Mỹ khi đó vẫn chưa tồn tại.
Điều đó đã thay đổi vào tháng 1 năm 2024, khi các ETF Bitcoin giao ngay của Mỹ bắt đầu giao dịch.
Kết quả là một hệ thống phân bổ vốn về cơ bản đã khác.
Giờ đây, nhà đầu tư có thể tiếp cận Bitcoin thông qua các sản phẩm đầu tư được quản lý mà không cần trực tiếp quản lý khóa riêng, vận hành tài khoản sàn giao dịch hoặc tự nắm giữ Bitcoin.
Điều này đã mở rộng khả năng tiếp cận thông qua các nhà quản lý tài sản, cố vấn tài chính và nền tảng đầu tư truyền thống.
Hãy xem dữ liệu về mức độ sở hữu của tổ chức.
Theo phân tích của Galaxy Research về các hồ sơ SEC Mẫu 13F quý 3 năm 2026:
- Các nhà quản lý đầu tư báo cáo nắm giữ kỷ lục 356.491 BTC tương đương trong các ETP Bitcoin giao ngay của Mỹ tính đến ngày 30 tháng 9.
- Họ đã mua thêm 49.229 BTC tương đương trong quý 3, đảo ngược mức bán ròng 47.054 BTC tương đương trong ba quý trước đó.
- 2.166 nhà quản lý đã báo cáo nắm giữ, tăng 191 so với quý trước.
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo
Đây là những con số đáng chú ý.
Nhưng chúng cần được diễn giải cẩn trọng.
Mẫu 13F báo cáo các vị thế mua dài hạn đủ điều kiện vào cuối quý. Nó không tiết lộ tất cả các vị thế bán khống, mức độ tiếp xúc với phái sinh hay toàn bộ ý định kinh tế của các tổ chức báo cáo.
Một quỹ báo cáo sở hữu ETF Bitcoin có thể có một vị thế bù trừ ở nơi khác.
Do đó, các số liệu về sở hữu của tổ chức không thể tự động được diễn giải là mức độ tiếp xúc thiên về tăng giá.
Câu hỏi thú vị hơn là liệu khả năng tiếp cận của tổ chức có làm thay đổi độ nhạy của Bitcoin đối với các thị trường tài chính truyền thống hay không.
Tôi cho rằng điều này đáng được xem xét nghiêm túc.
Cấu trúc ETF liên kết nhu cầu đối với Bitcoin với phân bổ danh mục, quyết định quản lý tài sản, giới hạn rủi ro và dòng vốn đầu tư truyền thống.
Nó cũng đưa thêm một kênh khác mà qua đó vốn có thể rời khỏi thị trường.
IV. CÁC TỔ CHỨC ĐANG BÁN #bitcoin ?
Đây là lúc thị trường hiện tại trở nên đặc biệt thú vị.
Có bằng chứng về việc các tổ chức bán ra, nhưng dữ liệu cũng cho thấy hành vi của tổ chức không đồng nhất.
Báo cáo về việc chấp nhận của tổ chức vào tháng 10 năm 2026 của @CoinDesk Research cho thấy rằng:
- Tổng mức tiếp xúc qua ETP và ngân quỹ tài sản số giảm 10,3% xuống còn 279 tỷ USD.
- ETP ghi nhận 1,86 tỷ USD dòng vốn rút ròng.
- Các ngân quỹ tài sản số của doanh nghiệp đã bổ sung khoảng 1,16 tỷ USD vào lượng nắm giữ của họ.
- Các ETF Bitcoin vẫn ghi nhận 87,4 triệu USD dòng vốn vào ròng trong tháng 10.
https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026
Báo cáo cũng ước tính rằng các ETP niêm yết công khai và các công ty ngân quỹ tài sản số cộng lại chiếm khoảng 13,7% nguồn cung lưu hành của Bitcoin.
Đó là một thay đổi cấu trúc đáng kể so với năm 2021.
Nhưng tháng 11 đã mang đến sự suy yếu rõ rệt hơn trong dòng tiền ETF.
Đến ngày 20 tháng 11, các ETF Bitcoin giao ngay của Mỹ đã ghi nhận khoảng 3,47 tỷ USD dòng vốn rút ròng trong tháng. Riêng phiên giao dịch ngày 19 tháng 11 đã tạo ra 582,2 triệu USD lượng rút ròng.
https://www.theblock.co/news/markets/2026-11-20-us-spot-bitcoin-etfs-see-582-million-in-daily-net-outflows-as-november-total-nears-3-5-billion-444217
Những con số này cho thấy nhu cầu đối với ETF đã giảm đáng kể.
Tuy nhiên, cần phân biệt ba điều:
- Các tổ chức giảm mức tiếp xúc thông qua việc rút vốn khỏi ETF.
- Kho bạc doanh nghiệp bán Bitcoin từ bảng cân đối kế toán của họ.
- Các nhà đầu tư tổ chức duy trì mức tiếp xúc với Bitcoin trong khi phòng hộ bằng phái sinh.
Đó là các giao dịch khác nhau với các hàm ý khác nhau.
Ví dụ, việc rút vốn khỏi ETF có thể khiến quỹ phải bán Bitcoin để đáp ứng quy trình rút vốn. Nhưng điều đó không đồng nghĩa với việc chính đơn vị quản lý tài sản đã thay đổi quan điểm dài hạn của họ về Bitcoin.
Tương tự, sự giảm giá trị bằng USD của lượng Bitcoin mà doanh nghiệp nắm giữ có thể bắt nguồn từ giá giảm chứ không phải từ việc bán BTC thực tế.
Sự phân biệt này được hỗ trợ bởi dữ liệu tổ chức của tháng 10, khi phần lớn mức giảm mức độ tiếp xúc là do định giá.
Bằng chứng cho thấy sự tái định vị của các tổ chức và nhu cầu ETF suy yếu. Tuy nhiên, nó chưa cho thấy một cuộc rút lui phối hợp của các tổ chức khỏi Bitcoin.
V. ĐÒN BẨY VÀ CẤU TRÚC THỊ TRƯỜNG: CHÚNG TA ĐÃ HỌC ĐƯỢC GÌ CHƯA?
Thị trường Bitcoin năm 2021 chịu ảnh hưởng mạnh bởi vị thế phái sinh.
Bản tổng kết thị trường tháng 12 năm 2021 của Glassnode cho biết lãi suất mở của hợp đồng tương lai Bitcoin đã gần như tăng gấp đôi trong năm, tăng thêm 9,57 tỷ USD, tương đương 97%.
Nghiên cứu đó cũng ghi nhận một sự kiện thanh lý lớn vào đầu tháng 12, khi Bitcoin giảm khoảng 8.800 USD trong một ngày và hơn 5,4 tỷ USD hợp đồng tương lai đã bị đóng cưỡng bức.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Điều này minh họa một đặc điểm quan trọng của thị trường tiền điện tử: giá giảm có thể tự củng cố khi các nhà giao dịch sử dụng đòn bẩy buộc phải đóng vị thế.
Hãy xem cơ chế hoạt động:
- Bitcoin giảm và các vị thế mua dùng đòn bẩy mất tài sản thế chấp.
- Các sàn thanh lý các vị thế không còn đáp ứng yêu cầu ký quỹ.
- Việc thanh lý tạo ra áp lực bán bổ sung.
- Giá giảm sâu hơn, làm lộ ra thêm các vị thế sử dụng đòn bẩy.
- Quá trình này có thể phát triển thành một chuỗi thanh lý dây chuyền.
Cơ chế này đã tồn tại trong năm 2021 và vẫn còn liên quan trong năm 2026.
Tuy nhiên, chúng ta không nên cho rằng thị trường hiện tại có cùng hồ sơ đòn bẩy chỉ vì giá đang giảm.
Một so sánh đúng đắn đòi hỏi lãi suất mở hợp đồng tương lai, tỷ lệ funding, basis hợp đồng tương lai vĩnh cửu, vị thế quyền chọn và dữ liệu thanh lý tại cùng thời điểm.
Sự khác biệt giữa bán giao ngay và thanh lý phái sinh cưỡng bức đặc biệt quan trọng đối với nhà giao dịch.
Một thị trường đang trải qua tình trạng phân phối giao ngay mạnh có vấn đề về cầu cơ bản khác với một thị trường đang trải qua chuỗi thanh lý do phái sinh gây ra tạm thời.
VI. NỀN KINH TẾ STABLECOIN: MỘT THỊ TRƯỜNG LỚN HƠN NHIỀU
Một khác biệt cấu trúc nữa là sự tăng trưởng của stablecoin.
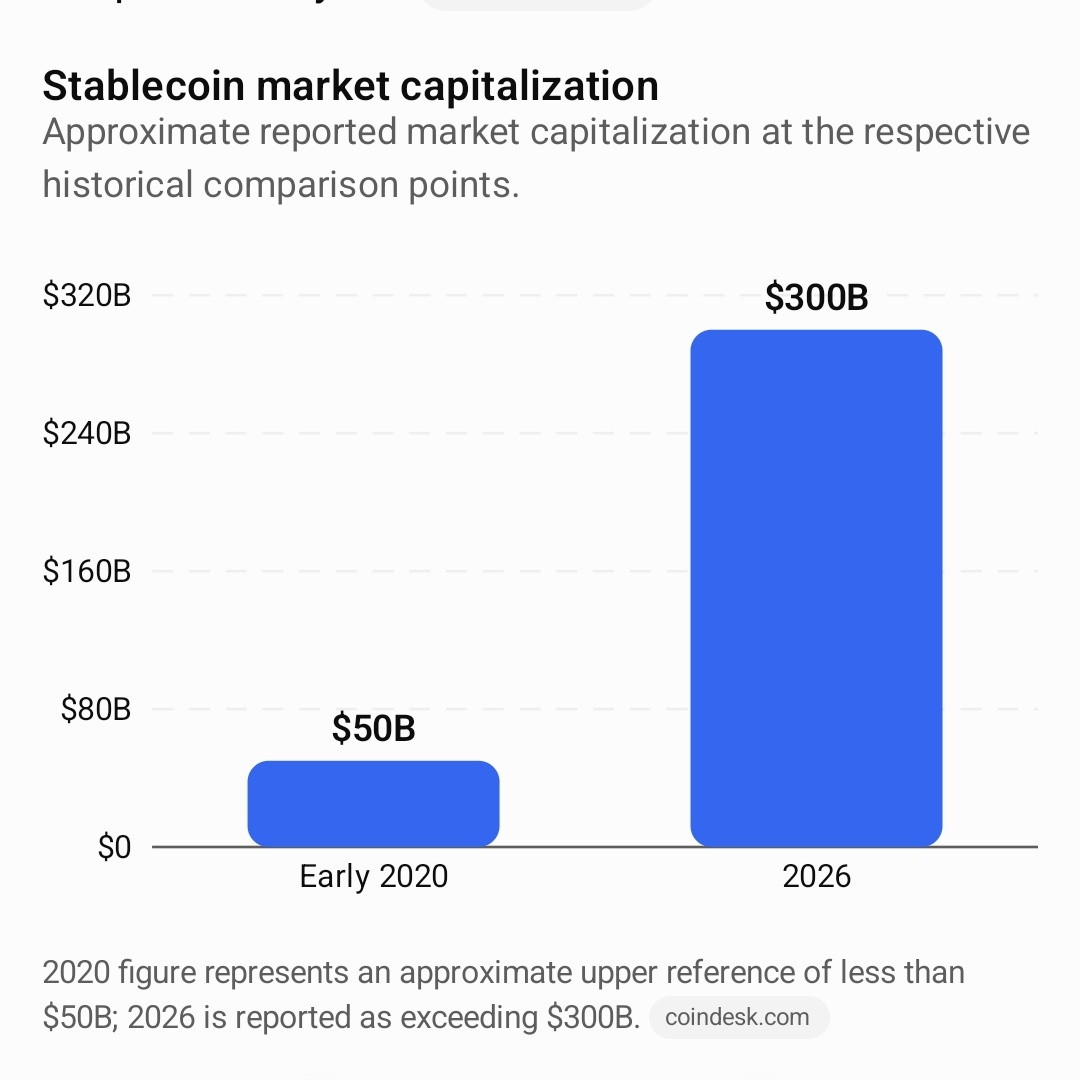
Theo báo cáo ngành tháng 2 năm 2026 của CoinDesk Research, vốn hóa thị trường stablecoin đã vượt 300 tỷ USD, so với chưa đến 50 tỷ USD vào đầu năm 2020.
Báo cáo này cũng ước tính rằng khối lượng giao dịch stablecoin hàng tuần trung bình khoảng 60 tỷ USD, so với khoảng 30 tỷ USD trong chu kỳ trước.
https://www.coindesk.com/research/digital-assets-2026-above-the-noise?
Con số năm 2020 là mức tham chiếu trên xấp xỉ dưới 50 tỷ USD; năm 2026 được báo cáo là vượt 300 tỷ USD. coindesk.com
Tại sao điều này quan trọng?
Stablecoin cung cấp thanh khoản thanh toán, tài sản thế chấp giao dịch và một phương tiện trao đổi được định danh bằng đô la trên khắp các thị trường crypto.
Sự tăng trưởng của chúng cho thấy hệ sinh thái đã phát triển một cơ sở hạ tầng thanh khoản lớn hơn đáng kể.
Nhưng có một lưu ý quan trọng.
Vốn hóa thị trường stablecoin không đồng nghĩa với vốn đang chờ để mua Bitcoin.
Stablecoin cũng hỗ trợ thanh toán, thanh toán giao dịch sàn, cho vay DeFi, pool thanh khoản và chuyển tiền xuyên biên giới. Một số số dư vẫn không hoạt động hoặc được giữ cho các mục đích không liên quan đến đầu tư Bitcoin theo hướng cụ thể.
Do đó, một nền kinh tế stablecoin lớn hơn làm tăng năng lực tiềm năng của các thị trường tiền điện tử, nhưng không đảm bảo nhu cầu tức thời đối với BTC.
Đây là một lĩnh vực mà thị trường năm 2026 có cơ sở hạ tầng nền tảng mạnh hơn năm 2021, ngay cả khi hiệu suất giá của Bitcoin đã xấu đi.
VII. QUY ĐỊNH: CHÍNH SÁCH CỦA CHÍNH PHỦ CÓ LẶP LẠI CÂU CHUYỆN NĂM 2021 KHÔNG?
Sự bất định về quy định đã ảnh hưởng đến Bitcoin trong năm 2021, nhưng hoàn cảnh khi đó khác.
Một trong những sự kiện quan trọng nhất là việc Trung Quốc siết chặt hoạt động khai thác tiền điện tử và các hoạt động liên quan.
Các hạn chế này đã kích hoạt một sự tái phân bổ địa lý lớn của các hoạt động khai thác Bitcoin. Bản tổng kết năm 2021 của Glassnode ghi nhận khoảng 53% hoạt động khai thác bị gián đoạn trong quá trình di chuyển, sau đó tỷ lệ hashrate của mạng đã phục hồi đáng kể vào cuối năm.
https://research.glassnode.com/the-week-onchain-week-52-2021/
Sự kiện đó cho thấy chính sách của chính phủ có thể ảnh hưởng đáng kể đến ngành khai thác Bitcoin, cơ sở hạ tầng và tâm lý thị trường.
Nhưng điều đó không trao cho Trung Quốc quyền kiểm soát chính sách tiền tệ hay quy tắc giao dịch của Bitcoin.
Mạng lưới vẫn tiếp tục hoạt động.
Năm 2026, môi trường pháp lý đã phát triển hơn, đặc biệt là tại Hoa Kỳ.
Bitcoin có các sản phẩm giao dịch trên sàn được quản lý, các kênh lưu ký cho tổ chức đã phát triển hơn và cơ sở hạ tầng dịch vụ tài chính rộng lớn hơn.
Tuy nhiên, sự bất định về quy định vẫn còn liên quan.
Reuters đã xác định các rủi ro chính trị và pháp lý sau cuộc bầu cử giữa nhiệm kỳ của Mỹ vào tháng 11 năm 2026 là một trong số các mối lo ngại ảnh hưởng đến thị trường crypto.
https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/
Chúng ta nên tách biệt ba tác động pháp lý:
- Khả năng tiếp cận thị trường: Các quy định ảnh hưởng đến việc liệu ngân hàng, quỹ và nền tảng đầu tư có thể cung cấp dịch vụ crypto hay không.
- Dòng vốn: Các quy định ảnh hưởng đến lưu ký, thuế, stablecoin và sự tham gia của tổ chức.
- Niềm tin thị trường: Sự bất ổn chính trị làm thay đổi kỳ vọng về môi trường hoạt động trong tương lai.
Những yếu tố này có thể ảnh hưởng đến giá Bitcoin mà không làm thay đổi giao thức nền tảng.
Hiện tại chưa có đủ bằng chứng để quy cho đợt giảm tháng 11 chủ yếu là do các nỗ lực của chính phủ nhằm kiểm soát Bitcoin.
Sự bất định về quy định là một yếu tố đáng theo dõi, nhưng bằng chứng cùng thời cũng cho thấy áp lực kinh tế vĩ mô, việc ETF bị rút vốn và khẩu vị rủi ro suy giảm.
VIII. ĐIỀU GÌ THỰC SỰ ĐÃ THAY ĐỔI GIỮA HAI CHU KỲ?
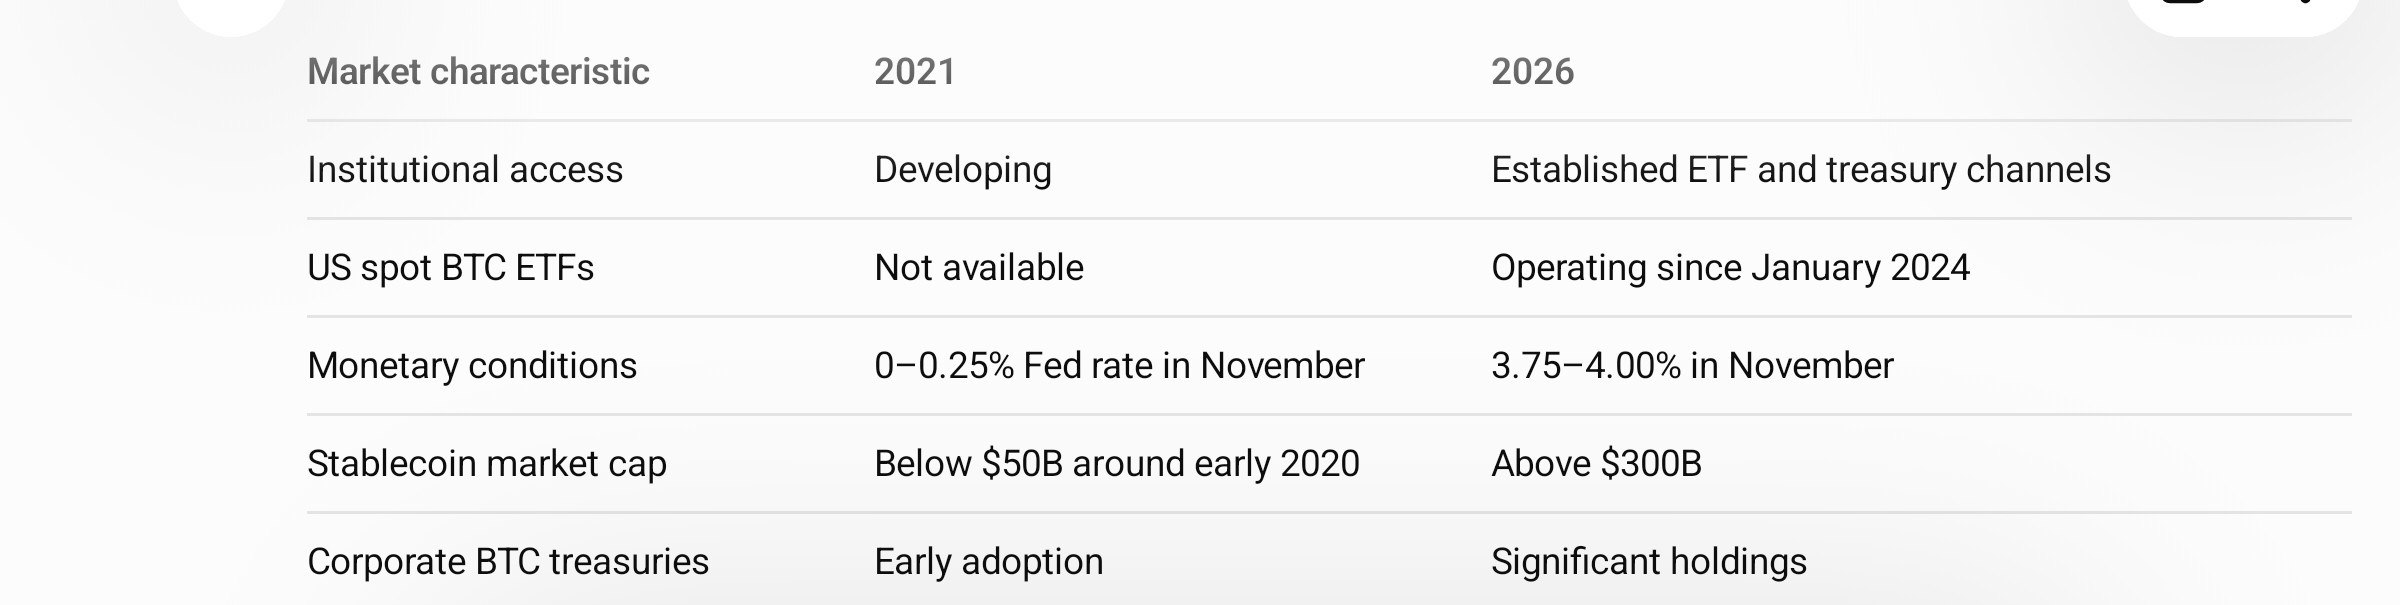
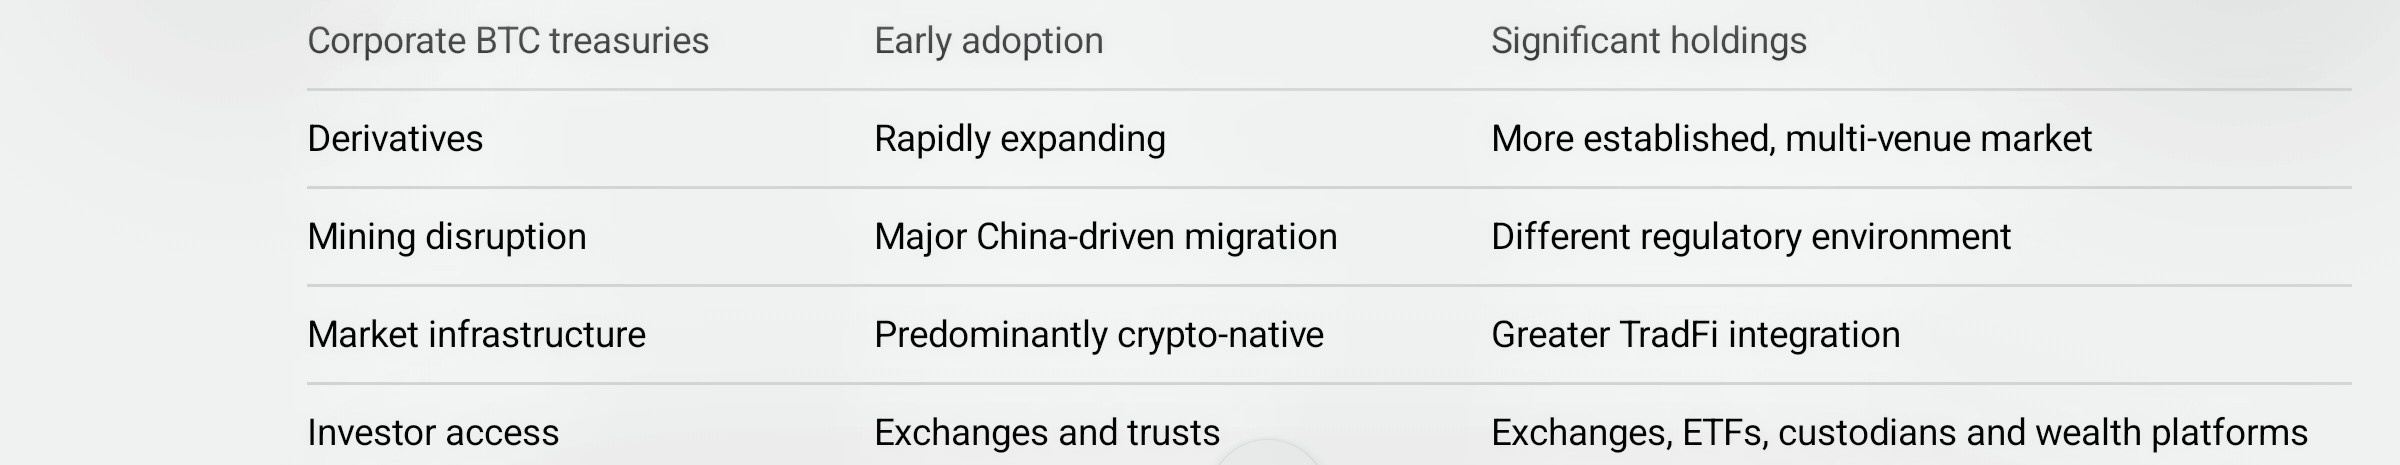
Sự so sánh trở nên rõ ràng hơn khi chúng ta tách cấu trúc thị trường của Bitcoin khỏi cơ sở hạ tầng nền tảng của nó.
Nguồn:
https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
https://www.federalreserve.gov/
https://www.coindesk.com/research/digital-assets-2026-above-the-noise
https://research.glassnode.com/the-week-onchain-week-52-2021/
https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo?
Bảng này cho thấy một điều quan trọng.
Bitcoin đã trở nên tích hợp hơn vào các thị trường tài chính truyền thống, nhưng sự tích hợp đó đã tạo ra thêm các kênh mà qua đó điều kiện kinh tế vĩ mô và các quyết định danh mục có thể ảnh hưởng đến giá của nó.
Một thị trường lớn hơn không tự động đồng nghĩa với một thị trường ít biến động hơn.
Một cơ sở vốn sâu hơn không đảm bảo rằng nhà đầu tư sẽ duy trì phân bổ của họ trong các giai đoạn bất định.
Và quyền sở hữu của tổ chức không loại bỏ khả năng xảy ra các đợt sụt giảm mạnh.
IX. VẬY, CHÚNG TA CÓ ĐANG LẶP LẠI NĂM 2021 KHÔNG?
Kết luận của tôi là Bitcoin đang lặp lại một số đặc điểm của chu kỳ lịch sử, nhưng bản thân thị trường đã thay đổi về cơ bản.
Có ba điểm tương đồng quan trọng.
Thứ nhất, thời điểm của chu kỳ. Cả đỉnh tháng 11 năm 2021 và đỉnh tháng 10 năm 2025 đều xảy ra khoảng 18 tháng sau các sự kiện halving tương ứng.
Thứ hai, đòn bẩy và thanh khoản. Cả hai thị trường đều cho thấy cách thay đổi trong khẩu vị rủi ro, vị thế phái sinh và thanh khoản có thể đẩy nhanh đà giảm giá.
Thứ ba, tác động của tổ chức và kinh tế vĩ mô. Cả hai chu kỳ đều bị ảnh hưởng bởi chính sách tiền tệ và kỳ vọng thay đổi của nhà đầu tư, mặc dù các kênh mà những lực này tác động đã mở rộng đáng kể.
Nhưng những khác biệt còn có hệ quả lớn hơn.
Thị trường năm 2021 phát triển trong một môi trường tiền tệ cực kỳ nới lỏng, với cơ sở hạ tầng đầu tư của tổ chức tương đối hạn chế.
Thị trường năm 2026 có nền kinh tế stablecoin lớn hơn nhiều, ETF giao ngay được quản lý, ngân quỹ Bitcoin của doanh nghiệp và mối liên kết sâu hơn đáng kể với các thị trường tài chính truyền thống.
Tuy vậy, những phát triển này vẫn không ngăn được mức sụt giảm vượt quá 55% so với đỉnh tháng 10 năm 2025.
Điều đó đặt ra một câu hỏi quan trọng về đề xuất đầu tư đang thay đổi của Bitcoin.
Việc chấp nhận của tổ chức đã mở rộng khả năng tiếp cận và tạo ra thêm các nguồn cầu. Nó cũng đã liên kết Bitcoin chặt chẽ hơn với các quyết định phân bổ danh mục đầu tư thông thường.
Khi các nhà đầu tư tổ chức giảm rủi ro, Bitcoin có thể chịu áp lực bán cùng với cổ phiếu và các tài sản rủi ro khác.
Điều này không phủ nhận các đặc tính tiền tệ hay luận điểm đầu tư dài hạn của Bitcoin. Nó có nghĩa là hành vi thị trường của nó phải được hiểu trong một khuôn khổ tài chính rộng hơn.
Những gì nhà giao dịch nên theo dõi tiếp theo
Thay vì chỉ dựa vào dự đoán chu kỳ lịch sử, tôi sẽ theo dõi các chỉ báo sau:
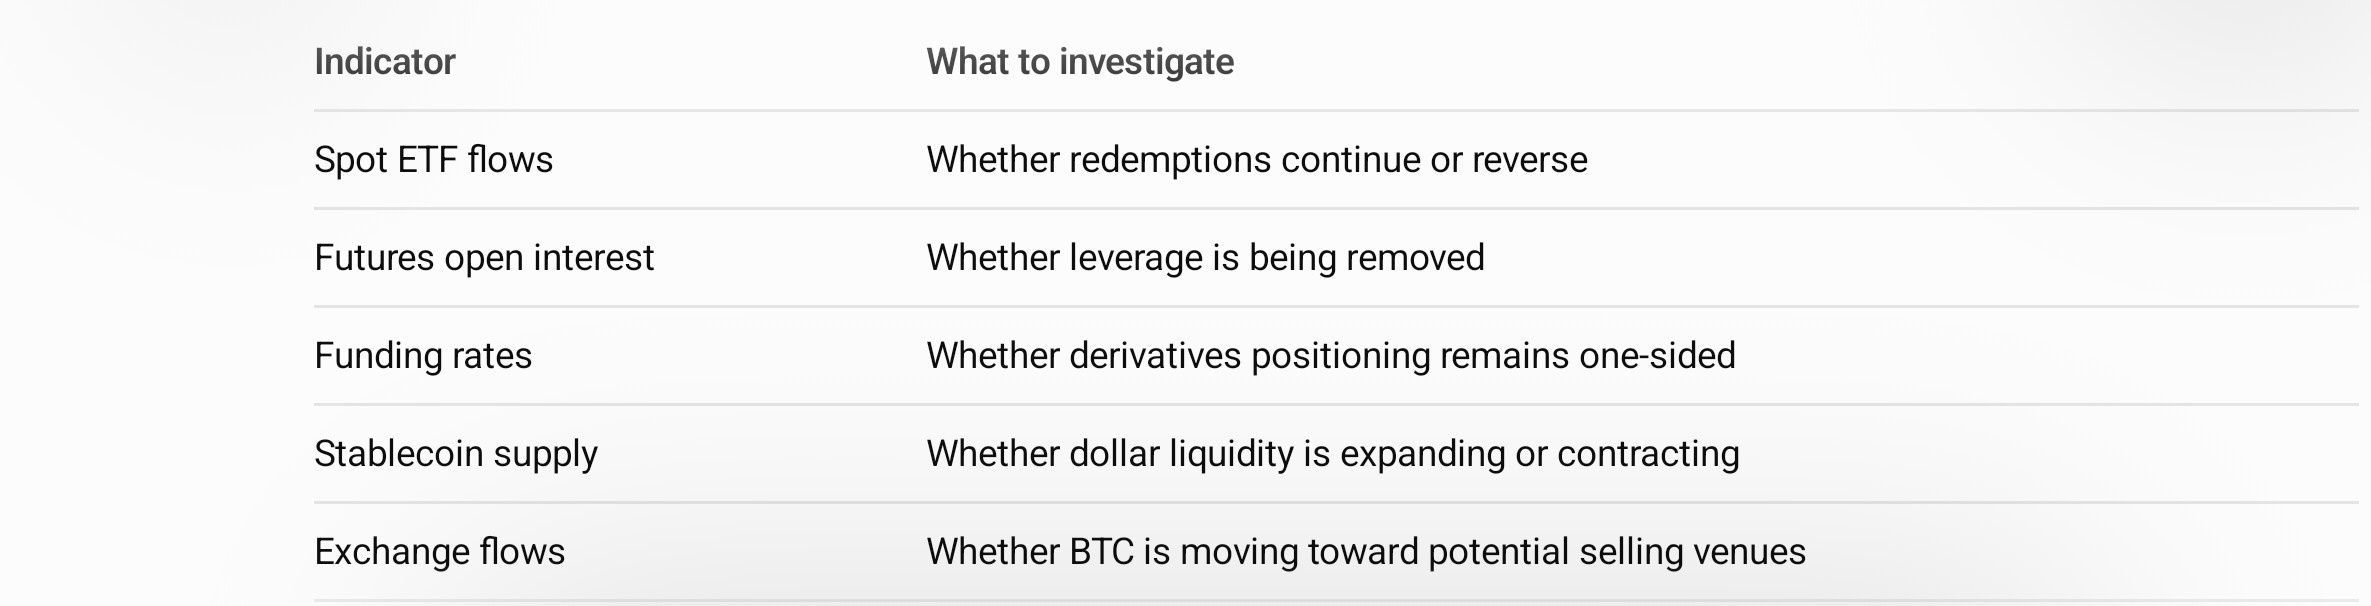
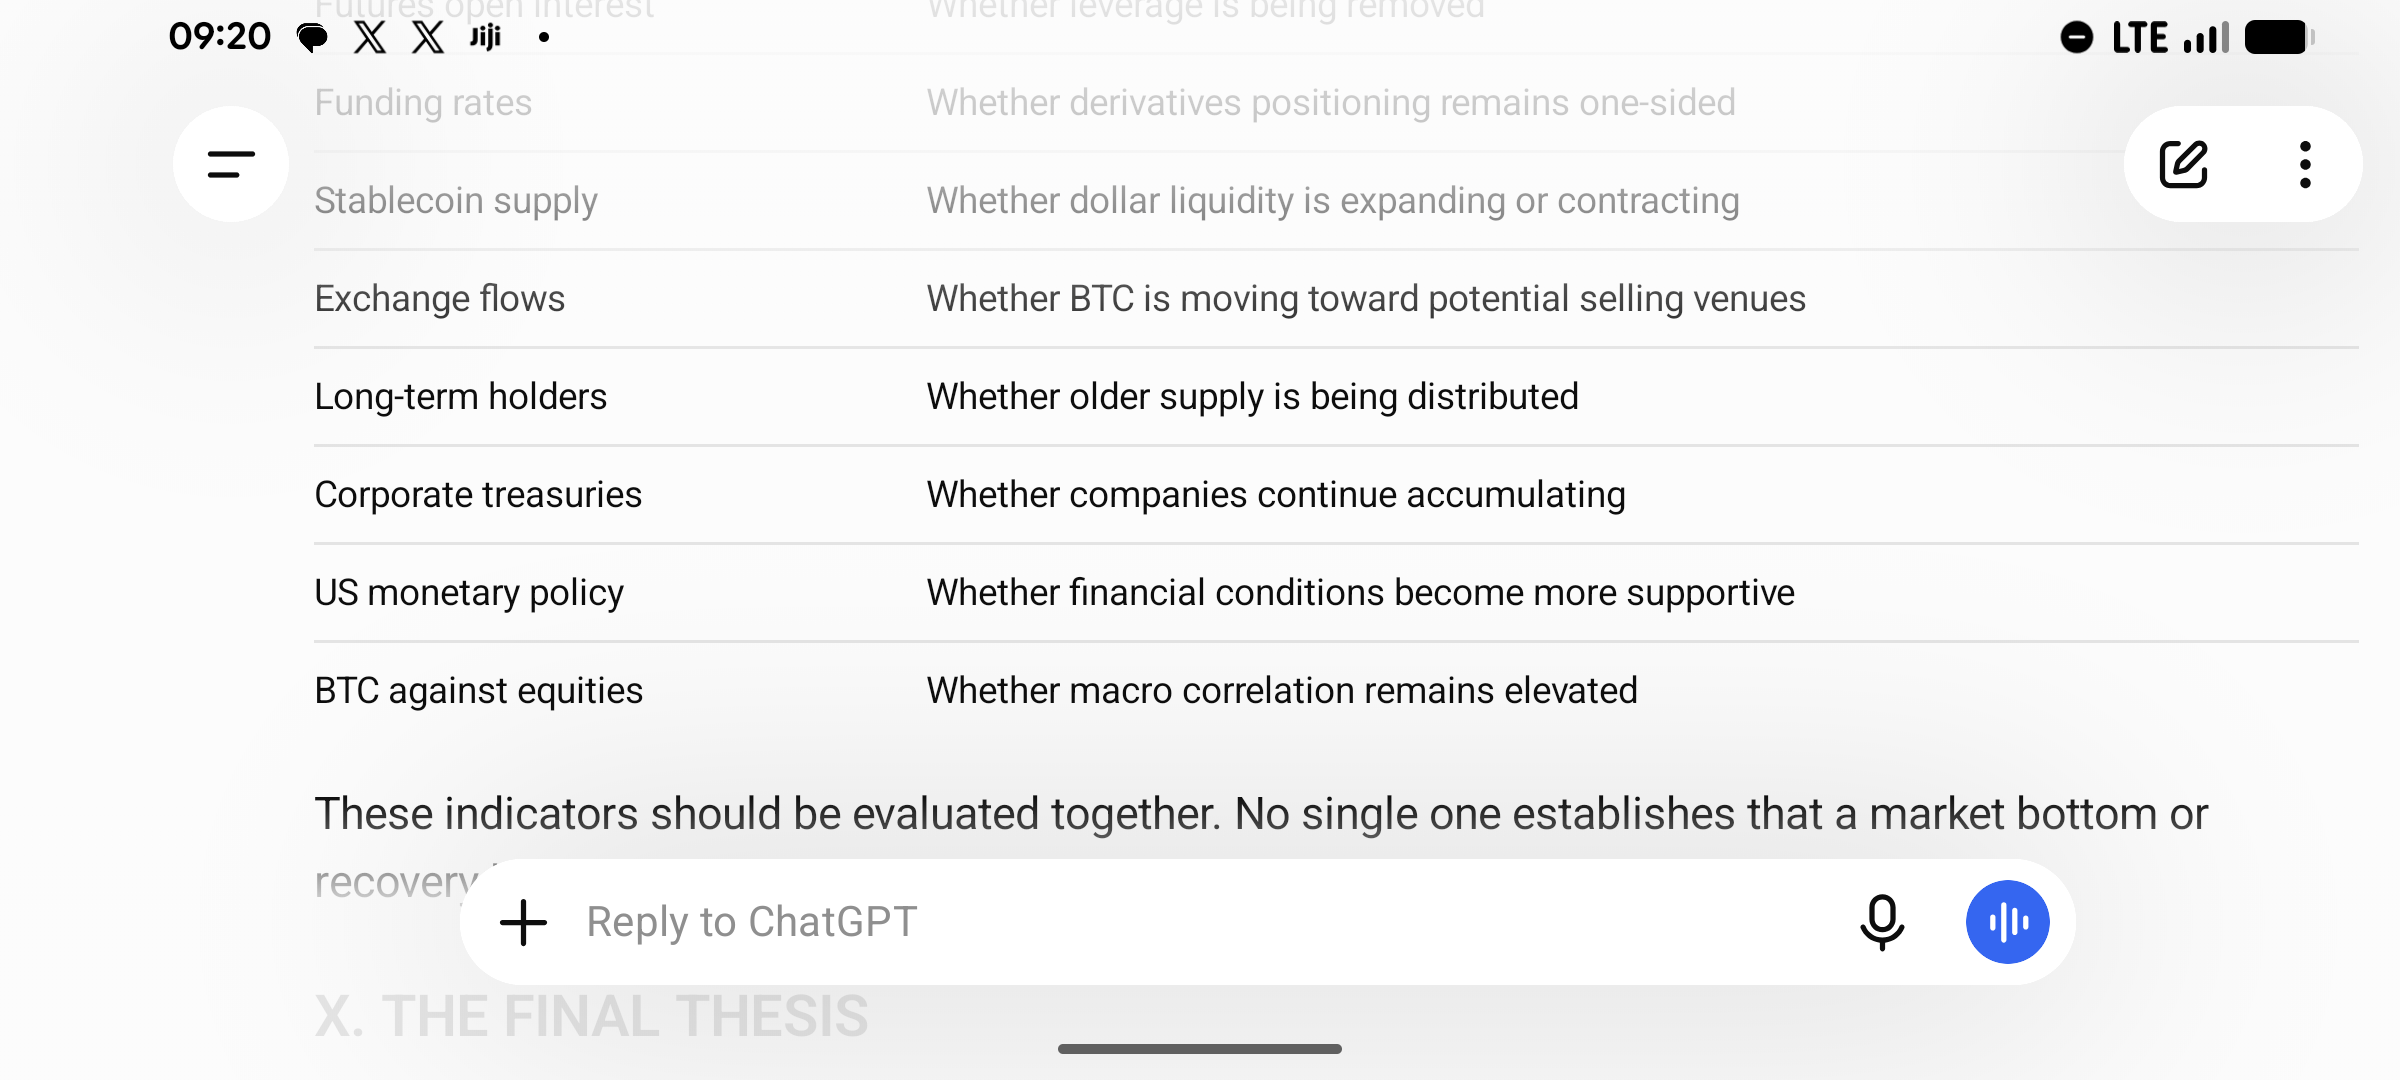
Các chỉ báo này nên được đánh giá cùng nhau. Không có chỉ báo đơn lẻ nào xác nhận rằng đáy thị trường hay sự phục hồi đã đến.
X. LUẬN ĐIỂM CUỐI CÙNG
Đợt giảm hiện tại của Bitcoin xứng đáng được xem xét vượt ra ngoài câu chuyện quen thuộc về chu kỳ bốn năm.
Thị trường năm 2021 được định hình bởi đầu cơ bán lẻ, mức độ tiếp xúc phái sinh gia tăng, thanh khoản thời kỳ đại dịch và một thị trường tổ chức đang nổi lên.
Thị trường năm 2026 hoạt động với một kiến trúc tài chính khác biệt đáng kể. ETF, ngân quỹ doanh nghiệp, stablecoin, lưu ký cho tổ chức và các nền tảng đầu tư truyền thống hiện đóng vai trò lớn hơn nhiều.
Nhưng sự tham gia của tổ chức không khiến Bitcoin miễn nhiễm với các điều kiện tài chính truyền thống. Nếu có, nó đã tạo ra thêm các kênh truyền dẫn giữa thị trường truyền thống và crypto.
Bằng chứng hiện tại cho thấy nhu cầu ETF suy yếu, môi trường tiền tệ thắt chặt hơn so với năm 2021, và một sự đánh giá lại rộng hơn đối với các tài sản rủi ro. Dữ liệu tích lũy của doanh nghiệp và mức độ sở hữu của tổ chức cũng cho thấy vốn không chỉ đang di chuyển theo một hướng.
Vì vậy, tôi sẽ không vội khẳng định rằng chu kỳ bốn năm đã bị vô hiệu hóa hay rằng Bitcoin nhất thiết phải lặp lại thị trường gấu 2021–2022.
Kết luận hữu ích hơn là các mô hình chu kỳ lịch sử vẫn còn phù hợp, nhưng cấu trúc thị trường tạo ra chúng đã tiến hóa.
Bitcoin đã trở nên mang tính tổ chức hơn nhưng không trở nên ít chịu rủi ro thị trường hơn.
Và đó có lẽ là sự khác biệt quan trọng nhất mà nhà giao dịch cần hiểu khi so sánh 2021 với 2026.
Nghiên cứu độc lập. Không phải lời khuyên tài chính. Dữ liệu và điều kiện thị trường được tham chiếu đến ngày 21 tháng 11 năm 2026.
Nguồn tham khảo nghiên cứu và xác minh
[CoinGlass – Dữ liệu giá lịch sử Bitcoin, 2021](https://www.coinglass.com/currencies/BTC/historical-data/2021)
[CoinGlass – Dữ liệu giá lịch sử Bitcoin, 2025–2026](https://www.coinglass.com/currencies/BTC/historical-data/2025).
[Glassnode – The Week Onchain, Tuần 52, 2021](https://research.glassnode.com/the-week-onchain-week-52-2021/).
[Glassnode – The Week Onchain, Tuần 49, 2021](https://research.glassnode.com/week-onchain-week-49-2021/).
[Cục Dự trữ Liên bang – tuyên bố FOMC ngày 3 tháng 11 năm 2021](https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm).
[Cục Dự trữ Liên bang – Chỉ báo kinh tế hiện tại, tháng 11 năm 2026](https://www.federalreserve.gov/).
[Galaxy Research – Nắm giữ Bitcoin ETP của tổ chức đạt mức cao nhất mọi thời đại mới, ngày 19 tháng 11,](https://www.galaxy.com/insights/research/bitcoin-etp-13f-institutional-holdings-q3-2026-wealth-channel-wells-fargo).
[CoinDesk Research – Việc chấp nhận tài sản số của tổ chức, tháng 10 năm 2026](https://www.coindesk.com/research/digital-assets-institutional-adoption-report-october-2026?).
[CoinDesk Research – Tài sản số 2026: Vượt lên trên tiếng ồn](https://www.coindesk.com/research/digital-assets-2026-above-the-noise).
[Reuters – Bitcoin giảm xuống mức thấp nhất trong hai năm, ngày 21 tháng 11 năm 2026](https://www.reuters.com/business/bitcoin-falls-357-56814-2026-11-21/).