
Buffett: Báo cáo kết quả kinh doanh có thể nói dối
Năm 1989, trong thư gửi cổ đông, Buffett đưa ra một khái niệm: lợi nhuận nhìn xuyên thấu.
Nghĩa là gì? Berkshire chỉ ghi nhận cổ tức từ các công ty mà họ đầu tư. Khi mua Coca-Cola, trên sổ sách chỉ xuất hiện khoản cổ tức được chuyển về. Nhưng Buffett nói như vậy là không công bằng. Coca-Cola kiếm được bao nhiêu trong một năm, Berkshire đáng được hưởng phần tương ứng bấy nhiêu. Dù không chuyển về một xu nào, số tiền đó vẫn thuộc về Berkshire.
Không ghi trên sổ sách không có nghĩa là nó không tồn tại.
Ông gọi đó là lợi nhuận nhìn xuyên thấu (look-through earnings). Muốn hiểu một doanh nghiệp, phải nhìn xuyên qua báo cáo tài chính để thấy khả năng kiếm tiền thực sự. Chuẩn mực kế toán là do người khác đặt ra, còn việc kinh doanh là của bạn. Người ta vẽ gì mà bạn cũng tin thì bạn chỉ đang làm thuê cho báo cáo tài chính.
Chiêu này không phải là thủ thuật kế toán, mà là cách nhìn. Báo cáo tài chính là kết quả, không phải nguyên nhân. Một doanh nghiệp thực sự mang lại cho cổ đông những gì sau một năm, báo cáo thường không thể nói rõ. Lợi nhuận giữ lại được đem tái đầu tư hay nằm im trên sổ sách thì giá trị khác nhau một trời một vực. Đó là điều Buffett muốn nhìn thấy.
Lấy một ví dụ thực tế. Coca-Cola giữ lại lợi nhuận trong công ty, tiếp tục đầu tư vào thương hiệu và kênh phân phối để năm sau kiếm được nhiều hơn. Khoản tiền không được chia lại này còn giá trị hơn cổ tức. Nhưng trên báo cáo, nó biến mất. Lợi nhuận nhìn xuyên thấu giúp tìm lại khoản đó.
Tại sao điều này lại quan trọng? Vì đa số nhà đầu tư ra quyết định dựa trên báo cáo tài chính. Báo cáo nói lợi nhuận giảm thì bán; báo cáo nói lợi nhuận tăng thì mua. Nhưng mức giảm trên báo cáo có thể chỉ là do cách hạch toán. Muốn biết khả năng kiếm tiền thực sự của doanh nghiệp, phải tự tính.
Buffett đã tính khoản này suốt hàng chục năm. Cổ phiếu Berkshire nắm giữ không mang lại nhiều cổ tức, nhưng lợi nhuận nhìn xuyên thấu tăng đều qua từng năm. Lợi nhuận trên sổ sách chỉ bình bình, còn khả năng kiếm tiền thực sự đã tăng gấp nhiều lần. Đó là cơ sở giúp ông tự tin nắm giữ lâu dài.
Ông cũng không ngại công khai điều đó. Trong thư gửi cổ đông hằng năm, ông luôn trình bày khoản tính toán này một cách minh bạch. Người hiểu thì tự khắc hiểu, còn người không hiểu thì đi xem báo cáo tài chính. Sự minh bạch này tự nó đã là một cách sàng lọc.
Nguồn gốc của khái niệm này có thể truy về người thầy của ông, Graham. Graham dạy cách nhìn vào tài sản và giá trị thanh lý. Buffett tiến thêm một bước, nhìn vào sức sống của chính doanh nghiệp. Báo cáo tài chính chỉ là điểm khởi đầu, không phải đích đến.
Thương vụ mua Coca-Cola năm 1988 được tính toán theo cách đó. Khi ấy, hệ số giá trên lợi nhuận không hề rẻ, thị trường cho rằng cổ phiếu đắt. Buffett tính xem khoản đầu tư này có thể mang lại bao nhiêu lợi nhuận thực trong mười năm. Câu trả lời khiến ông mạnh tay xuống tiền. Sau này, khoản đầu tư ấy trở thành một trong những khoản nắm giữ sinh lời nhất của Berkshire.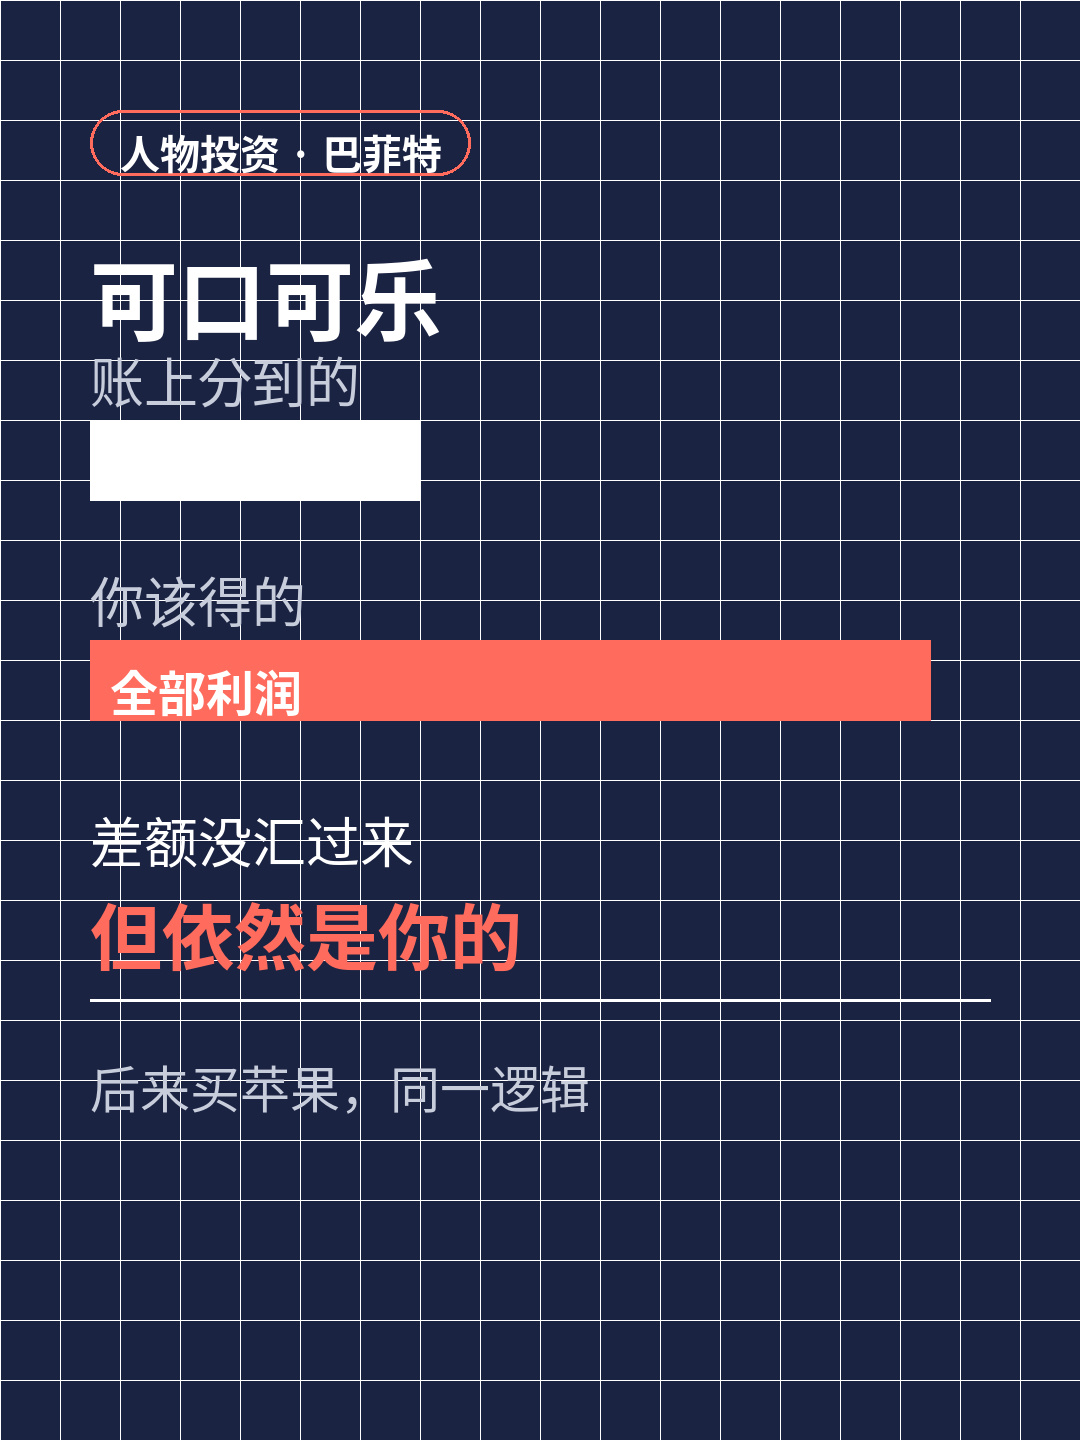
Sau này, khi mua Apple, ông cũng áp dụng cùng một logic. Tiền mặt của Apple chất cao như núi, chương trình mua lại cổ phiếu cũng rất mạnh; phần lợi nhuận Berkshire được hưởng theo tỷ lệ sở hữu dồi dào hơn nhiều so với cổ tức. Thị trường chăm chăm nhìn hệ số giá trên lợi nhuận để xem cổ phiếu có đắt hay không, còn Buffett chú ý đến khoản lợi nhuận chưa được chia lại để xem nó có đáng giá hay không.
Suy cho cùng, đầu tư không phải là nhìn những con số nhảy lên nhảy xuống, mà là hiểu cỗ máy kiếm tiền của một doanh nghiệp vận hành ra sao. Báo cáo tài chính có thể nói dối, nhưng doanh nghiệp thì không.
