

Bitcoin có vẻ đang suy yếu, nhưng đợt bán tháo vẫn chưa trả lời câu hỏi quan trọng nhất: đây là làn sóng thanh lý bắt buộc đang gần chạm điểm kiệt sức trong ngắn hạn, hay là một đợt định giá lại vẫn còn dư địa tiếp diễn?
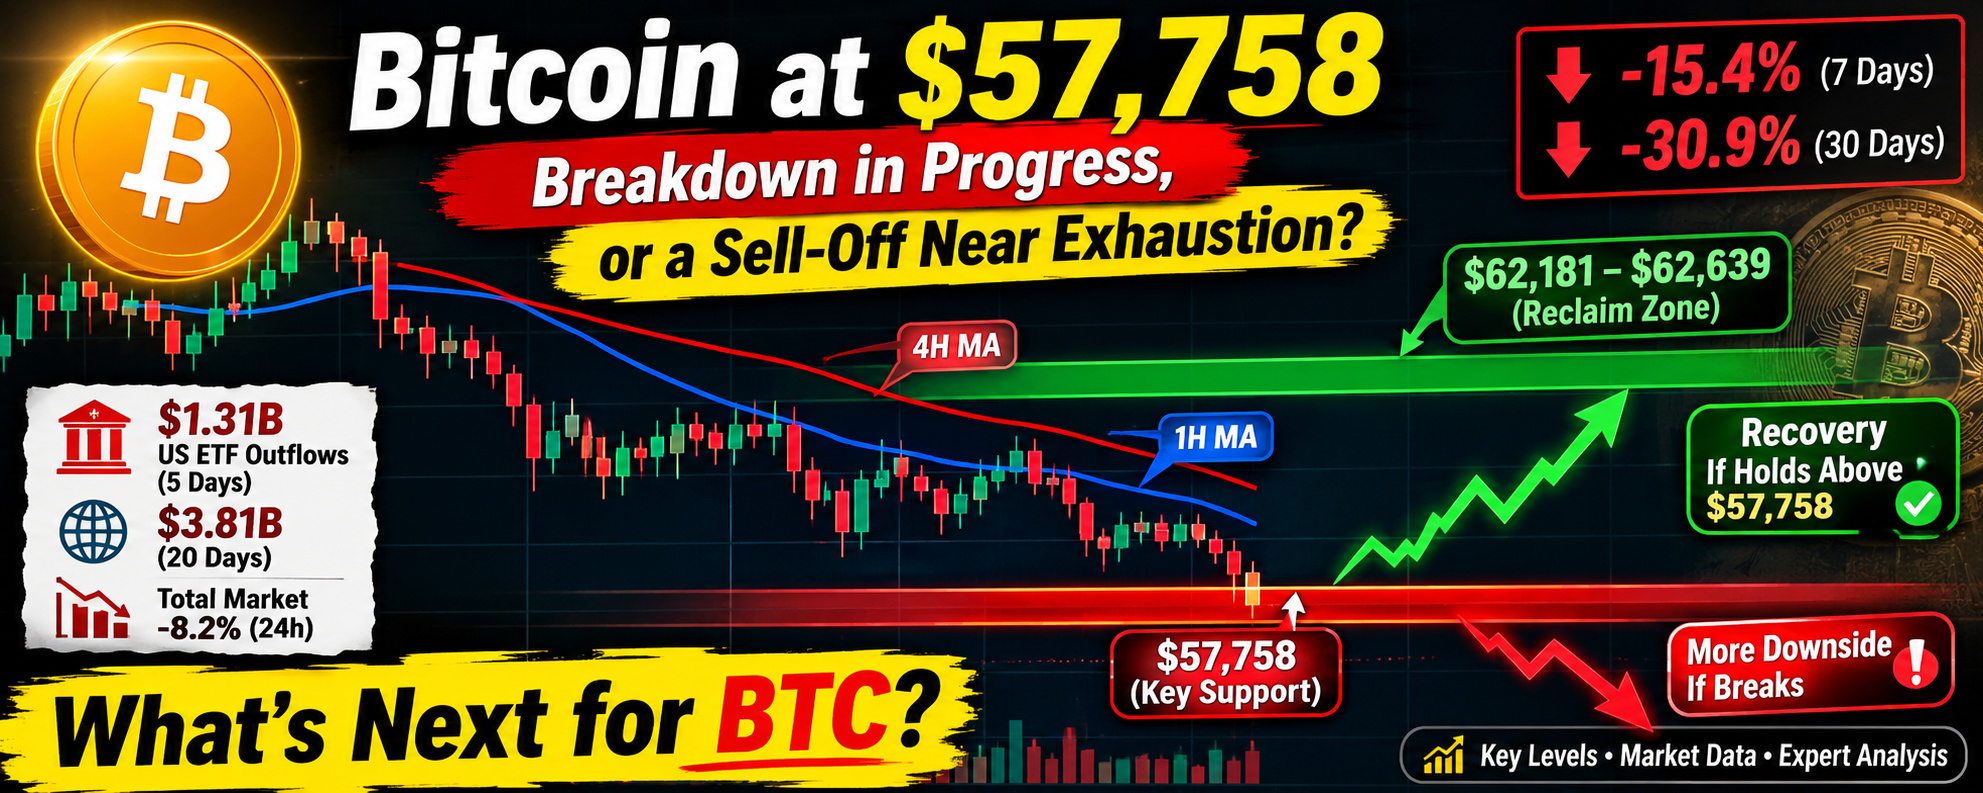
Bức tranh đã được xác minh cho thấy tình hình rất tiêu cực. BTC đang ở quanh mức 58.613 USD, giảm 15,4% trong 7 ngày và 30,9% trong 30 ngày. Giá đã rơi từ vùng đầu 62.000 USD xuống 57.758 USD, trước khi phục hồi nhẹ trong một giờ. Cú bật này chưa cho thấy nhiều bằng chứng về lực cầu: nến giờ gần nhất đã đóng ở mức 58.559 USD, vẫn thấp hơn giá đóng cửa trước đó là 59.474 USD. Giá vẫn nằm dưới các đường trung bình động 1 giờ và 4 giờ, còn xu hướng ngày đang giảm rõ rệt.
Mức kiểm tra gần nhất là $57,758. Đây là đáy gần đây và là mốc hỗ trợ trước mắt rõ ràng nhất, chứ không phải mức sàn chắc chắn. Một nhịp giảm ngắn xuống dưới mức này rồi nhanh chóng lấy lại sẽ khác với việc phá vỡ kéo dài kèm lực bán tiếp diễn. Dữ liệu hiện có không cho thấy các lệnh thanh lý tập trung ở đâu, nên sẽ là sai lầm nếu xem mức này là một “nam châm” thanh lý đã được xác định. Ở phía trên, $62,181–$62,639 là vùng lấy lại mốc quan trọng đầu tiên xét theo diễn biến giá gần đây. Giá quay lại vượt qua vùng này và giữ được sẽ cải thiện bức tranh ngắn hạn; nhưng tự thân điều đó không đảo ngược xu hướng giảm lớn hơn.
Điều gì dường như đang gây áp lực? Lực cản rõ ràng nhất đối với nhu cầu đã được xác nhận là các đợt rút vốn khỏi ETF Bitcoin giao ngay của Mỹ: $1.31B trong 5 ngày, bao gồm $582M vào ngày 19 tháng 11, và $3.81B trong 20 ngày. Diễn biến này trùng với đà giảm giá, nhưng các con số không cho biết việc bán ETF dẫn dắt đà giảm hay xảy ra sau đó. Thị trường nói chung cũng yếu, với tổng giá trị thị trường tiền mã hóa giảm 8.2% trong 24 giờ. Các tin tức gần đây cho rằng nguyên nhân là tâm lý ngại rủi ro của các tổ chức và khả năng dòng vốn luân chuyển sang các khoản đầu tư AI, nhưng dữ liệu giao dịch chưa chứng minh độc lập cho cách giải thích này.
Có những yếu tố đối trọng. Theo các báo cáo, các cố vấn và nền tảng quản lý tài sản nắm giữ lượng ETP Bitcoin kỷ lục trong quý 3, và một báo cáo cho biết các tổ chức đã mua thêm 49,229 BTC trong quý đó. Tuy nhiên, đây là các khoản nắm giữ dài hạn hơn—không phải bằng chứng về việc mua mới trong đợt giảm giá tuần này. Báo cáo về việc các công ty đại chúng bán Bitcoin cũng đáng lo ngại, nhưng số liệu này gộp các đợt bán trong năm 2026 và không xác lập rằng những giao dịch đó gây ra biến động hiện tại. Tương tự, thông tin về giao dịch chuyển 966 BTC từ Kraken sang Abraxas không chứng minh rằng đây là khoản nạp vào sàn hay một vụ bán.
Thị trường phái sinh có vẻ giống một tín hiệu cảnh báo hơn là tín hiệu ngược xu hướng rõ ràng. Mức phí funding trên các thị trường hợp đồng vĩnh cửu lớn gần như đi ngang, ở mức bình quân gia quyền −0.001% mỗi 8 giờ. Phe bán khống chỉ trả cho phe mua dài hạn nhiều hơn một chút. Khối lượng hợp đồng mở trên OKX giảm 15.5% trong 7 ngày, cho thấy đòn bẩy trên sàn này đã giảm; điều đó không chứng minh thị trường nói chung đã xảy ra một đợt thanh lý đòn bẩy ồ ạt. Số tài khoản OKX nghiêng về vị thế mua dài hạn, nhưng tỷ lệ tài khoản không cho biết quy mô vị thế hay chứng minh rằng các vị thế mua đó dễ bị tổn thương. Tổng thanh lý trên toàn thị trường tiền mã hóa được báo cáo ở mức khoảng $1.5B trong 24 giờ, nhưng chưa rõ phần của BTC, tỷ lệ vị thế mua/bán bị thanh lý và các mức giá liên quan. Chúng ta không có dữ liệu CVD giao ngay hay mất cân bằng sổ lệnh đáng tin cậy để xác định liệu người mua chủ động có đang hấp thụ nguồn cung hay không.
Theo tôi, luận điểm giảm giá vẫn có bằng chứng mạnh hơn: đáy thấp hơn, nỗ lực lấy lại mốc ngắn hạn yếu, dòng vốn ETF tiếp tục chảy ra và bối cảnh chung nghiêng về né tránh rủi ro. Nhưng các chỉ báo quá bán—RSI ngày ở mức 17.1—cùng nỗi sợ cực độ vẫn để ngỏ khả năng xuất hiện một nhịp hồi giảm áp lực mạnh. Quá bán là một trạng thái, không phải tín hiệu đảo chiều. Luận điểm tăng giá sẽ đáng tin hơn nếu BTC trụ vững trên $57,758, lấy lại vùng $62,181–$62,639, đồng thời nhu cầu giao ngay và dòng vốn ETF cải thiện. Việc mất đáy một cách bền vững, nhất là khi dòng vốn tiếp tục chảy ra, sẽ cho thấy phe bán vẫn kiểm soát diễn biến giá.
Vấn đề chưa được giải đáp là lực bán đang được hấp thụ hay chỉ tạm ngừng. Các đợt rút vốn khỏi ETF có tiếp diễn không? Khối lượng hợp đồng mở có giảm trên nhiều sàn, hay bắt đầu tăng khi giá đi xuống? Và liệu người mua có thể bảo vệ đáy bằng nhu cầu giao ngay thực sự thay vì một nhịp hồi tạm thời do phe bán khống đóng vị thế? Những câu trả lời đó quan trọng hơn bất kỳ chỉ báo quá bán đơn lẻ nào.
