


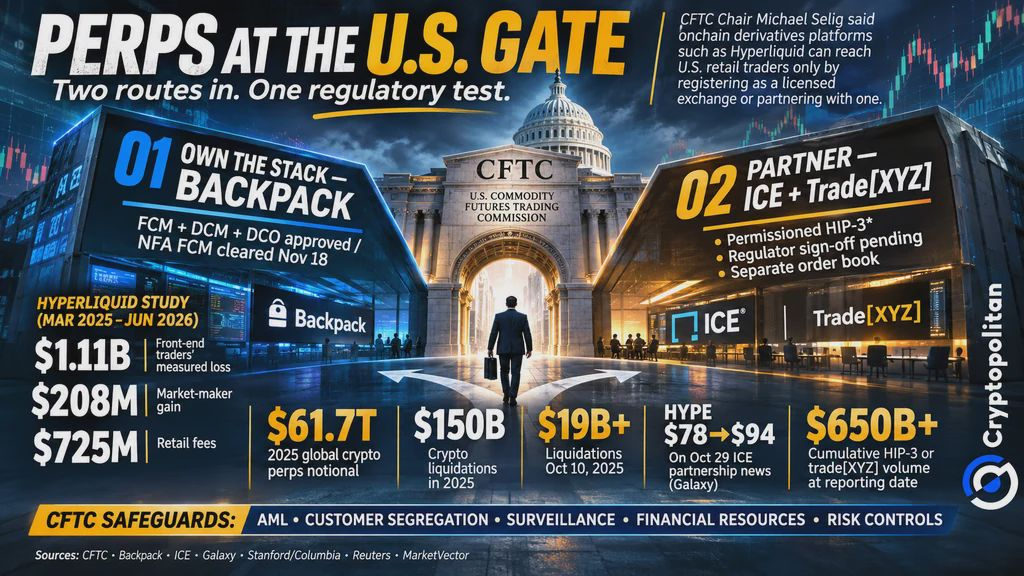
Chủ tịch CFTC Michael Selig cho biết các nền tảng phái sinh tiền mã hóa như Hyperliquid có hai con đường để tiếp cận thị trường bán lẻ Mỹ.
Các lựa chọn là xin giấy phép sàn giao dịch riêng hoặc hợp tác với một đơn vị đã được cấp phép. Cả hai con đường đều đòi hỏi tuân thủ các quy định về phái sinh của Mỹ, bao gồm những biện pháp bảo vệ nhà đầu tư. Hyperliquid vẫn chưa được chấp thuận phục vụ các nhà giao dịch bán lẻ tại Mỹ.
Hai cánh cửa để vào thị trường Mỹ
Tại Diễn đàn Crypto ở Điện Capitol hôm thứ Năm, Selig nêu ra hai con đường để các nền tảng giao dịch on-chain gia nhập thị trường Mỹ. Theo các bài đưa tin, họ có thể xin giấy phép sàn giao dịch riêng hoặc hợp tác với một sàn đã được cấp phép.
Tuy nhiên, trong bất kỳ trường hợp nào, các lộ trình này cũng không có nghĩa là các nền tảng sẽ không tuân thủ những quy định hiện hành.
Trong tuyên bố công bố ngày 16 tháng 11, Selig nêu rõ các yêu cầu pháp lý liên quan đến chống rửa tiền, bảo vệ khách hàng và phân tách quỹ, giám sát thị trường, nguồn lực tài chính và quản lý rủi ro.
CFTC đã mở đường cho hợp đồng tương lai vĩnh cửu thông qua chính sách hồi tháng 5, cho phép xem xét từng trường hợp cụ thể. Cơ quan này cũng đã phê duyệt một hợp đồng tương lai vĩnh cửu gắn với bitcoin.
Mô hình toàn diện của Backpack so với địa điểm giao dịch dự kiến của ICE
Backpack đang chọn con đường xin giấy phép sàn giao dịch. Công ty đã nhận được ba giấy phép: thương nhân hoa hồng hợp đồng tương lai (FCM), thị trường hợp đồng được chỉ định (DCM) và tổ chức thanh toán bù trừ phái sinh (DCO).
Backpack được phê duyệt FCM vào ngày 18 tháng 11, hai ngày sau các giấy phép còn lại. Backpack dự định kết nối các nhà giao dịch Mỹ với thanh khoản toàn cầu thông qua một sổ lệnh duy nhất, dù chưa có xác nhận rằng hoạt động giao dịch đã bắt đầu.
Trong khi đó, Intercontinental Exchange (ICE) đã chọn con đường hợp tác. Theo thỏa thuận hợp tác với Trade[XYZ], công ty dự định ra mắt một địa điểm giao dịch mới tại Mỹ.
Nền tảng này yêu cầu xác minh danh tính và sử dụng phiên bản có cấp quyền của công nghệ HIP-3 của Hyperliquid. Tuy nhiên, theo Galaxy Research, dự án vẫn cần được cơ quan quản lý phê duyệt.
Theo Cryptopolitan, tỷ phú Stan Druckenmiller đã đầu tư vào Trade[XYZ], phản ánh sự quan tâm ngày càng tăng của Phố Wall đối với các sản phẩm phái sinh dựa trên blockchain.
Sau thông báo ngày 29 tháng 10 về quan hệ hợp tác giữa ICE và Trade[XYZ], giá token HYPE của Hyperliquid đã tăng từ 78 USD lên 94 USD.
Sổ lệnh riêng biệt và câu hỏi về thanh khoản
Địa điểm giao dịch ICE đề xuất tại Mỹ dự kiến hoạt động độc lập với các thị trường hiện tại của Hyperliquid. Theo Galaxy Research, các thị trường HIP-3 của Trade[XYZ] đã xử lý khối lượng giao dịch hơn 650 tỷ USD. Tuy nhiên, địa điểm giao dịch dự kiến tại Mỹ sẽ cần tự xây dựng nhóm người mua và người bán của riêng mình.
Các thị trường riêng biệt có thể gây ra vấn đề khi giá biến động đột ngột, đặc biệt là vào cuối tuần. Giá ở hai địa điểm giao dịch có thể khác nhau, khiến nhà giao dịch khó quản lý rủi ro hơn.
Những tác động này không chỉ giới hạn ở tiền mã hóa. Nghiên cứu của Talos cho thấy hợp đồng vĩnh cửu đang mở rộng sang cổ phiếu, hàng hóa và chỉ số chứng khoán.
 Chủ tịch CFTC Selig đặt ra quy định cho Hyperliquid gia nhập thị trường Mỹ khi Phố Wall cảnh báo về hợp đồng vĩnh cửu
Vì sao Phố Wall phản đối việc xếp chúng vào loại hợp đồng tương lai
Nỗ lực đưa hợp đồng tương lai vĩnh cửu vào Mỹ đã châm ngòi cho cuộc chiến pháp lý về cách quản lý chúng. Theo một bài báo của Reuters, CME Group cùng một tổ chức liên kết với Cboe Global Markets và Citadel Securities đã đưa khiếu nại của họ đối với CFTC ra tòa.
Không giống hợp đồng tương lai truyền thống, hợp đồng vĩnh cửu không có ngày đáo hạn và sử dụng các khoản thanh toán funding định kỳ. Những người chỉ trích cho rằng các đặc điểm này khiến chúng giống hợp đồng hoán đổi hơn, vốn phải tuân theo các yêu cầu pháp lý khác. Họ cảnh báo rằng việc xem hợp đồng vĩnh cửu là hợp đồng tương lai có thể làm suy yếu các biện pháp bảo vệ trước tình trạng đòn bẩy quá mức và rủi ro đối tác.
Selig không đồng tình. Ông cho rằng các khoản thanh toán funding tương tự như việc điều chỉnh ký quỹ trong hợp đồng tương lai truyền thống. Tranh chấp pháp lý này có thể quyết định cách các cơ quan quản lý Mỹ giám sát cả hợp đồng vĩnh cửu gắn với tiền mã hóa lẫn cổ phiếu.
Ai thực sự thua lỗ khi giao dịch hợp đồng vĩnh cửu
Dữ liệu giao dịch đã cho thấy những rủi ro này. Một nghiên cứu của Stanford và Columbia đã xem xét mười hợp đồng trên Hyperliquid trong giai đoạn từ tháng 3 năm 2025 đến tháng 6 năm 2026. Những nhà giao dịch sử dụng giao diện người dùng của nền tảng, phần lớn được xem là nhà đầu tư cá nhân, ước tính đã lỗ 1,11 tỷ USD. Các nhà tạo lập thị trường thu được 208 triệu USD, trong khi phí giao dịch chiếm 725 triệu USD trong khoản lỗ của nhóm nhà đầu tư cá nhân.
Các nhà nghiên cứu đo lường hiệu quả giao dịch bằng mức giá hai giờ sau mỗi giao dịch. Những con số này không thể hiện tổng mức lỗ thực tế của các nhà đầu tư cá nhân.
Thị trường rộng lớn hơn cũng đối mặt với những rủi ro tương tự. Nghiên cứu dẫn số liệu khối lượng giao dịch hợp đồng vĩnh cửu tiền mã hóa toàn cầu đạt 61,7 nghìn tỷ USD trong năm 2025 và gần 150 tỷ USD giá trị thanh lý được báo cáo. Riêng ngày 10 tháng 10 năm 2025, con số này vượt 19 tỷ USD.
Một phân tích của BIS cũng nhấn mạnh các rủi ro tín dụng và thanh khoản. Đưa hoạt động giao dịch ở nước ngoài vào phạm vi giám sát của Mỹ có thể tăng cường bảo vệ nhà đầu tư. Tuy nhiên, việc duy trì các địa điểm giao dịch tách biệt có thể phân tán thanh khoản và làm tăng chi phí cho nhà môi giới lẫn nhà đầu tư.
Nếu bạn đang đọc bài này, bạn đã đi trước một bước. Hãy tiếp tục dẫn đầu cùng bản tin của chúng tôi.