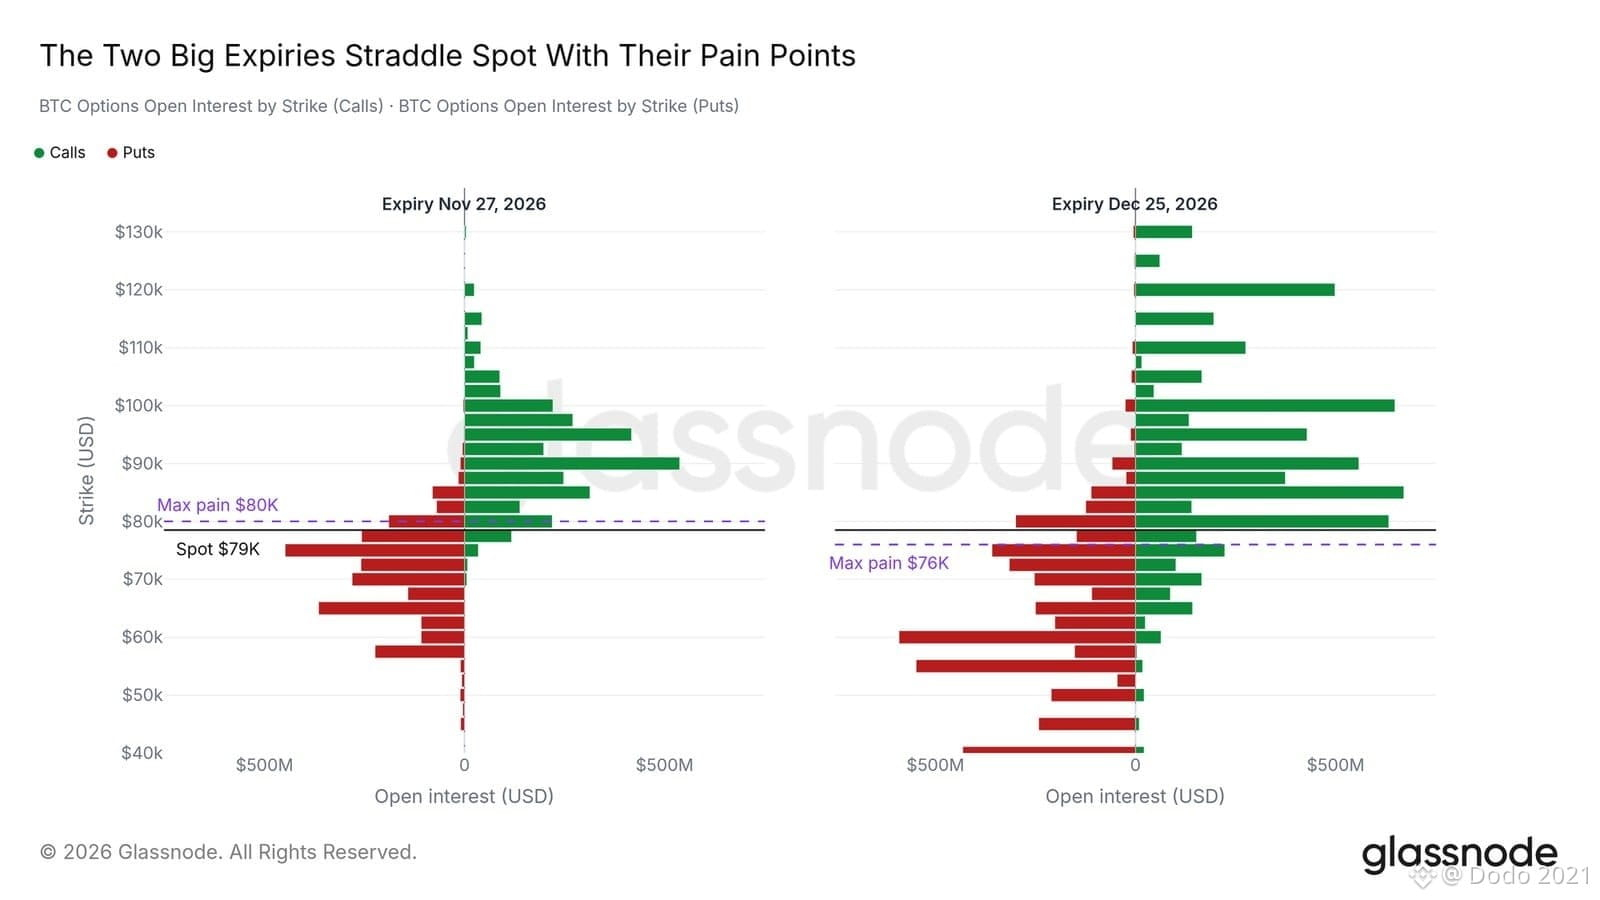
Hai kỳ đáo hạn quyền chọn lớn nhất sắp tới — vào ngày 27 tháng 11 và 25 tháng 12 — lần lượt có US$ 5,7 tỷ và US$ 12,5 tỷ hợp đồng mở (*open interest*). Các mức "đau tối đa" (*max pain*) — mức giá mà tại đó phần lớn quyền chọn đang mở hết hạn mà không có giá trị — là US$ 80 nghìn và US$ 76 nghìn, nằm ở hai phía của giá giao ngay (*spot*); do đó, thị trường quyền chọn không tạo áp lực rõ rệt theo hướng nào.
Xét tất cả các kỳ đáo hạn, nhà đầu tư nắm giữ khoảng US$ 18 tỷ quyền chọn mua (*calls*) so với US$ 13 tỷ quyền chọn bán (*puts*). Các vị thế mua lớn nhất trong tháng 12 tập trung ở các mức US$ 80 nghìn, US$ 90 nghìn, US$ 100 nghìn và US$ 120 nghìn, trong khi các vị thế bán lớn nhất nằm ở mức US$ 60 nghìn trở xuống, đóng vai trò như biện pháp bảo vệ trước một đợt giảm mạnh. Điều này cho thấy các vị thế đang hướng đến khả năng tăng giá vào cuối năm. Đáng lưu ý, khối lượng hợp đồng mở không cho biết ai mua và ai bán: một phần quyền chọn mua đang mở có thể đã được chính người nắm giữ bán ra để thu phí quyền chọn; vì vậy, không phải mọi quyền chọn mua đều nhất thiết thể hiện kỳ vọng giá tăng.
Xét tất cả các kỳ đáo hạn, nhà đầu tư nắm giữ khoảng US$ 18 tỷ quyền chọn mua (*calls*) so với US$ 13 tỷ quyền chọn bán (*puts*). Các vị thế mua lớn nhất trong tháng 12 tập trung ở các mức US$ 80 nghìn, US$ 90 nghìn, US$ 100 nghìn và US$ 120 nghìn, trong khi các vị thế bán lớn nhất nằm ở mức US$ 60 nghìn trở xuống, đóng vai trò như biện pháp bảo vệ trước một đợt giảm mạnh. Điều này cho thấy các vị thế đang hướng đến khả năng tăng giá vào cuối năm. Đáng lưu ý, khối lượng hợp đồng mở không cho biết ai mua và ai bán: một phần quyền chọn mua đang mở có thể đã được chính người nắm giữ bán ra để thu phí quyền chọn; vì vậy, không phải mọi quyền chọn mua đều nhất thiết thể hiện kỳ vọng giá tăng.