

Nếu bạn phát triển sản phẩm AI, điều hành doanh nghiệp SaaS hoặc đầu tư vào toàn bộ chuỗi cung ứng AI, màn chào sàn Nasdaq hôm nay của Anthropic đáng để bạn quan tâm hơn là chỉ liếc qua giá mở cửa. Phần trong bản cáo bạch đáng để bạn dành thời gian đọc là danh sách các hợp đồng năng lực điện toán.
Hãy bắt đầu với những gì ai cũng thấy. Cổ phiếu được định giá ở mức 83 USD vào ngày 18 tháng 11, cao hơn mức 70–78 USD trước đó. Công ty và các nhà đồng sáng lập đã bán 980 triệu cổ phiếu, thu về tổng cộng 81,34 tỷ USD, được đưa tin rộng rãi là đợt IPO lớn nhất từ trước đến nay. Cùng với đó là đợt phát hành riêng lẻ trị giá 26,0 tỷ USD, được bảy công ty mua vào: Google, NVIDIA, AMD, Broadcom, Micron, Microsoft và TSMC. Hôm nay, cổ phiếu mở cửa ở mức 111,50 USD, cao hơn 34% so với giá chào bán.
Xét về sản phẩm, những gì nhiều người dùng Claude hằng ngày cảm nhận được cũng thể hiện rõ qua các con số. Doanh thu quý III năm 2026 là 17,0 tỷ đô la, tăng 1.127% so với cùng kỳ năm trước. Số khách hàng chi hơn 100.000 đô la mỗi năm tăng từ hơn 950 một chút lên hơn 11.900 trong vòng 12 tháng. Tỷ lệ giữ chân doanh thu thuần vào khoảng 900%: theo định nghĩa trong bản cáo bạch, các khách hàng doanh nghiệp đã sử dụng dịch vụ từ một năm trước tạo ra doanh thu trong quý III năm nay cao gấp khoảng chín lần so với cùng kỳ năm ngoái (không tính thuê bao cá nhân).
Bản cáo bạch cũng đưa ra một con số khác. Anthropic đã ký các cam kết về năng lực tính toán và cơ sở hạ tầng trị giá khoảng 900,9 tỷ đô la, hơn 13 lần doanh thu quý III quy đổi theo năm.
Tiếp theo, hãy xem các hợp đồng đó được ký với ai. Trong tổng số 900,9 tỷ đô la, các hợp đồng liên quan đến Google, Amazon, Microsoft và Broadcom cộng lại khoảng 439,7 tỷ đô la, gần một nửa. Cả bốn công ty đều là cổ đông hoặc bên cho vay của Anthropic.
Trước hết, một cách hiểu sai: 90% khoản lỗ 104 tỷ đô la đến từ việc mức định giá tăng lên
Trong chín tháng đầu năm 2026, Anthropic lỗ ròng 104,0 tỷ đô la. Con số này đã lan truyền trên mạng xã hội, thường được diễn giải là “doanh thu 33 tỷ đô la, lỗ 104 tỷ đô la, bán càng nhiều thì lỗ càng lớn”.
Nếu tách riêng từng khoản mục trong báo cáo thu nhập, kết luận lại hoàn toàn khác:
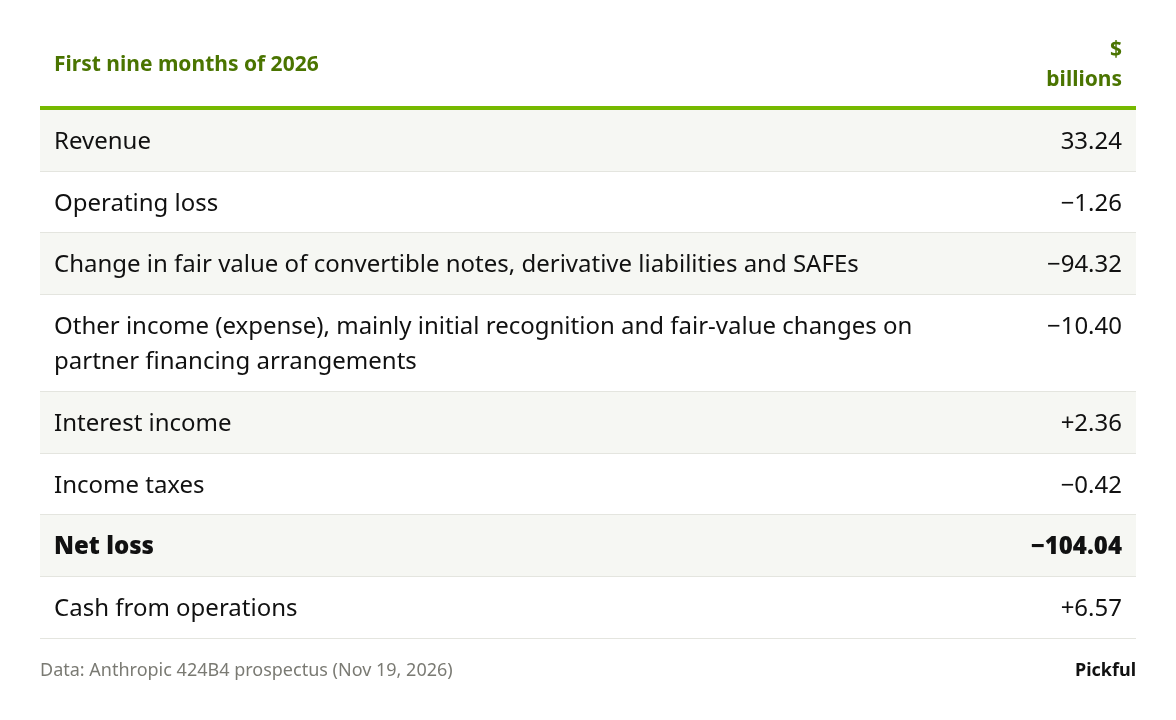
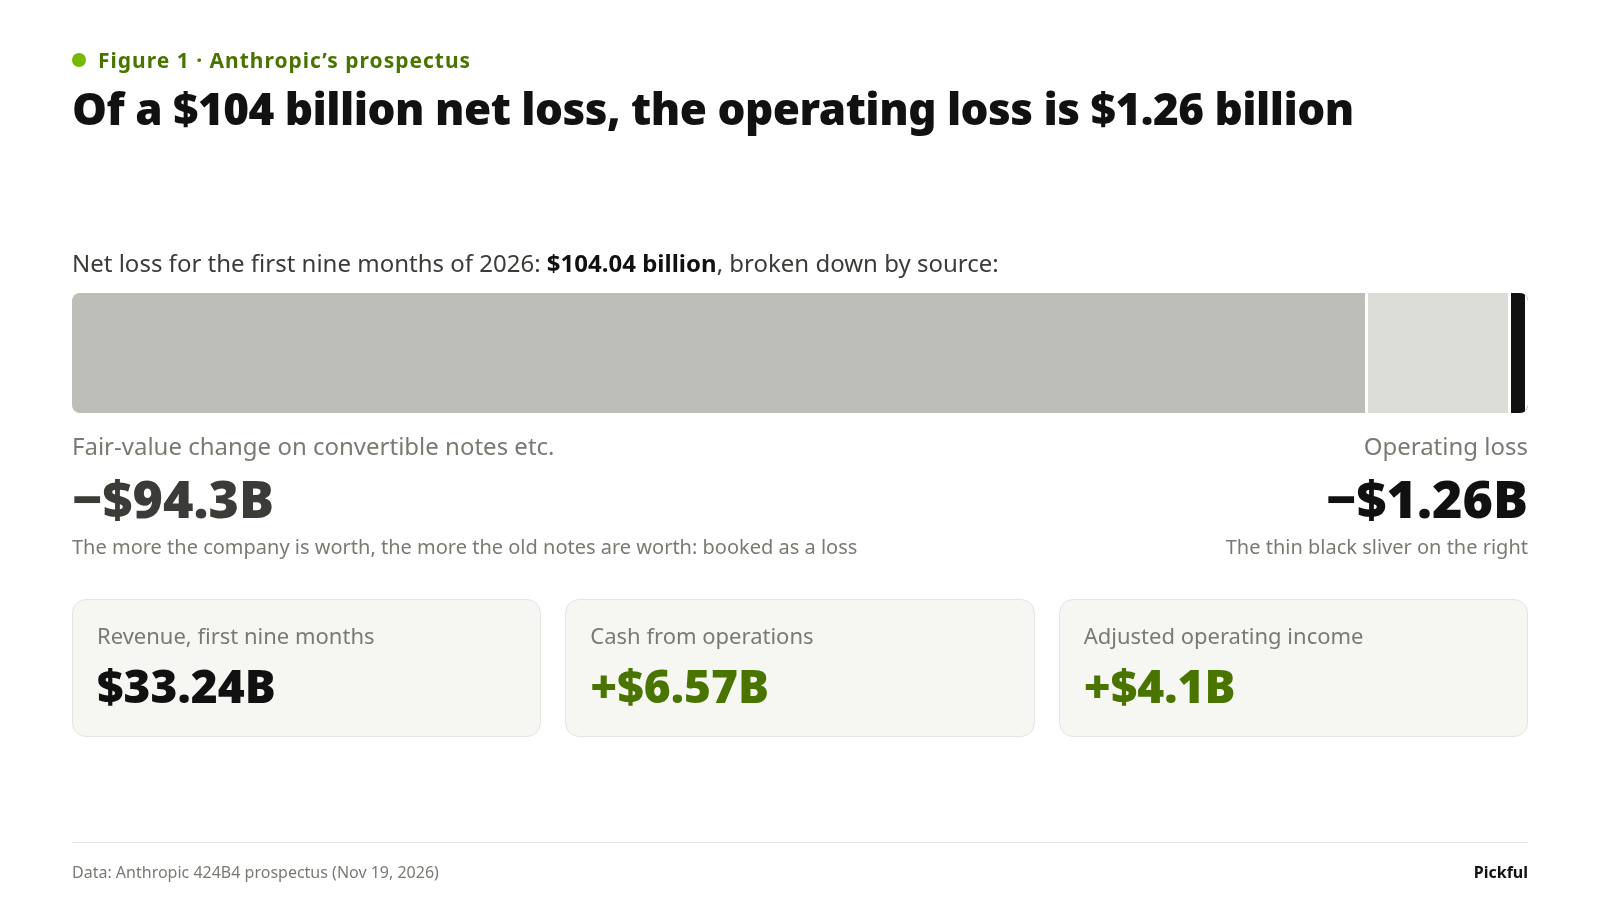
Hình 1: Trong khoản lỗ ròng 104 tỷ đô la, lỗ hoạt động là 1,26 tỷ đô la
Khoản thay đổi giá trị hợp lý 94,3 tỷ đô la đến từ các trái phiếu chuyển đổi phát hành trong những năm trước. Đây là khoản mục dễ bị hiểu sai nhất trong toàn bộ báo cáo thu nhập, vì vậy hãy lấy Amazon làm ví dụ.
Diễn biến là như sau: Amazon cho Anthropic vay tiền và sau đó có thể chuyển khoản vay thành cổ phiếu. Trong năm 2023 và 2024, Amazon cho Anthropic vay tiền và nhận các giấy nhận nợ chuyển đổi thay vì giấy nợ thông thường. Các khoản này không tính lãi và đáo hạn vào năm 2034–2035. Điều khoản then chốt là quyền chuyển đổi: Amazon có thể đổi tiền gốc lấy cổ phiếu Anthropic với mức giá cố định, 2,09 đô la/cổ phiếu đối với trái phiếu năm 2023 và 5,05 đô la/cổ phiếu đối với trái phiếu năm 2024. Không có tài sản nào được đem thế chấp, và đây không phải vốn cổ phần sau này chuyển thành nợ. Khoản vay có trước; cổ phiếu sẽ đến sau.
Giá trị của giấy nhận nợ phụ thuộc vào giá trị của Anthropic. Tiền gốc chưa chuyển đổi là 6,2 tỷ đô la. Nếu bỏ qua giới hạn sở hữu, khoản này sẽ chuyển thành khoảng 1,84 tỷ cổ phiếu. Giá chào bán 83 đô la cao gấp 16 đến 40 lần giá chuyển đổi, khiến số cổ phiếu đó trị giá khoảng 152,8 tỷ đô la theo giá chào bán. Amazon sẽ không đòi lại 6,2 tỷ đô la bằng tiền mặt. Họ sẽ chuyển đổi khoản vay.
Vì sao khoản này được ghi nhận là lỗ. Theo quy tắc kế toán, các trái phiếu này được ghi nhận là nợ phải trả theo giá trị hợp lý và được định giá lại mỗi kỳ. Khi mức định giá của công ty tăng, khoản nợ phải trả cũng tăng theo và phần tăng được ghi nhận là khoản lỗ. Bản cáo bạch nói rõ: các thay đổi “chủ yếu xuất phát từ việc giá trị hợp lý của các giấy nhận nợ chuyển đổi đang lưu hành tăng lên do định giá doanh nghiệp của chúng tôi tăng”. Đó là nguồn gốc của khoản 94,3 tỷ đô la trong chín tháng. Con số ghi sổ được tính từ mô hình định giá theo từng kỳ và không bằng 152,8 tỷ đô la trừ 6,2 tỷ đô la, nhưng biến động theo cùng chiều: định giá tăng càng nhanh thì khoản “lỗ” này càng lớn.
Ai thực sự gánh khoản lỗ này? Anthropic không mất tiền mặt; dòng tiền hoạt động trong chín tháng dương 6,57 tỷ đô la. Các cổ đông khác mới là người gánh chịu. Amazon nhận cổ phiếu với giá từ 2 đến 5 đô la/cổ phiếu, số lượng cổ phiếu tăng lên và tỷ lệ sở hữu của mọi người khác giảm xuống. Có một giới hạn: sau khi chuyển đổi, Amazon không thể nắm giữ quá 12% vốn hóa theo định nghĩa của bản cáo bạch; phần vượt quá được chuyển sang các quý sau. Đó là lý do khoảng 1,55 tỷ cổ phiếu vẫn chưa được chuyển đổi vào thời điểm IPO.
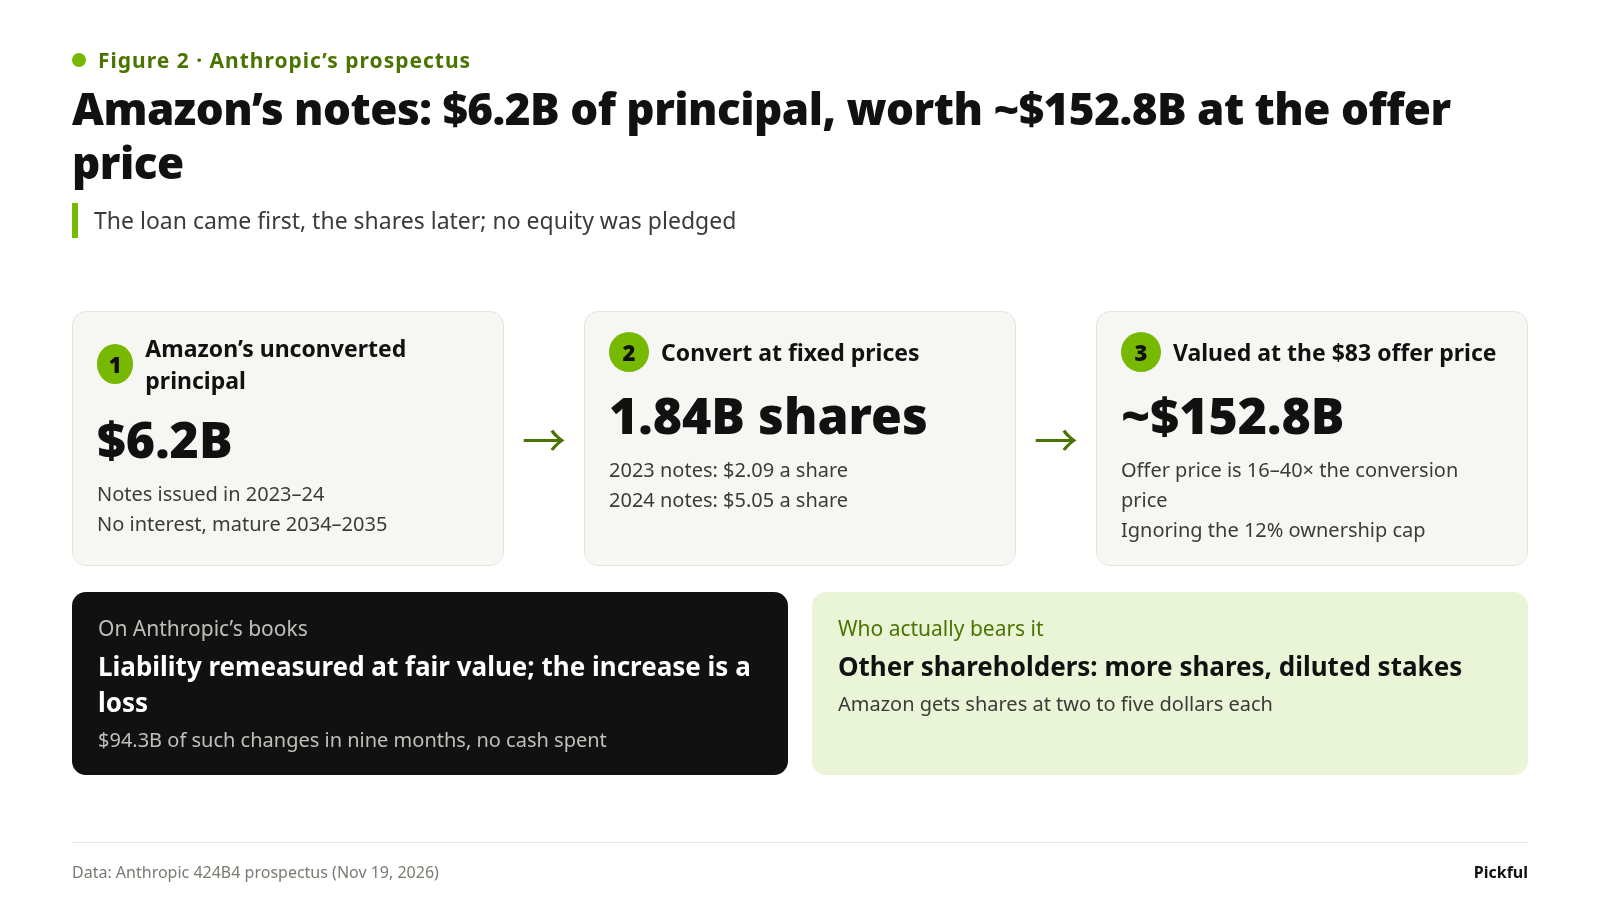
Hình 2: Trái phiếu chuyển đổi của Amazon: 6,2 tỷ đô la tiền gốc, trị giá khoảng 152,8 tỷ đô la theo giá chào bán
Nói cách khác, khoản 94,3 tỷ đô la trên báo cáo thu nhập một mặt phản ánh mức định giá Anthropic tăng rất nhanh, mặt khác cho thấy các nhà đầu tư ban đầu chốt lời theo mức giá cũ, với chi phí được phân bổ cho các cổ đông khác.
Vì vậy, khoản mục quan trọng là hoạt động kinh doanh. Trong chín tháng, lỗ hoạt động là 1,26 tỷ đô la, còn thu nhập hoạt động điều chỉnh — loại trừ thù lao bằng cổ phiếu và một số khoản mục khác — là 4,1 tỷ đô la. Chi phí tính toán và cơ sở hạ tầng là 18,8 tỷ đô la, bằng 57% doanh thu. Một năm trước, tỷ lệ tương ứng là 172%: công ty chi tiêu nhiều hơn số tiền kiếm được.
Hiệu quả kinh tế trên mỗi đơn vị của Claude đang cải thiện. Câu hỏi nằm sâu hơn một lớp: để duy trì đà tăng trưởng này, Anthropic đã ký bao nhiêu hợp đồng và với những ai?
900,9 tỷ đô la cam kết về năng lực tính toán, và các đối tác là ai
Bản cáo bạch đưa tổng số lên khoảng 900,9 tỷ đô la, gần như toàn bộ là các cam kết về năng lực tính toán và cơ sở hạ tầng. Khoảng 451,6 tỷ đô la đến hạn trước cuối năm 2030; phần lớn còn lại đến hạn từ năm 2031 đến 2045. Khoảng 70,7 tỷ đô la đến hạn trong 12 tháng tính từ ngày 30 tháng 9, gần bằng doanh thu quý III quy đổi theo năm là 68 tỷ đô la.
Đó chưa phải tất cả. Một nhóm hợp đồng khác không quy định số tiền cố định, và bản cáo bạch ước tính các khoản thanh toán bổ sung theo những hợp đồng này vào khoảng 150–175 tỷ đô la, nằm ngoài con số 900,9 tỷ đô la.
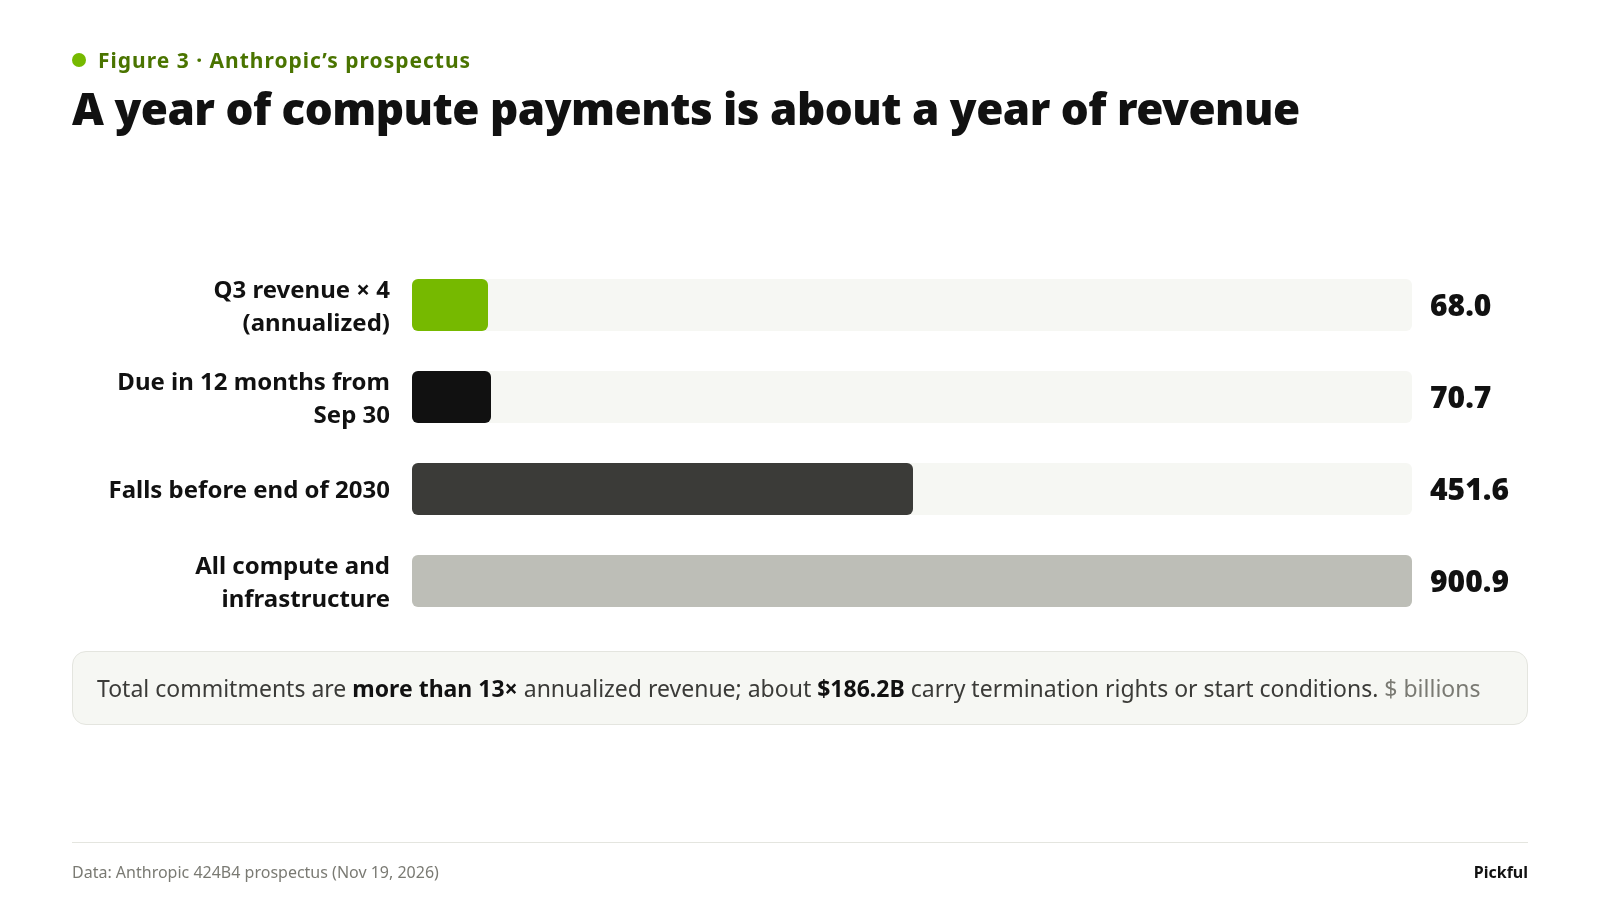
Hình 3: Chi phí tính toán trong một năm tương đương doanh thu trong khoảng một năm
Các hợp đồng chính được nêu trong bản cáo bạch:
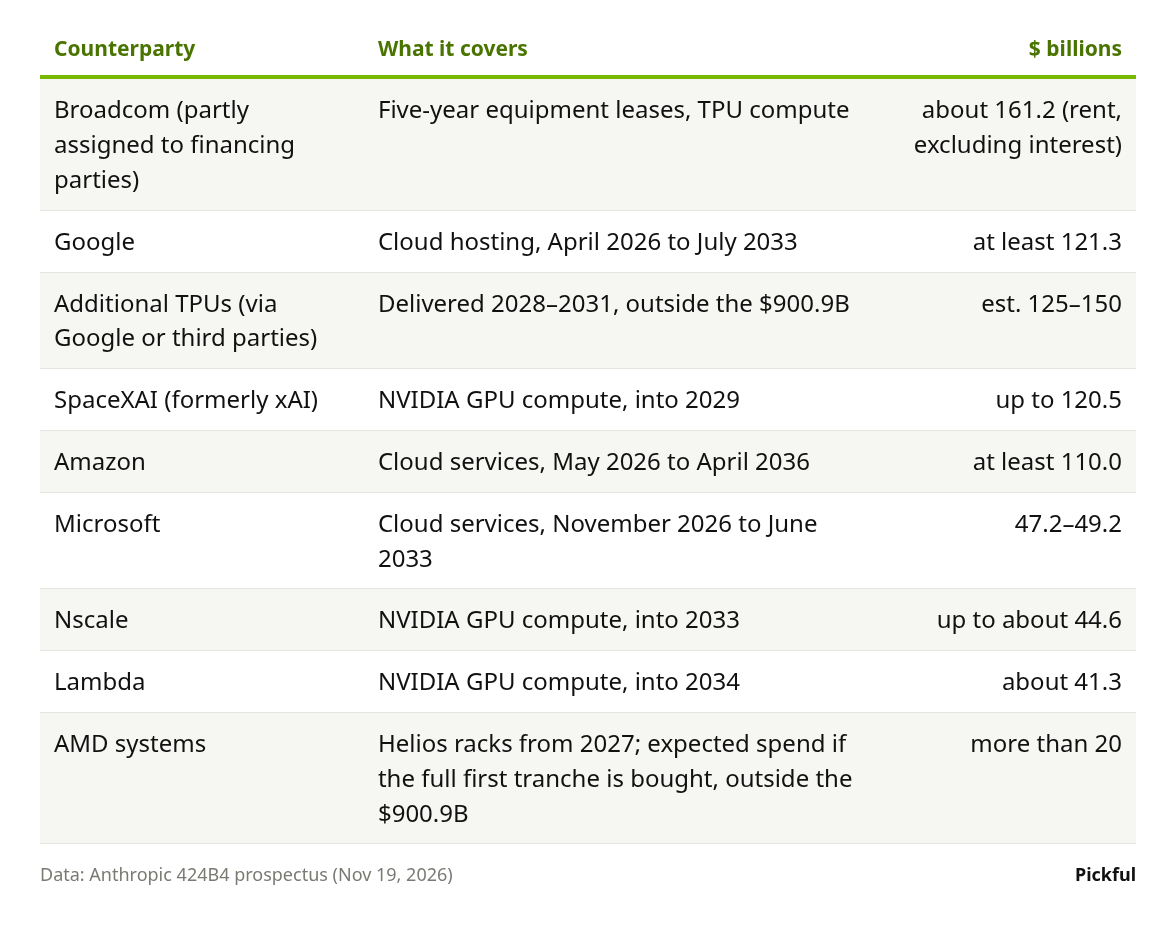
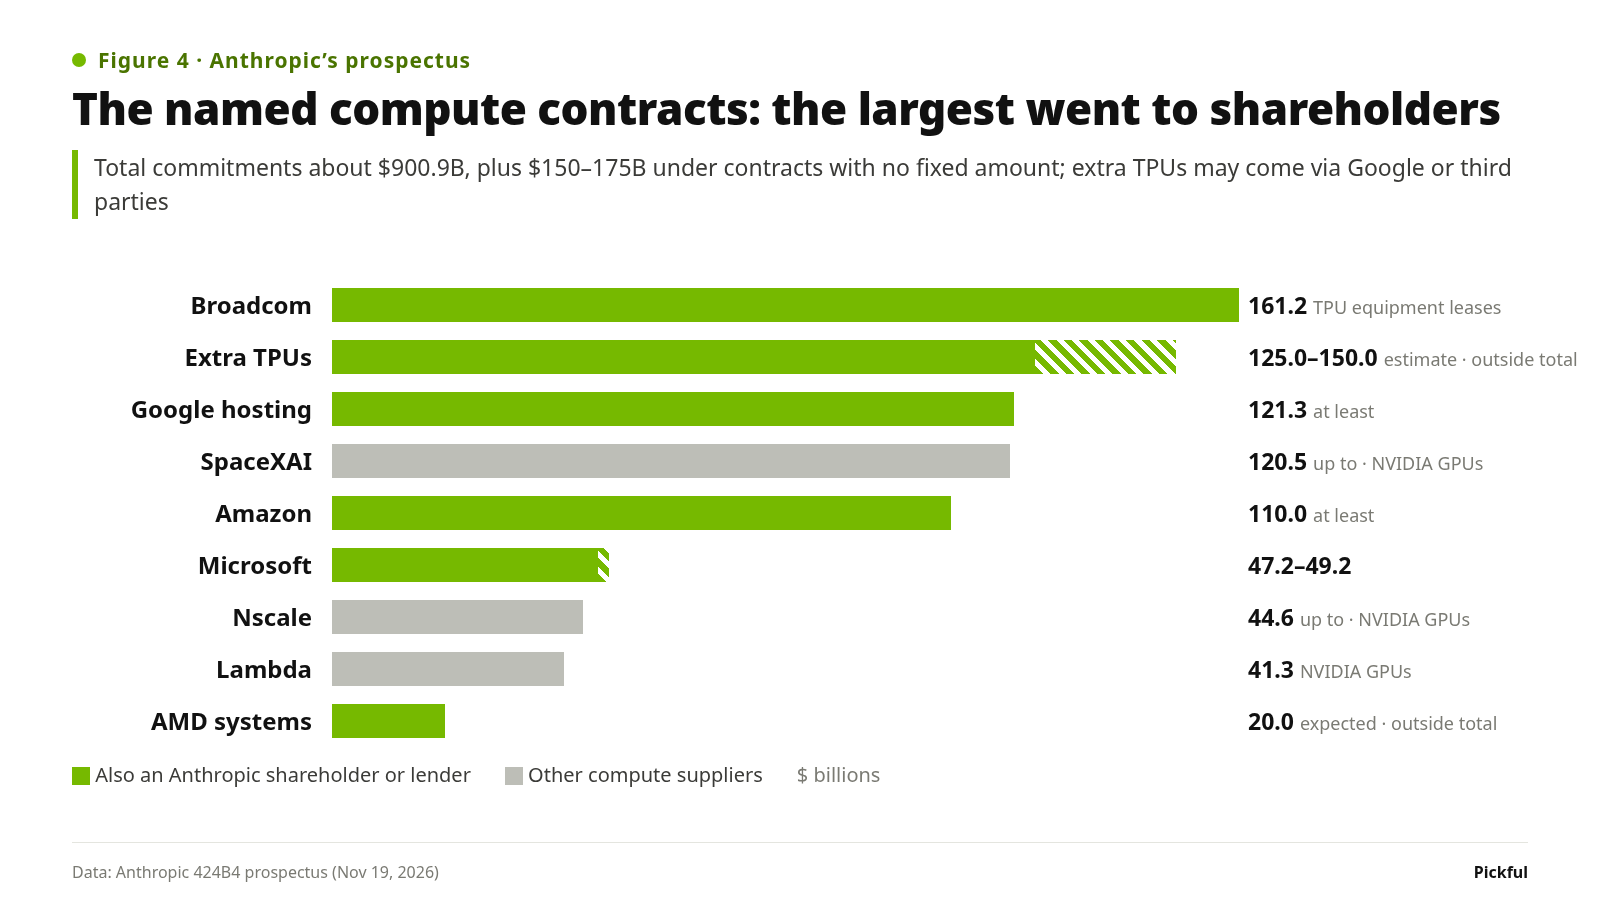
Hình 4: Các hợp đồng tính toán được nêu tên: những hợp đồng lớn nhất thuộc về các cổ đông
Có hai điểm trong bảng này đáng để dừng lại xem xét.
Thứ nhất, các đối tác lớn nhất cũng là đối thủ cạnh tranh của Anthropic. Google có Gemini, Microsoft có quan hệ với OpenAI, còn SpaceXAI là công ty xAI tạo ra Grok. Bản cáo bạch tự nêu điều này trong phần rủi ro: một số nhà cung cấp dịch vụ đám mây và đối tác chip trong nhóm này “cung cấp vốn hoặc hỗ trợ tín dụng cho chúng tôi, đóng vai trò là nhà cung cấp cơ sở hạ tầng và phát triển, cung cấp các mô hình và dịch vụ AI cạnh tranh với chúng tôi”, điều có thể tạo ra xung đột lợi ích, ảnh hưởng đến khả năng tiếp cận năng lực tính toán, chi phí và thứ tự ưu tiên các khối lượng công việc.
Thứ hai, một số hợp đồng kém chắc chắn hơn vẻ ngoài. Khoảng 186,2 tỷ đô la trong các cam kết có quyền chấm dứt có thể thực hiện hoặc có điều kiện trước khi bắt đầu, chẳng hạn như việc đối tác có thể thu xếp tài chính, cơ sở hạ tầng hoặc phê duyệt hay không. Lambda là ví dụ rõ nhất: thỏa thuận trị giá khoảng 34,9 tỷ đô la ký hồi tháng 8 hiện có thể bị một trong hai bên chấm dứt vì Lambda không thu xếp được hợp đồng thuê cơ sở theo đúng thời hạn đã thỏa thuận. Tại thời điểm lập bản cáo bạch, chưa bên nào gửi thông báo.
Cùng một nhóm công ty giữ ba vai trò: cổ đông, bên cho vay và nhà cung cấp
Đặt phía vốn cạnh bên, ta sẽ thấy vòng tuần hoàn này rõ ràng hơn.
Với tư cách cổ đông. Toàn bộ 26,0 tỷ đô la trong đợt phát hành riêng lẻ được các nhà cung cấp mua. Sau IPO, Google nắm khoảng 1,77 tỷ cổ phiếu và Amazon khoảng 1,94 tỷ. Theo số lượng cổ phiếu trong bản cáo bạch, con số này tương đương khoảng 13,4% và 14,6% số cổ phiếu đang lưu hành. Amazon sẽ nhận thêm khoảng 1,55 tỷ cổ phiếu khi các trái phiếu chuyển đổi. Cả hai đều nắm cổ phiếu Class N không có quyền biểu quyết, nhưng có quyền hưởng cổ tức và quyền thanh lý.
Với tư cách bên cho vay. Cuối tháng 9, Anthropic có hạn mức trái phiếu chuyển đổi chưa rút trị giá 77 tỷ đô la: 20 tỷ từ Google (giảm còn 10 tỷ khi đợt phát hành riêng lẻ hoàn tất), 15 tỷ từ Amazon và 42 tỷ từ Broadcom. Phần lớn khoản này có thể được thanh toán bằng cổ phiếu mới hoặc chuyển đổi theo lựa chọn của bên nắm giữ, với mức giá gắn với giá cổ phiếu sau IPO. Điều khoản khác nhau tùy thỏa thuận và một số trường hợp vẫn phải trả bằng tiền mặt.
Với tư cách nhà cung cấp. Trong bảng hợp đồng phía trên, các khoản mục lớn nhất là với chính những công ty này.
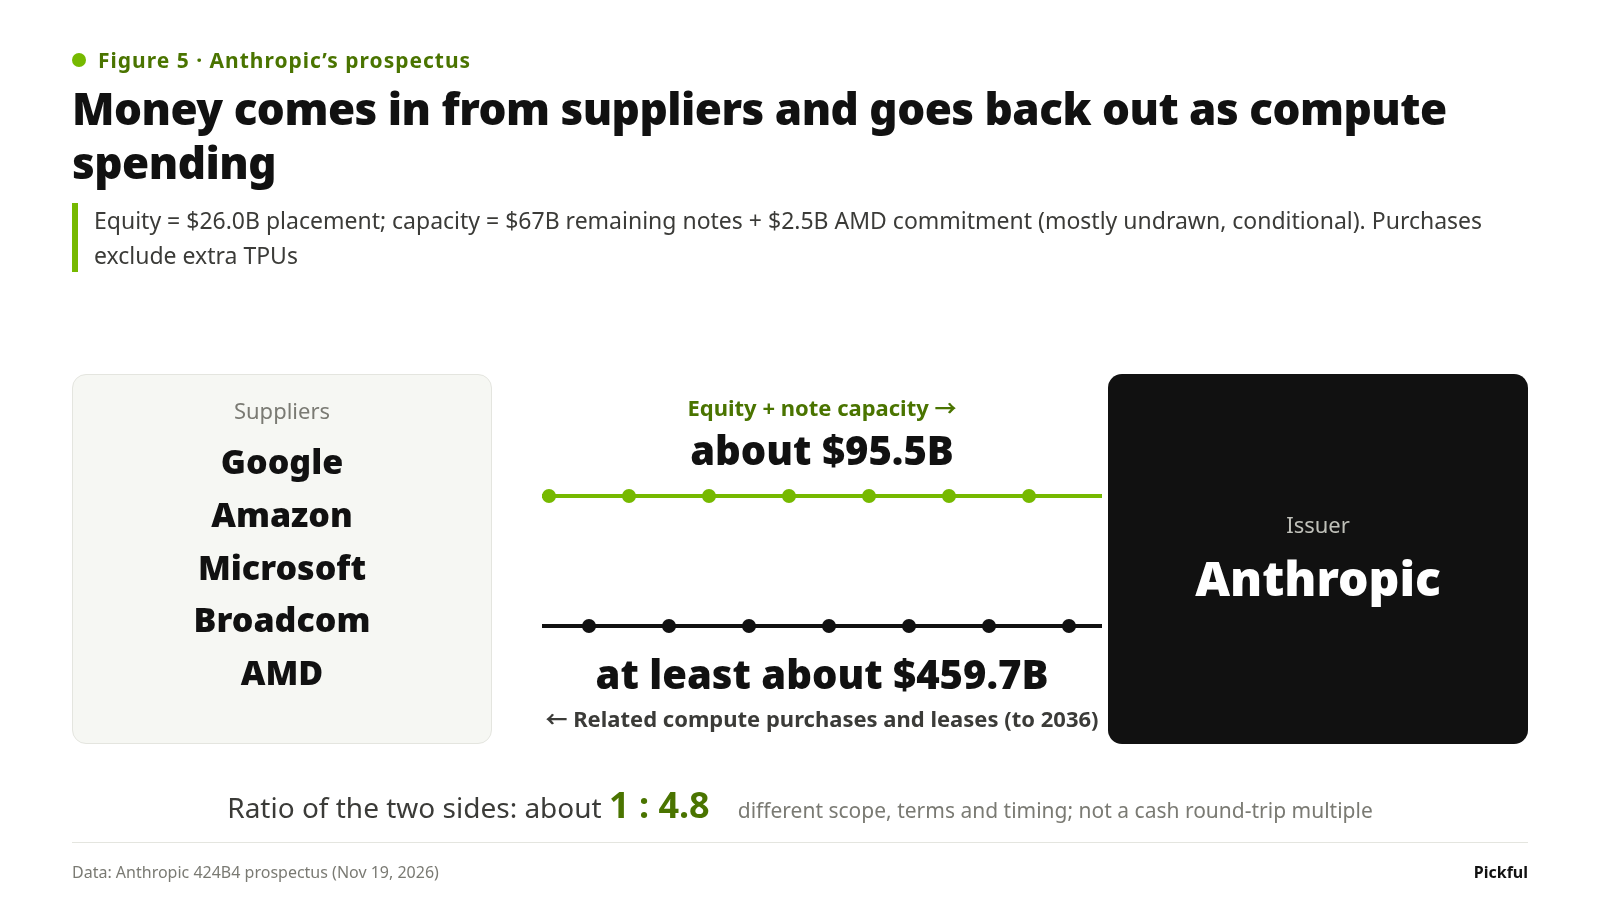
Hình 5: Tiền đến từ các nhà cung cấp rồi lại chảy ra dưới dạng chi phí tính toán
AMD là ví dụ trực tiếp nhất. Theo thỏa thuận cung cấp phần cứng ký hồi tháng 7, AMD cam kết mua tối đa 5 tỷ đô la cổ phiếu Anthropic, nhưng không mua một lần: Anthropic có thể rút vốn khi GPU của AMD đạt các mốc giao hàng và triển khai. Khoản 2,5 tỷ đô la AMD góp vào đợt phát hành riêng lẻ này đã thực hiện một nửa cam kết đó. 2,5 tỷ đô la còn lại chỉ khả dụng khi giá trị các khoản theo mốc vượt quá 2,5 tỷ đô la đã thanh toán. Trong giới hạn đó, Anthropic triển khai càng nhiều chip AMD thì càng có thể yêu cầu AMD mua thêm cổ phiếu.
Broadcom cũng hoạt động theo cách tương tự. Bản cáo bạch cho biết hạn mức trái phiếu 42 tỷ đô la có thể, nếu cần, tài trợ một phần tiền thuê thiết bị TPU theo quý; bên cho thuê thiết bị đó là Broadcom cùng các bên tài trợ. Trái phiếu trả lãi suất 9% mỗi năm và bên nắm giữ có thể chuyển đổi ở mức 90% giá bình quân gia quyền theo khối lượng giao dịch trong 30 ngày (VWAP); nếu không đáp ứng một số điều kiện doanh thu, lãi suất tăng lên 13% và giá chuyển đổi giảm xuống 85%.
So sánh sơ bộ hai phía: đợt phát hành 26,0 tỷ đô la, cộng với 67 tỷ đô la hạn mức trái phiếu còn lại và 2,5 tỷ đô la cam kết mua cổ phiếu còn lại của AMD, tổng cộng khoảng 95,5 tỷ đô la. Các khoản mua và thuê thiết bị của Anthropic theo hợp đồng với Google, Amazon, Microsoft, Broadcom và AMD đạt ít nhất khoảng 459,7 tỷ đô la, chưa tính các TPU bổ sung. Tỷ lệ là khoảng 1 : 4,8.
Tỷ lệ đó không có nghĩa là “mỗi đô la nhà cung cấp bỏ vào sẽ quay về thành 4,8 đô la”. Phần lớn trong số 95,5 tỷ đô la là hạn mức chưa rút và có điều kiện. Con số 459,7 tỷ đô la gộp các cam kết cố định, tiền thuê chưa bao gồm lãi và khoản chi tiêu dự kiến của AMD; kéo dài đến năm 2036, và một phần được trả cho các bên tài trợ chứ không phải chính nhà cung cấp. Điều con số này cho thấy là mối quan hệ gắn bó sâu sắc đến mức nào: một phần doanh thu của các công ty này trong thập kỷ tới phụ thuộc vào việc Anthropic tiếp tục phát triển, còn họ lại nắm giữ phần lớn cổ phần và năng lực tài trợ của Anthropic.
Sau IPO, giá cổ phiếu bắt đầu ảnh hưởng đến việc tài trợ năng lực tính toán
Theo tôi, đây là thay đổi quan trọng nhất mà IPO mang lại cho ngành AI.
Khi Anthropic còn là công ty tư nhân, các thỏa thuận đổi vốn cổ phần lấy năng lực tính toán được định giá dựa trên mức định giá của từng vòng gọi vốn và thay đổi vài tháng một lần. Sau IPO, phần lớn các thỏa thuận này gắn trực tiếp với giá thị trường:
Các lần mua cổ phiếu tiếp theo của AMD được định giá theo VWAP trong 30 ngày giao dịch trước mỗi lần hoàn tất.
Hạn mức 15 tỷ đô la năm 2026 của Amazon được chuyển đổi theo VWAP 30 ngày vào ngày đạt mốc năng lực tính toán liên quan.
Trái phiếu của Broadcom được chuyển đổi ở mức 90% (hoặc 85%) VWAP 30 ngày.
Các trái phiếu cũ còn lại của Amazon được chuyển đổi vào cuối mỗi quý theo mức thấp nhất trong ba mức: giá cố định, giá IPO và VWAP 10 ngày. Với mức giá cố định từ 2–5 đô la, giá cổ phiếu hầu như không ảnh hưởng đến những trái phiếu này.
Điều đó tạo ra một chuỗi truyền dẫn trước đây chưa từng có. Trong các thỏa thuận sử dụng giá thị trường, giá cổ phiếu ANT cao đồng nghĩa với việc cần ít cổ phiếu mới hơn để tài trợ một lượng năng lực tính toán nhất định. Nếu giá giảm, cần nhiều cổ phiếu hơn, cổ đông hiện hữu bị pha loãng thêm và dư địa để tiếp tục chi trả cho năng lực tính toán theo cách này cũng thu hẹp.
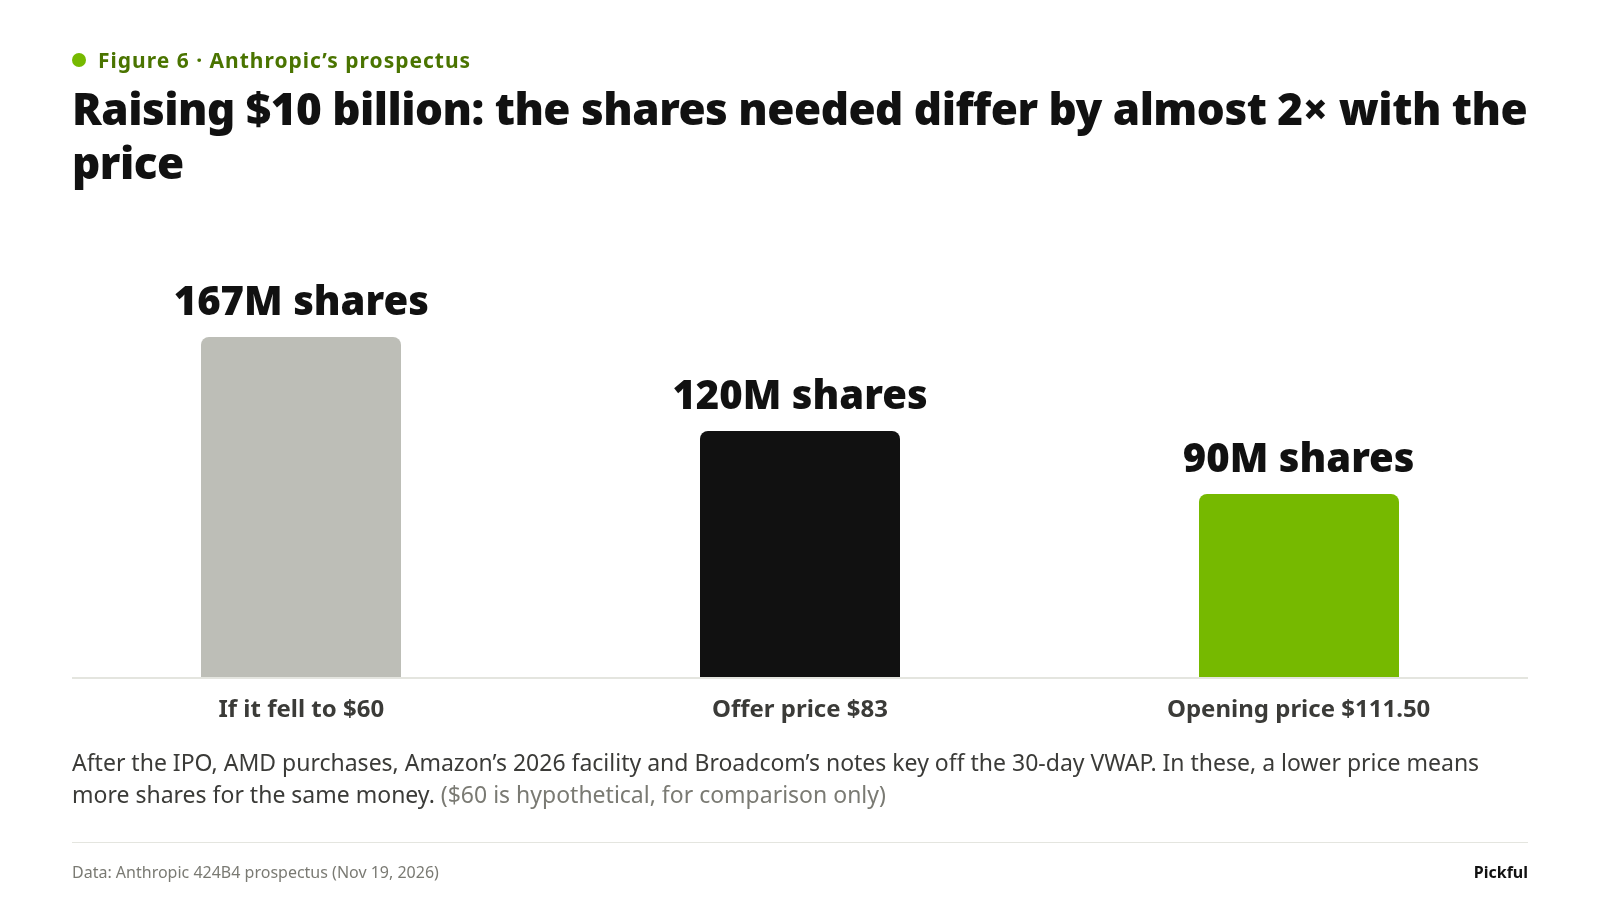
Hình 6: Huy động 10 tỷ đô la: số cổ phiếu cần thiết chênh lệch gần gấp đôi tùy theo giá cổ phiếu
Dĩ nhiên, Anthropic còn có các nguồn tiền khác: 131,8 tỷ đô la tiền mặt và đầu tư ngắn hạn vào cuối tháng 9, dòng tiền hoạt động dương và hạn mức tín dụng quay vòng 15 tỷ đô la. Nhưng khoản tài trợ từ nhà cung cấp cũng rất lớn. Trước đây, dự báo cho NVIDIA, Broadcom, AMD và TSMC thường bắt đầu từ chi tiêu vốn của các nhà cung cấp dịch vụ đám mây; từ nay, giá cổ phiếu ANT cũng cần được tính đến.
Một sản phẩm tốt trông ra sao trong bản cáo bạch, và điều gì giúp nó duy trì chất lượng
Quay lại nhận định ban đầu: Claude rất tốt và còn nhiều dư địa tăng trưởng. Ba nhóm số liệu trong bản cáo bạch củng cố điều đó.
Khách hàng đang sử dụng sâu hơn, chứ không chỉ tăng về số lượng: trong quý III, hơn một nửa số khách hàng chi trên 100.000 đô la mỗi năm đã sử dụng cả nền tảng API lẫn ít nhất một ứng dụng do Anthropic phát triển (Claude Code, Claude Cowork và các ứng dụng khác), tăng từ khoảng 30% vào cuối năm ngoái.
Doanh thu phân bổ rộng hơn: tỷ trọng doanh thu đến từ các khách hàng ngoài nhóm năm khách hàng lớn nhất tăng từ khoảng 64% trong quý I lên khoảng 79% trong quý III.
Hiệu quả đang được cải thiện: doanh thu quý III tăng 1.127% so với cùng kỳ năm trước, trong khi chi phí tính toán tăng 382%.
Một con số cho thấy cả sức mạnh lẫn điểm yếu: hơn 80% doanh thu quý III đến từ các phiên bản mô hình ra mắt trong sáu tháng trước đó. Doanh thu phụ thuộc rất nhiều vào việc liên tục tung ra các mô hình mạnh hơn. Khi Claude dẫn đầu, doanh thu tăng nhanh; nếu một thế hệ tụt lại phía sau, tăng trưởng sẽ bị ảnh hưởng trước tiên ở đây. Con số này không cho biết khách hàng sẽ chuyển sang nhà cung cấp khác nhanh đến mức nào; cần dữ liệu giữ chân khách hàng từ các quý sau mới trả lời được.
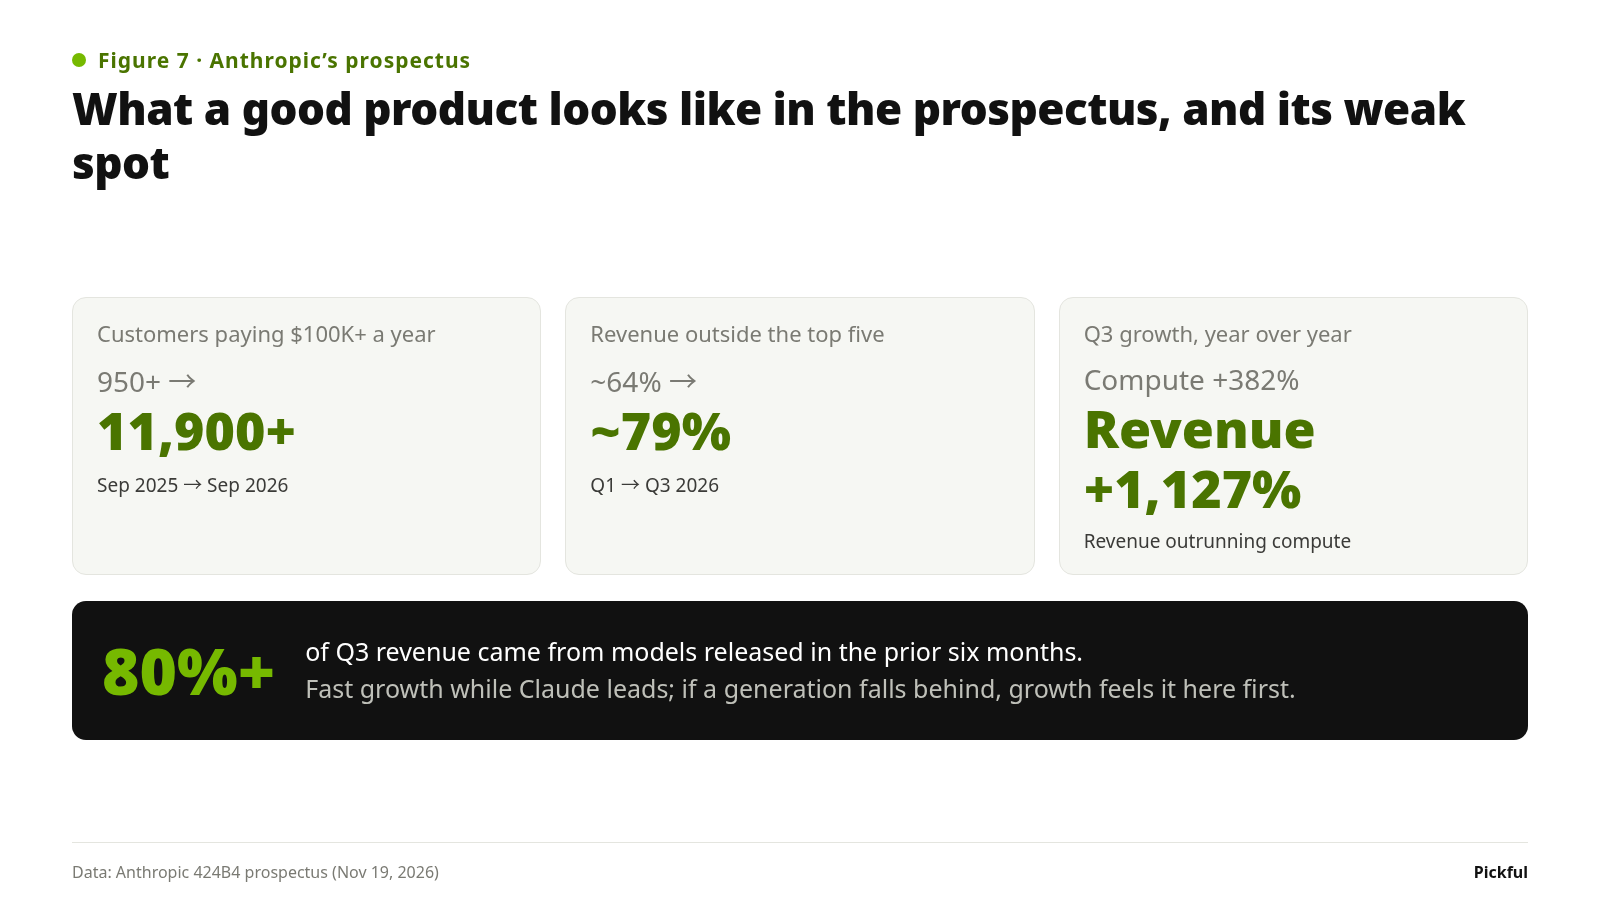
Hình 7: Một sản phẩm tốt trông ra sao trong bản cáo bạch, và điểm yếu của nó
Một yếu tố khác cần theo dõi là năng lực tính toán ngắn hạn. Trong quý III, 5,0 tỷ đô la chi phí tính toán của Anthropic đến từ các hợp đồng ngắn hạn, vốn đắt hơn nhiều so với hợp đồng nhiều năm. Điều đó kéo biên lợi nhuận hoạt động điều chỉnh từ 19% trong quý II xuống còn 15%. Cộng thêm khoảng 2,0 tỷ đô la chi phí phi tiền mặt từ chương trình quyên góp đối ứng, kết quả hoạt động theo GAAP chuyển từ khoản lãi 974 triệu đô la trong quý trước sang khoản lỗ 567 triệu đô la. Các hợp đồng dài hạn thường được ký trước 12 đến 18 tháng; khi nhu cầu vượt quá năng lực đã cam kết, phần thiếu hụt được bù bằng nguồn lực có giá cao hơn. Bản cáo bạch dự báo việc sử dụng năng lực tính toán ngắn hạn sẽ tiếp tục tăng trong thời gian tới.
Bốn con số cần theo dõi mỗi quý
Là công ty đại chúng, Anthropic sẽ báo cáo kết quả mỗi quý. Lần đầu tiên, người ngoài có thể theo dõi sổ sách của một công ty phát triển mô hình AI tiên phong theo từng quý; mức định giá của OpenAI, nguy cơ AI thay thế các công ty SaaS và triển vọng đơn hàng của các nhà sản xuất chip đều sẽ được đem ra so sánh với công ty này.
Nếu chỉ theo dõi bốn con số:
Chi phí tính toán tính theo tỷ trọng doanh thu. Mức này là 57% trong chín tháng đầu năm, phản ánh gánh nặng tính toán tổng thể. Hiệu quả mô hình, tăng trưởng doanh thu và thời điểm có thêm năng lực mới đều tác động đến con số này, vì vậy hãy xem xét nó cùng với tăng trưởng.
Chi tiêu cho năng lực tính toán ngắn hạn. Mức này là 5,0 tỷ đô la trong quý III. Con số càng lớn, nhu cầu hoặc hoạt động nghiên cứu càng vượt xa năng lực dài hạn, và áp lực lên biên lợi nhuận càng tăng.
Tỷ trọng doanh thu từ các mô hình mới nhất. Hiện trên 80%, phản ánh mức độ doanh thu phụ thuộc vào việc liên tục tung ra các mô hình mới.
Các khoản rút vốn và chuyển đổi từ hạn mức của nhà cung cấp. Bao nhiêu trong hạn mức trái phiếu của Broadcom, Amazon và Google cùng cam kết vốn cổ phần của AMD được rút; thực tế có bao nhiêu cổ phiếu được phát hành; và còn bao nhiêu nợ chưa chuyển đổi. Rút càng nhiều, năng lực tính toán càng phụ thuộc vào tiền từ nhà cung cấp.
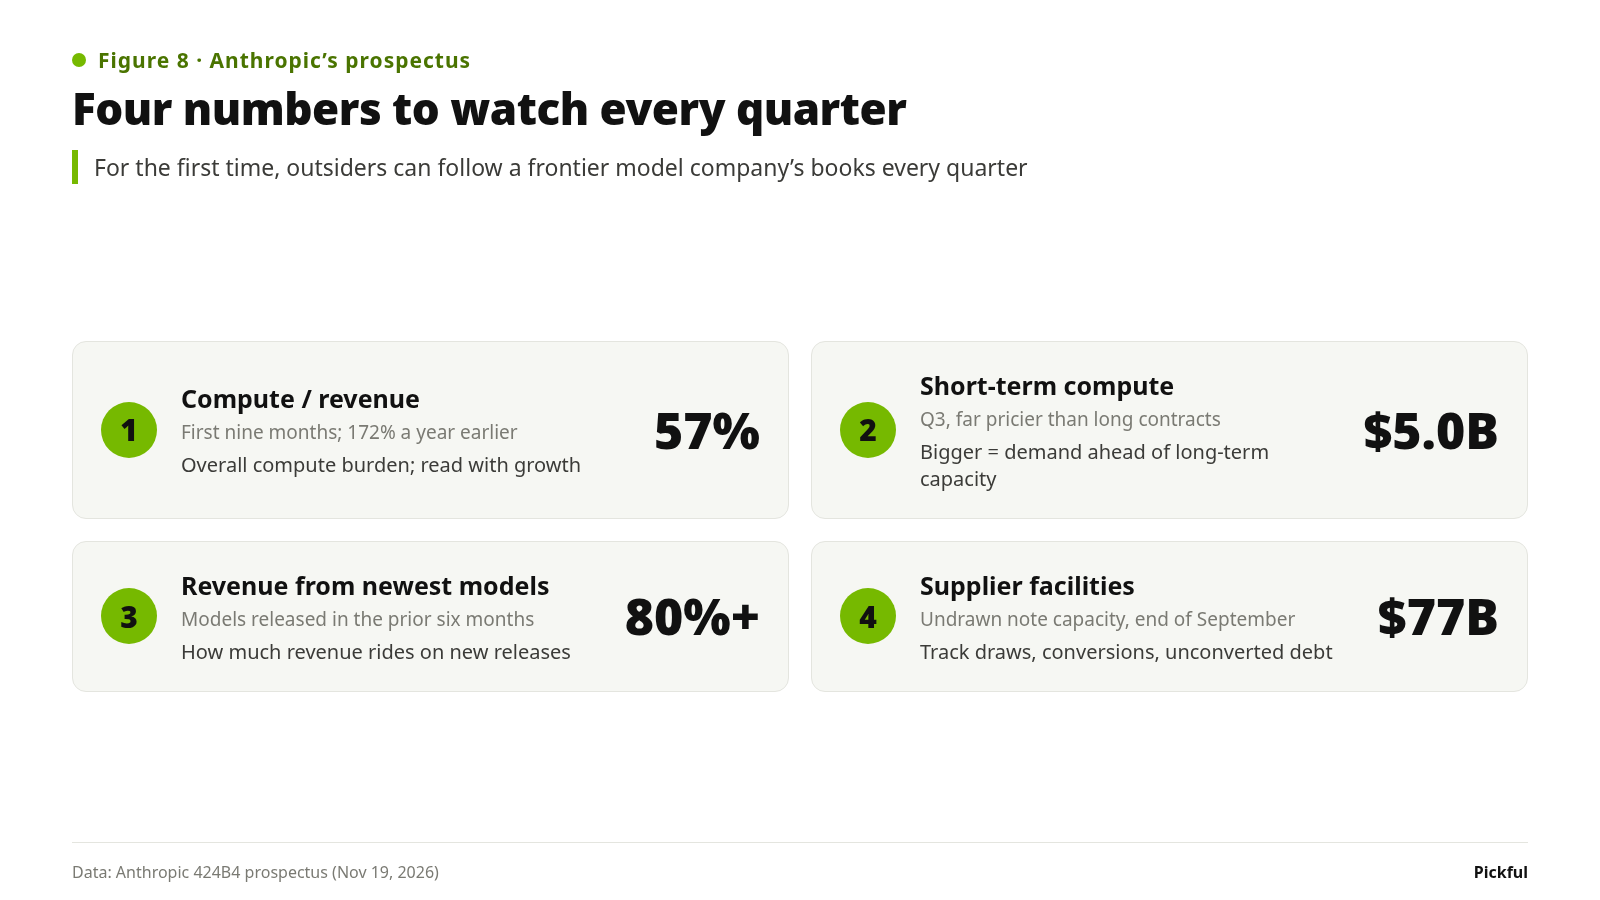
Hình 8: Bốn con số cần theo dõi mỗi quý
Sản phẩm Claude quyết định doanh thu có thể tăng nhanh đến đâu, tiền từ nhà cung cấp quyết định có thể xây dựng bao nhiêu năng lực tính toán, còn giá cổ phiếu ANT ảnh hưởng đến chi phí của nguồn tiền đó. Ba yếu tố gắn chặt với nhau, và báo cáo mỗi quý sẽ cho thấy yếu tố nào nới lỏng trước.
Bạn nghĩ con số nào trong bốn con số này sẽ gặp trục trặc trước tiên?
Nguồn
Bản cáo bạch Anthropic 424B4 (19 tháng 11 năm 2026): doanh thu, báo cáo thu nhập, dòng tiền, định nghĩa tỷ lệ giữ chân doanh thu thuần, các cam kết trị giá 900,9 tỷ đô la và từng hợp đồng, hạn mức trái phiếu chuyển đổi và điều khoản chuyển đổi, thỏa thuận với AMD, khoản nắm giữ của Amazon và Google, mức độ tập trung khách hàng và doanh thu, năng lực tính toán ngắn hạn, tiền mặt và hạn mức tín dụng.
Bản cáo bạch giá phát hành miễn phí của Anthropic (19 tháng 11 năm 2026): giá chào bán 83 đô la, 980 triệu cổ phiếu, 81,34 tỷ đô la, đợt phát hành riêng lẻ 26,0 tỷ đô la (313.253.007 cổ phiếu).
Khoảng giá 70–78 đô la, “IPO lớn nhất từ trước đến nay”, giá mở cửa 111,50 đô la: các bản tin trong cùng ngày của CNBC, CNN, StockTitan và Fortune.
Tỷ lệ sở hữu là phép tính của chúng tôi dựa trên số lượng cổ phiếu sau IPO trong bản cáo bạch (7,583 tỷ cổ phiếu Class A cộng với 5,637 tỷ cổ phiếu Class N, chưa tính quyền chọn của các nhà bảo lãnh phát hành). Đây là tỷ lệ lợi ích kinh tế trong số cổ phiếu đang lưu hành, không phải quyền biểu quyết hay tỷ lệ pha loãng hoàn toàn.
Tỷ lệ 1 : 4,8 là phép cộng do chúng tôi tự tính. Phía mua: dịch vụ lưu trữ của Google 121,3 + Amazon 110,0 + Microsoft 47,2 (mức thấp) + tiền thuê của Broadcom 161,2 + AMD 20 (dự kiến, mức thấp). Phía vốn: đợt phát hành 26,0 + hạn mức trái phiếu còn lại 67 + cam kết mua cổ phiếu còn lại của AMD 2,5. Hai phía khác nhau về phạm vi, điều kiện và thời điểm.