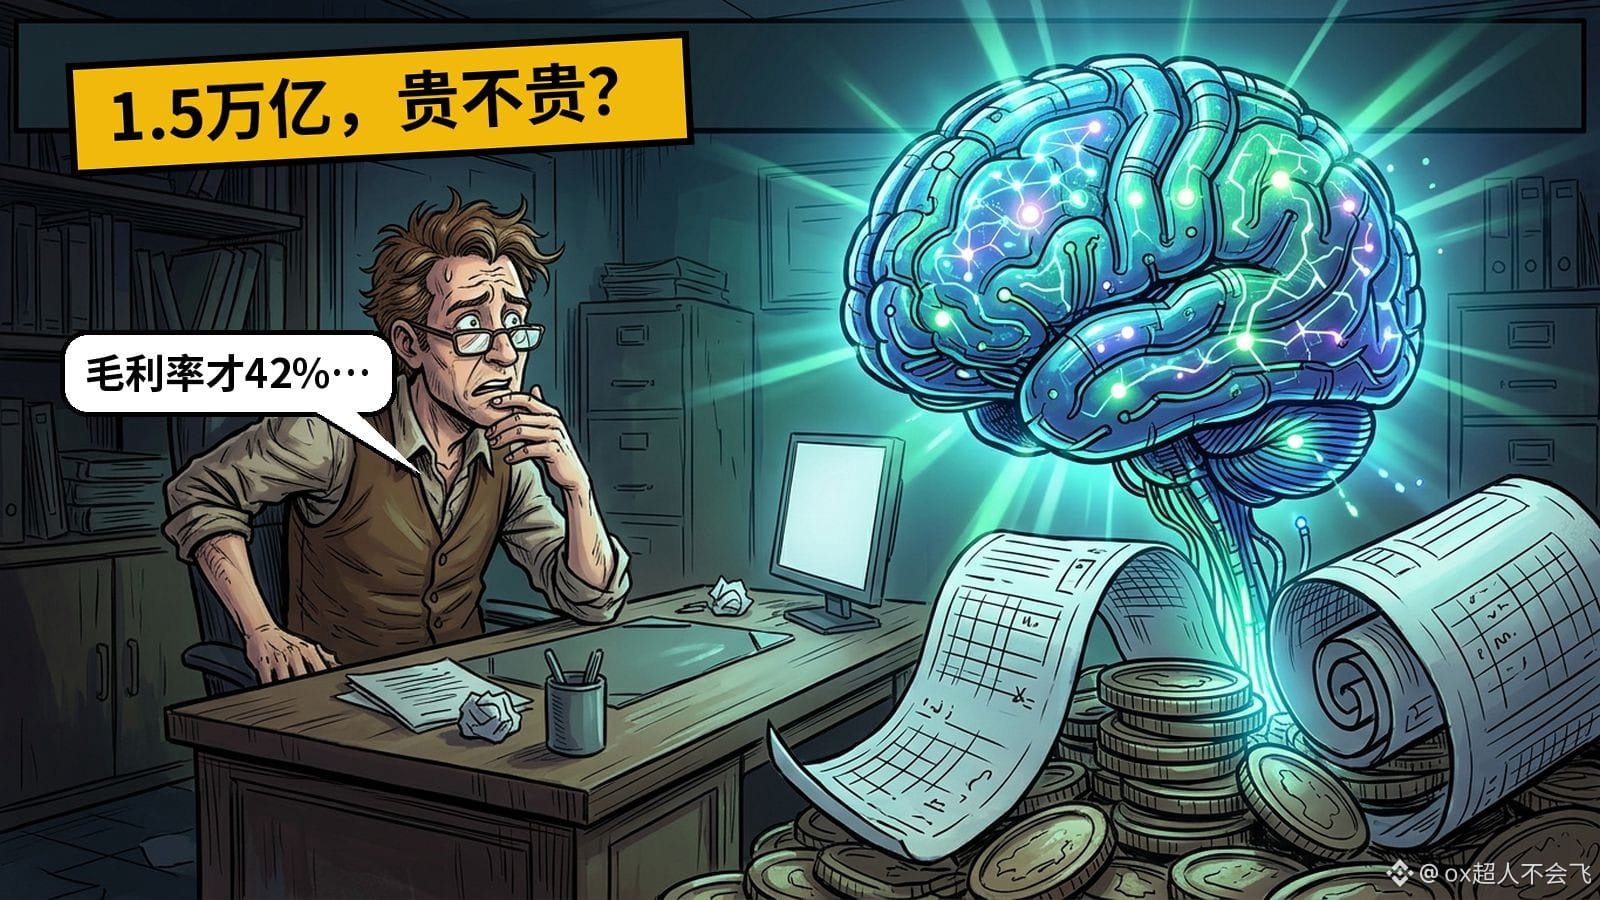
Mức định giá $ANT 1.5 nghìn tỷ, tôi đọc qua các số liệu có người trên Plaza bóc tách mà thấy hơi lạnh lòng.
Theo họ, doanh thu thường niên hóa là 81 tỷ, tính ra tỷ lệ giá trên doanh thu là 18 lần, trong khi Nvidia chỉ 7 lần. Biên lợi nhuận gộp cũng chỉ 42%, còn Nvidia là 74%.
Đáng chú ý hơn, Q2 lãi 974 triệu, sang Q3 lại lỗ thẳng 567 triệu; tỷ trọng chi phí tính toán trên doanh thu tăng từ 48% lên 58%. Ngoài ra còn có hợp đồng năng lực tính toán trị giá 900,9 tỷ, trong đó 70,7 tỷ sẽ đáo hạn trong 12 tháng tới, còn đơn hàng hiện có chỉ là 13,8 tỷ.
Tôi nghĩ mức định giá này đặt cược vào khả năng họ kiểm soát được chi phí trong tương lai, chứ không phải hoạt động kinh doanh hiện tại. Mọi người thấy mức 1,5 nghìn tỷ có hợp lý không?
*Chỉ để tham khảo, dữ liệu được thuật lại từ các bài đăng trên Plaza
Theo họ, doanh thu thường niên hóa là 81 tỷ, tính ra tỷ lệ giá trên doanh thu là 18 lần, trong khi Nvidia chỉ 7 lần. Biên lợi nhuận gộp cũng chỉ 42%, còn Nvidia là 74%.
Đáng chú ý hơn, Q2 lãi 974 triệu, sang Q3 lại lỗ thẳng 567 triệu; tỷ trọng chi phí tính toán trên doanh thu tăng từ 48% lên 58%. Ngoài ra còn có hợp đồng năng lực tính toán trị giá 900,9 tỷ, trong đó 70,7 tỷ sẽ đáo hạn trong 12 tháng tới, còn đơn hàng hiện có chỉ là 13,8 tỷ.
Tôi nghĩ mức định giá này đặt cược vào khả năng họ kiểm soát được chi phí trong tương lai, chứ không phải hoạt động kinh doanh hiện tại. Mọi người thấy mức 1,5 nghìn tỷ có hợp lý không?
*Chỉ để tham khảo, dữ liệu được thuật lại từ các bài đăng trên Plaza