
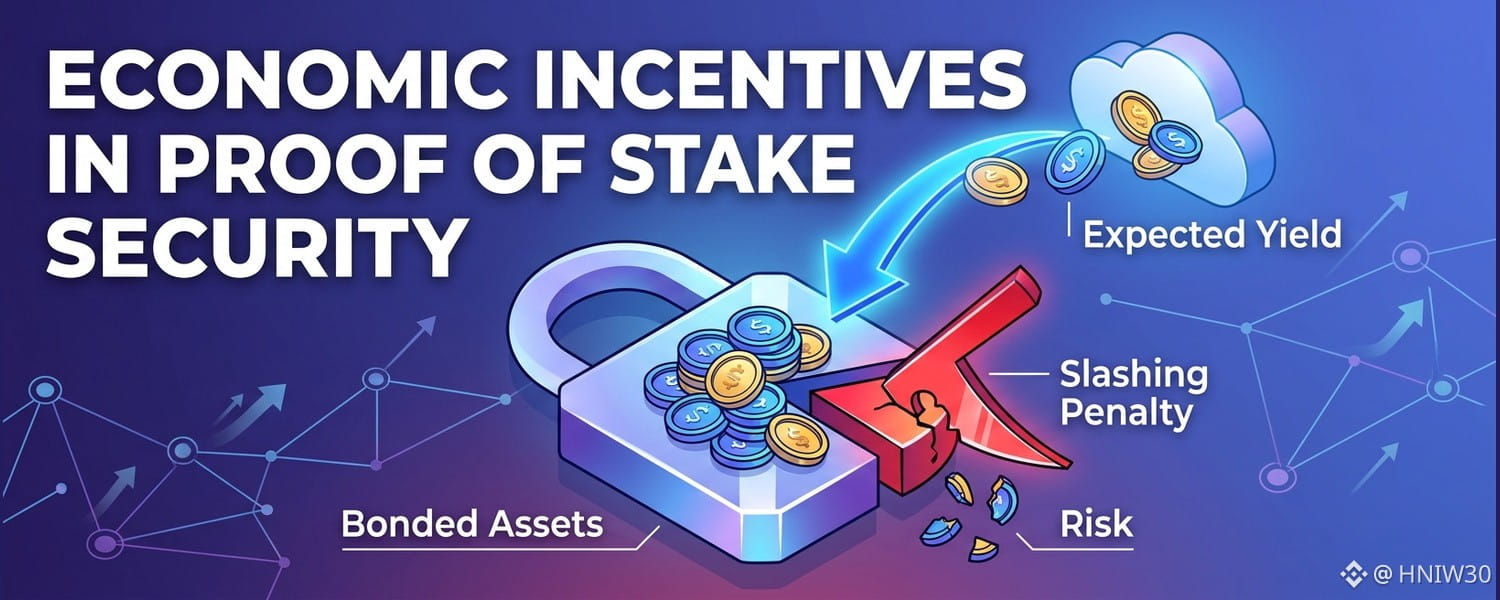

Các kiến trúc staking chuyển đổi cơ chế bảo mật đồng thuận từ việc tiêu hao tài nguyên sang cam kết vốn. Trong các hệ thống proof of stake, quyền xác thực khối và phân phối phần thưởng phát hành tương quan trực tiếp với tài sản được ký quỹ. Động lực này tạo nên một cấu trúc chi phí nội sinh, trong đó khả năng phòng vệ của mạng lưới dựa vào giá trị tài sản thế chấp thay vì chi phí vận hành. Những người tham gia thị trường cần đánh giá liệu lợi suất kỳ vọng có đủ bù đắp cho việc hạn chế thanh khoản hay không.
Cấu trúc khuyến khích nền tảng vận hành thông qua các lịch trình phát hành được lập trình, cân bằng với các khoản phạt vận hành. Trình xác thực cam kết vốn vào hợp đồng thông minh hoặc tài khoản sổ cái gốc, tạo ra lợi suất cơ bản từ lạm phát được lập trình và phí xử lý giao dịch. Khi trình xác thực thực thi chính xác các chuyển đổi trạng thái giao dịch, mạng lưới sẽ phân phối token mới được tạo ra theo các đường cong toán học đã định trước, điều chỉnh phần thưởng theo tỷ lệ tham gia của toàn hệ thống.
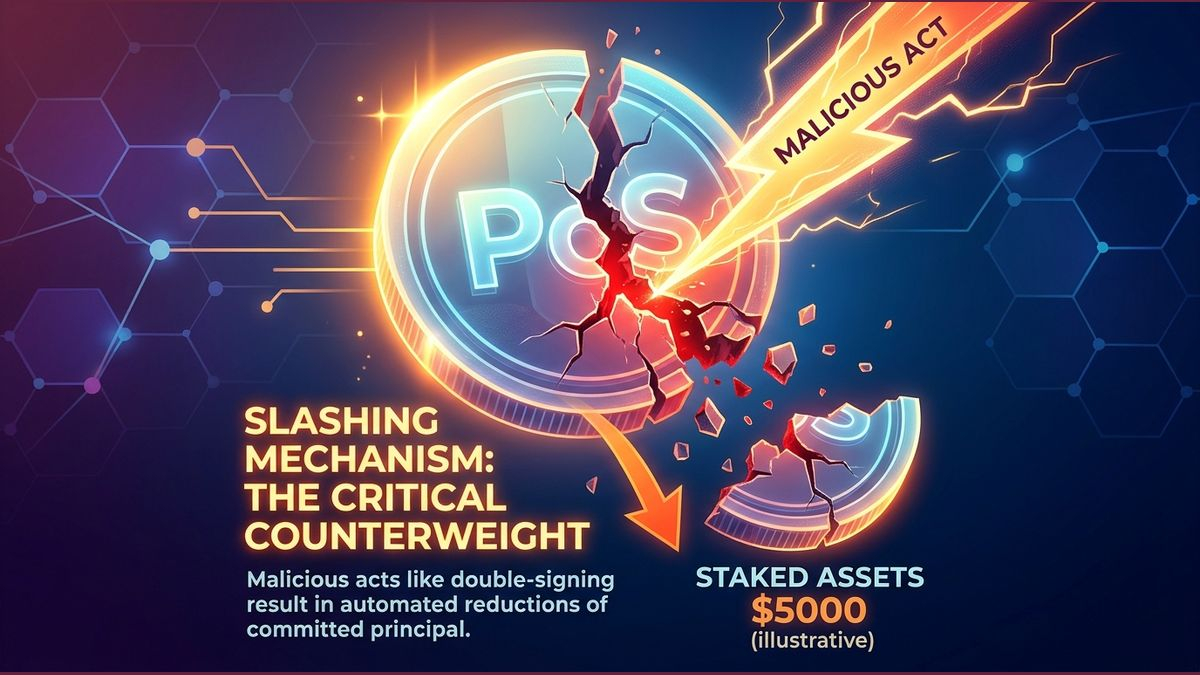
Các cơ chế slashing là đối trọng quan trọng đối với mức lợi nhuận danh nghĩa của giao thức. Hành vi độc hại, bao gồm ký hai lần hoặc đưa ra các thông điệp mâu thuẫn về giao thức, sẽ kích hoạt việc tự động cắt giảm phần vốn gốc đã cam kết. Cơ chế này tạo ra rủi ro thua lỗ bất đối xứng cho các validator không trung thực. Các mô hình kinh tế cho thấy, đối với những tác nhân hành động hợp lý, lợi ích tiềm năng từ việc tổ chức lại blockchain phải lớn hơn tổng giá trị thị trường của toàn bộ số vốn có thể bị slashing, qua đó thiết lập các ngưỡng bảo mật mang tính xác định.
Thời gian chờ hủy staking tạo ra một khoản bù thanh khoản ngầm trong kinh tế học của validator. Khi vốn vẫn bị khóa trong thời gian chờ hủy staking, những người tham gia thị trường phải từ bỏ lợi ích cơ hội từ các phương án triển khai khác hoặc hoạt động phòng hộ trên thị trường thứ cấp. Nếu mức biến động của tài sản gốc tăng nhanh, vốn staking kém thanh khoản sẽ gây trở ngại cho danh mục đầu tư. Vì vậy, những người ủy quyền hợp lý đòi hỏi mức chênh lệch giữa lợi nhuận staking gộp và tỷ suất sinh lời chuẩn phi rủi ro hiện hành trên thị trường tài sản số.
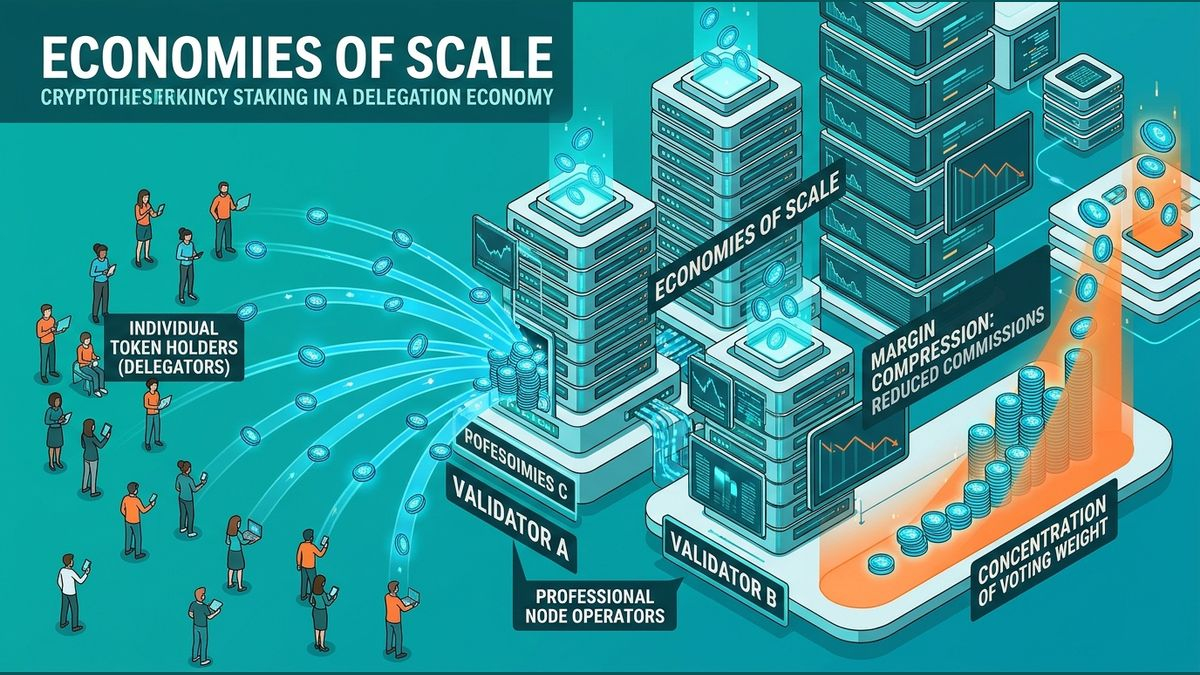
Hiệu quả kinh tế nhờ quy mô trong hoạt động ủy quyền làm thay đổi cấu trúc thị trường validator. Những người nắm giữ token riêng lẻ thiếu năng lực hạ tầng sẽ ủy quyền lượng stake cho các đơn vị vận hành node chuyên nghiệp để đổi lấy một phần phí. Việc tách biệt quyền sở hữu vốn khỏi hạ tầng xác thực thúc đẩy cạnh tranh, làm giảm biên lợi nhuận. Các đơn vị vận hành node hạ phí quản lý để thu hút tổng trọng số biểu quyết, điều này có thể vô tình làm gia tăng rủi ro tập trung ở các cụm xác thực chủ chốt.
Các sản phẩm phái sinh staking thanh khoản xuất hiện như một phản ứng nội sinh của thị trường nhằm giải quyết những hạn chế thanh khoản mang tính hệ thống. Bằng cách phát hành biên nhận tổng hợp dựa trên tài sản thế chấp bị khóa, các giao thức cho phép người tham gia tiếp tục nhận lợi suất xác thực đồng thời đưa vốn vào các thị trường tiền tệ thứ cấp. Tuy nhiên, cấu trúc này làm phát sinh rủi ro về khả năng kết hợp nhiều tầng và nguy cơ mất neo giá. Nếu giá trị thị trường của sản phẩm phái sinh chênh lệch với lượng dự trữ tài sản cơ sở, các vị thế đòn bẩy có thể nhanh chóng đối mặt với làn sóng thanh lý dây chuyền.
Về lâu dài, sự ổn định của các nền kinh tế staking phụ thuộc chủ yếu vào việc tạo ra phí một cách bền vững, thay vì lạm phát token kéo dài vô tận. Khi đường cong phát hành dần hoàn thiện và mức độ pha loãng do giao thức giảm xuống, doanh thu của validator ngày càng phải đến từ hoạt động giao dịch thực chất. Các mạng lưới không thể tạo ra dòng phí mạnh có nguy cơ suy giảm an ninh, bởi lợi nhuận thực giảm sút sẽ khuyến khích dòng vốn chuyển sang những cơ hội sinh lời hiệu quả hơn trên toàn thị trường tài sản số.