Phổ cập kiến thức #Anthropic Mã cổ phiếu #ANTUSDT (ANT) rốt cuộc làm gì!
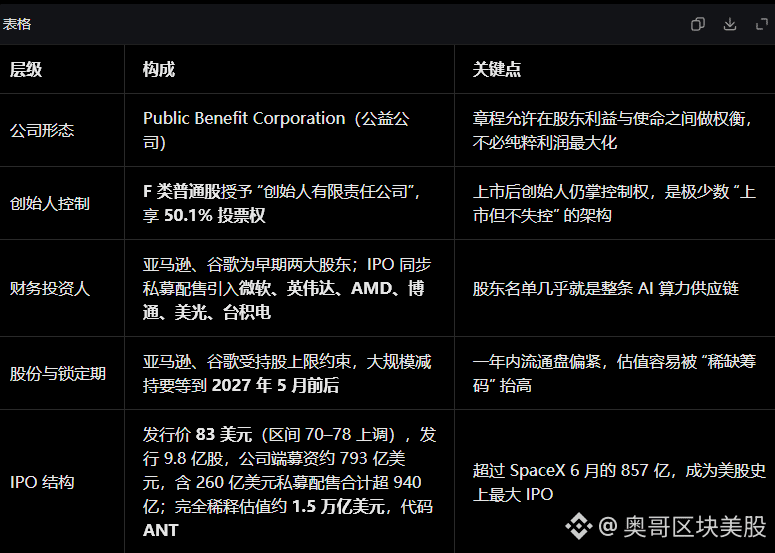
Anthropic là một công ty vì lợi ích công cộng (PBC) thành lập vào tháng 1 năm 2021: bên ngoài là nhà cung cấp “mô hình tiên phong + cơ sở hạ tầng AI cấp doanh nghiệp”, còn bên trong kiên trì định nghĩa mình là một “phòng thí nghiệm nghiên cứu”. Nguyên văn ở trang đầu tiên của bản cáo bạch là: “Trước hết và trên hết, chúng tôi là một phòng thí nghiệm nghiên cứu”. Sản phẩm của họ là Claude, hoạt động kinh doanh là bán “trí tuệ” theo token, còn mối lo ngại là dùng các cam kết mua năng lực tính toán kéo dài gần hai thập kỷ để đổi lấy lợi thế mô hình hiện tại.
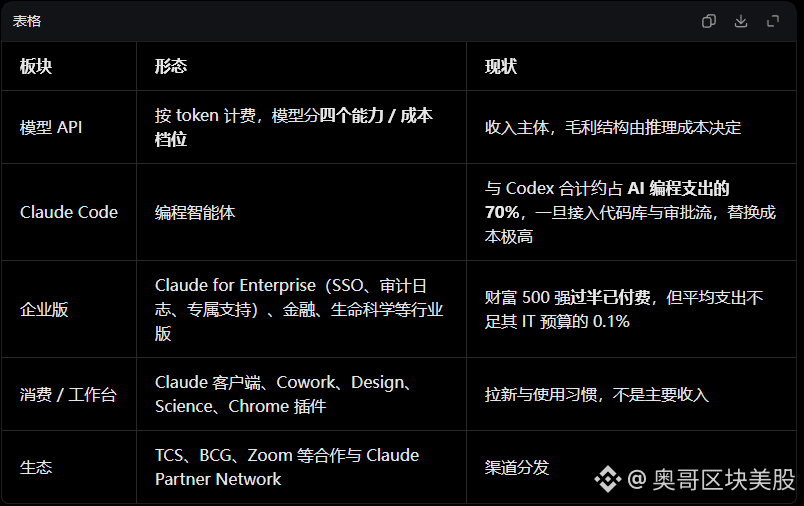
Cơ cấu hoạt động và doanh thu: dựa vào kinh doanh token với doanh nghiệp, không dựa vào quảng cáo
Doanh thu chín tháng đầu năm 2026 đạt 33,24 tỷ USD, tăng khoảng 1.200% so với cùng kỳ; đến cuối tháng 10, doanh thu quy đổi theo tốc độ thường niên đạt khoảng 81 tỷ USD; số khách hàng doanh nghiệp chi trả trên 100.000 USD/năm là 11.900 (so với khoảng 950 một năm trước), tỷ lệ giữ chân doanh thu thuần đạt 900%. Điều này có nghĩa là tăng trưởng gần như hoàn toàn đến từ “khách hàng hiện hữu mua thêm”, chứ không phải thu hút khách hàng mới — đây là kiểu cơ cấu vừa lành mạnh nhất, vừa mong manh nhất trong lĩnh vực SaaS: ít khách hàng, doanh thu trên mỗi khách lớn, và chỉ cần ngân sách bị thu hẹp là doanh thu có thể lao dốc. Sina Finance, NetEase Finance
Ba điểm mong manh trong cơ cấu
Căng thẳng giữa quản trị và vốn: 50,1% quyền biểu quyết giúp bảo toàn sứ mệnh, nhưng cũng có nghĩa là cổ đông bên ngoài không thể điều chỉnh khi công ty đi sai hướng; tư cách PBC sẽ liên tục bị thử thách trước áp lực báo cáo tài chính theo quý. Mức độ tập trung khách hàng quá cao: 11.900 doanh nghiệp đóng góp phần lớn doanh thu; mặt trái của tỷ lệ giữ chân thuần 900% là “việc bất kỳ khách hàng lớn nào sắp xếp lại ngân sách cũng sẽ tác động trực tiếp đến doanh thu theo quý”. Cam kết năng lực tính toán cứng nhắc: nghĩa vụ thanh toán 900 tỷ USD là cố định, trong khi doanh thu có thể biến động; một khi chu kỳ chi tiêu vốn cho AI đạt đỉnh, thước đo định giá sẽ lập tức chuyển từ “bội số doanh thu” sang “bảng cân đối kế toán”.
Tóm lại: cơ cấu của Anthropic có thể khái quát là “bộ khung của viện nghiên cứu + doanh thu của phần mềm doanh nghiệp + bảng cân đối kế toán kiểu công ty năng lượng + mô hình quản trị của công ty vì lợi ích công cộng”. Họ trói chặt những thứ dài hạn nhất (sứ mệnh và năng lực tính toán), đồng thời tối đa hóa những thứ ngắn hạn nhất (doanh thu từ token) — đó vừa là nguồn gốc của mức định giá 1,5 nghìn tỷ USD, vừa là điểm dễ bị công kích nhất sau khi lên sàn.
Anthropic là một công ty vì lợi ích công cộng (PBC) thành lập vào tháng 1 năm 2021: bên ngoài là nhà cung cấp “mô hình tiên phong + cơ sở hạ tầng AI cấp doanh nghiệp”, còn bên trong kiên trì định nghĩa mình là một “phòng thí nghiệm nghiên cứu”. Nguyên văn ở trang đầu tiên của bản cáo bạch là: “Trước hết và trên hết, chúng tôi là một phòng thí nghiệm nghiên cứu”. Sản phẩm của họ là Claude, hoạt động kinh doanh là bán “trí tuệ” theo token, còn mối lo ngại là dùng các cam kết mua năng lực tính toán kéo dài gần hai thập kỷ để đổi lấy lợi thế mô hình hiện tại.
Cơ cấu hoạt động và doanh thu: dựa vào kinh doanh token với doanh nghiệp, không dựa vào quảng cáo
Doanh thu chín tháng đầu năm 2026 đạt 33,24 tỷ USD, tăng khoảng 1.200% so với cùng kỳ; đến cuối tháng 10, doanh thu quy đổi theo tốc độ thường niên đạt khoảng 81 tỷ USD; số khách hàng doanh nghiệp chi trả trên 100.000 USD/năm là 11.900 (so với khoảng 950 một năm trước), tỷ lệ giữ chân doanh thu thuần đạt 900%. Điều này có nghĩa là tăng trưởng gần như hoàn toàn đến từ “khách hàng hiện hữu mua thêm”, chứ không phải thu hút khách hàng mới — đây là kiểu cơ cấu vừa lành mạnh nhất, vừa mong manh nhất trong lĩnh vực SaaS: ít khách hàng, doanh thu trên mỗi khách lớn, và chỉ cần ngân sách bị thu hẹp là doanh thu có thể lao dốc. Sina Finance, NetEase Finance
Ba điểm mong manh trong cơ cấu
Căng thẳng giữa quản trị và vốn: 50,1% quyền biểu quyết giúp bảo toàn sứ mệnh, nhưng cũng có nghĩa là cổ đông bên ngoài không thể điều chỉnh khi công ty đi sai hướng; tư cách PBC sẽ liên tục bị thử thách trước áp lực báo cáo tài chính theo quý. Mức độ tập trung khách hàng quá cao: 11.900 doanh nghiệp đóng góp phần lớn doanh thu; mặt trái của tỷ lệ giữ chân thuần 900% là “việc bất kỳ khách hàng lớn nào sắp xếp lại ngân sách cũng sẽ tác động trực tiếp đến doanh thu theo quý”. Cam kết năng lực tính toán cứng nhắc: nghĩa vụ thanh toán 900 tỷ USD là cố định, trong khi doanh thu có thể biến động; một khi chu kỳ chi tiêu vốn cho AI đạt đỉnh, thước đo định giá sẽ lập tức chuyển từ “bội số doanh thu” sang “bảng cân đối kế toán”.
Tóm lại: cơ cấu của Anthropic có thể khái quát là “bộ khung của viện nghiên cứu + doanh thu của phần mềm doanh nghiệp + bảng cân đối kế toán kiểu công ty năng lượng + mô hình quản trị của công ty vì lợi ích công cộng”. Họ trói chặt những thứ dài hạn nhất (sứ mệnh và năng lực tính toán), đồng thời tối đa hóa những thứ ngắn hạn nhất (doanh thu từ token) — đó vừa là nguồn gốc của mức định giá 1,5 nghìn tỷ USD, vừa là điểm dễ bị công kích nhất sau khi lên sàn.