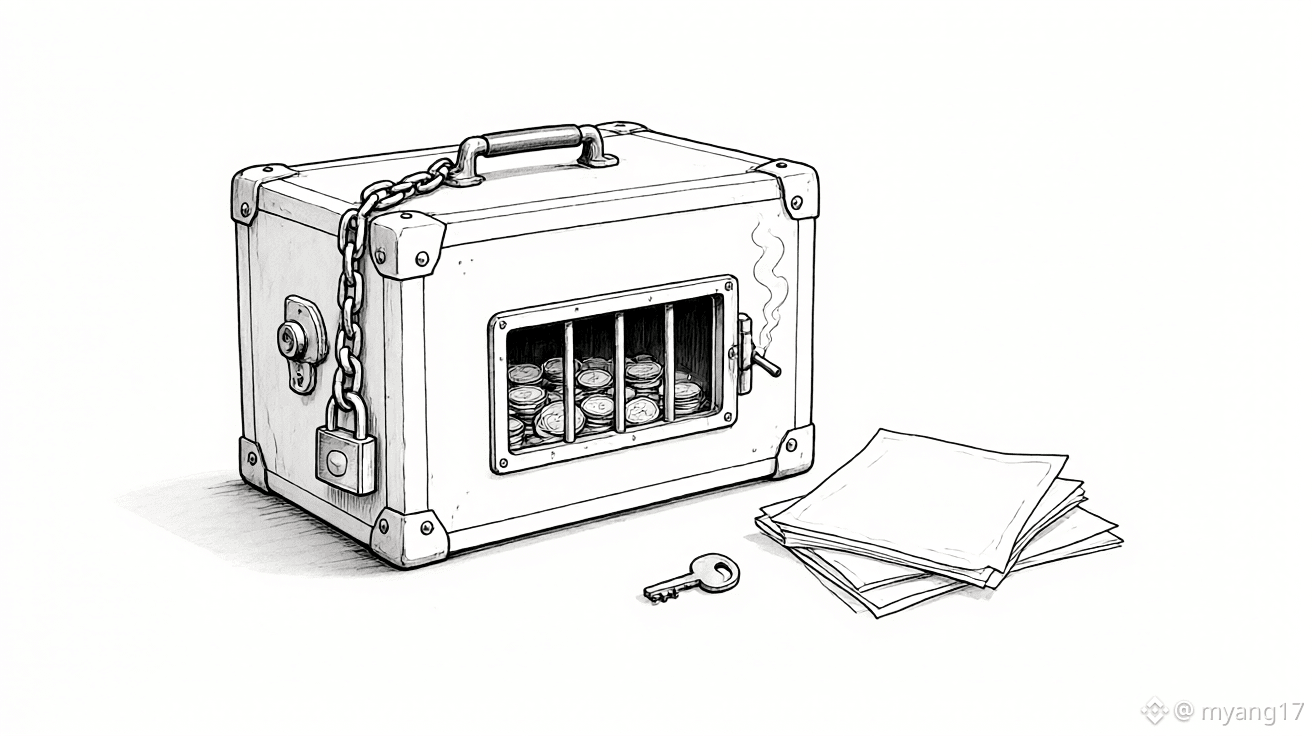
"Nguồn tiền cam kết làm chỗ dựa đâu rồi?" Có người trong nhóm buông một câu như vậy. Tại cuộc họp chính sách thị trường vốn hôm 13 tháng 11, khi được hỏi về quỹ ổn định thị trường chứng khoán, Lee Jae-myung đã trả lời khá dè dặt: cần xem xét lại xem trong trường hợp nào thì công cụ này mới phát huy tác dụng, và quy mô bao nhiêu là phù hợp. $ETH
Cũng tại cuộc họp đó, người đứng đầu Ủy ban Tài chính còn hạ giọng hơn nữa. Ông nói loại quỹ này dành cho những tình huống khẩn cấp cao độ, tạm thời và ngoại lệ; ngụ ý rằng hiện giờ vẫn chưa đến mức ấy. Giới chứng khoán không nghĩ vậy: tại cuộc họp, họ liên tục hối thúc khởi động sớm, đừng để công cụ nằm im không dùng đến. $CL
Lật lại chuyện cũ sẽ hiểu vì sao thúc giục cũng chẳng dễ. Quỹ này được lập vào thời điểm dịch bệnh năm 2020, với quy mô 10 nghìn tỷ won, nhưng đến nay chưa mua lấy một cổ phiếu. Dịch bệnh không mua, đợt biến động năm 2022 cũng không mua, cú sốc thuế quan cũng chẳng mua. Có người nửa đùa nửa thật rằng đến 10 won cũng chưa động tới. $BNB
Dĩ nhiên, cũng có ý kiến phản đối. Một số người trong giới tài chính lo rằng nếu ai cũng nghĩ hễ thị trường giảm thì sẽ có người đỡ giá, họ sẽ càng liều lĩnh hơn, khiến rủi ro ngày càng chồng chất. Đó chính là câu chuyện cũ về rủi ro đạo đức.
Nếu thực sự ra tay thì quy mô quỹ phải lớn đến đâu mới đủ? Một tổ chức đã thử tính toán: để tạo tác động về mặt tâm lý, ít nhất phải là 20 nghìn tỷ won; nhưng hiện nay giá trị giao dịch trong một ngày thường vượt 40 nghìn tỷ won, nên nếu dưới 25–30 nghìn tỷ won thì có đổ tiền vào cũng chỉ như muối bỏ bể.
Một biện pháp khác đã được triển khai trước. Từ ngày 9 tháng 11 đến cuối tháng 1 năm sau, quy định yêu cầu duy trì tỷ lệ bảo đảm vay ký quỹ ở mức 140% đối với các công ty chứng khoán được tạm thời miễn áp dụng, nhằm ngăn tình trạng bán giải chấp dây chuyền khi thị trường lao dốc đột ngột.
Hôm 6 tháng 11, chỉ số đóng cửa giảm 6,02 điểm, có lúc giảm hơn 8 điểm trong phiên; đây là lần ngắt mạch thứ 11 trong năm. Quỹ vẫn bị khóa trong tủ, nhưng công tắc thì đã được nới lỏng một nấc.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư; nhà đầu tư tự chịu trách nhiệm về lãi lỗ.
#KOSPI giảm 2,59%, đóng cửa ở mức thấp nhất kể từ tháng 2
Cũng tại cuộc họp đó, người đứng đầu Ủy ban Tài chính còn hạ giọng hơn nữa. Ông nói loại quỹ này dành cho những tình huống khẩn cấp cao độ, tạm thời và ngoại lệ; ngụ ý rằng hiện giờ vẫn chưa đến mức ấy. Giới chứng khoán không nghĩ vậy: tại cuộc họp, họ liên tục hối thúc khởi động sớm, đừng để công cụ nằm im không dùng đến. $CL
Lật lại chuyện cũ sẽ hiểu vì sao thúc giục cũng chẳng dễ. Quỹ này được lập vào thời điểm dịch bệnh năm 2020, với quy mô 10 nghìn tỷ won, nhưng đến nay chưa mua lấy một cổ phiếu. Dịch bệnh không mua, đợt biến động năm 2022 cũng không mua, cú sốc thuế quan cũng chẳng mua. Có người nửa đùa nửa thật rằng đến 10 won cũng chưa động tới. $BNB
Dĩ nhiên, cũng có ý kiến phản đối. Một số người trong giới tài chính lo rằng nếu ai cũng nghĩ hễ thị trường giảm thì sẽ có người đỡ giá, họ sẽ càng liều lĩnh hơn, khiến rủi ro ngày càng chồng chất. Đó chính là câu chuyện cũ về rủi ro đạo đức.
Nếu thực sự ra tay thì quy mô quỹ phải lớn đến đâu mới đủ? Một tổ chức đã thử tính toán: để tạo tác động về mặt tâm lý, ít nhất phải là 20 nghìn tỷ won; nhưng hiện nay giá trị giao dịch trong một ngày thường vượt 40 nghìn tỷ won, nên nếu dưới 25–30 nghìn tỷ won thì có đổ tiền vào cũng chỉ như muối bỏ bể.
Một biện pháp khác đã được triển khai trước. Từ ngày 9 tháng 11 đến cuối tháng 1 năm sau, quy định yêu cầu duy trì tỷ lệ bảo đảm vay ký quỹ ở mức 140% đối với các công ty chứng khoán được tạm thời miễn áp dụng, nhằm ngăn tình trạng bán giải chấp dây chuyền khi thị trường lao dốc đột ngột.
Hôm 6 tháng 11, chỉ số đóng cửa giảm 6,02 điểm, có lúc giảm hơn 8 điểm trong phiên; đây là lần ngắt mạch thứ 11 trong năm. Quỹ vẫn bị khóa trong tủ, nhưng công tắc thì đã được nới lỏng một nấc.
Đây là quan điểm cá nhân, không cấu thành lời khuyên đầu tư; nhà đầu tư tự chịu trách nhiệm về lãi lỗ.
#KOSPI giảm 2,59%, đóng cửa ở mức thấp nhất kể từ tháng 2