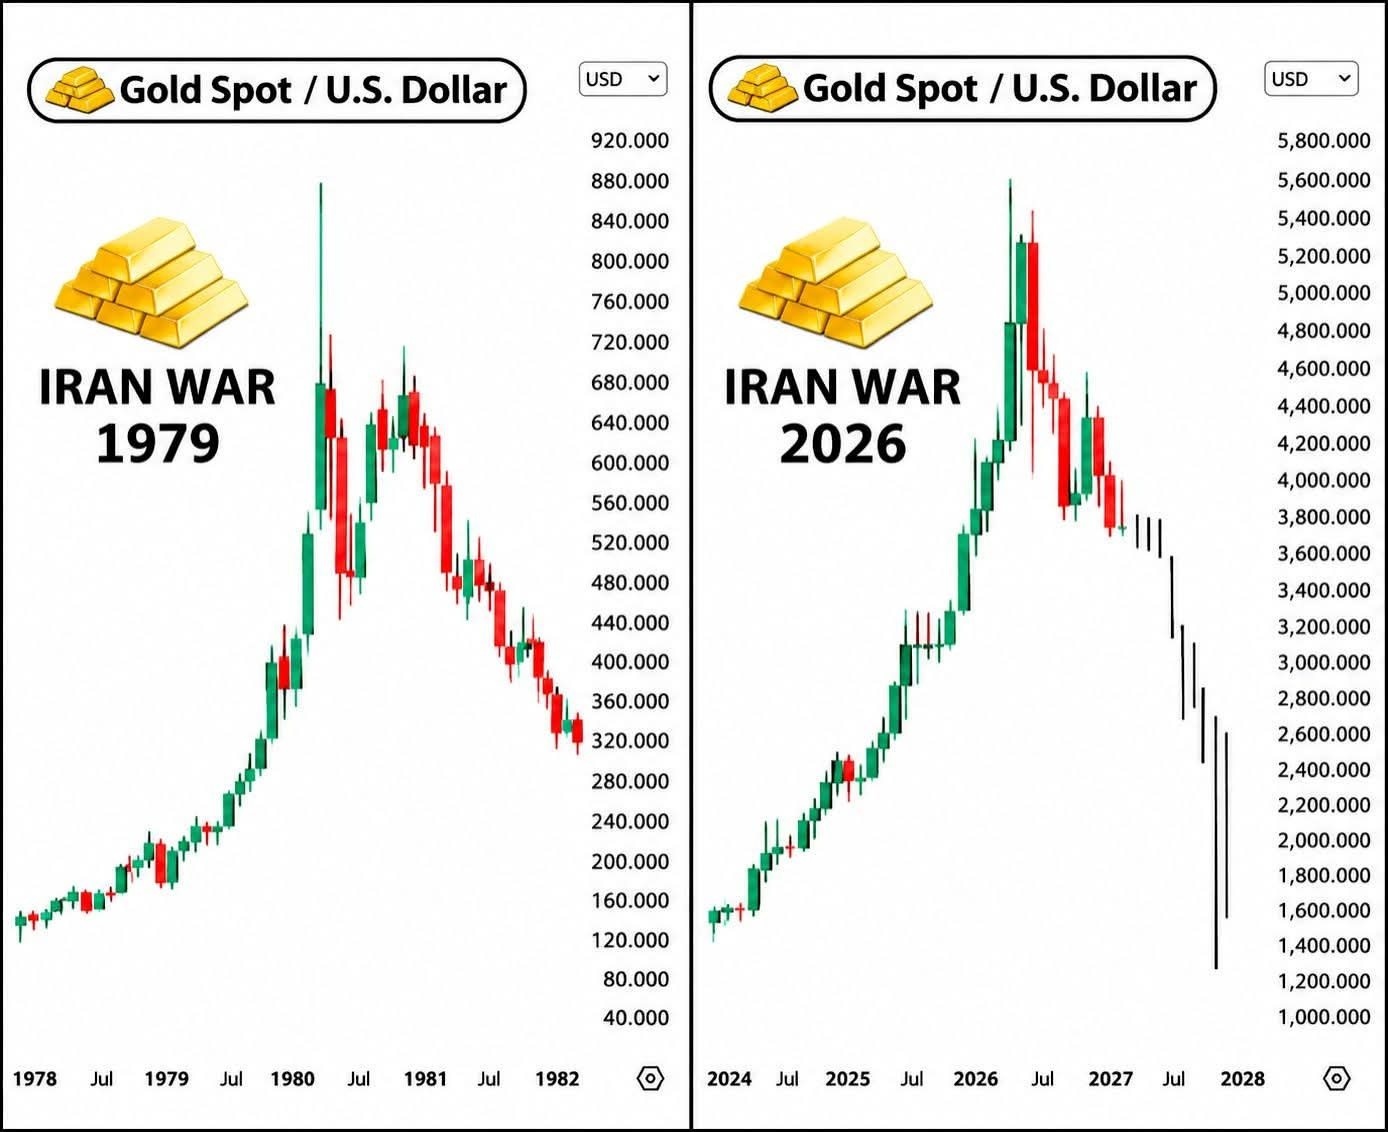

Kẻ thù lớn nhất của vàng có thể không phải là chiến tranh. Mà có thể là Cục Dự trữ Liên bang Mỹ.
Có một điều về vàng mà các nhà đầu tư thường hiểu lầm.
Khi thế giới trở nên bất ổn, mọi người đổ xô tìm đến các tài sản trú ẩn an toàn.
Chiến tranh leo thang.
Giá dầu tăng.
Nỗi lo lạm phát quay trở lại.
Và đột nhiên, vàng trở thành một trong những nơi hấp dẫn nhất để bảo vệ tài sản.
Nhưng đây mới là điều đáng được chú ý hơn nhiều:
Chính lạm phát ban đầu đẩy giá vàng lên cuối cùng có thể tạo ra những điều kiện khiến giá vàng giảm xuống.
Lịch sử đã chứng minh điều này.
CƠN SỐT VÀNG 1979–1980: BÀI HỌC PHỐ WALL CHƯA QUÊN
Vào cuối thập niên 1970, vàng đã trải qua một đợt tăng giá phi thường.
Cách mạng Iran, cuộc khủng hoảng con tin, cuộc xâm lược Afghanistan của Liên Xô, giá dầu tăng và lạm phát leo thang đã tạo ra sự bất ổn to lớn.
Các nhà đầu tư muốn bảo vệ tài sản trước sức mua suy giảm và tình trạng bất ổn địa chính trị.
Giá vàng tăng từ khoảng 236 đô la mỗi ounce vào tháng 4 năm 1979 lên 850 đô la vào tháng 1 năm 1980.
Đó là mức tăng hơn 250% chỉ trong khoảng chín tháng.
Nhưng đợt tăng giá không kéo dài.
Từ tháng 9 năm 1980 đến tháng 6 năm 1982, giá vàng giảm khoảng 52%.
Đến tháng 2 năm 1985, giá vàng xuống còn khoảng 285 đô la mỗi ounce.
Điều gì đã thay đổi?
FED ĐÃ THAY ĐỔI MÔI TRƯỜNG TÀI CHÍNH.
Paul Volcker, khi đó là Chủ tịch Cục Dự trữ Liên bang, quyết tâm kiểm soát lạm phát.
Lãi suất tăng mạnh, đạt khoảng 20% trong một số giai đoạn của năm 1980 và 1981.
Điều đó đã làm thay đổi tính toán kinh tế của việc nắm giữ vàng.
Không giống như chứng khoán Kho bạc hay tiền gửi ngân hàng, vàng không sinh lãi.
Khi nhà đầu tư có thể kiếm được lợi nhuận hấp dẫn từ các tài sản sinh lãi, chi phí cơ hội của việc nắm giữ vàng sẽ tăng lên.
Đồng thời, lãi suất thực cao hơn và đồng đô la Mỹ mạnh hơn có thể làm giảm nhu cầu vàng thỏi.
Vàng không đột nhiên trở nên vô dụng.
Các điều kiện tài chính từng hỗ trợ mức định giá phi thường của vàng đang thay đổi.
GIỜ HÃY XEM XÉT THỊ TRƯỜNG NĂM 2026.
Vàng đang đối mặt với một tổ hợp khó khăn khác.
Kim loại quý này đạt mức cao kỷ lục khoảng 5.595 đô la mỗi ounce vào tháng 1.
Đến ngày 16 tháng 11, giá đã giảm xuống còn khoảng 3.831 đô la.
Mức giảm vào khoảng 31,5%.
Và một số diễn biến đang gây áp lực lên thị trường.
1. ĐỒNG ĐÔ LA MỸ ĐANG MẠNH LÊN
Vàng được định giá trên thị trường quốc tế bằng đô la Mỹ.
Khi đồng đô la mạnh lên, vàng trở nên đắt hơn đối với người mua sử dụng các đồng tiền khác.
Điều đó có thể làm giảm nhu cầu quốc tế và gây áp lực giảm giá.
2. LỢI SUẤT TRÁI PHIẾU KHO BẠC ĐANG TĂNG
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm gần đây đạt khoảng 5,14%.
Lợi suất cao hơn khiến các khoản đầu tư sinh lãi trở nên cạnh tranh hơn so với vàng.
Đối với các nhà đầu tư tổ chức quản lý danh mục đầu tư khổng lồ, chi phí cơ hội đó rất đáng kể.
3. LẠM PHÁT ĐANG TẠO RA VẤN ĐỀ VỀ CHÍNH SÁCH
Căng thẳng địa chính trị và giá dầu cao hơn có thể làm gia tăng áp lực lạm phát.
Nhưng đây là nghịch lý:
Lo ngại lạm phát ban đầu có thể làm tăng nhu cầu vàng.
Nếu chính những áp lực lạm phát đó buộc Cục Dự trữ Liên bang duy trì chính sách thắt chặt hoặc tăng lãi suất, sau đó vàng có thể chịu áp lực bán.
Đó là cơ chế mà các nhà đầu tư cần hiểu.
4. ĐỘNG THÁI TIẾP THEO CỦA FED CÓ THỂ QUAN TRỌNG HƠN CÁC TIN GIẬT GÂN
Hiện tại, thị trường đang dự đoán khả năng lãi suất tăng 25 điểm cơ bản vào tháng 12.
Nhưng kỳ vọng không đồng nghĩa với quyết định thực tế của Cục Dự trữ Liên bang.
Nếu lạm phát vẫn dai dẳng và Fed trở nên quyết liệt hơn, vàng có thể chịu thêm áp lực.
Nếu tăng trưởng kinh tế suy yếu hoặc kỳ vọng lãi suất đảo chiều, bức tranh có thể lại thay đổi.
ĐÂY LÀ ĐIỀU QUAN TRỌNG NHẤT TÔI RÚT RA TỪ SO SÁNH VỚI NĂM 1979.
Vàng không phải lúc nào cũng tăng giá trong mọi cuộc chiến.
Và vàng cũng không tự động sụp đổ khi căng thẳng địa chính trị dịu đi.
Những yếu tố chi phối lớn hơn thường là mối quan hệ giữa lạm phát, lãi suất thực, đồng đô la Mỹ, chính sách của ngân hàng trung ương và nhu cầu của nhà đầu tư.
Cũng có một khác biệt quan trọng giữa năm 1980 và năm 2026.
Thị trường vàng ngày nay có sự tham gia đáng kể của các ngân hàng trung ương, các quỹ đầu tư và những động lực dự trữ toàn cầu khác biệt.
Lịch sử có thể giúp lý giải các rủi ro, nhưng không thể đảm bảo kết quả tương tự sẽ lặp lại.
Mức giảm 50% trong quá khứ là lời cảnh báo về biến động, chứ không phải dự báo cho diễn biến tiếp theo.
Câu hỏi thực sự không đơn giản là vàng đắt hay rẻ. Mà là liệu các điều kiện tài chính đang hỗ trợ giá vàng mạnh lên hay yếu đi.
Đó là điều mà các nhà đầu tư vàng nghiêm túc nên theo dõi.