

Nghiên cứu độc lập |
Không phải lời khuyên tài chính
I. Đếm sản phẩm không có nghĩa là đếm rủi ro
Một sản phẩm sinh lợi suất trông có vẻ đa dạng hóa khi bảng điều khiển liệt kê nhiều token từ nhiều đơn vị phát hành. Nhà phân bổ đo lường mức độ đa dạng hóa dựa trên các yếu tố rủi ro độc lập: ai nắm giữ tài sản, ai cung cấp dịch vụ, ai cho vay dựa trên tài sản đó và lối thoát nằm ở đâu. Khi hai token cùng dựa trên một quỹ cơ sở, một đơn vị lưu ký hoặc một nền tảng giao dịch, bảng điều khiển tính thành hai vị thế, nhưng danh mục đầu tư chỉ có một khoản rủi ro.
Bài viết này lập luận rằng hầu hết các chiến lược sinh lợi suất "đa dạng hóa" trên chuỗi đều kết hợp những sản phẩm cùng dựa trên một quỹ cơ sở, một bên vay, một đơn vị quản lý danh mục hoặc một nền tảng giao dịch; và chính lớp dùng chung đó là nơi rủi ro còn lại tập trung. Tôi lần theo sáu nơi rủi ro này xuất hiện, mỗi nơi đều có một con số được công bố, rồi kết thúc bằng bài kiểm tra xem xét xuyên thấu gồm năm câu hỏi.
II. Tầng một: Tài sản cơ sở dùng chung
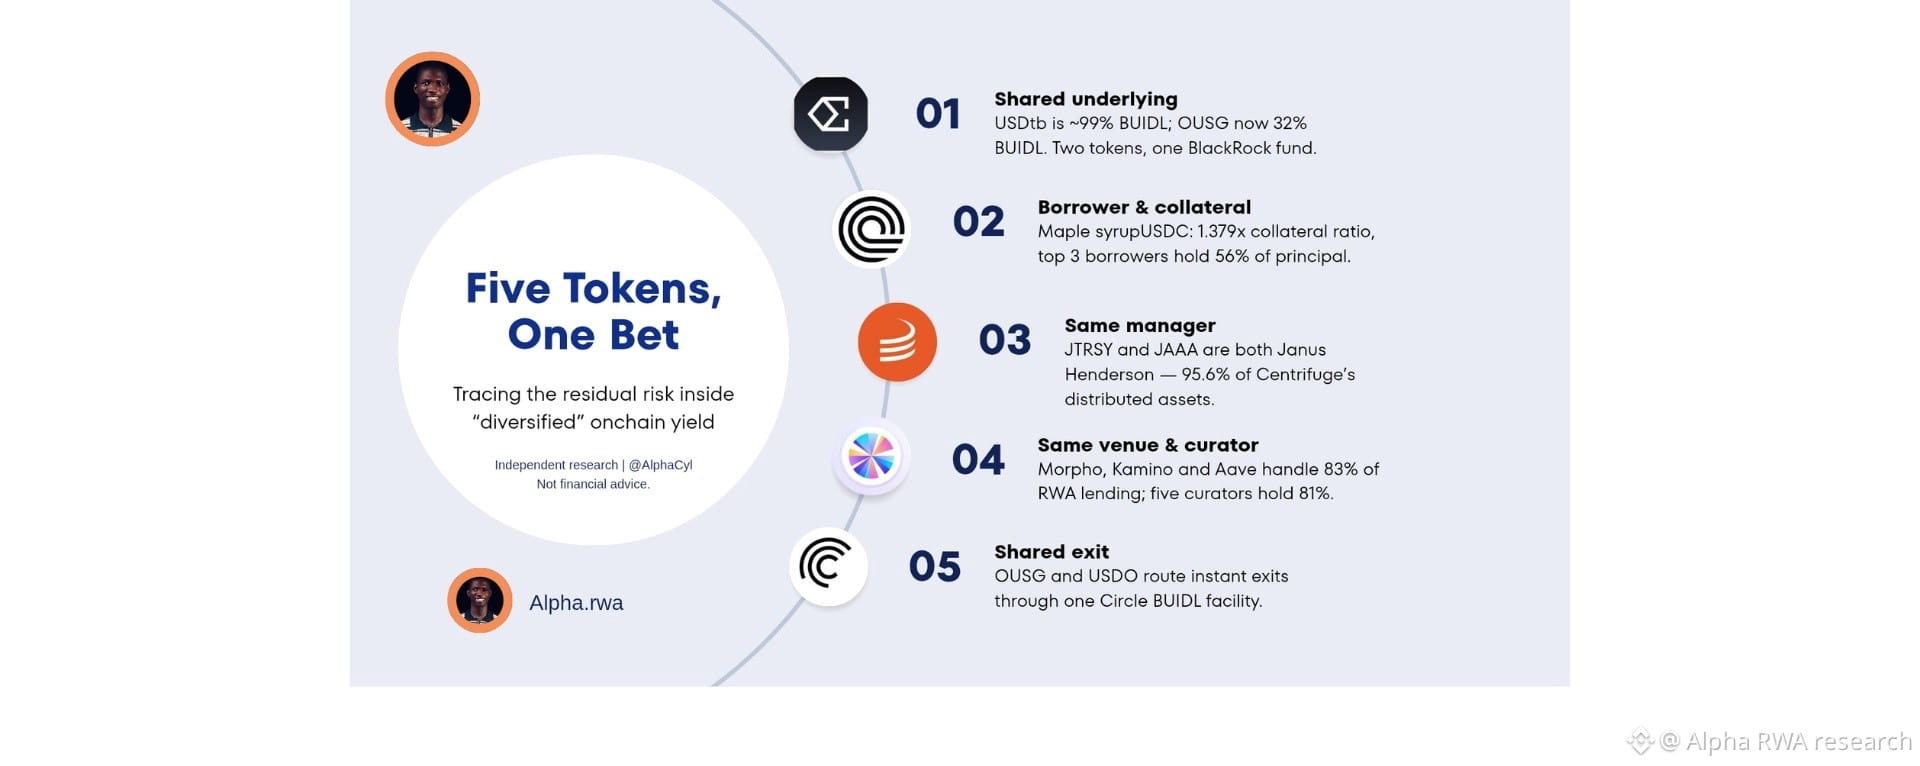
Xét @Ethena Labs 's $USDtb. Một cuộc kiểm tra dự trữ ngày 31 tháng 8 năm 2026 (@Deloitte, thông qua @Anchorage) ghi nhận 525.205.527 đô la trong $BUIDL và 5.214.126 đô la tiền gửi không kỳ hạn tại ngân hàng, tức khoảng 99% dự trữ là BUIDL. Người nắm giữ USDtb cũng là người nắm giữ một quỹ #blackRock . fund.pharos.watch/stablecoin/usd…
Sự chồng lấn lan rộng. Một hướng dẫn DeFi liệt kê BUIDL là tài sản bảo chứng cho USDtb, góp vào dự trữ sFRAX của Frax, nằm trong danh mục phân bổ của @sparkfinance đứng sau $sUSDS, được dùng làm tài sản thế chấp ký quỹ tại FalconX và làm nền tảng cho $OUSG của @Ondo Finance .
Trường hợp OUSG cho thấy trang giới thiệu sản phẩm có thể không theo kịp danh mục nắm giữ. Phân tích trang Ondo của AltStreet ngày 23 tháng 10 năm 2026 cho thấy tài sản cơ sở trị giá 319,4 triệu đô la: SWEEP của State Street chiếm 47,49%, BUIDL chiếm 31,96%, BENJI của Franklin chiếm 12,18%, FYOXX của Fidelity chiếm 7,38% và khoảng 1% là tiền mặt. Trang OUSG của RWA.xyz vẫn cho biết OUSG chủ yếu nắm giữ BUIDL; cùng bài viết của AltStreet lưu ý rằng mục Câu hỏi thường gặp của Ondo vẫn mô tả danh mục đầu tư chủ yếu là BUIDL. Bảng tài sản nắm giữ đã thay đổi, còn các phần mô tả thì chưa. Ngay cả sau khi thay đổi, cả bốn cấu phần đều là quỹ thị trường tiền tệ chính phủ được token hóa, nên khoản tiếp xúc chung của chúng là thị trường tín phiếu Kho bạc và repo.
altstreet.investments/guides/superst…
Giờ thì mộthttps://app.rwa.xyz/assets/ousg
vault "đa dạng hóa" giả định gồm năm token: $USDtb 30%, $OUSG 25%, $syrupUSDC 20%, sUSDS 15% và $JAAA 10%. Theo các số liệu được công bố, USDtb đóng góp khoảng 29,7% BUIDL (30% × 0,99), còn OUSG đóng góp khoảng 8,0% (25% × 0,3196), vì vậy riêng BUIDL chiếm khoảng 37,7% vault trước khi xem xét xuyên thấu sUSDS. Các tỷ trọng cấp cao nhất cho chỉ số Herfindahl là 2.250, tương đương 4,4 vị thế hiệu dụng. Xem xét xuyên thấu cho thấy số khoản tiếp xúc độc lập ít hơn con số đó.
III. Tầng hai: Người vay và tài sản thế chấp
syrupUSDC của @Maple Finance Official cho thấy khía cạnh tín dụng. Phân tích ngày 17 tháng 7 năm 2026 của @LlamaRisk dành cho hoạt động quản trị @aave đo lường danh mục vay kỳ hạn mở USDC có dư nợ gốc 1.330 triệu đô la so với 1.834 triệu đô la tài sản thế chấp, tức tỷ lệ 1,379x. Ba người vay lớn nhất nắm 56% dư nợ gốc, còn năm người lớn nhất nắm 77%. Người vay lớn nhất, với khoản vay 345 triệu đô la hay 26,0%, đã thế chấp $PYUSD và USTB. Vì vậy, một sản phẩm lợi suất được bảo chứng bằng các khoản vay lại nắm giữ tài sản thế chấp vốn là sản phẩm Kho bạc được token hóa, mà các cấu phần khác cũng có thể nắm giữ.
governance.aave.com/t/arfc-onboard…
Phân tích tương tự liệt kê những người nắm giữ syrupUSDC lớn nhất: proxy AML của @SkyEcosystem chiếm 45,19% nguồn cung, một pool xuyên chuỗi chiếm 18,98%, @Morpho chiếm 10,05% và @grovedotfinance chiếm 7,39%. Thống kê tháng 5 năm 2026 của @Dune cho thấy 522 triệu đô la trong tổng vốn hóa thị trường syrup 1,8 tỷ đô la của Maple được phân bổ trên năm nền tảng, khiến một họ tài sản chiếm gần 30% tổng tài sản thực trong DeFi. Báo cáo quản lý danh mục của Yearn tháng 2 năm 2026 phân chia tài sản thế chấp của Maple thành BTC khoảng 54%, XRP 25,38% và USTB 16%.
governance.aave.com/t/arfc-onboard…
dune.com/blog/tokenized…
IV. Tầng ba: Cùng một nhà quản lý dưới các đơn vị phân bổ khác nhau
$JTRSY và $JAAA của @centrifuge đều là quỹ của Janus Henderson. Một ảnh chụp vào tháng 7 năm 2026 cho thấy chúng chiếm 95,6% tài sản được phân phối của Centrifuge; Grove nắm khoảng 895 triệu đô la trong hai quỹ này, còn @ethena phân bổ 250 triệu đô la vào $JAAA.ETF trong tháng 6 năm 2026. Khi ra mắt vào tháng 6 năm 2025, Grove nhận được khoản phân bổ $1 tỷ đô la từ Sky vào JAAA. Vì vậy, một số đơn vị phân bổ vốn "đa dạng hóa" lại cùng phụ thuộc vào một nhà quản lý cơ sở.
businesswire.com/news/home/2025…
V. Tầng bốn: Cùng một nền tảng và cùng một đơn vị quản lý
Thống kê tháng 4 năm 2026 của Dune ước tính tài sản thực được gửi vào hoạt động cho vay DeFi đạt khoảng 2,7 tỷ đô la, xấp xỉ 10% trong tổng số 27 tỷ đô la; tín dụng chiếm gần 80% tiền gửi so với 17% AUM, còn @Morpho, @KaminoFinance và @aave xử lý 83% hoạt động cho vay tài sản thực.
dune.com/blog/the-rise-…
cryptobriefing.com/dune-report-to…
Phân tích ngày 2 tháng 11 của @RWA_xyz đã truy tìm các đơn vị quản lý. Trong số 6,1 tỷ đô la được cung cấp cho các thị trường stablecoin lãi suất biến đổi của Morpho vào ngày 28 tháng 10 năm 2026, năm đơn vị quản lý lớn nhất (@SteakhouseFi, @SentoraHQ, @gauntlet_xyz, @SparkDao và @RockawayX) quản lý 5,0 tỷ đô la, tương đương 81%. Các thị trường chấp nhận tài sản thế chấp được token hóa nhận 2,4 tỷ đô la. Báo cáo tương tự cho biết tỷ lệ sử dụng tổng hợp gần 90%, vì khoảng 5,5 tỷ đô la đã được vay. CoinbaseLend và Robinhood Earn đều chuyển tiền vào các vault Morpho do Steakhouse quản lý; Spark và Grove cũng cung cấp tiền thông qua tầng đơn vị quản lý này. Steakhouse cũng là đơn vị ươm tạo Grove. Người gửi tiền chọn Coinbase, Robinhood hoặc Sky để "đa dạng hóa" sẽ gặp cùng một tầng đơn vị quản lý dưới ba thương hiệu.
app.rwa.xyz/blog/the-lende…
VI. Các trường hợp
Trường hợp một: @StreamDefi và @elixir, tháng 11 năm 2025. Tổn thất bắt đầu từ một "nhà quản lý quỹ bên ngoài" và lan tới các bên cho vay thông qua tài sản thế chấp dùng chung. Elixir đã cho Stream vay 68 triệu đô la bằng $USDC , tương đương khoảng 65% tài sản bảo chứng cho deUSD. Stream nắm khoảng 90% nguồn cung deUSD, vì vậy tài sản bảo chứng của Elixir là khoản vay dành cho người nắm giữ lớn nhất của đồng này. Các nhà phân tích tại YAM lập bản đồ khoảng 285 triệu đô la nợ trên @eulerfinance, @SiloFinance, @Morpho Labs 🦋 ho và @GearboxProtocol, trong đó @MEVCapital, @Re7Capital và TelosC là những đơn vị quản lý bị ảnh hưởng. Gauntlet không có khoản tiếp xúc nào với xUSD nhưng đã tạm dừng một số thị trường do hiệu ứng lây lan từ Elixir. RWA.xyz cho biết thêm rằng các oracle định giá cố định ở những thị trường bị ảnh hưởng không phản ánh mức sụt giảm, khiến việc thanh lý không được kích hoạt và các bên cho vay phải gánh nợ xấu. Một số vault chọn các đơn vị quản lý khác nhau nhưng lại dùng chung tài sản thế chấp.
theblock.co/amp/post/37749…
Trường hợp hai: USDtb và câu hỏi của cơ quan quản lý. Đề xuất tháng 3 năm 2026 của OCC đưa ra mức trần 20% đối với tài sản dự trữ được token hóa, còn @BlackRock lập luận rằng rủi ro phụ thuộc vào chất lượng tín dụng, thời hạn và tính thanh khoản, chứ không phụ thuộc vào việc tài sản được nắm giữ trên sổ cái hay không. Quy định cuối cùng ngày 21 tháng 10 cho phép dự trữ được token hóa nếu chúng có cùng quyền pháp lý, loại bỏ các yêu cầu danh mục đầu tư mang tính quy định cứng nhắc và giới hạn mức tiếp xúc với một đối tác duy nhất ở mức 40% tài sản dự trữ, tùy thuộc vào các ngoại lệ. BlackRock đã đề nghị OCC xác nhận rằng các tổ chức phát hành không cần xem xét xuyên thấu các khoản nắm giữ của quỹ khi áp dụng giới hạn đó cho đơn vị lưu ký quỹ hoặc nhà cung cấp dịch vụ. Tôi không tìm thấy thông tin về cách quy định cuối cùng giải quyết vấn đề này.
natlawreview.com/article/occ-is…
theblock.co/news/business/…
Trường hợp ba: một lối thoát dùng chung. Từ bài đăng tháng 4 năm 2025 của @Ondo và tài liệu của @OpenEden_X: OUSG và $USDO đều chuyển các yêu cầu rút tiền tức thì qua cùng một cơ sở của Circle dành cho $BUIDL, và cơ sở đó bị hạn chế khả dụng trong 23 giờ vào ngày 27 tháng 3 năm 2025. Hai sản phẩm xuất hiện thành các dòng riêng biệt trên bảng điều khiển, nhưng lại phụ thuộc vào cùng một yếu tố khi xảy ra sự cố.
VII. Câu hỏi về cấu trúc: Sự chồng lấn có luôn là điều xấu?
Không phải lúc nào cũng vậy. Quỹ tín phiếu Kho bạc của BlackRock là nơi tập trung rủi ro thấp hơn so với một sản phẩm lợi suất ít được thẩm định, và quy trình lựa chọn năm 2024 của Spark cho thấy các đơn vị phân bổ vốn chủ động chọn ra những sản phẩm chiến thắng. Việc tập trung vào một tài sản cơ sở lớn duy nhất có thể chấp nhận được nếu được công khai.
Rủi ro trong bài viết này xuất phát từ sự chồng lấn mà người mua không thể nhìn thấy. Bảng điều khiển cho thấy năm token, trong khi bảng tài sản nắm giữ cho thấy ba quỹ, hai đơn vị vận hành và một đơn vị quản lý. Stream là cái giá phải trả cho khoảng cách này khi tín dụng xấu đi. Việc xem xét xuyên thấu có chi phí thấp hơn nhiều. Không nên xem số lượng token hoặc tổ chức phát hành là thước đo đa dạng hóa cho đến khi đã loại trừ các tầng dùng chung.
Bài kiểm tra xem xét xuyên thấu. Với bất kỳ sản phẩm lợi suất nào được gọi là "đa dạng hóa", hãy đặt năm câu hỏi:
1. Sau khi xem xét xuyên thấu, ba khoản tiếp xúc cơ sở lớn nhất là gì?
2. Một đơn vị vận hành duy nhất (đại lý chuyển nhượng, đơn vị lưu ký, cơ sở mua lại) nào nằm trên lộ trình rút tiền của phần lớn các cấu phần?
3. Có hai cấu phần nào dùng chung người vay, tài sản thế chấp hoặc nhà quản lý không?
4. Bao nhiêu phần trăm nguồn cung nằm trên một nền tảng giao dịch hoặc thuộc về một đơn vị quản lý?
5. Cách hạch toán và xử lý oracle của vault có khác nhau giữa các cấu phần không, hay một giả định định giá duy nhất được áp dụng cho nhiều cấu phần?
VIII. Hướng nghiên cứu
Luận điểm của bài viết này là việc công bố thông tin sẽ chuyển từ danh sách sản phẩm sang các khoản tiếp xúc được xem xét xuyên thấu, vì hiện nay có thể đo lường các tầng dùng chung. Ba điều cần theo dõi:
1. OCC áp dụng giới hạn 40% đối với một đối tác duy nhất cho cổ phần quỹ như thế nào, và liệu việc xem xét xuyên thấu có trở thành yêu cầu bắt buộc hay không.
2. Liệu các đơn vị quản lý vault có công bố mức tiếp xúc đã khấu trừ trùng lặp theo từng nhà quản lý cơ sở và đơn vị vận hành hay không.
3. Liệu tỷ lệ sử dụng gần 90% của Morpho có khiến các bên cho vay định giá rủi ro từ tài sản thế chấp dùng chung hay không.
Nghiên cứu độc lập. Không phải lời khuyên tài chính. Luôn tự tiến hành thẩm định.
Nguồn: tài liệu của giao thức và tổ chức phát hành, tài liệu quản trị, các nhà xuất bản phân tích
- Business Wire, thông báo ra mắt Grove (ngày 25 tháng 6 năm 2025); blog Centrifuge
- governance.aave.com/t/arfc-onboard… (LlamaRisk, ngày 17 tháng 7 năm 2026)
- app.rwa.xyz/blog/the-lende… (ngày 2 tháng 11 năm 2026)
- dune.com/blog/the-rise-…; dune.com/blog/tokenized…; dune.com/rwa-report
- Trang USDtb của Pharos (báo cáo dự trữ của Anchorage/Deloitte, tháng 8 năm 2026)
- Tóm tắt quy định GENIUS cuối cùng của OCC, natlawreview.com (tháng 10 năm 2026); The Block, thư góp ý của BlackRock (ngày 2 tháng 5 năm 2026)
- curation.yearn.fi/report/maple-s…