

Theo hướng dẫn của Sở Thuế vụ Hoa Kỳ (IRS), tiền mã hóa được phân loại hợp pháp là tài sản, không phải tiền pháp định. Sự khác biệt cơ bản này quyết định cách xử lý các giao dịch.
Khi bạn đổi một đồng tiền mã hóa lấy một đồng khác trên sàn giao dịch (ví dụ: đổi Bitcoin lấy Ethereum hoặc đổi một altcoin lấy stablecoin như USDT), IRS xem giao dịch đó là một sự kiện tài chính gồm hai bước:
Bạn được xem như đã bán đồng tiền mã hóa ban đầu theo giá trị thị trường hợp lý hiện tại.
Bạn được xem như đã dùng số tiền thu được đó để mua đồng tiền mã hóa mới.
Các quy tắc chính đối với giao dịch tiền mã hóa đổi lấy tiền mã hóa
1. Mọi giao dịch hoán đổi đều là một giao dịch thanh lý chịu thuế
Vì giao dịch một tài sản kỹ thuật số để đổi lấy một tài sản khác được xem là hành vi "chuyển nhượng" tài sản, nên mọi giao dịch tiền mã hóa đổi lấy tiền mã hóa đều là sự kiện chịu thuế. Điều này áp dụng ngay cả khi:
Không có đô la Mỹ hay tiền pháp định nào được trao đổi.
Giao dịch diễn ra hoàn toàn trong một sàn giao dịch và không có khoản tiền nào được rút về tài khoản ngân hàng.
Bạn bị lỗ ngay trong giao dịch tiếp theo.
2. Cách tính lãi hoặc lỗ vốn
Đối với mỗi giao dịch, bạn phải tính lãi hoặc lỗ vốn bằng đô la Mỹ theo công thức sau:
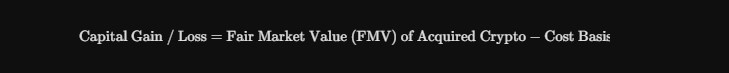
Giá trị thị trường hợp lý (FMV): Giá trị bằng đô la Mỹ của đồng coin bạn nhận được tại đúng thời điểm giao dịch được thực hiện trên sàn.
Giá vốn: Số tiền ban đầu bạn đã trả để mua đồng coin đem đi giao dịch (bao gồm mọi khoản phí mua).
Ví dụ: Nếu nhiều năm trước bạn mua 1 Bitcoin (BTC) với giá vốn 10.000 USD, rồi sau đó đổi Bitcoin đó lấy Ethereum (ETH) khi giá thị trường của BTC đạt 60.000 USD, bạn sẽ phát sinh khoản lãi vốn chịu thuế 50.000 USD trong năm thực hiện giao dịch, ngay cả khi hiện tại bạn chỉ nắm giữ ETH.
3. Thời gian nắm giữ ngắn hạn và dài hạn
Thuế suất áp dụng cho khoản lãi vốn của bạn phụ thuộc vào thời gian bạn nắm giữ tài sản ban đầu trước khi đem tài sản đó đi giao dịch:
Lãi vốn ngắn hạn: Nếu bạn nắm giữ tài sản trong một năm hoặc ít hơn, khoản lãi sẽ bị đánh thuế theo thuế suất thu nhập thông thường (tối đa 37% ở cấp liên bang).
Lãi vốn dài hạn: Nếu bạn nắm giữ tài sản hơn một năm, khoản lãi sẽ đủ điều kiện áp dụng thuế suất ưu đãi dành cho lãi vốn dài hạn (0%, 15% hoặc 20%, tùy theo khung thu nhập tổng thể của bạn).
4. Stablecoin không phải là nơi trú ẩn an toàn
Đổi một loại tiền mã hóa có biến động mạnh (như Solana hoặc Cardano) sang stablecoin (như USDT hoặc USDC) vẫn là một giao dịch chịu thuế. Theo pháp luật, stablecoin được công nhận là một tài sản kỹ thuật số riêng biệt, nghĩa là mọi khoản tăng giá tích lũy tính đến ngày hoán đổi đều phải được ghi nhận và báo cáo.
5. Xác định giá vốn của đồng coin mới
Giá trị thị trường hợp lý của loại tiền mã hóa bạn nhận được trong một giao dịch hoán đổi tiền mã hóa tự động trở thành giá vốn mới của nó. Nếu sau đó bạn giao dịch hoặc bán đồng coin mới đó, phép tính tiếp theo của bạn sẽ bắt đầu từ giá trị tính bằng đô la này.
Những gì KHÔNG phải là sự kiện chịu thuế?
Để phân biệt với các giao dịch tiền mã hóa đổi lấy tiền mã hóa, IRS miễn thuế một cách rõ ràng đối với một số hành động sau:
Mua tiền mã hóa bằng tiền pháp định (USD): Chỉ mua tiền mã hóa bằng tiền mặt sẽ xác lập giá vốn của bạn, nhưng không phải là một giao dịch thanh lý chịu thuế.
Chuyển tiền mã hóa giữa các ví của chính bạn: Chuyển coin từ một sàn giao dịch sang ví phần cứng của riêng bạn (hoặc giữa hai ví thuộc sở hữu của bạn) không phải là sự kiện chịu thuế, miễn là quyền sở hữu không thay đổi.
Yêu cầu báo cáo
Các giao dịch tiền mã hóa đổi lấy tiền mã hóa chịu thuế phải được báo cáo trên Mẫu 8949 và tổng hợp trên Phụ lục D (Mẫu 1040) trong tờ khai thuế liên bang của bạn. Theo các tiêu chuẩn báo cáo tài sản kỹ thuật số, các sàn giao dịch tập trung cũng phát hành Mẫu 1099-DA để báo cáo lịch sử giao dịch cho cả bạn và IRS, vì vậy việc theo dõi chính xác từng giao dịch hoán đổi là rất quan trọng.