
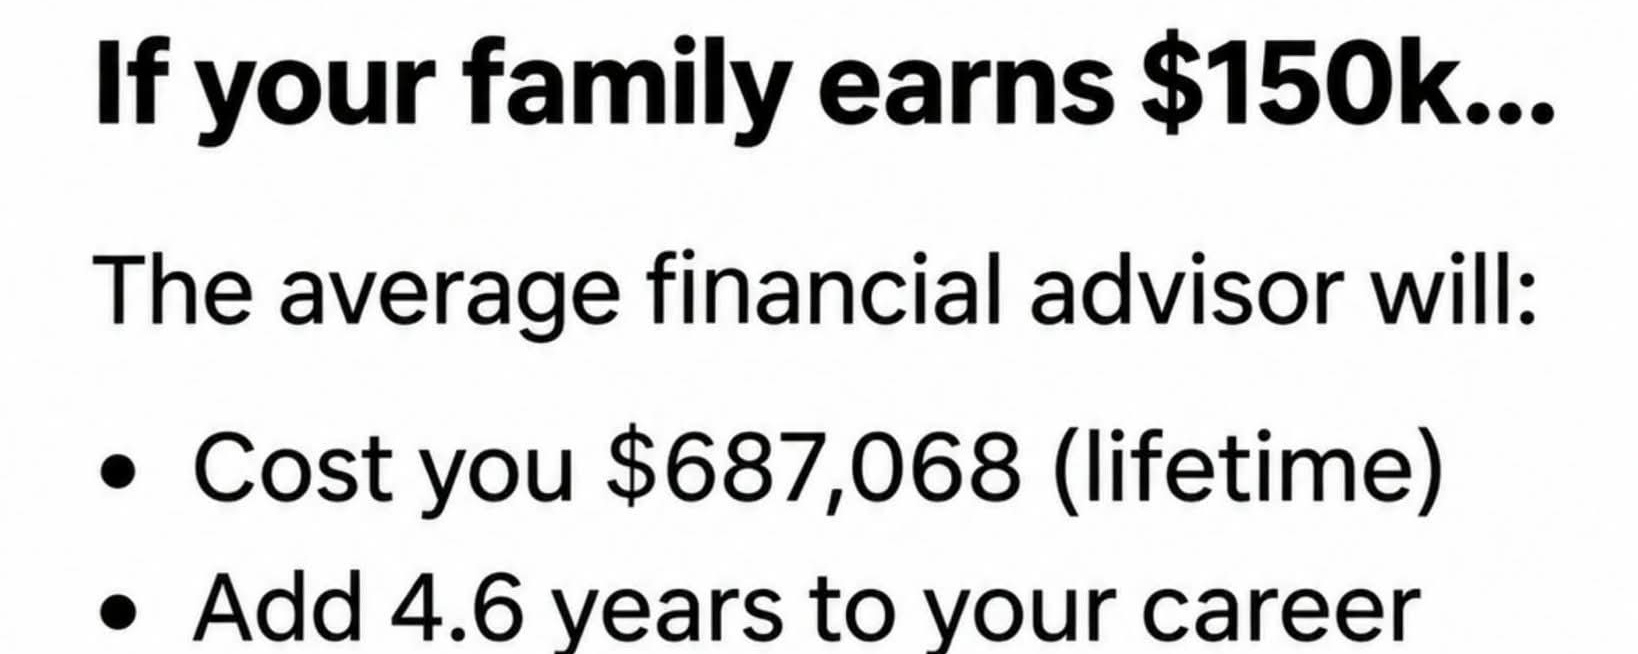

Tôi nghĩ đây là một câu hỏi đáng để đặt ra, đặc biệt là với các hộ gia đình có thu nhập từ 150.000 đô la trở lên.
Thu nhập cao hơn không đồng nghĩa với những quyết định tài chính tốt hơn.
Việc trả tiền cho ai đó để quản lý tiền của bạn không đồng nghĩa với việc bạn nhận được giá trị cao hơn.
Đây là những điều nhiều gia đình nên hiểu trước khi thuê cố vấn:
1. Hãy biết chính xác bạn đang trả tiền cho những gì.
Mức phí tư vấn 1% có thể nghe không đáng kể.
Nhưng với danh mục đầu tư trị giá 500.000 đô la, mức phí đó là 5.000 đô la mỗi năm.
Trong 20 năm, ngay cả khi chưa tính đến mức tăng trưởng của khoản đầu tư, con số đó sẽ là 100.000 đô la tiền phí nếu số dư và mức phí không thay đổi.
Tổng chi phí thực tế trong suốt thời gian đầu tư có thể khác biệt đáng kể khi danh mục tăng hoặc giảm.
2. Hãy hiểu bạn nhận lại được gì.
Bạn có được tư vấn lập kế hoạch đầu tư hiệu quả về thuế không?
Dự báo tài chính khi nghỉ hưu?
Phối hợp lập kế hoạch di sản?
Hỗ trợ quản lý rủi ro khi thị trường suy giảm?
Hay chủ yếu là bạn đang trả tiền để người khác chọn một danh mục ETF?
Các dịch vụ đó không có giá trị ngang nhau, và sự khác biệt này rất quan trọng.
3. Hãy biết bạn có thể tự quản lý những gì.
Với người có tình hình tài chính đơn giản, việc quản lý danh mục đầu tư đa dạng hóa, theo dõi chi phí và duy trì chiến lược đóng góp cho quỹ hưu trí có thể nằm trong khả năng tự thực hiện.
Nhưng các vấn đề phức tạp về thuế, sở hữu doanh nghiệp, di sản và những quyết định tài chính lớn có thể khiến lời khuyên chuyên môn trở nên đáng giá.
4. Đừng nhầm lẫn giữa tiết kiệm phí và đưa ra quyết định tốt hơn.
Giá trị của cố vấn không chỉ được đo bằng việc họ có đánh bại thị trường hay không.
Đôi khi, lợi ích lớn nhất là ngăn bạn đưa ra những quyết định cảm tính tốn kém, giúp kế hoạch tài chính đi đúng hướng hoặc phát hiện sai sót về thuế.
Điều quan trọng là xác định xem những lợi ích đó có xứng đáng với số tiền bạn trả hay không.
Quan điểm của tôi rất đơn giản: mọi người nên hiểu hệ thống tài chính của chính mình, ngay cả khi thuê người khác quản lý một phần trong đó.
Bạn không cần phải trở thành một nhà quản lý danh mục đầu tư chuyên nghiệp.
Nhưng bạn nên biết tiền của mình đang được đầu tư vào đâu, bạn đang trả những khoản phí nào và lý do đằng sau mỗi quyết định.
Một câu hỏi đáng cân nhắc là:
Nếu gia đình bạn kiếm được 150.000 đô la mỗi năm, bạn muốn tự quản lý một danh mục đầu tư đơn giản hay trả tiền cho chuyên gia để được tư vấn tài chính thường xuyên?
Câu trả lời có thể phụ thuộc vào mức độ phức tạp tài chính của bạn hơn là thu nhập.