
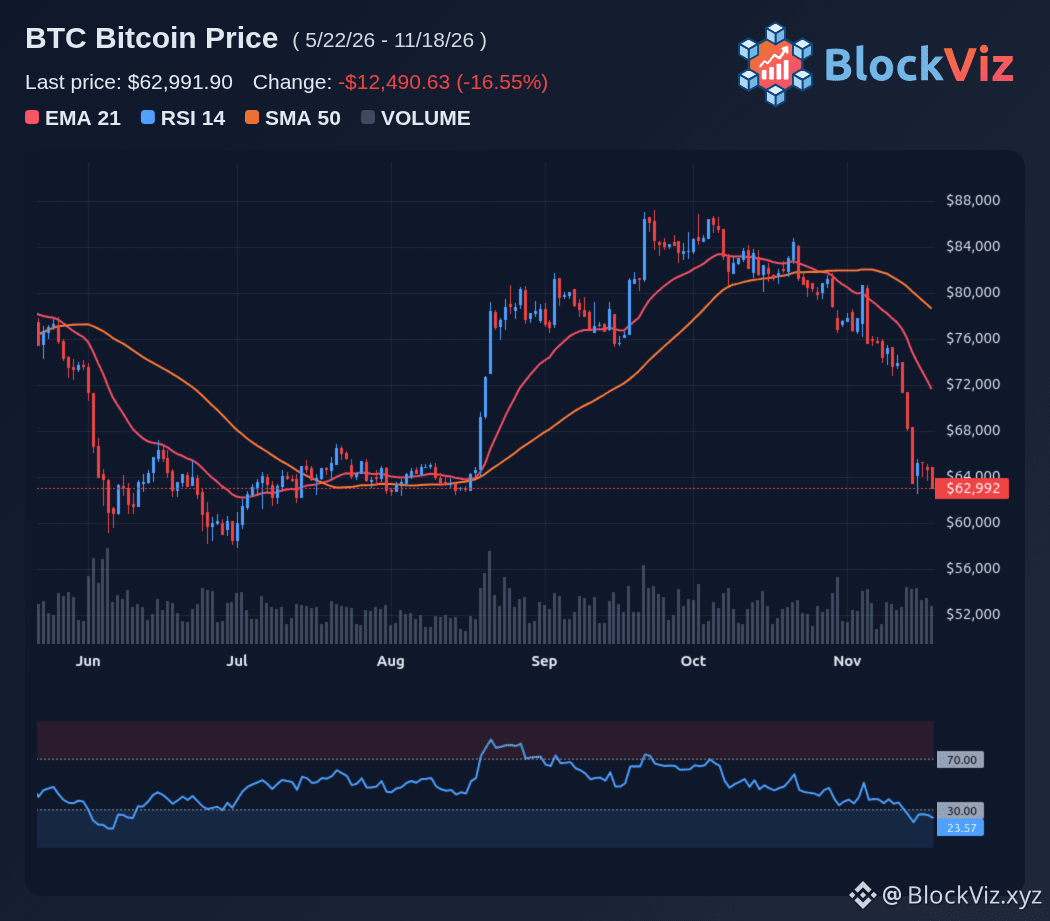
Rủi ro chính không nằm ở một đợt tăng lãi suất “gây sốc” tự thân. Mà là thị trường mất niềm tin vào những gì Fed sẽ làm tiếp theo. Bitcoin đã giảm 22%, nhưng diễn biến đó không chứng minh rằng giá chắc chắn sẽ còn giảm thêm. Câu hỏi thực sự là liệu nhận xét của quan chức đó có phản ánh sự thay đổi thực sự trong cách Fed phản ứng hay chỉ là động thái thăm dò dư luận. Sự khác biệt này quan trọng vì thị trường định giá lại trước khi chính sách thay đổi. Nếu các nhà giao dịch xem nhận xét đó là bằng chứng cho thấy lạm phát vẫn dai dẳng hoặc các quan chức sẵn sàng hành động quyết liệt, lợi suất và đồng đô la có thể tăng ngay lập tức. Áp lực huy động vốn và ký quỹ sau đó lan rộng khắp các vị thế tiền mã hóa sử dụng đòn bẩy, ngay cả khi chưa có đợt tăng lãi suất thực sự nào. Bitcoin không phải là trái phiếu, nhưng có thể được giao dịch như một tài sản rủi ro có thời hạn dài khi thanh khoản thắt chặt. Thị trường chiết khấu mạnh hơn các kỳ vọng về mức độ phổ biến trong tương lai, trong khi đòn bẩy biến việc định giá lại thành làn sóng bán tháo bắt buộc. Vì vậy, mức giảm 22% không phải là kết luận cuối cùng. Đó là bằng chứng cho thấy thị trường nhạy cảm với sự bất định về chính sách. Để giá tiếp tục lao dốc, thông điệp cứng rắn cần trở thành chính sách lâu dài, chứ không chỉ là lời lẽ ngày càng mạnh mẽ. Điều nghịch lý là chính sự bất định có thể tiếp tục gây áp lực lên BTC, vì các nhà giao dịch không thể biết liệu họ đang định giá một lời cảnh báo tạm thời hay khởi đầu của một lộ trình thắt chặt mới. $BTC
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại