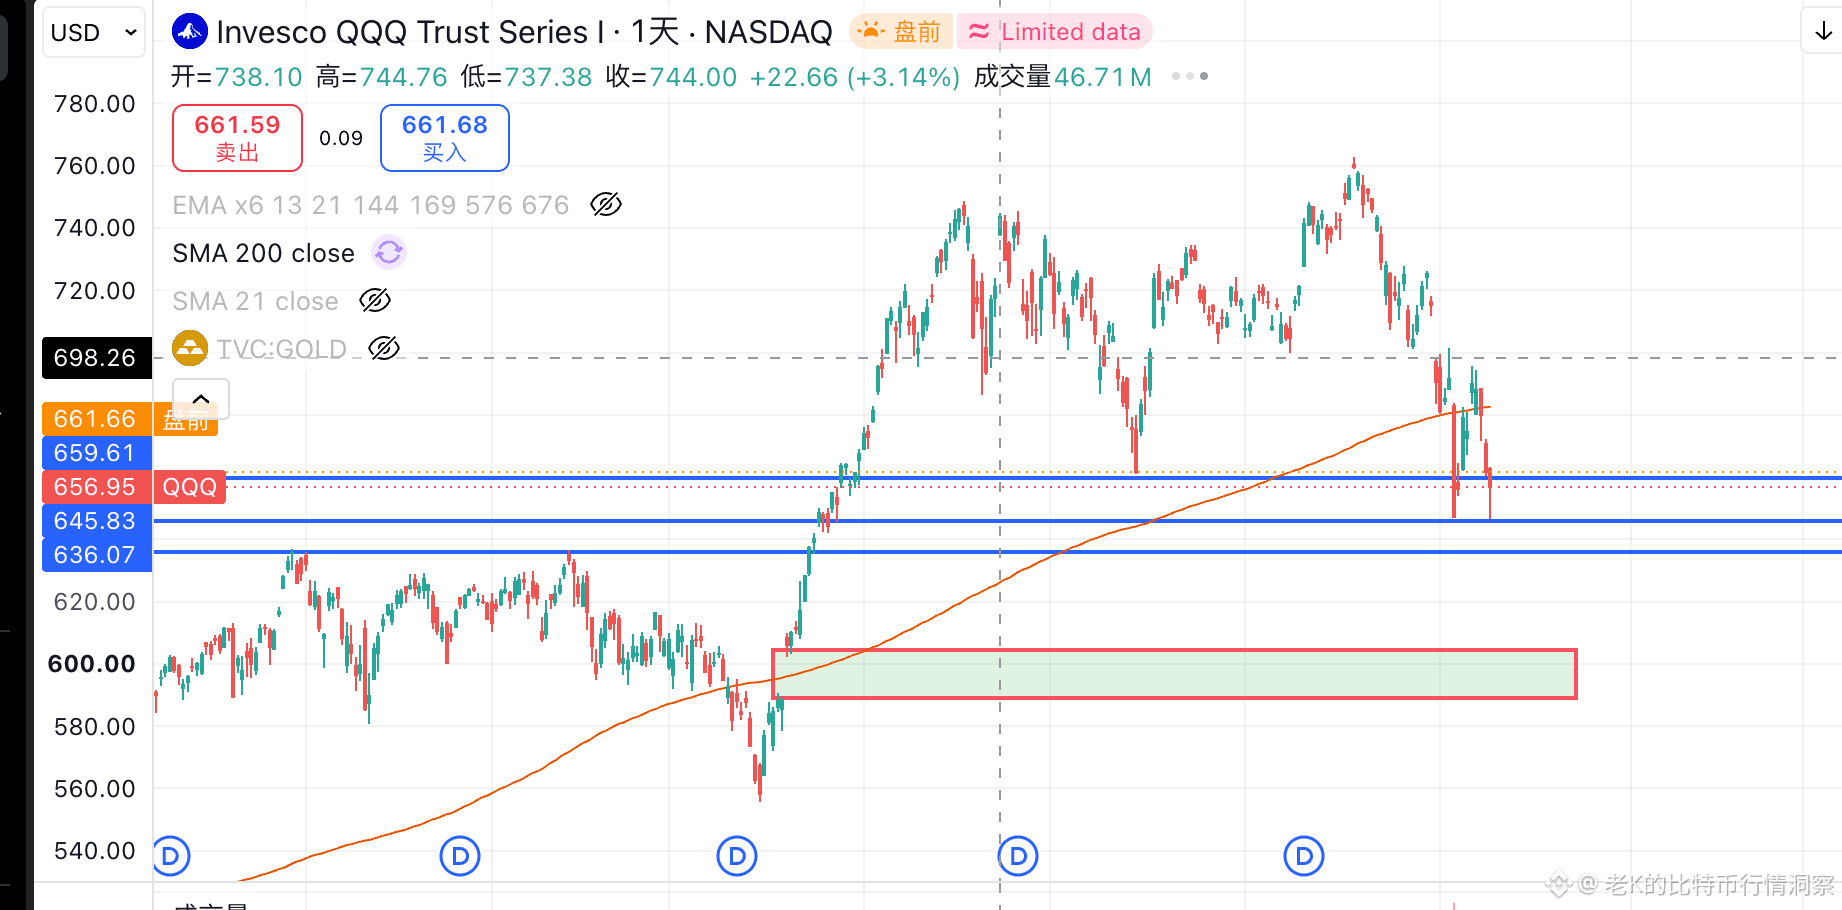
Nói thêm về chứng khoán Mỹ: báo cáo tài chính quý III của Nvidia đã chính thức được công bố, nhìn chung giúp thị trường thở phào nhẹ nhõm. Doanh thu quý đạt 115,8 tỷ USD, tăng 103% so với cùng kỳ; EPS điều chỉnh đạt 2,68 USD, lần lượt cao hơn kỳ vọng của thị trường 6% và 9%, nhưng mức độ bất ngờ chưa thể gọi là ấn tượng. Mảng trung tâm dữ liệu đạt mục tiêu, nhưng tỷ trọng khách hàng là các nhà cung cấp dịch vụ đám mây siêu lớn tăng lên 56%, mức độ đa dạng hóa khách hàng kém hơn kỳ vọng; tỷ trọng doanh thu từ Rubin không đạt hướng dẫn trước đó. Cộng thêm dòng tiền tự do thấp hơn nhiều so với dự kiến, cùng phản hồi mơ hồ của CFO về hướng dẫn tăng trưởng 100%, lão K nhận định đây chỉ là đợt tăng giá “giải tỏa áp lực” trong ngắn hạn; định giá trung và dài hạn vẫn chịu sức ép, nên tạm thời không khuyến nghị tham gia đặt cược.
Mặt khác, gần đây các quan chức Fed liên tục phát tín hiệu cứng rắn; Musalem thậm chí còn tuyên bố lãi suất thực có thể tăng 1% trước mùa xuân năm sau, khiến tâm lý diều hâu đạt đỉnh trong giai đoạn này. Tuy nhiên, nhiều khả năng thị trường đã đi đến cuối chu kỳ diều hâu; ngắn hạn vẫn còn dư địa giảm, nhưng về bản chất, đây là quá trình tích lũy sức bật cho đà tăng tiếp theo. Wilson của Morgan Stanley cũng chỉ ra rằng đợt điều chỉnh này đã bước vào giai đoạn cuối; mục tiêu của S&P trong 12 tháng tới là 8700 điểm. Nếu tốc độ tăng chi tiêu vốn cho AI năm sau tiến gần mức dự báo 60% của Morgan Stanley, thị trường vẫn còn dư địa phục hồi định giá. Tóm lại, đợt điều chỉnh gần đây sẽ còn tiếp diễn nhưng đang tiến gần đến hồi kết, khác với Bitcoin, vốn nhiều khả năng sẽ hoàn toàn quay trở lại thị trường giá xuống.
$QQQB
Mặt khác, gần đây các quan chức Fed liên tục phát tín hiệu cứng rắn; Musalem thậm chí còn tuyên bố lãi suất thực có thể tăng 1% trước mùa xuân năm sau, khiến tâm lý diều hâu đạt đỉnh trong giai đoạn này. Tuy nhiên, nhiều khả năng thị trường đã đi đến cuối chu kỳ diều hâu; ngắn hạn vẫn còn dư địa giảm, nhưng về bản chất, đây là quá trình tích lũy sức bật cho đà tăng tiếp theo. Wilson của Morgan Stanley cũng chỉ ra rằng đợt điều chỉnh này đã bước vào giai đoạn cuối; mục tiêu của S&P trong 12 tháng tới là 8700 điểm. Nếu tốc độ tăng chi tiêu vốn cho AI năm sau tiến gần mức dự báo 60% của Morgan Stanley, thị trường vẫn còn dư địa phục hồi định giá. Tóm lại, đợt điều chỉnh gần đây sẽ còn tiếp diễn nhưng đang tiến gần đến hồi kết, khác với Bitcoin, vốn nhiều khả năng sẽ hoàn toàn quay trở lại thị trường giá xuống.
$QQQB