Nguồn tiền đáng lẽ nắm giữ cổ phiếu lâu dài nhất lại bắt đầu rút lui.
Về lý thuyết, vốn bảo hiểm là một trong những nhà đầu tư dài hạn kiên nhẫn nhất trên thị trường vốn.
Thời hạn hợp đồng bảo hiểm thường kéo dài mười, hai mươi năm, thậm chí lâu hơn, nên các công ty bảo hiểm đương nhiên cần phân bổ vốn vào tài sản dài hạn.
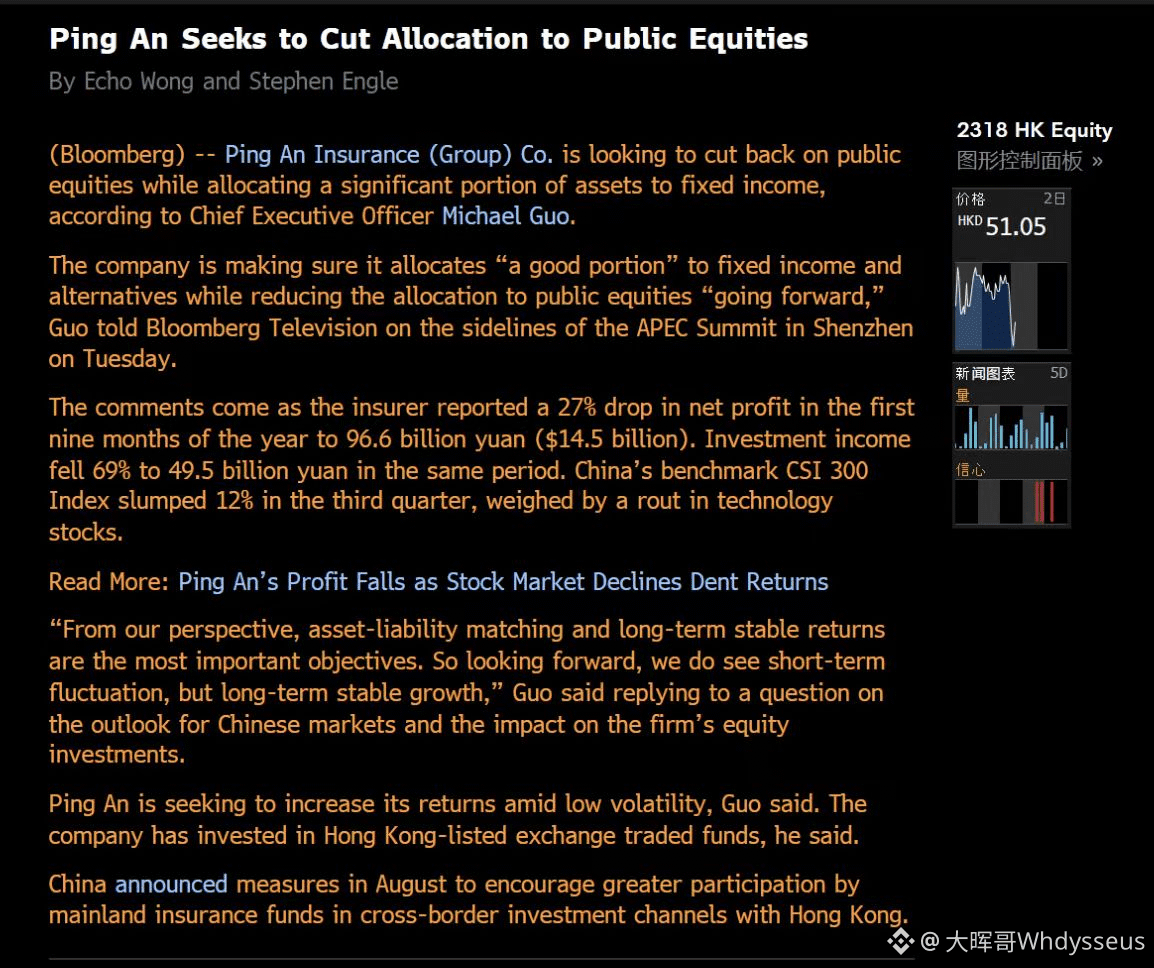
Trong cuộc phỏng vấn với Bloomberg bên lề Hội nghị Cấp cao APEC tổ chức tại Thâm Quyến, CEO của Ping An Trung Quốc, Guo Xiaotao, cho biết trong tương lai công ty sẽ giảm tỷ trọng phân bổ vào cổ phiếu trên thị trường đại chúng, đồng thời tăng đầu tư vào tài sản có thu nhập cố định và các khoản đầu tư thay thế.
Tiền đề cho phát biểu này của Guo Xiaotao là trong 9 tháng đầu năm 2026, lợi nhuận ròng của Ping An giảm 27% so với cùng kỳ, còn thu nhập đầu tư lao dốc tới 69%.
Nhà đầu tư cá nhân rút lui thì có thể nói là không chịu nổi biến động; quỹ rút lui thì có thể nói là đang chịu áp lực rút vốn.
Nhưng ngay cả nguồn vốn bảo hiểm — loại vốn dài hạn thực sự — cũng không muốn gánh chịu biến động của thị trường.
Về lý thuyết, vốn bảo hiểm là một trong những nhà đầu tư dài hạn kiên nhẫn nhất trên thị trường vốn.
Thời hạn hợp đồng bảo hiểm thường kéo dài mười, hai mươi năm, thậm chí lâu hơn, nên các công ty bảo hiểm đương nhiên cần phân bổ vốn vào tài sản dài hạn.
Trong cuộc phỏng vấn với Bloomberg bên lề Hội nghị Cấp cao APEC tổ chức tại Thâm Quyến, CEO của Ping An Trung Quốc, Guo Xiaotao, cho biết trong tương lai công ty sẽ giảm tỷ trọng phân bổ vào cổ phiếu trên thị trường đại chúng, đồng thời tăng đầu tư vào tài sản có thu nhập cố định và các khoản đầu tư thay thế.
Tiền đề cho phát biểu này của Guo Xiaotao là trong 9 tháng đầu năm 2026, lợi nhuận ròng của Ping An giảm 27% so với cùng kỳ, còn thu nhập đầu tư lao dốc tới 69%.
Nhà đầu tư cá nhân rút lui thì có thể nói là không chịu nổi biến động; quỹ rút lui thì có thể nói là đang chịu áp lực rút vốn.
Nhưng ngay cả nguồn vốn bảo hiểm — loại vốn dài hạn thực sự — cũng không muốn gánh chịu biến động của thị trường.