Báo cáo tài chính của Nvidia đúng là quá ấn tượng: mảng trung tâm dữ liệu thu về 107,6 tỷ đô la chỉ trong một quý, hơn gấp đôi cùng kỳ năm ngoái. Dự báo quý 4 vọt thẳng lên 130 tỷ, năm sau còn tăng thêm 70–75% nữa.
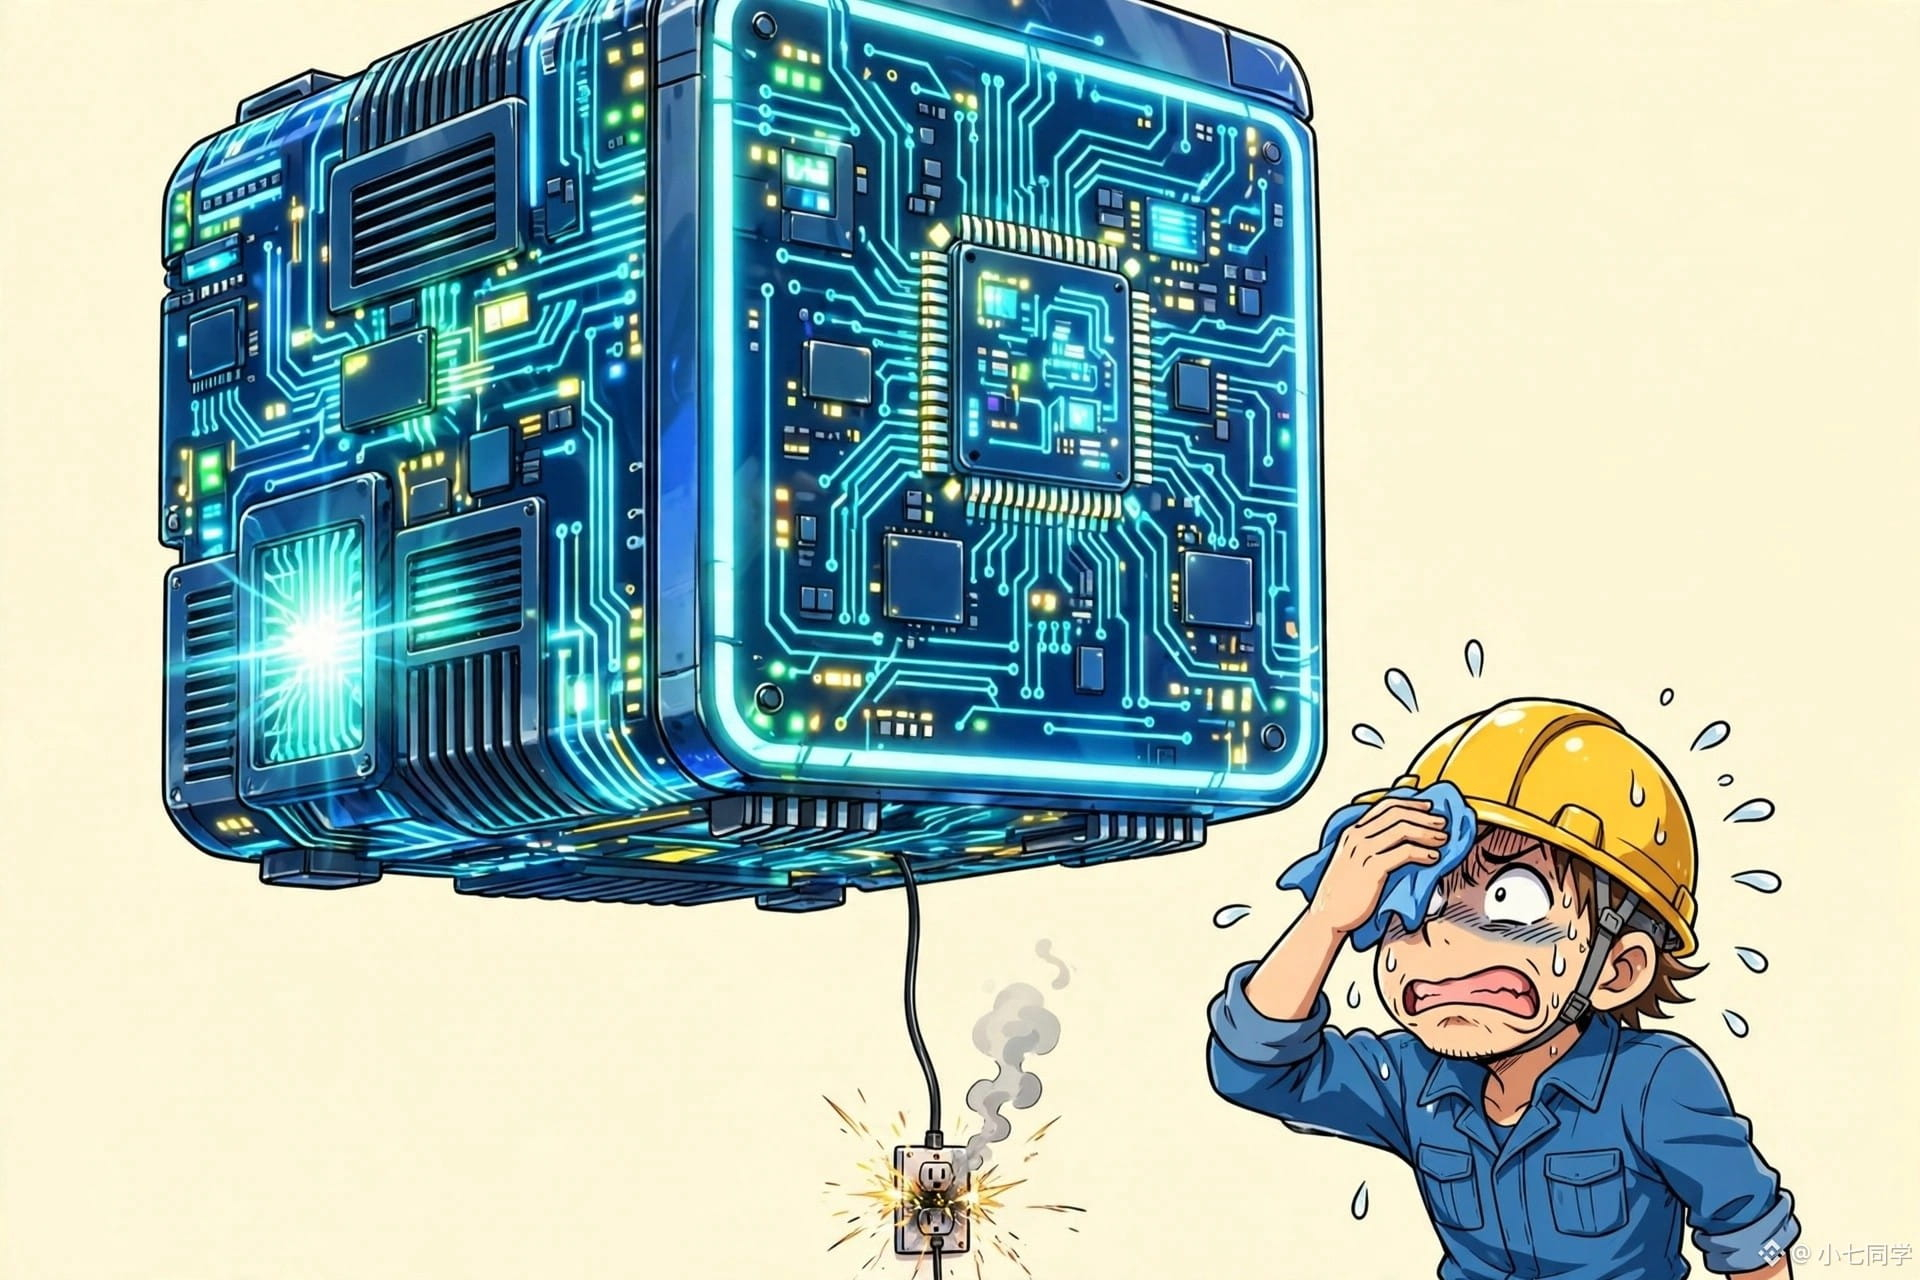
Một bên là đơn hàng: Microsoft, Google, Amazon và Meta đã chi 201,9 tỷ đô la trong một quý để xây dựng trung tâm dữ liệu, gấp đôi cùng kỳ năm ngoái. Nhu cầu hoàn toàn không phải vấn đề; hồi tháng 8, chính Nvidia cũng nói rằng nút thắt là năng lực sản xuất chứ không phải khách hàng. Bên kia là ba cửa ải: điện — Gartner cho biết đến năm 2027, 40% trung tâm dữ liệu AI sẽ bị hạn chế bởi nguồn điện; bộ nhớ — dự báo biên lợi nhuận gộp giảm từ 75% xuống còn 71–72%, Nvidia cũng thừa nhận bộ nhớ quá đắt; tiền — ngày càng nhiều trong số 201,9 tỷ này là tiền vay. Chủ nợ mà siết lại thì đơn hàng tiếp theo sẽ gặp nguy trước tiên.
Quan điểm của tôi: bán được chip không có nghĩa là máy móc đã vận hành — bán được chưa tính, phải có điện, chạy được và kiếm ra tiền mới tính. Trong ba cửa ải, tôi đặt cược trước vào điện lực; đấu nối vào lưới điện chậm hơn in chip nhiều.
Bạn đứng về phía nào: thứ sẽ khiến Nvidia vấp trước tiên là điện, bộ nhớ hay đám người cho vay?
#NVDA
Một bên là đơn hàng: Microsoft, Google, Amazon và Meta đã chi 201,9 tỷ đô la trong một quý để xây dựng trung tâm dữ liệu, gấp đôi cùng kỳ năm ngoái. Nhu cầu hoàn toàn không phải vấn đề; hồi tháng 8, chính Nvidia cũng nói rằng nút thắt là năng lực sản xuất chứ không phải khách hàng. Bên kia là ba cửa ải: điện — Gartner cho biết đến năm 2027, 40% trung tâm dữ liệu AI sẽ bị hạn chế bởi nguồn điện; bộ nhớ — dự báo biên lợi nhuận gộp giảm từ 75% xuống còn 71–72%, Nvidia cũng thừa nhận bộ nhớ quá đắt; tiền — ngày càng nhiều trong số 201,9 tỷ này là tiền vay. Chủ nợ mà siết lại thì đơn hàng tiếp theo sẽ gặp nguy trước tiên.
Quan điểm của tôi: bán được chip không có nghĩa là máy móc đã vận hành — bán được chưa tính, phải có điện, chạy được và kiếm ra tiền mới tính. Trong ba cửa ải, tôi đặt cược trước vào điện lực; đấu nối vào lưới điện chậm hơn in chip nhiều.
Bạn đứng về phía nào: thứ sẽ khiến Nvidia vấp trước tiên là điện, bộ nhớ hay đám người cho vay?
#NVDA