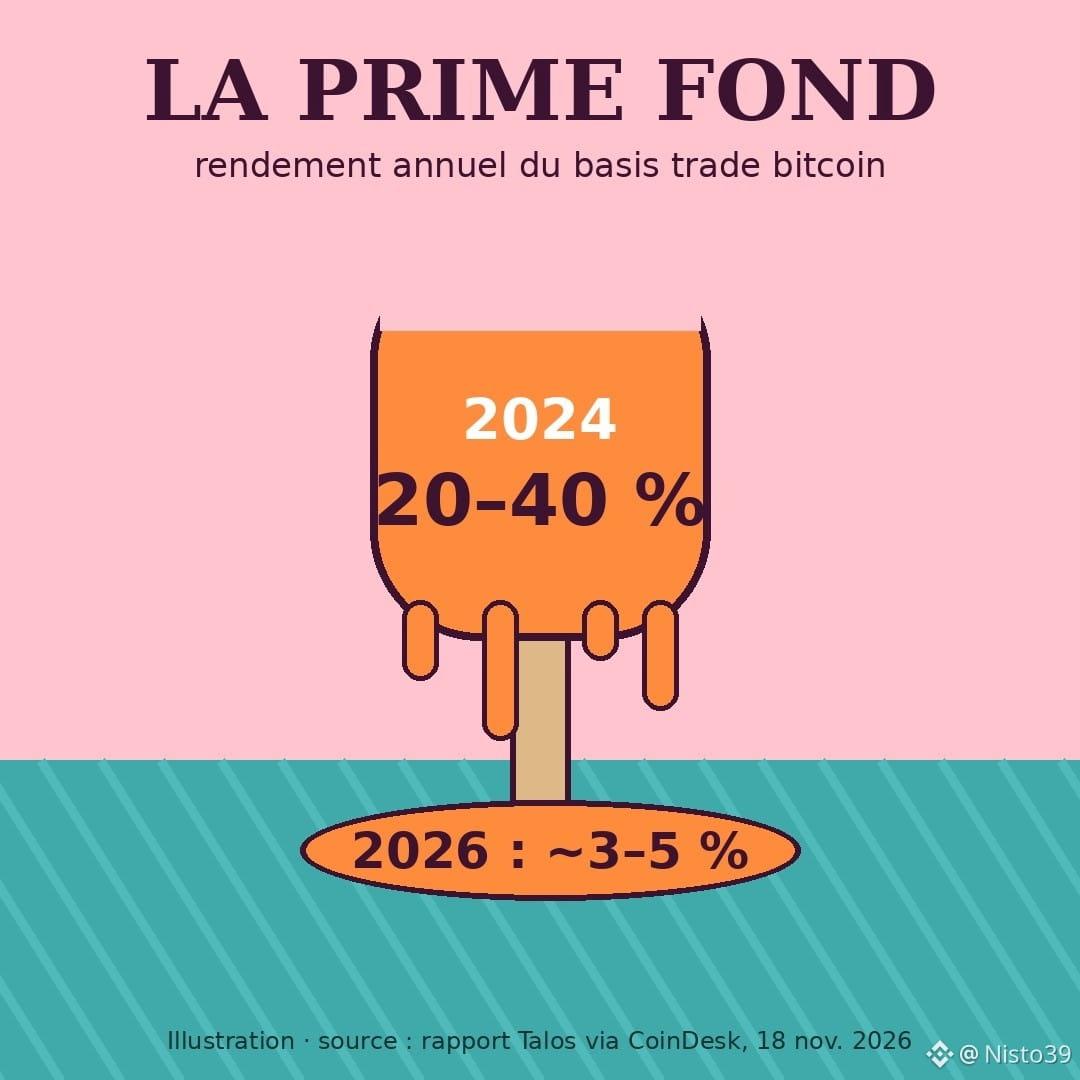
Hai năm trước, một chiến lược tiền mã hóa mang lại lợi nhuận 20 đến 40% mỗi năm mà không cần đặt cược vào việc giá tăng. Ngày nay, lợi nhuận của nó gần bằng trái phiếu kho bạc Mỹ.
Tên của chiến lược này là basis trade. Nguyên tắc: tôi mua bitcoin và đồng thời bán khống nó trên một hợp đồng vĩnh cửu (hợp đồng tương lai không có ngày đáo hạn). Nếu giá tăng, tôi lãi ở một phía và lỗ ở phía kia. Phần còn lại là “funding”: khoản phí nhỏ mà những người mua bằng đòn bẩy thường xuyên trả cho người bán, chừng nào họ còn đông hơn và nóng lòng hơn.
Số liệu theo báo cáo của Talos được CoinDesk dẫn lại sáng nay:
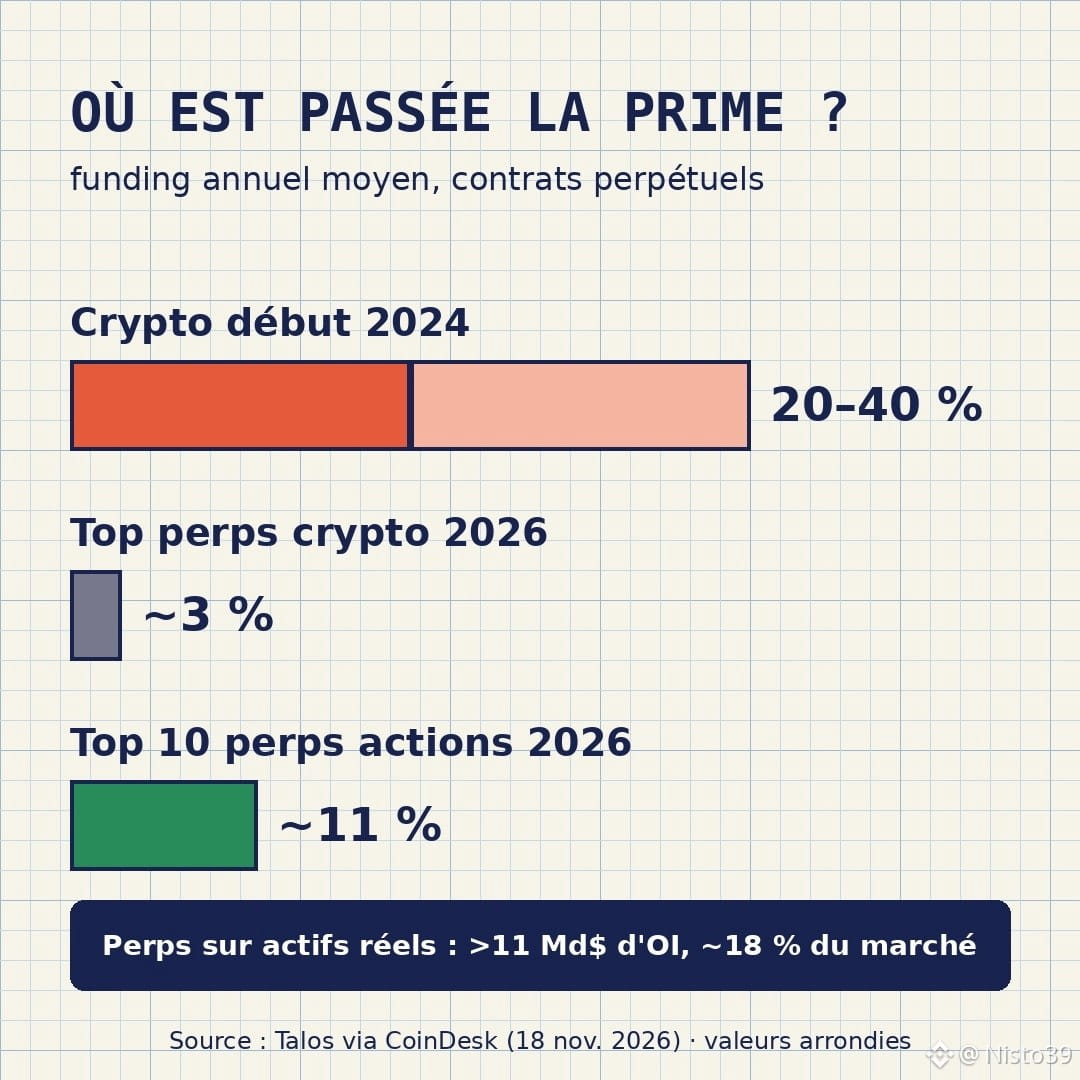
- đầu năm 2024: 20 đến 40% mỗi năm
- năm 2026: khoảng 3 đến 5%, thậm chí có lúc âm trong quý 2
- hợp đồng vĩnh cửu gắn với cổ phiếu: trung bình khoảng 11% mỗi năm đối với 10 hợp đồng lớn nhất, so với khoảng 3% ở các hợp đồng tiền mã hóa lớn
Dòng tiền đã dịch chuyển theo đó. Các hợp đồng vĩnh cửu gắn với tài sản thực (chủ yếu là cổ phiếu) có lượng vị thế mở vượt 11 tỷ đô la, chiếm khoảng 18% thị trường, phần lớn được chia giữa Binance và Hyperliquid.
Điều tôi rút ra: lợi nhuận này chưa bao giờ là món quà của thị trường. Đó là cái giá của sự thiếu kiên nhẫn của người khác. Năm 2024, nhiều người vay tiền để mua bitcoin và chấp nhận trả giá cao. Với BTC đi ngang quanh mức 65.000 đô la, những người mua nóng vội ấy ngày càng hiếm, và khoản chênh lệch cũng giảm theo. Nó đã chuyển đến nơi đang có nhiều hứng khởi hơn: cổ phiếu.
Hệ quả thực tế: nếu ai đó đề nghị bạn “lợi nhuận ổn định 30%” từ bitcoin vào năm 2026, hãy hỏi ai là người trả tiền. Thị trường giờ không còn trả mức đó nữa.
$BTC $BNB
Bạn cho rằng sự trầm lắng của funding này báo hiệu thị trường đang tạo đáy hay chỉ là dấu hiệu mệt mỏi?
#BasisTrade #Funding #Perpetuels #Bitcoin #Talos
Tên của chiến lược này là basis trade. Nguyên tắc: tôi mua bitcoin và đồng thời bán khống nó trên một hợp đồng vĩnh cửu (hợp đồng tương lai không có ngày đáo hạn). Nếu giá tăng, tôi lãi ở một phía và lỗ ở phía kia. Phần còn lại là “funding”: khoản phí nhỏ mà những người mua bằng đòn bẩy thường xuyên trả cho người bán, chừng nào họ còn đông hơn và nóng lòng hơn.
Số liệu theo báo cáo của Talos được CoinDesk dẫn lại sáng nay:
- đầu năm 2024: 20 đến 40% mỗi năm
- năm 2026: khoảng 3 đến 5%, thậm chí có lúc âm trong quý 2
- hợp đồng vĩnh cửu gắn với cổ phiếu: trung bình khoảng 11% mỗi năm đối với 10 hợp đồng lớn nhất, so với khoảng 3% ở các hợp đồng tiền mã hóa lớn
Dòng tiền đã dịch chuyển theo đó. Các hợp đồng vĩnh cửu gắn với tài sản thực (chủ yếu là cổ phiếu) có lượng vị thế mở vượt 11 tỷ đô la, chiếm khoảng 18% thị trường, phần lớn được chia giữa Binance và Hyperliquid.
Điều tôi rút ra: lợi nhuận này chưa bao giờ là món quà của thị trường. Đó là cái giá của sự thiếu kiên nhẫn của người khác. Năm 2024, nhiều người vay tiền để mua bitcoin và chấp nhận trả giá cao. Với BTC đi ngang quanh mức 65.000 đô la, những người mua nóng vội ấy ngày càng hiếm, và khoản chênh lệch cũng giảm theo. Nó đã chuyển đến nơi đang có nhiều hứng khởi hơn: cổ phiếu.
Hệ quả thực tế: nếu ai đó đề nghị bạn “lợi nhuận ổn định 30%” từ bitcoin vào năm 2026, hãy hỏi ai là người trả tiền. Thị trường giờ không còn trả mức đó nữa.
$BTC $BNB
Bạn cho rằng sự trầm lắng của funding này báo hiệu thị trường đang tạo đáy hay chỉ là dấu hiệu mệt mỏi?
#BasisTrade #Funding #Perpetuels #Bitcoin #Talos