#CanNvidia’sDataCenterGrowthContinue?
Liệu tăng trưởng mảng trung tâm dữ liệu của Nvidia có thể tiếp tục? Nvidia vừa công bố một quý kinh doanh mạnh mẽ nữa, tạm thời xoa dịu những lo ngại về khả năng hình thành bong bóng thị trường.
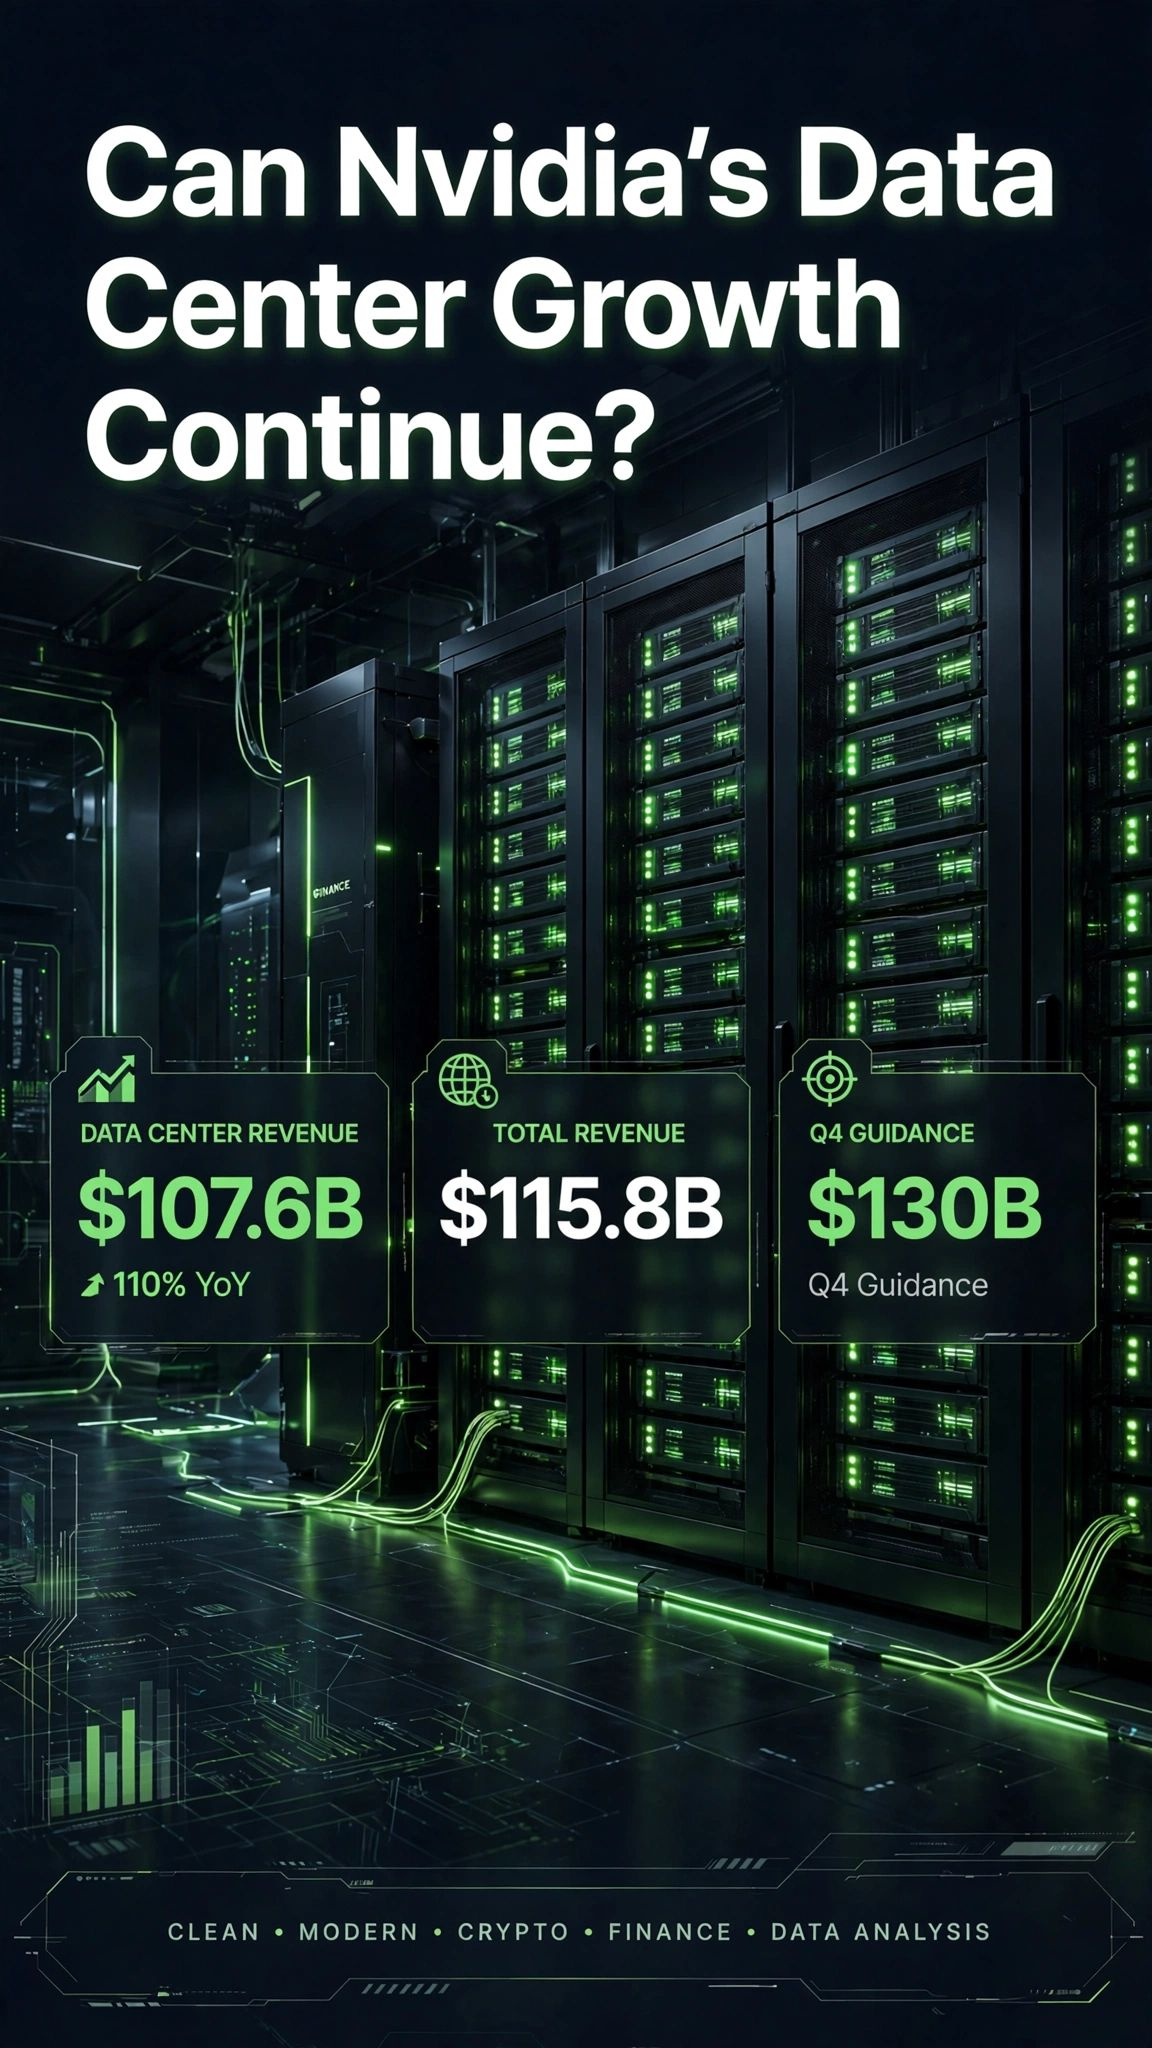
Kết quả Q3 FY27: - Tổng doanh thu: 115,8 tỷ USD — tăng 103% so với cùng kỳ năm trước, vượt mức ước tính 109,1 tỷ USD - Doanh thu trung tâm dữ liệu: 107,6 tỷ USD — tăng 110% so với cùng kỳ năm trước, chiếm 93% tổng doanh thu
Dự báo Q4: 130 tỷ USD — cao hơn đáng kể so với mức ước tính 125 tỷ USD của Phố Wall
Các lý do khiến tăng trưởng có thể tiếp tục:
1. Vera Rubin đang được triển khai nhanh chóng Nvidia đã bắt đầu giao hàng Vera Rubin NVL72, đồng thời cho biết đây là đợt tăng tốc sản xuất nhanh nhất trong lịch sử công ty.
Các hệ thống tủ rack đã đi vào hoạt động tại Microsoft Azure, Google Cloud, Oracle và CoreWeave.
2. Chi tiêu của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn không chậm lại Các nhà cung cấp này đóng góp 60,1 tỷ USD doanh thu trung tâm dữ liệu.
Cơ sở hạ tầng AI vẫn đang trong giai đoạn mở rộng, chứ chưa phải giai đoạn cắt giảm.
3. Dự báo không bao gồm doanh thu từ Trung Quốc Dự báo Q4 ở mức 130 tỷ USD giả định không có doanh thu từ hoạt động điện toán trung tâm dữ liệu tại Trung Quốc.
Mọi khoản doanh thu từ Trung Quốc sẽ là phần tăng thêm. Các yếu tố tiềm ẩn có thể làm chậm tăng trưởng: - Biên lợi nhuận gộp dự kiến giảm từ 74,8% xuống khoảng 71-72% do chi phí bộ nhớ tăng và quá trình chuyển đổi sang Vera Rubin.
Mức độ tập trung khách hàng: Bốn khách hàng, mỗi khách hàng đóng góp 11-13% tổng doanh thu.
Q4 có thêm một tuần (14 tuần so với 13 tuần), khiến mức tăng trưởng được công bố tăng nhẹ.
Góc nhìn: Tăng trưởng dự kiến sẽ tiếp tục, nhưng có thể trở về mức bình thường hơn, từ hơn 110% xuống các mức bền vững hơn.
Giai đoạn tiếp theo sẽ không chỉ tập trung vào doanh thu mà còn vào biên lợi nhuận, đa dạng hóa và khai thác hiệu quả giá trị từ AI. Nvidia vẫn đang ở giai đoạn đầu của đà tăng trưởng, hay đã tiến gần đến đỉnh?
#Nvidia #growth #binanace
Liệu tăng trưởng mảng trung tâm dữ liệu của Nvidia có thể tiếp tục? Nvidia vừa công bố một quý kinh doanh mạnh mẽ nữa, tạm thời xoa dịu những lo ngại về khả năng hình thành bong bóng thị trường.
Kết quả Q3 FY27: - Tổng doanh thu: 115,8 tỷ USD — tăng 103% so với cùng kỳ năm trước, vượt mức ước tính 109,1 tỷ USD - Doanh thu trung tâm dữ liệu: 107,6 tỷ USD — tăng 110% so với cùng kỳ năm trước, chiếm 93% tổng doanh thu
Dự báo Q4: 130 tỷ USD — cao hơn đáng kể so với mức ước tính 125 tỷ USD của Phố Wall
Các lý do khiến tăng trưởng có thể tiếp tục:
1. Vera Rubin đang được triển khai nhanh chóng Nvidia đã bắt đầu giao hàng Vera Rubin NVL72, đồng thời cho biết đây là đợt tăng tốc sản xuất nhanh nhất trong lịch sử công ty.
Các hệ thống tủ rack đã đi vào hoạt động tại Microsoft Azure, Google Cloud, Oracle và CoreWeave.
2. Chi tiêu của các nhà cung cấp dịch vụ đám mây quy mô siêu lớn không chậm lại Các nhà cung cấp này đóng góp 60,1 tỷ USD doanh thu trung tâm dữ liệu.
Cơ sở hạ tầng AI vẫn đang trong giai đoạn mở rộng, chứ chưa phải giai đoạn cắt giảm.
3. Dự báo không bao gồm doanh thu từ Trung Quốc Dự báo Q4 ở mức 130 tỷ USD giả định không có doanh thu từ hoạt động điện toán trung tâm dữ liệu tại Trung Quốc.
Mọi khoản doanh thu từ Trung Quốc sẽ là phần tăng thêm. Các yếu tố tiềm ẩn có thể làm chậm tăng trưởng: - Biên lợi nhuận gộp dự kiến giảm từ 74,8% xuống khoảng 71-72% do chi phí bộ nhớ tăng và quá trình chuyển đổi sang Vera Rubin.
Mức độ tập trung khách hàng: Bốn khách hàng, mỗi khách hàng đóng góp 11-13% tổng doanh thu.
Q4 có thêm một tuần (14 tuần so với 13 tuần), khiến mức tăng trưởng được công bố tăng nhẹ.
Góc nhìn: Tăng trưởng dự kiến sẽ tiếp tục, nhưng có thể trở về mức bình thường hơn, từ hơn 110% xuống các mức bền vững hơn.
Giai đoạn tiếp theo sẽ không chỉ tập trung vào doanh thu mà còn vào biên lợi nhuận, đa dạng hóa và khai thác hiệu quả giá trị từ AI. Nvidia vẫn đang ở giai đoạn đầu của đà tăng trưởng, hay đã tiến gần đến đỉnh?
#Nvidia #growth #binanace