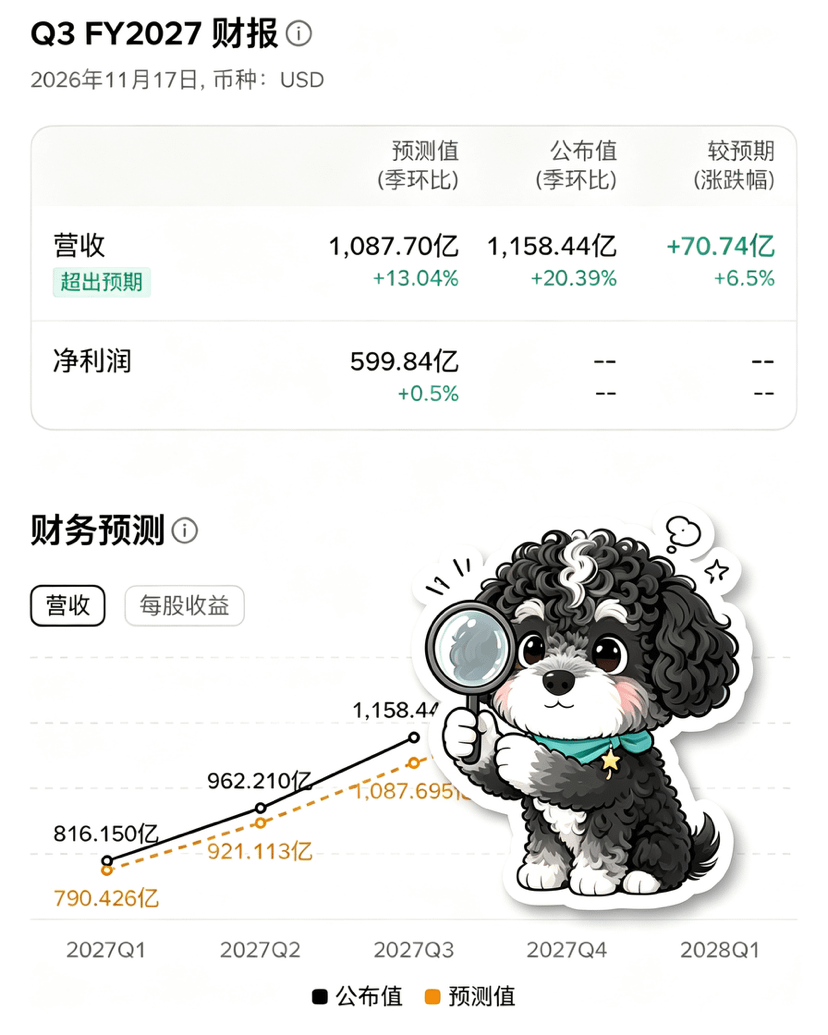

Ai cũng ca ngợi Nvidia vì 93% doanh thu đến từ trung tâm dữ liệu. Tôi nói một câu khó nghe: chính điều đó lại là điểm yếu lớn nhất của hãng!
Vừa có báo cáo tài chính, ai cũng nói nhu cầu năng lực tính toán chưa chậm lại, câu chuyện AI vẫn tiếp diễn.
Các con số quả thật rất ấn tượng: doanh thu trung tâm dữ liệu đạt 107,6 tỷ, chiếm 93%, gấp đôi cùng kỳ năm ngoái. Dự báo cho quý 4 là 130 tỷ, cũng cao hơn kỳ vọng.
Nhưng hãy nghĩ theo chiều ngược lại:
93% doanh thu tập trung vào một mảng kinh doanh — đó gọi là gì? Là bỏ tất cả trứng vào một giỏ.
Quai giỏ nằm trong tay bốn, năm nhà cung cấp dịch vụ đám mây.
Tổng cộng, năm nay họ dự kiến chi 730 tỷ USD cho đầu tư vốn, và đến năm 2027 con số này có thể vọt lên 1,3 nghìn tỷ USD.
Nhưng dòng tiền tự do của họ đã không còn đủ. Chi tiêu vốn của Google và Meta đã vượt dòng tiền từ hoạt động kinh doanh, còn dòng tiền tự do của Amazon trong 12 tháng qua âm 42,4 tỷ USD.
Tiền từ đâu ra? Phát hành trái phiếu. Năm ngoái, năm nhà cung cấp dịch vụ đám mây lớn nhất đã phát hành 121 tỷ USD trái phiếu, năm nay vẫn tiếp tục.
Một khi điều kiện huy động vốn thắt chặt, hoặc việc thương mại hóa ứng dụng AI chậm hơn kỳ vọng, chi tiêu vốn của các nhà cung cấp dịch vụ đám mây sẽ là thứ đầu tiên bị cắt giảm.
Đến lúc đó, phải làm sao với cam kết cung ứng trị giá 390 tỷ của Nvidia?
Còn công suất sản xuất wafer và đóng gói đã được giữ chỗ thì sao?
Tôi không bi quan về Nvidia. Ý tôi là, khi nhu cầu mạnh, việc 93% doanh thu dựa vào trung tâm dữ liệu được gọi là tập trung chuyên môn; khi nhu cầu đảo chiều, đó lại là “rủi ro tập trung”.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?
Vừa có báo cáo tài chính, ai cũng nói nhu cầu năng lực tính toán chưa chậm lại, câu chuyện AI vẫn tiếp diễn.
Các con số quả thật rất ấn tượng: doanh thu trung tâm dữ liệu đạt 107,6 tỷ, chiếm 93%, gấp đôi cùng kỳ năm ngoái. Dự báo cho quý 4 là 130 tỷ, cũng cao hơn kỳ vọng.
Nhưng hãy nghĩ theo chiều ngược lại:
93% doanh thu tập trung vào một mảng kinh doanh — đó gọi là gì? Là bỏ tất cả trứng vào một giỏ.
Quai giỏ nằm trong tay bốn, năm nhà cung cấp dịch vụ đám mây.
Tổng cộng, năm nay họ dự kiến chi 730 tỷ USD cho đầu tư vốn, và đến năm 2027 con số này có thể vọt lên 1,3 nghìn tỷ USD.
Nhưng dòng tiền tự do của họ đã không còn đủ. Chi tiêu vốn của Google và Meta đã vượt dòng tiền từ hoạt động kinh doanh, còn dòng tiền tự do của Amazon trong 12 tháng qua âm 42,4 tỷ USD.
Tiền từ đâu ra? Phát hành trái phiếu. Năm ngoái, năm nhà cung cấp dịch vụ đám mây lớn nhất đã phát hành 121 tỷ USD trái phiếu, năm nay vẫn tiếp tục.
Một khi điều kiện huy động vốn thắt chặt, hoặc việc thương mại hóa ứng dụng AI chậm hơn kỳ vọng, chi tiêu vốn của các nhà cung cấp dịch vụ đám mây sẽ là thứ đầu tiên bị cắt giảm.
Đến lúc đó, phải làm sao với cam kết cung ứng trị giá 390 tỷ của Nvidia?
Còn công suất sản xuất wafer và đóng gói đã được giữ chỗ thì sao?
Tôi không bi quan về Nvidia. Ý tôi là, khi nhu cầu mạnh, việc 93% doanh thu dựa vào trung tâm dữ liệu được gọi là tập trung chuyên môn; khi nhu cầu đảo chiều, đó lại là “rủi ro tập trung”.
$ETH $ZEC $BTC
#英伟达Q3营收近93%来自数据中心,增长势头能否持续?