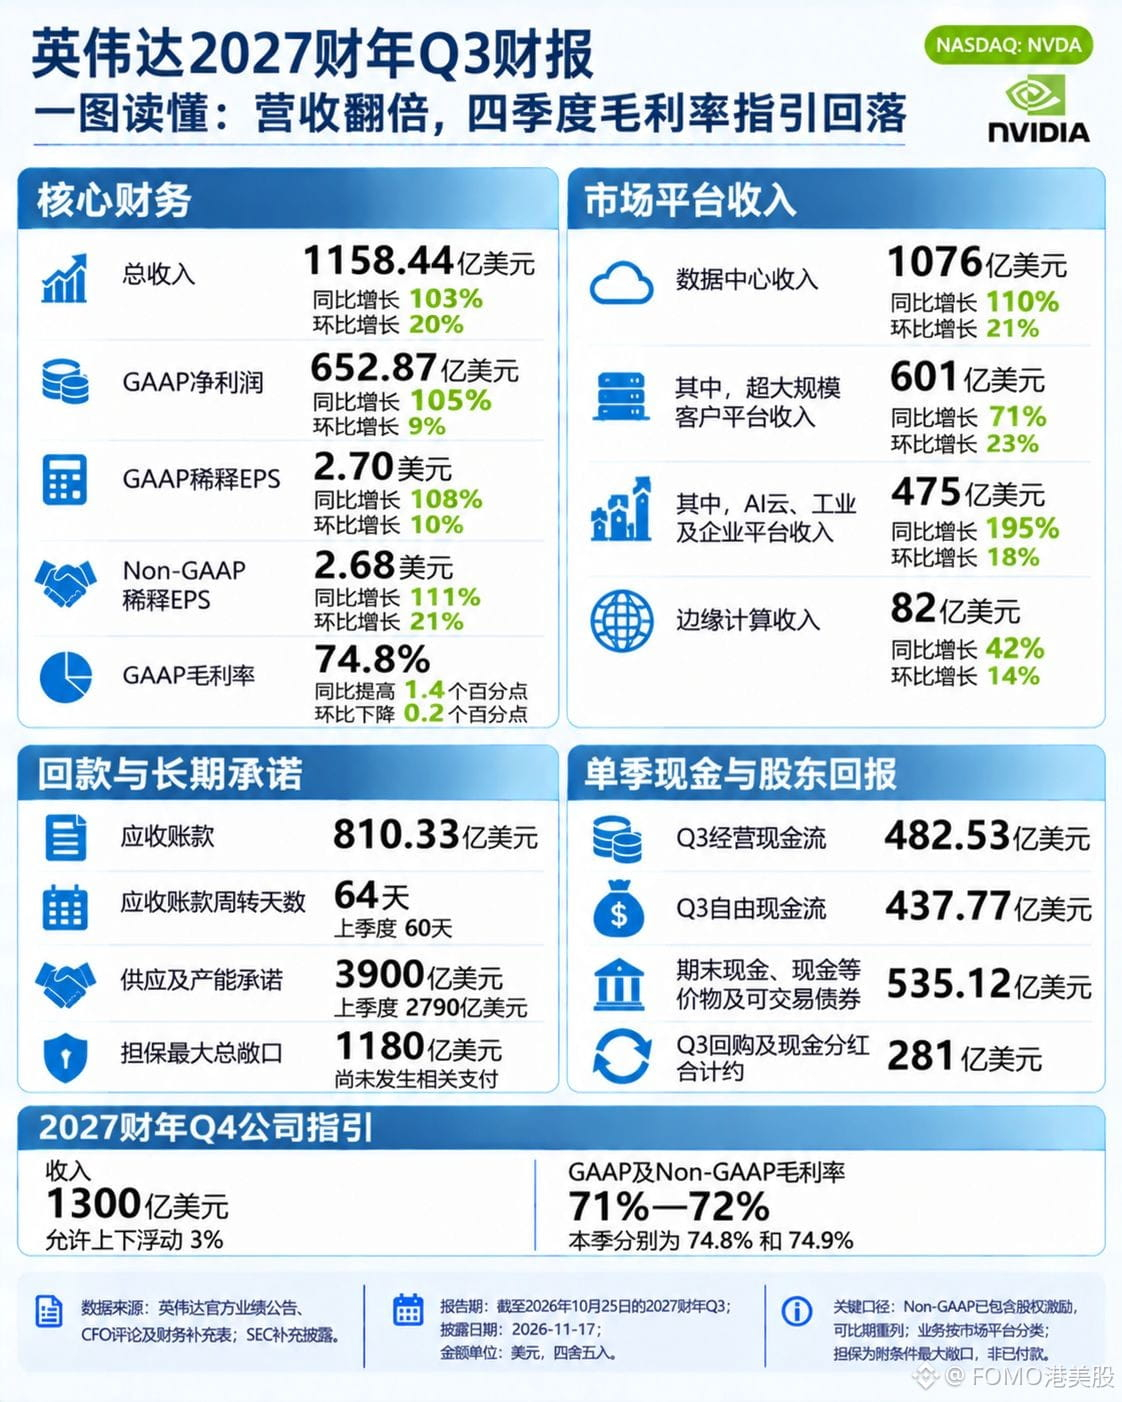
NVIDIA $NVDAB FY27Q3 đạt doanh thu 115,844 tỷ USD, tăng 103%, cao hơn 5,7 tỷ USD so với mức trần dự báo hồi tháng 8; lợi nhuận ròng đạt 65,287 tỷ USD, tăng 105%, biên lợi nhuận gộp 74,8%, vượt kỳ vọng.
Trọng tâm tăng trưởng đang dịch chuyển. Mảng trung tâm dữ liệu đạt 107,6 tỷ USD, tăng 110%; khách hàng siêu quy mô đạt 60,1 tỷ USD, tăng 71%; mảng đám mây AI cùng khách hàng công nghiệp và doanh nghiệp đạt 47,5 tỷ USD, tăng 195% — nhanh hơn gấp đôi. Vera Rubin đóng góp gần 20 tỷ USD doanh thu tăng thêm so với quý trước chỉ trong một quý.
Biên lợi nhuận gộp sẽ giảm trong quý tới. Dự báo Q4 là 130 tỷ USD, với thêm một tuần; tính bình quân mỗi tuần, mức tăng chỉ là 4,2%. Biên lợi nhuận gộp ở mức 71–72%, thấp hơn quý này 3 điểm phần trăm, tương đương 4,3 tỷ USD nếu tính trên doanh thu 130 tỷ USD. Nhưng đây không phải mức hạ dự báo mới — hồi tháng 8, công ty đã đưa ra mức 74% và 71–72% ngay tại buổi công bố đó. Quý này còn vượt mức trần, nhưng phải đánh đổi bằng giá bộ nhớ tăng và quá trình mở rộng sản xuất Rubin.
Cổ phiếu đã giảm trước đó. Ngày 12 tháng 11 vừa lập đáy 52 tuần ở mức 148,80; giảm 38,9% so với mức 243,37 ngày 6 tháng 10. Sau báo cáo tài chính, cổ phiếu tăng 4,01% trong giao dịch ngoài giờ, lên 161,69, nhưng vẫn thấp hơn 33,6% so với đỉnh.
Ở đây, nhận định giá sẽ tăng là đúng: thứ tăng lên là kỳ vọng “không có tin xấu hơn”. Biến số nằm ở khả năng chi trả của khách hàng cuối: cam kết cung ứng tăng từ 279 tỷ lên 390 tỷ USD, mức phơi nhiễm bảo lãnh là 118 tỷ USD, khoản phải thu đạt 81 tỷ USD và số ngày thu tiền tăng từ 60 lên 64. NVIDIA đang ứng trước chi phí cơ sở hạ tầng thay cho khách hàng; trong Q4, hãy xem khách hàng có thể thanh toán đúng hạn hay không.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达
Trọng tâm tăng trưởng đang dịch chuyển. Mảng trung tâm dữ liệu đạt 107,6 tỷ USD, tăng 110%; khách hàng siêu quy mô đạt 60,1 tỷ USD, tăng 71%; mảng đám mây AI cùng khách hàng công nghiệp và doanh nghiệp đạt 47,5 tỷ USD, tăng 195% — nhanh hơn gấp đôi. Vera Rubin đóng góp gần 20 tỷ USD doanh thu tăng thêm so với quý trước chỉ trong một quý.
Biên lợi nhuận gộp sẽ giảm trong quý tới. Dự báo Q4 là 130 tỷ USD, với thêm một tuần; tính bình quân mỗi tuần, mức tăng chỉ là 4,2%. Biên lợi nhuận gộp ở mức 71–72%, thấp hơn quý này 3 điểm phần trăm, tương đương 4,3 tỷ USD nếu tính trên doanh thu 130 tỷ USD. Nhưng đây không phải mức hạ dự báo mới — hồi tháng 8, công ty đã đưa ra mức 74% và 71–72% ngay tại buổi công bố đó. Quý này còn vượt mức trần, nhưng phải đánh đổi bằng giá bộ nhớ tăng và quá trình mở rộng sản xuất Rubin.
Cổ phiếu đã giảm trước đó. Ngày 12 tháng 11 vừa lập đáy 52 tuần ở mức 148,80; giảm 38,9% so với mức 243,37 ngày 6 tháng 10. Sau báo cáo tài chính, cổ phiếu tăng 4,01% trong giao dịch ngoài giờ, lên 161,69, nhưng vẫn thấp hơn 33,6% so với đỉnh.
Ở đây, nhận định giá sẽ tăng là đúng: thứ tăng lên là kỳ vọng “không có tin xấu hơn”. Biến số nằm ở khả năng chi trả của khách hàng cuối: cam kết cung ứng tăng từ 279 tỷ lên 390 tỷ USD, mức phơi nhiễm bảo lãnh là 118 tỷ USD, khoản phải thu đạt 81 tỷ USD và số ngày thu tiền tăng từ 60 lên 64. NVIDIA đang ứng trước chi phí cơ sở hạ tầng thay cho khách hàng; trong Q4, hãy xem khách hàng có thể thanh toán đúng hạn hay không.
#英伟达财报超预期ai云股盘后上涨 #股票财报季 #英伟达