
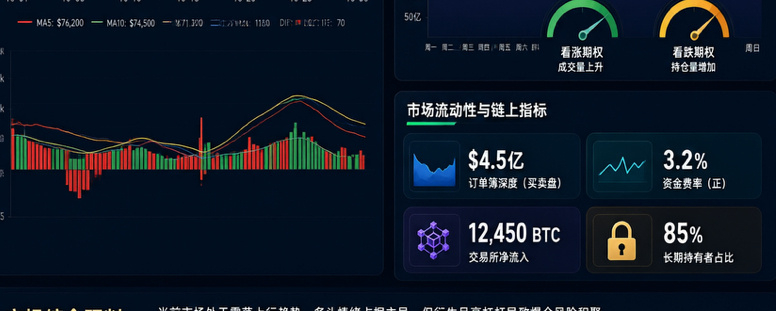
Trước hết, hãy nhìn vào bức tranh chân thực nhất hiện nay: Bitcoin giằng co quanh mức 64.000 USD, vào rạng sáng ngày 18 tháng 11 được giao dịch ở khoảng 64.000 USD, với biên độ 24 giờ vào khoảng 63.300–65.500 USD; Chỉ số Sợ hãi và Tham lam tiền mã hóa nằm lì trong vùng “sợ hãi tột độ” ở mức 10–13 suốt một thời gian dài. Trong khi đó, cơ cấu thanh lý trên thị trường phái sinh đang có một thay đổi đáng chú ý hơn cả bản thân giá — từ kiểu “phe mua bị tàn sát một chiều” như ngày 15 tháng 11 sang cuộc chiến bào mòn “mỗi bên thanh lý một nửa” trong hai ngày gần đây.
Bộ số liệu “194 triệu USD, phe mua 57%, phe bán 43%” trong bài gốc của bạn đúng về chiều hướng, nhưng cần cập nhật và hiệu chỉnh: theo dữ liệu mới nhất có thể tra cứu, tổng giá trị thanh lý toàn thị trường trong 24 giờ gần đây vào khoảng 190–310 triệu USD (khác biệt rất lớn giữa các nền tảng do cách thống kê không giống nhau), trong đó vị thế mua khoảng 153 triệu USD, vị thế bán khoảng 128 triệu USD, gần như cân bằng. Chỉ ba ngày trước, quanh ngày 15 tháng 11, giá trị thanh lý trong 24 giờ vẫn lên tới 1,97–2,12 tỷ USD, với vị thế mua chiếm hơn 90%. Điều đã xảy ra trong khoảng chuyển biến “hơn 90% phe mua” sang “cân bằng mua bán” mới là chìa khóa để hiểu thị trường hiện tại.
I. Trước tiên, hãy làm rõ chuỗi nguyên nhân dẫn đến đợt giảm này
Đợt giảm này không phải là một sự kiện riêng lẻ bên trong thị trường tiền mã hóa, mà là một chuỗi truyền dẫn hoàn chỉnh từ vĩ mô đến đòn bẩy.
Mắt xích đầu tiên là lãi suất. CPI tháng 10 của Mỹ tăng 0,4% so với tháng trước, CPI lõi tăng 0,3%, đều cao hơn dự kiến; ngay sau đó, thị trường đẩy xác suất tăng lãi suất 25 điểm cơ bản vào tháng 12 lên gần 89%, thậm chí bắt đầu định giá khoảng 11% khả năng tăng 50 điểm cơ bản. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng lên khoảng 5,15%. Nhà tạo lập thị trường Wintermute nói thẳng rằng trong “môi trường giao dịch do lãi suất chi phối”, Bitcoin — một tài sản không sinh lãi — trở thành tài sản được ưu tiên bán để huy động vốn; đội ngũ OTC của họ đưa ra mục tiêu giảm về vùng 50.000 USD, đồng thời theo dõi các mốc 62.000 và 60.000 USD.
Mắt xích thứ hai là dòng vốn. Các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng tiền ròng chảy ra trong bảy phiên liên tiếp từ ngày 5 đến 13 tháng 11, tổng cộng khoảng 1,91 tỷ USD; theo thống kê của Wintermute, từ đầu năm 2026 đến nay, các ETF Bitcoin giao ngay ghi nhận dòng tiền ròng chảy ra khoảng 1,9 tỷ USD, trong khi năm 2025 có dòng tiền ròng chảy vào khoảng 21 tỷ USD — động cơ vốn tăng thêm rõ ràng đã tắt. Nghiên cứu của Coinbase cũng cho thấy nguồn cung stablecoin chủ chốt giảm khoảng 11,5 tỷ USD trong 30 ngày qua, cho thấy “dòng nước sống” bên trong thị trường đang tự thu hẹp.
Mắt xích thứ ba là phá vỡ các ngưỡng kỹ thuật và hiệu ứng thanh lý dây chuyền do đòn bẩy. Bitcoin giảm xuống dưới đường trung bình động 200 ngày ở khoảng 73.000 USD, kích hoạt các đợt thanh lý liên tiếp; Rich Rosenblum, đồng sáng lập GSR, nhận định đợt giảm này là “sự suy giảm mang tính kỹ thuật”. Quan trọng hơn, đường trung bình động 200 tuần quanh 68.000 USD đã bị xuyên thủng rõ rệt, khiến mốc vốn là lằn ranh sinh tử đảo chiều thành ngưỡng kháng cự phía trên. Từ ngày 21 tháng 10, Bitcoin đã giảm tổng cộng khoảng 25%, giảm liên tiếp sáu tuần và giảm hơn 26% từ đầu năm đến nay.
Mắt xích thứ tư là sự xói mòn niềm tin. Ngày 30 tháng 10, Binance gặp sự cố trộm tiền từ ví nóng với quy mô khoảng 6,34 tỷ USD. Sau đó, nền tảng thông báo đã bù đắp đầy đủ tài sản bị ảnh hưởng; phía Mỹ và khu vực tư nhân đã đóng băng khoảng 2,7 tỷ USD trong số đó. Tuy nhiên, trong thời gian ngắn sau khi khôi phục việc rút tiền, dòng tiền ròng chảy ra lên đến hàng tỷ USD, và các tổ chức nhìn chung giảm mức độ tập trung tài sản lưu ký. Cộng thêm diễn biến liên đới giữa các tài sản rủi ro như cổ phiếu Nvidia giảm 4,1% trong một ngày và Nasdaq giảm 2,49%, vòng phản hồi tiêu cực do AI và tiền mã hóa cùng sử dụng một nguồn vốn rủi ro bị khuếch đại.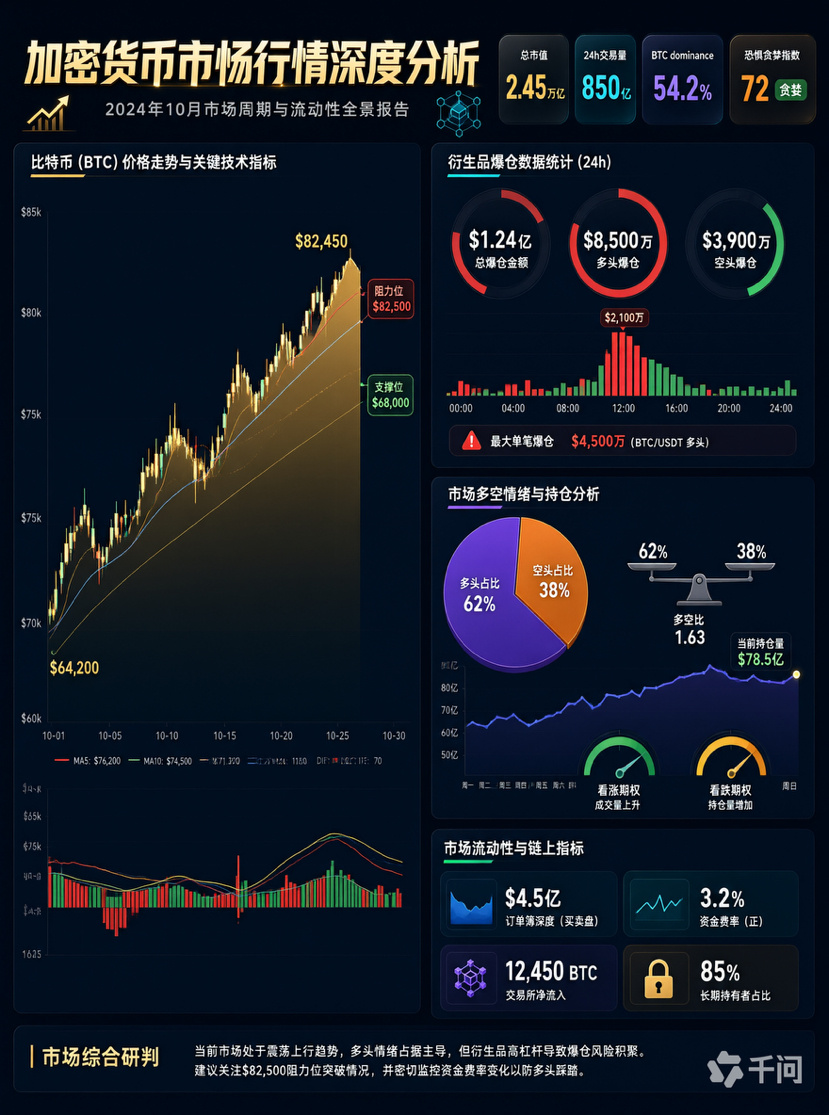
II. Ba điều thực sự đáng chú ý trong dữ liệu thanh lý
Thứ nhất, đòn bẩy thực sự đã được thanh lọc mạnh, và đây không phải điều xấu.
Xem lịch thanh lý 30 ngày sẽ thấy rất rõ: ngày 15 tháng 11, vị thế mua bị thanh lý 1,274 tỷ USD, vị thế bán 274 triệu USD; ngày 16 tháng 11, giảm xuống còn 145 triệu USD vị thế mua và 105 triệu USD vị thế bán; ngày 17 tháng 11, tiếp tục giảm còn 64,06 triệu USD vị thế mua và 23,89 triệu USD vị thế bán. Open interest hợp đồng cũng giảm đồng thời; tính đến ngày 18 tháng 11, tổng open interest hợp đồng BTC trên toàn thị trường vào khoảng 41,12 tỷ USD, tỷ lệ open interest/vốn hóa chỉ 3,19%, nằm ở phân vị thấp khoảng 11% trong một năm qua. Điều này có nghĩa là quy mô vốn đòn bẩy so với thị trường giao ngay đã rất thấp, “nhiên liệu” ở lớp phái sinh đã sạch hơn nhiều so với một tháng trước. Funding rate cũng trở về trạng thái trung tính, hơi dương (trọng số theo open interest BTC khoảng +0,0041%/8 giờ), không có tình trạng phe mua chen chúc hay phe bán quá đông.
Thứ hai, nhận định “thanh lý altcoin vượt tổng thanh lý BTC+ETH” không đúng với dữ liệu mới nhất.
Trong bảng xếp hạng thanh lý theo coin trong 24 giờ gần đây, BTC khoảng 59,4 triệu USD, ETH khoảng 65,26 triệu USD, vẫn chiếm ưu thế tuyệt đối; phần lớn các coin còn lại chỉ ở mức vài triệu đến vài chục triệu USD. Một thống kê khác ghi nhận BTC khoảng 90,27 triệu USD, ETH khoảng 65,85 triệu USD, cũng dẫn đầu. Vì vậy, cách diễn đạt chính xác hơn là: rủi ro của altcoin không nằm ở “tổng giá trị thanh lý lớn nhất”, mà ở “cùng một khoản tiền có thể gây tác động phá giá lớn nhất”. Độ sâu của hợp đồng vĩnh cửu vốn hóa nhỏ rất mỏng, một lệnh thị trường trị giá vài triệu USD cũng có thể tạo ra bóng nến dưới dài; đồng thời funding rate của chúng thường lệch cực đoan. Chẳng hạn, lãi suất thường niên mà phe bán phải trả ở một số coin nhỏ có thể lên đến hàng trăm, thậm chí hàng nghìn phần trăm, cho thấy các vị thế cược một chiều đã quá đông và những cú quét giá gần như là kết quả tất yếu. Chỉ số mùa altcoin duy trì quanh 38–39 trong thời gian dài, thấp hơn nhiều so với ngưỡng 75; tỷ lệ thống trị của Bitcoin vào khoảng 60%. Về bản chất, đây vẫn là “mùa Bitcoin”, không phải mùa altcoin. Trong cấu trúc này, dùng đòn bẩy cao để giao dịch altcoin chẳng khác nào nhảy cầu ở vùng nước nông.
Thứ ba, thanh lý vị thế mua và bán gần như ngang nhau không có nghĩa là “tay to ăn cả hai đầu”, mà cho thấy thị trường bước vào trạng thái bào mòn với thanh khoản thấp.
Tôi muốn dùng một cách giải thích ít mang tính thuyết âm mưu hơn nhưng sát thực tế hơn: khi lực mua ETF biến mất, stablecoin thu hẹp và các nhà tạo lập thị trường đồng loạt chuyển sang phòng thủ, sổ lệnh trở nên mỏng, giá nhạy hơn với cùng một lượng vốn; vì vậy, các lệnh dừng lỗ và thanh lý của cả phe mua lẫn phe bán lần lượt bị kích hoạt. Wintermute nói rõ rằng họ diễn giải nhịp phục hồi gần đây là “mua bù do phe bán chốt lời”, chứ không phải dòng vốn mới tham gia, đồng thời cho rằng quá trình giảm đòn bẩy dữ dội không đồng nghĩa đáy đã hình thành. Nói cách khác, thanh lý hai chiều là kết quả của “không có xu hướng + không có vốn mới”, chứ không phải một tay chơi nào đó nhắm vào nhà đầu tư nhỏ lẻ. Sự khác biệt trong cách nhìn này rất quan trọng: cách hiểu thứ nhất đòi hỏi bạn giảm tần suất giao dịch và chờ đợi cấu trúc thị trường; cách hiểu thứ hai sẽ dụ bạn tiếp tục mở lệnh để “bắt cú quét giá”, mà đó thường mới là con đường khiến vốn ban đầu về zero.
III. Ba nhận định cốt lõi của tôi
Nhận định 1: Quyền định giá của đợt biến động này nằm ở các yếu tố vĩ mô, không nằm bên trong thị trường tiền mã hóa.
Kỳ vọng tăng lãi suất, lợi suất trái phiếu Kho bạc Mỹ, chi tiêu vốn cho AI và biến động cổ phiếu công nghệ cùng quyết định mức trần định giá của tài sản rủi ro. Vì vậy, mọi nhận định chỉ dựa vào biểu đồ nến hay dữ liệu thanh lý đều thiếu biến số giải thích quan trọng nhất. Trước thềm FOMC ngày 8–9 tháng 12, nhiều khả năng thị trường sẽ duy trì trạng thái dao động “phục hồi — rồi trả lại mức tăng”, thay vì hình thành xu hướng một chiều rõ rệt.
Nhận định 2: Thanh lọc đòn bẩy ≠ tạo đáy; xác nhận xu hướng sau khi thị trường chuyển hướng quan trọng hơn bắt đáy sớm.
Trong lịch sử, không hiếm trường hợp giá tiếp tục giảm sau những đợt “thanh lý khổng lồ”. Bộ tín hiệu xác nhận đáng tin cậy hơn hiện nay là: giá đóng cửa ngày đứng vững trở lại trên 68.000 USD (đường trung bình động 200 tuần) + ETF giao ngay khôi phục dòng tiền ròng vào bền vững trong cùng giai đoạn + funding rate ổn định chuyển sang dương. Điều kiện để chấm dứt trạng thái phòng thủ mà Wintermute đưa ra cũng chính là “giá đóng cửa ngày trên 68.000 USD và ETF có dòng tiền ròng vào trong ngày”; các nhà phân tích của Nansen xem vùng 60.000–62.600 USD là phép thử then chốt trong vài tuần tới, đồng thời coi việc lấy lại đường trung bình động 200 ngày (khoảng 73.000 USD) là tín hiệu đầu tiên cho thấy áp lực bán đã kết thúc. Trước khi những điều kiện này xuất hiện, bắt đáy chỉ là đánh cược xác suất, không phải đi theo xu hướng.
Nhận định 3: Các mốc tham chiếu cho dư địa giảm đã rõ, nhưng không có nghĩa giá “chắc chắn sẽ chạm tới”.
Các mốc tham chiếu phía dưới lần lượt là: đáy cuối tuần khoảng 62.000 USD; vùng tập trung quyền chọn bán 60.000 USD với khoảng 900 triệu USD hợp đồng mở trên Deribit; và vùng đáy trong năm thấp hơn nữa (tháng 7 từng ghi nhận khoảng 57.700 USD). Mốc tham chiếu phía trên là đường trung bình động 200 tuần ở 68.000 USD, tiếp đó là đường trung bình động 200 ngày ở 73.000 USD. Cần nhấn mạnh rằng đây là “mốc theo dõi”, không phải “mốc cam kết”; vùng tập trung quyền chọn vừa có thể trở thành vùng hút giá, vừa có thể bị xuyên thủng trực tiếp khi có sự kiện tác động.
IV. Chiến lược giao dịch có thể thực hiện (phân theo mức độ chấp nhận rủi ro)
Nếu bạn nắm giữ tài sản giao ngay và không dùng đòn bẩy:
Nhiệm vụ cốt lõi ở giai đoạn này không phải là “bắt đúng đáy”, mà là kiểm soát nhịp độ. Có thể viết kế hoạch thành các quy tắc: bắt đầu mua từng phần trong vùng 62.000–60.000 USD, tăng mức mua quanh 58.000 USD, đồng thời để khoảng cách giá đủ rộng giữa mỗi lần mua (ví dụ 5%–8%), và xác định rõ rằng “nếu giá đóng cửa ngày đứng vững trên 68.000 USD và ETF liên tiếp có dòng tiền ròng vào thì chuyển sang mua bổ sung theo xác nhận xu hướng”. Đồng thời, hãy dùng dòng vốn ETF làm công cụ xác nhận: ngày 16 tháng 11, ETF Bitcoin giao ngay chấm dứt chuỗi 7 ngày liên tiếp bị rút vốn, ghi nhận dòng tiền ròng vào khoảng 7,9 triệu USD; trong đó IBIT của BlackRock đóng góp khoảng 76,5 triệu USD, nhưng bị lượng rút vốn từ GBTC và FBTC bù trừ đáng kể — chỉ chuyển sang dương trong một ngày mới chỉ là cầm máu; cần ít nhất 3–5 ngày liên tiếp có dòng tiền vào mới có thể nói nhu cầu đã trở lại.
Nếu bạn giao dịch hợp đồng:
1) Giảm đòn bẩy là nguyên tắc bắt buộc. Trong môi trường open interest/vốn hóa nằm ở phân vị thấp trong một năm qua nhưng biến động vẫn dữ dội, nên giới hạn mức đòn bẩy ở mức 3–5 lần, đồng thời tính ngược quy mô vị thế sao cho “mức sụt giảm tối đa của tài khoản không vượt quá 2%–3% tổng vốn”, thay vì trước tiên nghĩ xem muốn kiếm được bao nhiêu.
2) Tránh các khung thời gian rủi ro cao. Trước và sau khi công bố dữ liệu lạm phát Mỹ, các bài phát biểu của quan chức FOMC và báo cáo tài chính của các tập đoàn công nghệ lớn tại Mỹ (đặc biệt là Nvidia), thanh khoản thường mỏng nhất và xác suất xuất hiện cú quét giá cao nhất; thà đứng ngoài chờ dữ liệu được công bố.
3) Đặt mức dừng lỗ tránh xa các vùng tập trung thanh lý. Đặt dừng lỗ ở “phía ngoài” các vùng tập trung quyền chọn và thanh lý như 60.000 hay 62.000 USD, thay vì sát ngay các mốc tròn; đồng thời ưu tiên lệnh giới hạn để tránh trượt giá khi lệnh thị trường được khớp trong lúc thanh khoản mỏng.
4) Tránh xa hợp đồng vĩnh cửu của các coin nhỏ. Funding rate cực đoan + độ sâu sổ lệnh mỏng = bị nghiền nát theo cả hai chiều; ngay cả khi dự đoán đúng hướng, bạn vẫn rất dễ bị cú quét giá đánh bay tiền ký quỹ trước tiên.
5) Giảm tần suất giao dịch. Trong giai đoạn dao động với thanh lý hai chiều, chi phí giao dịch và trượt giá sẽ ăn mòn phần lớn lợi nhuận lý thuyết; “giao dịch ít hơn” tự nó đã là một quyết định có kỳ vọng lợi nhuận dương.
Nếu bạn cần một danh sách theo dõi (xếp theo mức độ quan trọng):
Liệu dòng tiền ròng hằng ngày vào các ETF Bitcoin giao ngay có duy trì liên tục hay không; funding rate BTC có thể ổn định chuyển sang dương, open interest có phục hồi cùng với giá hay không; tổng nguồn cung stablecoin có ngừng giảm và phục hồi hay không (tương ứng với thanh khoản nội bộ); mức độ và ngôn từ của FOMC tháng 12, cùng dữ liệu PCE và việc làm tháng 11; lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm có thể giảm từ vùng quanh 5,15% hay không; và diễn biến tiếp theo của các sự cố an ninh, lưu ký tại sàn giao dịch.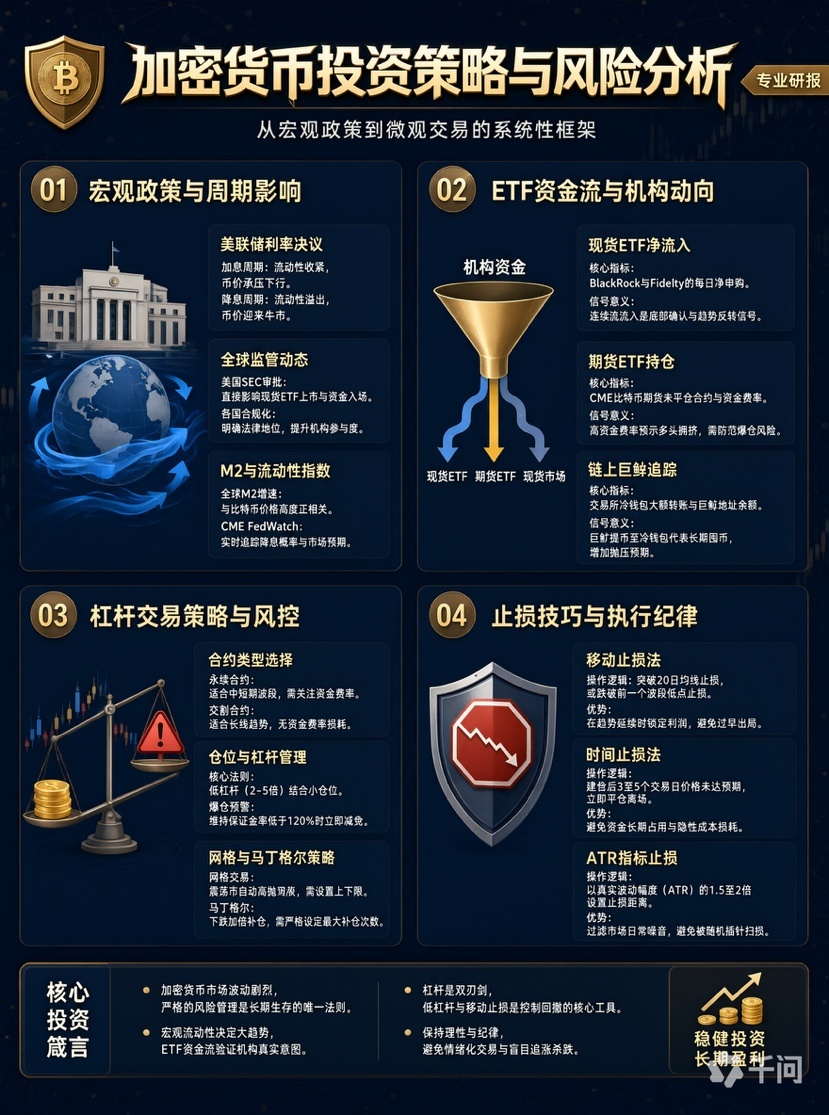
V. Phân tích rủi ro: năm rủi ro này phải được ghi vào kế hoạch giao dịch
Rủi ro chính sách vĩ mô (lớn nhất hiện nay). Nếu mức tăng lãi suất tháng 12 hoặc định hướng sau đó nghiêng về thắt chặt (thậm chí xảy ra kịch bản cực đoan tăng 50 điểm cơ bản), chi phí cơ hội của tài sản không sinh lãi sẽ tăng thêm, và vùng hỗ trợ quanh 60.000 USD có thể bị xuyên thủng trực tiếp do tác động của sự kiện.
Rủi ro thanh khoản và cơ cấu dòng vốn. Nhu cầu ETF yếu, stablecoin thu hẹp, lực mua từ các công ty dự trữ tài sản số (DAT) suy giảm — ba yếu tố cộng hưởng sẽ khiến mọi nhịp phục hồi đều thiếu lực đỡ; ETF chỉ chuyển sang dòng tiền dương trong một ngày chưa đủ để bác bỏ nhận định này.
Rủi ro nền tảng và lưu ký. Vụ trộm tiền tại Binance cho thấy: ngay cả khi nền tảng đứng ra bù đắp, tình trạng tắc nghẽn rút tiền trong giai đoạn khôi phục, phân tầng thanh khoản và mức chiết khấu do mất niềm tin vẫn có thể gián tiếp ảnh hưởng đến giá và chất lượng khớp lệnh. Các khoản vốn lớn nên được phân tán lưu ký, ưu tiên ví lạnh và tổ chức lưu ký tuân thủ quy định.
Rủi ro về phương pháp thống kê dữ liệu. Kết quả thống kê “thanh lý trong 24 giờ” giữa các nhà cung cấp dữ liệu khác nhau rất lớn (cùng giai đoạn, dao động từ khoảng 190 triệu đến 310 triệu USD); phạm vi sàn giao dịch được bao phủ, việc có tính hợp đồng vĩnh cửu DeFi hay không, và có tính theo giá đánh dấu hay không đều có thể gây sai lệch. Hãy xem dữ liệu thanh lý như “nhiệt kế sơ bộ về tâm lý và mức độ sử dụng đòn bẩy”, đừng coi đó là bản đồ tác chiến chính xác.
Rủi ro pháp lý và tuân thủ (phải nhìn nhận nghiêm túc). Cần nói rõ rằng các loại tiền ảo như Bitcoin không do cơ quan tiền tệ phát hành và không có tư cách tiền tệ pháp định; các cơ quan quản lý trong nước đã nhiều lần nhấn mạnh rằng hoạt động kinh doanh liên quan đến tiền ảo trong nước là hoạt động tài chính bất hợp pháp và bị nghiêm cấm. Bài viết này chỉ thảo luận về cấu trúc thị trường và thông tin rủi ro, không cấu thành bất kỳ lời khuyên đầu tư hay hướng dẫn giao dịch nào, đồng thời không khuyến khích bất kỳ hành vi nào vi phạm pháp luật và quy định tại nơi bạn sinh sống.
Điều khắc nghiệt nhất của đợt biến động này không phải là mức giảm sâu đến đâu, mà là trước tiên nó dùng cú lao dốc một chiều để loại bỏ phe mua, rồi dùng những nhịp dao động hai chiều không xu hướng để bào mòn sự kiên nhẫn. Việc thanh lọc đòn bẩy là điều tốt, nhưng sau khi thanh lọc mà không có dòng vốn mới thì thị trường chỉ còn sự bào mòn. Với phần lớn mọi người, hành động có giá trị nhất lúc này không phải là “mở thêm một lệnh để gỡ lại khoản lỗ”, mà là giảm đòn bẩy, viết rõ quy tắc về vị thế, xem dòng tiền ETF và đường trung bình động 200 tuần tại mức 68.000 USD là những tín hiệu xác nhận duy nhất, rồi chờ đợi.
Chỉ những người sống sót mới có cơ hội bước vào vòng tiếp theo. Câu này nghe như lời sáo rỗng, nhưng trong một thị trường mà chỉ trong 24 giờ vẫn có thể bốc hơi 200–300 triệu USD tiền ký quỹ, đây thực sự là chiến lược duy nhất có thể thực hiện.#英伟达财报超预期AI云股盘后上涨 #本周财报与宏观事件密集,市场再迎波动考验 #Anthropic上市倒计时,AI投资热度迎来检验 #黄仁勋能否复任CEO?英伟达董事会:暂不考虑 #KOSPI跌2.59%创2月以来最低收盘 $BTC


