
Đợt bán tháo Bitcoin: Sự kiện do nhiều yếu tố, không phải do một nguyên nhân duy nhất
Đã có nhiều cuộc thảo luận và suy đoán xoay quanh đợt giảm giá gần đây của Bitcoin, với một số nhận định cố gắng liên hệ trực tiếp đợt bán tháo này với Binance và sự cố bảo mật gần đây của sàn.
Nhưng khi lùi lại và xem xét dữ liệu thị trường tổng thể, bức tranh lại có vẻ khá khác biệt.
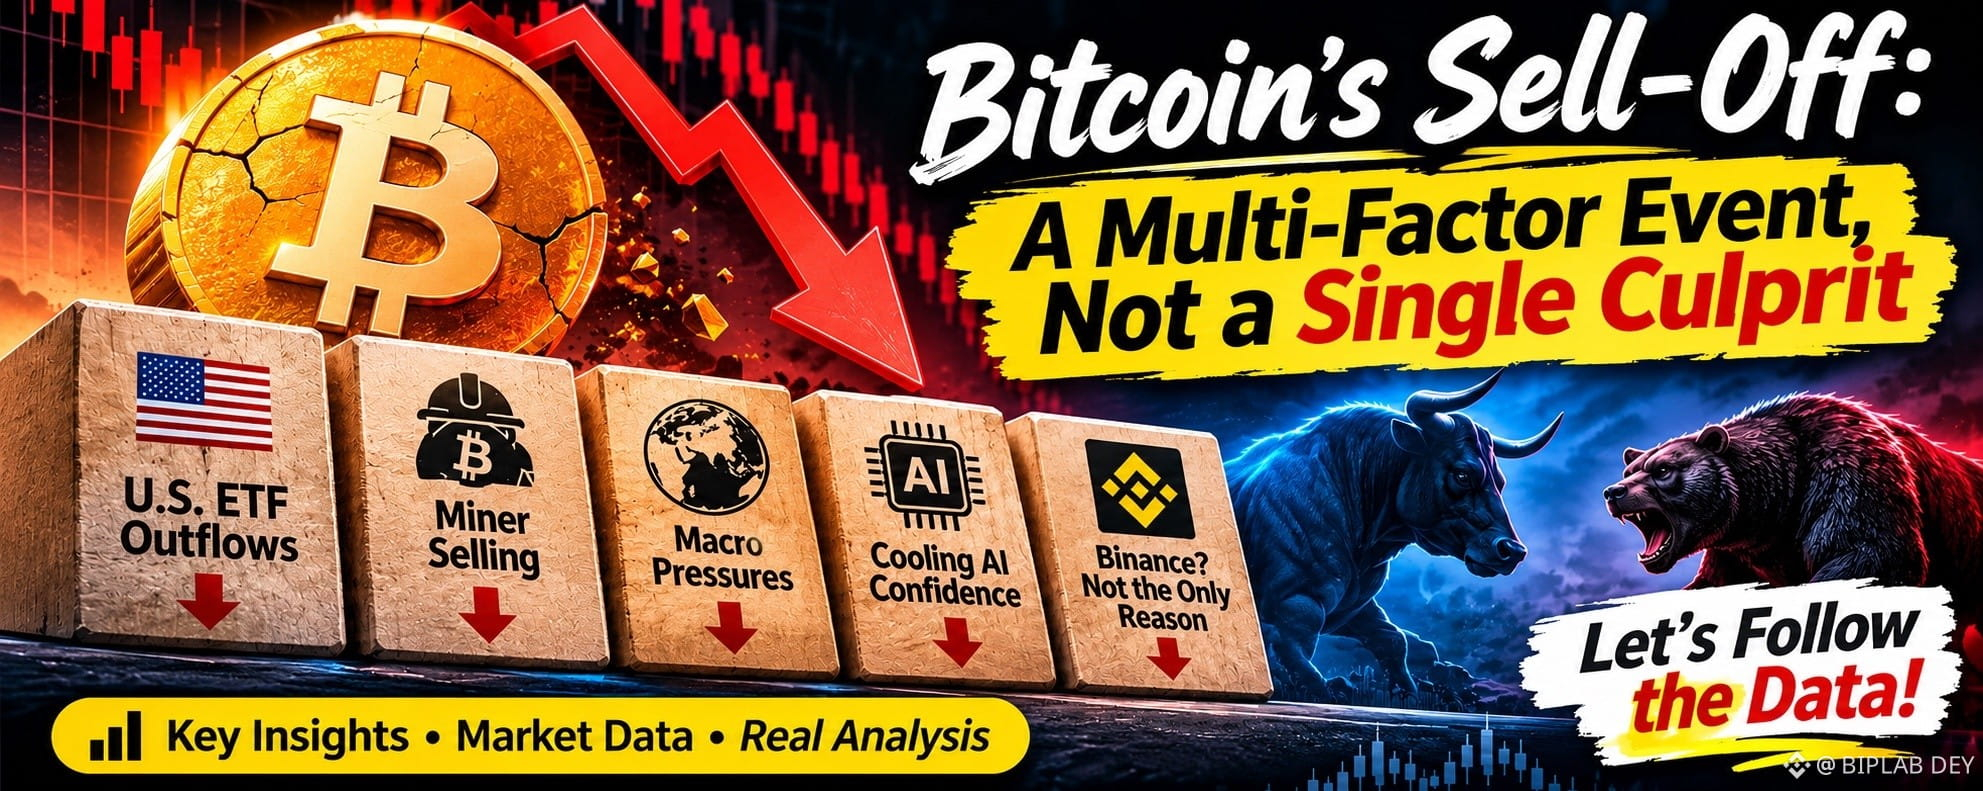
Bitcoin đã giảm 15,6% trong khoảng thời gian 11 ngày, đánh dấu đợt bán tháo có mức độ tương đương mạnh nhất kể từ tháng 6. Trong khi các thành viên thị trường đang tìm kiếm một lời giải thích duy nhất, một số chỉ báo cho thấy đợt điều chỉnh này là kết quả của nhiều yếu tố cùng lúc: dòng vốn tổ chức chảy ra, hoạt động bán giao ngay mạnh tay, các thợ đào điều chỉnh ngân quỹ, điều kiện kinh tế vĩ mô thắt chặt và niềm tin vào chu kỳ đầu tư AI suy yếu.
Đổ lỗi cho một sàn giao dịch mà không xem xét cấu trúc thị trường rộng hơn sẽ khiến phân tích không đầy đủ.
Dưới đây là năm yếu tố quan trọng đáng xem xét.
1. Bán tháo trên thị trường giao ngay Mỹ và dòng vốn tổ chức rút ra
Một trong những dấu hiệu rõ ràng nhất về áp lực bán đến từ thị trường Mỹ.
Các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng rút ra khoảng 1,91 tỷ USD trong bảy phiên giao dịch liên tiếp. Đây là một trong những giai đoạn rút vốn đáng kể nhất kể từ khi các sản phẩm này ra mắt.
Khi dòng vốn tổ chức bắt đầu rút khỏi các ETF Bitcoin, điều đó có thể tạo ra áp lực bán đáng kể và làm suy yếu tâm lý chung của thị trường.
Một dữ liệu đáng chú ý khác đến từ David Lawant của Anchorage Digital, người đã chia sẻ dữ liệu CVD (chênh lệch khối lượng tích lũy) của Bitcoin từ ngày 9 đến 14 tháng 11 (UTC).
Các số liệu được báo cáo là:
Coinbase: khoảng -8.900 BTC
Binance: khoảng -3.100 BTC
Bybit: khoảng -700 BTC
Những số liệu này cho thấy lực bán chủ động đặc biệt mạnh trên Coinbase trong giai đoạn được quan sát, dù áp lực bán xuất hiện trên nhiều sàn giao dịch.
Đây là điểm khác biệt quan trọng. Không nên tự động quy hoạt động bán trên toàn thị trường cho một sàn giao dịch cụ thể.
Một so sánh thú vị khác là hợp đồng vĩnh cửu NBIS, giảm khoảng 27,5% trong cùng giai đoạn 11 ngày, so với mức giảm 15,6% của Bitcoin.
Điều này cho thấy đà suy yếu không chỉ giới hạn ở tiền mã hóa. Các tài sản nhạy cảm với hoạt động tài trợ AI và tâm lý trong lĩnh vực công nghệ cũng chịu áp lực đáng kể.
Điều tôi đang theo dõi: Liệu lực bán giao ngay tại Mỹ có chậm lại và dòng vốn rút khỏi ETF có bắt đầu ổn định hay không. Sự cải thiện đáng kể trong dòng vốn tổ chức có thể là tín hiệu quan trọng cho sự phục hồi của thị trường.
2. Thợ đào Bitcoin cũng đang làm tăng nguồn cung trên thị trường
Một yếu tố quan trọng khác cần chú ý là hoạt động bán ra của thợ đào Bitcoin.
Theo số liệu MARA công bố, công ty đã bán 13.597 BTC với giá khoảng 1,1 tỷ USD, ở mức giá trung bình khoảng 81.039 USD, trong khoảng sáu tuần.
Còn một chi tiết quan trọng khác.
MARA đã bán khoảng 26.984 BTC trong chín tháng đầu năm 2026.
Trong khi đó, sản lượng Bitcoin của công ty trong quý III vào khoảng 2.247 BTC.
Nói cách khác, lượng bán ra trong sáu tuần tiếp theo của công ty xấp xỉ gấp sáu lần tổng sản lượng khai thác trong cả quý III.
Vì sao điều này xảy ra?
Các đợt bán này liên quan đến chiến lược quản lý ngân quỹ và tài chính rộng hơn của MARA.
Khoảng 750 triệu USD tiền thu được đã được dùng để trả các khoản vay được bảo đảm bằng Bitcoin.
Việc trả nợ giúp giải phóng 17.477 BTC trước đó được dùng làm tài sản thế chấp.
Công ty cũng đang tìm kiếm cơ hội trong lĩnh vực hạ tầng AI, trung tâm dữ liệu và các doanh nghiệp liên quan đến năng lượng.
Điều này cho thấy một động thái quan trọng của thị trường: thợ đào Bitcoin không nhất thiết giữ lại toàn bộ BTC họ khai thác. Họ có thể bán lượng BTC đang nắm giữ trong ngân quỹ để quản lý nợ, cải thiện thanh khoản hoặc tài trợ cho các cơ hội kinh doanh mới.
Việc thợ đào bán ra và các tổ chức điều chỉnh danh mục đầu tư là những nguồn cung bổ sung cần được cân nhắc khi phân tích biến động giá Bitcoin.
3. Áp lực kinh tế vĩ mô và địa chính trị
Chúng ta không thể phân tích Bitcoin tách rời khỏi môi trường tài chính toàn cầu.
Lạm phát cao hơn dự kiến và dữ liệu việc làm mạnh hơn đã làm gia tăng kỳ vọng Cục Dự trữ Liên bang sẽ tiếp tục thắt chặt chính sách.
Điều này quan trọng vì:
Lợi suất trái phiếu kho bạc cao hơn khiến các khoản đầu tư thu nhập cố định truyền thống hấp dẫn hơn so với những tài sản không sinh lợi suất như Bitcoin.
Đồng đô la Mỹ mạnh hơn có thể tạo thêm áp lực lên các tài sản nhạy cảm với rủi ro.
Điều kiện tài chính thắt chặt làm giảm nguồn thanh khoản sẵn có.
Bất ổn địa chính trị khiến nhà đầu tư thận trọng hơn và giảm mức độ tiếp xúc với các khoản đầu tư biến động.
Bitcoin ngày càng gắn kết với thanh khoản toàn cầu và khẩu vị rủi ro của các tổ chức.
Khi nhà đầu tư trở nên thận trọng trên các thị trường tài chính, tiền mã hóa thường nằm trong nhóm tài sản bị giảm mức độ đầu tư.
Đó là lý do không thể bỏ qua những diễn biến kinh tế vĩ mô khi bàn về đợt điều chỉnh hiện nay.
4. Niềm tin vào đầu tư AI hạ nhiệt và nhu cầu vốn cạnh tranh
Một diễn biến khác mà tôi thấy đặc biệt thú vị là tâm lý xung quanh các khoản đầu tư liên quan đến AI đang thay đổi.
Ngành AI đã thu hút lượng vốn khổng lồ trong vài năm qua. Tuy nhiên, nhà đầu tư ngày càng đánh giá kỹ nhu cầu tài chính, chi phí hạ tầng, định giá và lợi nhuận dài hạn gắn với chu kỳ đầu tư này.
Đà giảm của các tài sản nhạy cảm với hoạt động tài trợ AI, trong đó có mức giảm 27,5% của hợp đồng vĩnh cửu NBIS trong cùng giai đoạn được quan sát, cho thấy khẩu vị rủi ro trong lĩnh vực công nghệ đang suy yếu trên diện rộng.
Ngoài ra, trước mắt còn có những diễn biến lớn.
Đợt IPO được mong đợi của Anthropic và những nhận định sắp tới của Nvidia về kết quả kinh doanh có thể ảnh hưởng đến cách các nhà đầu tư tổ chức phân bổ vốn giữa công nghệ, AI và các tài sản rủi ro khác.
Điều này không có nghĩa là vốn nhất thiết đang chuyển trực tiếp từ Bitcoin sang các khoản đầu tư AI.
Đúng hơn là các nhà đầu tư tổ chức liên tục đưa ra quyết định phân bổ vốn. Khi niềm tin vào một nhóm đầu tư suy yếu hoặc một cơ hội khác cần lượng vốn đáng kể, thanh khoản tổng thể và khẩu vị rủi ro có thể thay đổi.
Vì vậy, chu kỳ tài trợ AI cũng là một yếu tố đáng theo dõi.
5. Vì sao chỉ đổ lỗi cho Binance không thể lý giải đợt bán tháo
Giờ hãy xem xét những đồn đoán xoay quanh Binance.
Một số luồng ý kiến gần đây cho rằng Binance bán token để bù đắp tổn thất liên quan đến sự cố bảo mật và hoạt động này đã châm ngòi cho đà giảm của toàn thị trường.
Tuy nhiên, dữ liệu thị trường hiện có được trình bày ở trên không xác nhận mối liên hệ đó.
Có một số lý do khiến lời giải thích chỉ dựa vào một sàn giao dịch là không thỏa đáng.
Thứ nhất, các ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn rút ra khoảng 1,91 tỷ USD trong bảy phiên giao dịch liên tiếp.
Thứ hai, Coinbase ghi nhận CVD BTC âm lớn hơn đáng kể so với Binance trong giai đoạn quan sát từ ngày 9 đến 14 tháng 11.
Thứ ba, MARA công bố các đợt bán Bitcoin đáng kể trong khuôn khổ chiến lược quản lý ngân quỹ và nợ.
Thứ tư, các tài sản liên quan đến AI và thị trường rủi ro nói chung cũng suy yếu đáng kể trong bối cảnh kỳ vọng kinh tế vĩ mô thay đổi.
Đây là những diễn biến thị trường có thể quan sát độc lập. Cần cân nhắc chúng trước khi kết luận về nguyên nhân khiến Bitcoin giảm giá.
Xét về mặt kinh doanh, thành công lâu dài của Binance phụ thuộc vào thanh khoản, hoạt động giao dịch, niềm tin của người dùng và sức khỏe chung của hệ sinh thái tiền mã hóa.
Cố ý gây ra một đợt bán tháo trên toàn thị trường sẽ kéo theo hậu quả thương mại và uy tín rất lớn. Hành động như vậy rõ ràng không có lý do thương mại nào.
Ngoài ra, Binance cho biết họ đã bổ sung lại phần lớn tài sản bị ảnh hưởng bởi sự cố bảo mật, bao gồm BTC và các tài sản lớn khác; những tài sản nhỏ hơn còn lại sẽ được xử lý sau.
Điều quan trọng là phải phân biệt giữa suy đoán, cáo buộc và bằng chứng có thể xác minh.
Không nên xem một cáo buộc là sự thật đã được xác lập nếu không có dữ liệu chứng minh.
Quan điểm của tôi: Hãy nhìn vào toàn bộ thị trường, đừng chỉ nhìn một dòng tít
Theo tôi, đợt điều chỉnh gần đây của Bitcoin nên được hiểu là sự hội tụ của nhiều áp lực thị trường, thay vì hệ quả của một sự kiện hay một bên tham gia thị trường duy nhất.
Hãy nhìn vào bức tranh toàn cảnh:
Bán ra từ tổ chức: 1,91 tỷ USD dòng vốn rút khỏi các ETF Bitcoin giao ngay của Mỹ.
Hoạt động ở cấp độ sàn giao dịch: Lực bán chủ động đáng kể trên các nền tảng giao dịch lớn, trong đó Coinbase có CVD âm đặc biệt mạnh.
Nguồn cung từ thợ đào: MARA đã bán 13.597 BTC trong khoảng sáu tuần.
Áp lực kinh tế vĩ mô: Lạm phát, lợi suất trái phiếu kho bạc, sức mạnh đồng đô la và kỳ vọng chính sách tiền tệ thắt chặt hơn.
Lĩnh vực công nghệ suy yếu: Niềm tin vào hoạt động tài trợ AI và các khoản đầu tư cần nhiều vốn đang hạ nhiệt.
Tất cả những yếu tố này đều quan trọng.
Câu hỏi quan trọng tiếp theo không chỉ là nên đổ lỗi cho ai về đợt giảm giá. Mà là liệu những nguồn áp lực bán này có bắt đầu dịu bớt hay không.
Tôi sẽ theo dõi sát:
Liệu dòng vốn rút khỏi các ETF Bitcoin giao ngay của Mỹ có bắt đầu chậm lại hay không.
Liệu áp lực mua trên Coinbase và các thị trường giao ngay lớn khác có cải thiện hay không.
Liệu hoạt động bán ra của thợ đào có bắt đầu trở lại bình thường hay không.
Liệu triển vọng của Cục Dự trữ Liên bang và điều kiện thanh khoản toàn cầu có cải thiện hay không.
Liệu niềm tin vào chu kỳ đầu tư công nghệ và AI nói chung có ổn định trở lại hay không.
Thị trường hiếm khi biến động chỉ vì một dòng tít. Thị trường biến động do thanh khoản, vị thế, tâm lý, phân bổ vốn và kỳ vọng thay đổi.
Là nhà giao dịch và nhà đầu tư, chúng ta nên theo dõi dữ liệu, chất vấn các luồng ý kiến và tránh vội vàng kết luận.
Đừng nhầm lẫn một đợt điều chỉnh thị trường phức tạp với một câu chuyện đổ lỗi đơn giản.
Hãy tự nghiên cứu. Quản lý rủi ro. Giữ thái độ khách quan.
Nguồn và tài liệu tham khảo
1. Hoạt động thị trường Mỹ, dòng vốn rút khỏi ETF và dữ liệu CVD
Binance Research:
Anchorage Digital – David Lawant:
CoinGlass:
2. Thợ đào Bitcoin bán ra
CoinDesk – MARA đã bán 13.597 BTC trị giá 1,1 tỷ USD trong sáu tuần:
3. Bối cảnh thị trường bổ sung
Dòng vốn vào và ra khỏi các ETF Bitcoin giao ngay của Mỹ, vị thế của các tổ chức, diễn biến kinh tế vĩ mô và tâm lý trong lĩnh vực công nghệ được đề cập ở trên.
Lưu ý: Các số liệu đề cập đến những giai đoạn quan sát cụ thể đã nêu. Dữ liệu thị trường và thông tin công bố của công ty được trình bày theo nguồn báo cáo, còn các diễn giải về tác động của chúng là phân tích chứ không phải bằng chứng về quan hệ nhân quả trực tiếp.