
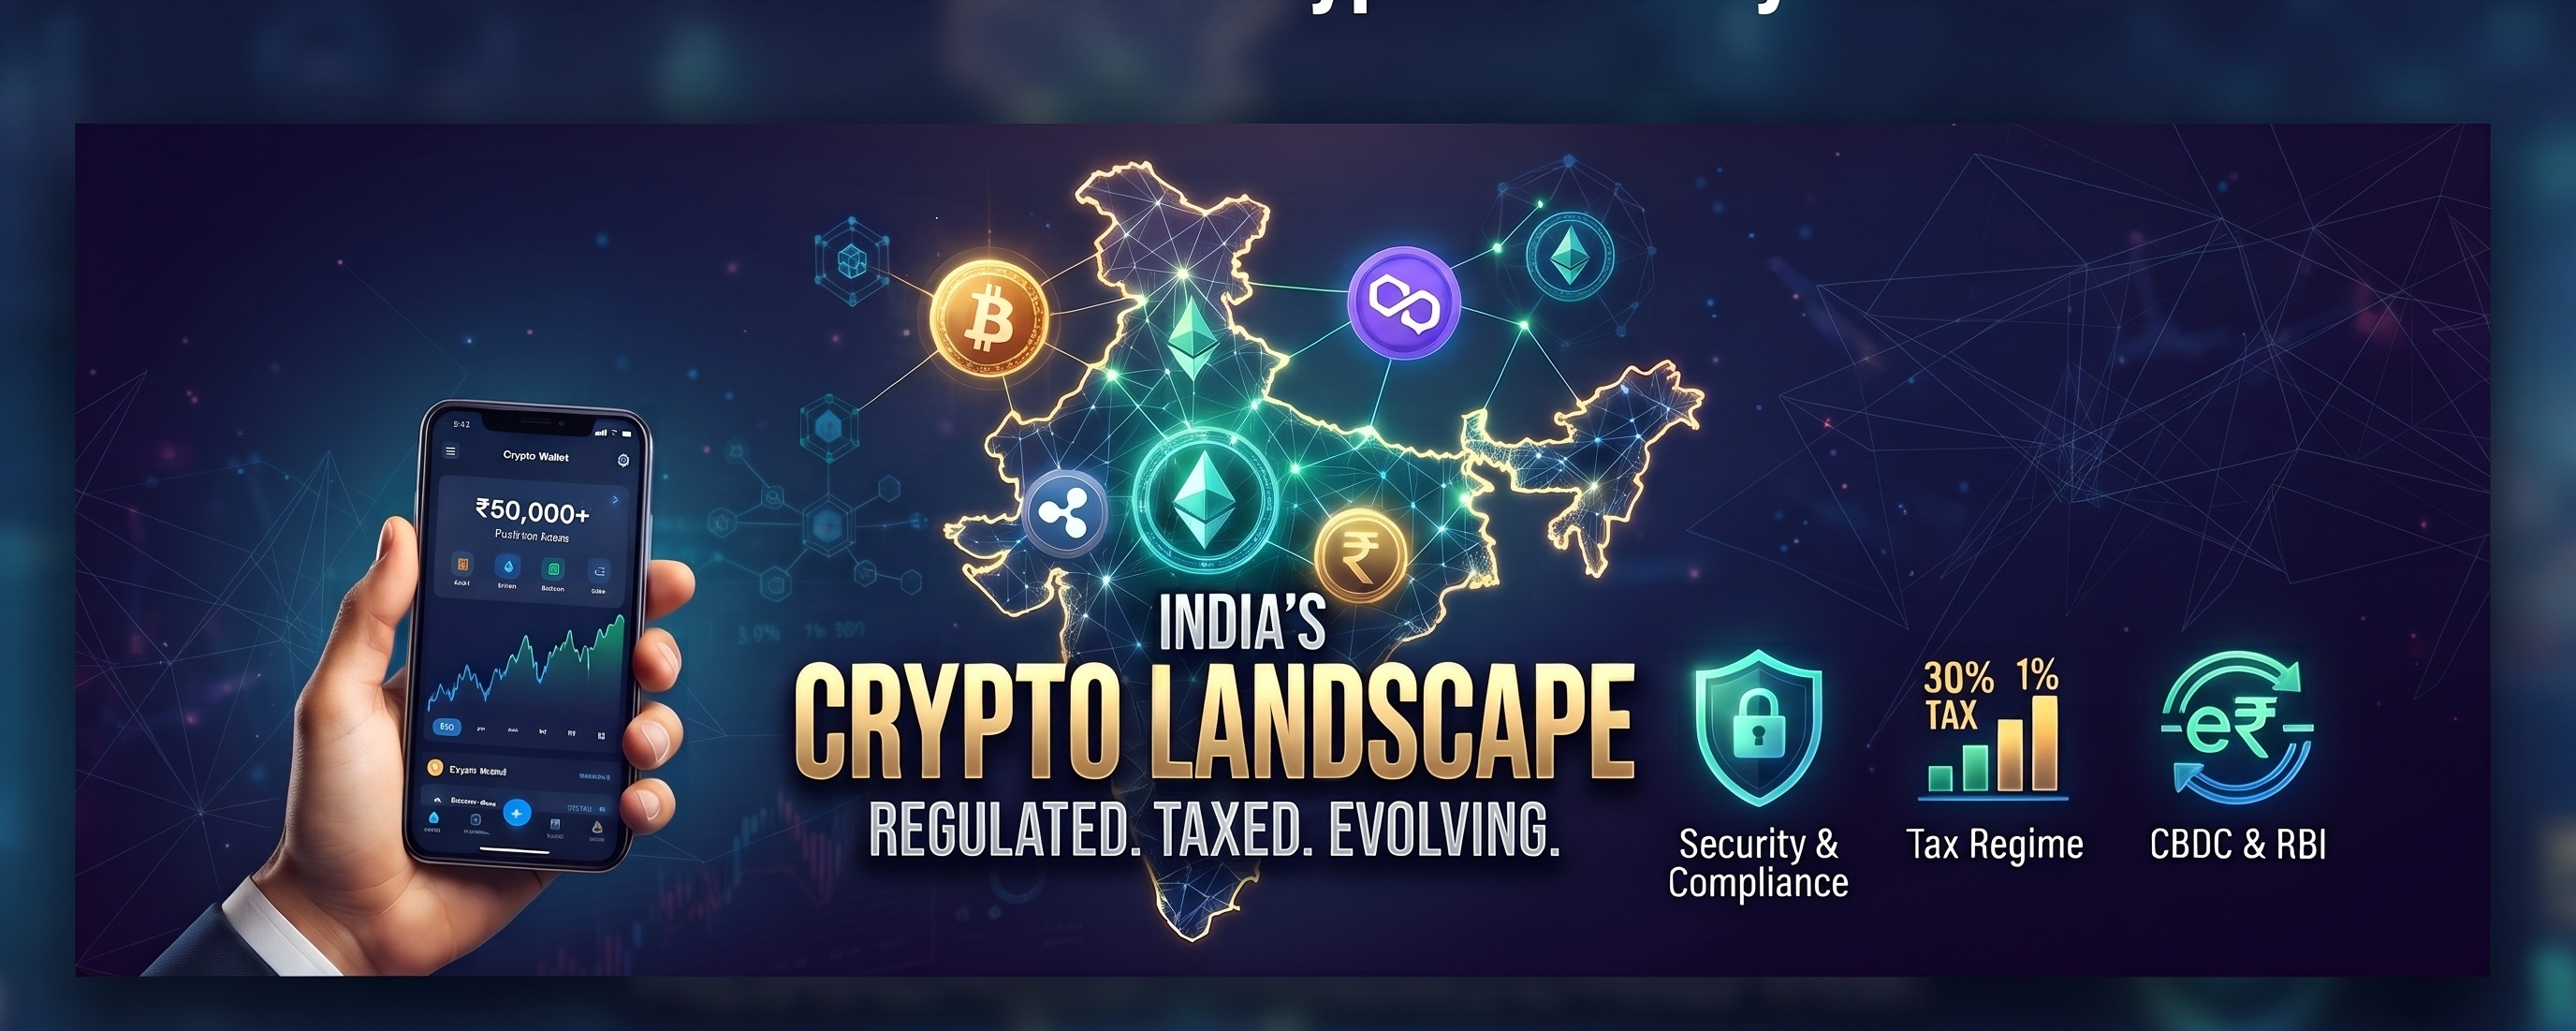
Giới thiệu: Bước ngoặt trong hệ sinh thái tài sản số của Ấn Độ
Hành trình của tiền mã hóa tại Ấn Độ chẳng khác nào một chuyến tàu lượn siêu tốc đầy kịch tính. Trong thập kỷ qua, quốc gia này đã chuyển từ giai đoạn mơ hồ sâu sắc về quy định và các biện pháp siết chặt ngân hàng quyết liệt sang một kỷ nguyên được định hình bởi khuôn khổ nghiêm ngặt, chú trọng tuân thủ và áp thuế cao. Tính đến năm 2026, tiền mã hóa—được phân loại chính thức trong cơ cấu thuế và pháp luật của Ấn Độ là Tài sản Kỹ thuật số Ảo (VDA)—không bị cấm, cũng không được công nhận là phương tiện thanh toán hợp pháp. Thay vào đó, chúng nằm ở một vị trí trung gian độc đáo: một loại tài sản được giám sát chặt chẽ, đánh thuế nghiêm ngặt và định hướng theo công dụng, hoạt động dưới sự theo dõi sát sao của nhiều cơ quan quản lý, bao gồm Đơn vị Tình báo Tài chính Ấn Độ (FIU-IND) và Cục Thuế Thu nhập.
Bất chấp những rào cản pháp lý nghiêm ngặt và cơ cấu thuế mang tính trừng phạt, Ấn Độ vẫn là một trong những thị trường tiền mã hóa sôi động và năng động nhất thế giới. Hàng triệu nhà đầu tư cá nhân, lực lượng nhà phát triển Web3 ngày càng lớn mạnh và hệ sinh thái các công ty khởi nghiệp blockchain đang phát triển tiếp tục định hình bối cảnh phi tập trung. Bài viết toàn diện này khám phá nhiều khía cạnh của thực trạng tiền mã hóa tại Ấn Độ—bao gồm quá trình phát triển pháp lý, những điểm phức tạp của chế độ thuế, những dè dặt dai dẳng của Ngân hàng Dự trữ Ấn Độ (RBI), sự trỗi dậy của Tiền kỹ thuật số Ngân hàng Trung ương (CBDC) và triển vọng tương lai của thị trường.
1. Quá trình hình thành bối cảnh pháp lý
Để hiểu vị thế của tiền mã hóa tại Ấn Độ ngày nay, cần lần theo diễn biến quanh co của các phán quyết tư pháp, thông báo hành pháp và hành động lập pháp đã định hình hệ sinh thái này.
Phán quyết mang tính bước ngoặt của Tòa án Tối cao năm 2020
Bước ngoặt lịch sử của ngành tiền mã hóa Ấn Độ diễn ra vào tháng 3 năm 2020. Trong vụ kiện mang tính bước ngoặt Hiệp hội Internet và Di động Ấn Độ (IAMAI) kiện Ngân hàng Dự trữ Ấn Độ, Tòa án Tối cao Ấn Độ đã hủy bỏ thông tư năm 2018 của RBI, vốn trên thực tế đã ngăn cấm các ngân hàng cung cấp dịch vụ cho những đơn vị hoạt động trong lĩnh vực tiền mã hóa.
Tòa án Tối cao phán quyết rằng dù RBI có quyền hạn rộng rãi trong việc quản lý hệ thống tài chính, lệnh cấm toàn diện của cơ quan này là không tương xứng vì tiền mã hóa không phải bất hợp pháp tại quốc gia này. Phán quyết đã thổi luồng sinh khí mới vào hệ sinh thái tiền mã hóa non trẻ của Ấn Độ, mở đường cho việc thành lập các sàn giao dịch trong nước, dòng vốn cá nhân đổ vào mạnh mẽ và sự tham gia rộng rãi của công chúng.
Không có lệnh cấm toàn diện nhưng cũng không phải phương tiện thanh toán hợp pháp
Bất chấp những tin đồn và dự thảo mang tính suy đoán trong nhiều năm đề xuất cấm hoàn toàn, chính phủ Ấn Độ đã chọn cách tiếp cận quản lý thay vì cấm tuyệt đối. Tuy nhiên, cần phân biệt rõ một điểm quan trọng:
Việc sở hữu hoặc giao dịch không phải là bất hợp pháp: Không có quy định pháp luật nào cấm cư dân Ấn Độ mua, bán, nắm giữ hoặc chuyển nhượng tiền mã hóa.
Không phải phương tiện thanh toán hợp pháp: Các loại tiền mã hóa như Bitcoin, Ethereum hoặc nhiều stablecoin khác không được công nhận là tiền tệ có chủ quyền hay phương tiện thanh toán hợp pháp. Không ai có thể bị buộc phải chấp nhận chúng làm phương tiện trao đổi để thanh toán nợ, và chúng cũng không được chính phủ hay ngân hàng trung ương bảo đảm bằng chủ quyền.
Tích hợp PMLA và FIU-IND (từ năm 2023 trở đi)
Một bước ngoặt lớn trong việc lập lại trật tự cho thị trường tiền mã hóa hỗn loạn diễn ra vào tháng 3 năm 2023. Thông qua thông báo theo Đạo luật Phòng chống Rửa tiền năm 2002 (PMLA), Bộ Tài chính đưa các Nhà cung cấp Dịch vụ Tài sản Kỹ thuật số Ảo (VDA SP)—bao gồm sàn giao dịch tiền mã hóa, nhà cung cấp ví lưu ký và đơn vị hỗ trợ chuyển token—vào phạm vi điều chỉnh của các quy định chống rửa tiền (AML).
Điều này có nghĩa là mọi nền tảng phục vụ người dùng Ấn Độ—dù trong nước hay nước ngoài—đều bắt buộc theo luật phải đăng ký với FIU-IND, triển khai các quy trình xác minh khách hàng (KYC) nghiêm ngặt, giám sát giao dịch đáng ngờ và lưu hồ sơ ít nhất năm năm. Chính sách này dẫn đến các đợt trấn áp quy mô lớn vào năm 2024 và 2025, khi một số sàn giao dịch nước ngoài lớn không tuân thủ bị các nhà cung cấp dịch vụ internet chặn truy cập cho đến khi nộp các khoản phạt tiền lớn và hoàn tất việc tuân thủ với cơ quan chức năng Ấn Độ.
2. Chế độ thuế nghiêm ngặt nhất thế giới đối với tài sản kỹ thuật số
Nếu các quy định mang lại sự minh bạch, thì khuôn khổ thuế được đưa ra qua các Ngân sách Liên bang liên tiếp và được hợp nhất theo Luật Thuế Thu nhập đã thiết lập một trong những cơ chế thuế khắt khe nhất thế giới đối với tài sản kỹ thuật số.
Thuế VDA cố định 30% (Điều 115BBH)
Theo luật thuế Ấn Độ, mọi khoản thu nhập phát sinh từ việc chuyển nhượng Tài sản Kỹ thuật số Ảo đều bị đánh thuế ở mức cố định 30% (cộng phụ thu áp dụng và khoản thu 4% cho y tế và giáo dục). Quy định này áp dụng cho:
Bán tiền mã hóa để đổi lấy tiền pháp định (INR, USD, v.v.).
Hoán đổi tiền mã hóa với tiền mã hóa (ví dụ: giao dịch Bitcoin lấy Ethereum được xem là chuyển nhượng chịu thuế).
Bán Token không thể thay thế (NFT).
Kiếm tiền mã hóa thông qua staking, airdrop hoặc khai thác.
Các khoản phạt nghiêm khắc đối với thua lỗ và chi phí
Điều khiến bộ luật thuế tiền mã hóa của Ấn Độ nghiêm ngặt đặc biệt là việc thiếu những quy định vốn phổ biến trong thị trường cổ phiếu hoặc vốn truyền thống:
Không được khấu trừ chi phí: Ngoài chi phí mua tài sản trực tiếp, người nộp thuế không được khấu trừ bất kỳ khoản phí giao dịch, chi phí internet, chi phí phần cứng hay phí tư vấn nào khác khi tính khoản lợi nhuận chịu thuế.
Không được bù trừ khoản lỗ: Nếu nhà đầu tư có lãi từ Token A, họ không được bù trừ khoản lãi đó với khoản lỗ vốn phát sinh từ Token B.
Không được chuyển lỗ sang các năm sau: Khoản lỗ từ tiền mã hóa không được chuyển sang các năm tài chính tiếp theo để bù trừ lợi nhuận trong tương lai. Cách đánh thuế bất đối xứng này xem mỗi giao dịch có lãi là một nguồn thu bất thường độc lập, trong khi toàn bộ rủi ro thua lỗ đều do nhà đầu tư gánh chịu.
Khấu trừ thuế tại nguồn 1% theo Điều 194S
Để tạo dấu vết kỹ thuật số không thể thay đổi cho cơ quan thuế, khoản thuế khấu trừ tại nguồn (TDS) ở mức 1% được áp dụng trên giá trị thanh toán cho việc chuyển nhượng VDA vượt các ngưỡng quy định (₹10.000 mỗi năm đối với người dùng thông thường hoặc ₹50.000 đối với những đối tượng được chỉ định). Dù giao dịch có lãi hay lỗ, TDS 1% sẽ được các sàn giao dịch hoặc người mua tự động khấu trừ, giúp Cục Thuế Thu nhập giám sát theo thời gian thực.
Tăng cường báo cáo và cập nhật tuân thủ năm 2026
Các cập nhật gần đây đối với khuôn khổ thuế đã tiếp tục siết chặt quy định. Theo các tiêu chuẩn báo cáo nâng cao phù hợp với những sáng kiến toàn cầu như Tiêu chuẩn Báo cáo Chung (CRS) và Khung Báo cáo Tài sản Tiền mã hóa (CARF) của OECD, tài sản tiền mã hóa được phân loại là tài sản tài chính.
Cư dân Ấn Độ nắm giữ tài sản tiền mã hóa trên các nền tảng nước ngoài phải khai báo đầy đủ và chính xác theo Phụ lục FA (Tài sản nước ngoài) trong tờ khai thuế thu nhập (ITR).
Các nghĩa vụ báo cáo nghiêm ngặt và khoản phạt theo Điều 446 được áp dụng cho các sàn giao dịch và cá nhân không nộp bản kê giao dịch bắt buộc, với tiền phạt hằng ngày rất cao và các hình phạt nghiêm khắc đối với hành vi không tuân thủ hoặc kê khai thiếu.
3. Ngân hàng Dự trữ Ấn Độ (RBI) và đồng rupee kỹ thuật số (CBDC)
Trong khi Bộ Tài chính và Cục Thuế Thu nhập đã vạch ra khuôn khổ thuế và tuân thủ, Ngân hàng Dự trữ Ấn Độ vẫn giữ lập trường thận trọng kiên định—và thường công khai phản đối—đối với tiền mã hóa tư nhân.
Những mối quan ngại cốt lõi của RBI
Lãnh đạo ngân hàng trung ương nhiều lần cảnh báo rằng tiền mã hóa tư nhân không có tài sản bảo chứng gây ra những rủi ro nghiêm trọng đối với:
Ổn định kinh tế vĩ mô: Do biến động cực mạnh và tính đầu cơ, tài sản tiền mã hóa đe dọa sự ổn định của hệ thống tài chính trong nước.
Chủ quyền chính sách tiền tệ: Việc sử dụng rộng rãi các token kỹ thuật số tư nhân có thể làm suy yếu khả năng quản lý cung tiền và lãi suất của RBI.
Kiểm soát ngoại hối: Tiền mã hóa tạo điều kiện thuận lợi cho dòng vốn chảy ra nước ngoài, né tránh các quy định nghiêm ngặt của Đạo luật Quản lý Ngoại hối (FEMA) của Ấn Độ.
Tài chính bất hợp pháp: Tính ẩn danh hoặc giả danh của các giao dịch blockchain tiếp tục khiến các ngân hàng trung ương lo ngại về rửa tiền, tài trợ khủng bố và tống tiền trên mạng.
Sự trỗi dậy của Tiền kỹ thuật số Ngân hàng Trung ương (CBDC) / e-Rupee
Để thay thế tiền mã hóa tư nhân, RBI tích cực thúc đẩy đồng tiền kỹ thuật số có chủ quyền của riêng mình—Rupee kỹ thuật số (e₹-Bán lẻ và e₹-Bán buôn).
Được thiết kế dưới dạng kỹ thuật số của tiền pháp định có chủ quyền, e-Rupee được ngân hàng trung ương bảo chứng hoàn toàn.
Việc tích hợp với Giao diện Thanh toán Thống nhất (UPI) phổ biến rộng khắp Ấn Độ đã tăng cường khả năng tương tác, cho phép người dùng trải nghiệm tốc độ và hiệu quả của token kỹ thuật số mà không phải chịu rủi ro tín dụng hoặc rủi ro thị trường liên quan đến tiền mã hóa phi tập trung.
4. Động lực thị trường: mức độ chấp nhận của nhà đầu tư cá nhân, thực tế P2P và sự thận trọng của các tổ chức
Bất chấp những trở ngại về quy định, sự quan tâm của người dân Ấn Độ đối với tiền mã hóa vẫn bền bỉ đáng kể.
Xếp hạng toàn cầu cao về mức độ chấp nhận
Theo các báo cáo phân tích blockchain toàn cầu (chẳng hạn như của Chainalysis), Ấn Độ luôn nằm trong nhóm dẫn đầu các chỉ số chấp nhận trên toàn cầu. Nhờ dân số trẻ, am hiểu công nghệ, tỷ lệ sử dụng điện thoại thông minh tăng nhanh và dữ liệu di động giá rẻ, hàng triệu người Ấn Độ xem tiền mã hóa là một loại tài sản có tiềm năng tăng trưởng cao, một công cụ phòng ngừa lạm phát hoặc cánh cửa bước vào lĩnh vực tài chính kỹ thuật số toàn cầu.
Mê cung giao dịch P2P và tình trạng đóng băng tài khoản ngân hàng
Do các sàn giao dịch trong nước phải tuân thủ nghiêm ngặt yêu cầu báo cáo của FIU-IND và TDS 1%, một bộ phận nhà giao dịch đã chuyển sang các nền tảng giao dịch ngang hàng (P2P) để tránh trở ngại. Tuy nhiên, giao dịch P2P đã trở thành một mê cung rủi ro pháp lý.
Đại dịch đóng băng tài khoản: Nhiều người dùng Ấn Độ tham gia giao dịch P2P vô tình nhận được tiền có nguồn gốc từ các vụ lừa đảo trên mạng hoặc gian lận tài chính. Hệ quả là các đơn vị an ninh mạng cấp bang và cơ quan thực thi pháp luật đã đóng băng hàng nghìn tài khoản ngân hàng vô tội có liên quan đến những giao dịch này.
Để tham gia P2P, cần hết sức thận trọng, xác minh thông tin của bên giao dịch và tuân thủ nghiêm ngặt các kênh giao dịch trên sàn tuân thủ quy định nhằm tránh vướng mắc pháp lý.
5. Web3, công ty khởi nghiệp và bài toán chảy máu chất xám hay phát triển trong nước
Ấn Độ sở hữu một trong những đội ngũ nhân tài về kỹ thuật phần mềm và mật mã học ấn tượng nhất thế giới.
Trung tâm nhân tài Web3: Các thành phố như Bengaluru, Hyderabad, Mumbai và Pune có những cộng đồng nhà phát triển phát triển mạnh, xây dựng các giao thức tài chính phi tập trung (DeFi), giải pháp mở rộng quy mô Layer-1/Layer-2 và kiến trúc blockchain doanh nghiệp.
Di dời hoạt động vì quy định: Thuế cao (thuế 30%, TDS 1%) và những trở ngại về ngân hàng ban đầu đã buộc nhiều công ty khởi nghiệp Web3 của Ấn Độ thành lập pháp nhân ở nước ngoài tại các khu vực pháp lý như Dubai, Singapore hoặc Quần đảo Cayman, trong khi vẫn duy trì đội ngũ kỹ thuật tại Ấn Độ. Tuy nhiên, khi sự rõ ràng về quy định toàn cầu được cải thiện và Ấn Độ thiết lập lộ trình tuân thủ có thể dự đoán được, trọng tâm đã chuyển sang xây dựng doanh nghiệp trong khuôn khổ pháp lý tuân thủ.
6. Triển vọng tương lai: Điều gì đang chờ phía trước?
Khi hệ sinh thái tài sản kỹ thuật số trưởng thành, một số diễn biến then chốt sẽ định hình tương lai của tiền mã hóa tại Ấn Độ:
Luật toàn diện về tiền mã hóa: Các quy định hiện hành được chắp ghép từ luật thuế, hướng dẫn theo PMLA và các quy định gỡ bỏ nội dung theo Đạo luật Công nghệ thông tin, trong khi các nhà hoạch định chính sách vẫn đang liên tục đánh giá một khuôn khổ toàn diện.
Khả năng SEBI giám sát: Hiện đang có các cuộc thảo luận về việc liệu cơ quan quản lý thị trường SEBI (Ủy ban Chứng khoán và Giao dịch Ấn Độ) có thể tiếp quản việc giám sát các token tiền mã hóa mang đặc điểm của chứng khoán tài chính hoặc tài sản được token hóa hay không.
Hài hòa quy định toàn cầu: Với sự tham gia tích cực của Ấn Độ tại các diễn đàn quốc tế như G20 và việc triển khai những khuôn khổ như CARF, hành vi trốn thuế xuyên biên giới thông qua ví nước ngoài được che giấu sẽ gần như không thể thực hiện.
Kết luận
Tình trạng tiền mã hóa tại Ấn Độ năm 2026 có thể tóm gọn trong ba từ: Được phép, Được quản lý và Bị đánh thuế.
Tiền mã hóa không bị cấm; người dân bình thường được tự do mua, nắm giữ và bán tài sản kỹ thuật số theo quy định pháp luật. Tuy nhiên, đây còn lâu mới là một miền Tây hoang dã hay nơi miễn thuế. Nhà nước Ấn Độ đã tuyên bố rõ ràng rằng dù hoan nghênh đổi mới, tính minh bạch tài chính, việc tuân thủ KYC nghiêm ngặt và chấp hành chế độ thuế 30% nghiêm khắc là những điều kiện tiên quyết tuyệt đối. Đối với nhà đầu tư, nhà giao dịch cũng như người xây dựng dự án, việc tham gia thị trường tiền mã hóa Ấn Độ đòi hỏi cách tiếp cận chín chắn, trong đó tuân thủ không còn là lựa chọn mà là nền tảng để tồn tại.
.
#NvidiaEarningsTonight:AIStocks’NextMove? #A Packed Week of Earnings and Data Tests Markets #KOSPIFalls2.59%ToLowestCloseSinceFebruary #KOSPIFalls2.59%ToLowestCloseSinceFebruary #AnthropicIPOTestsInvestorAppetiteForAI