
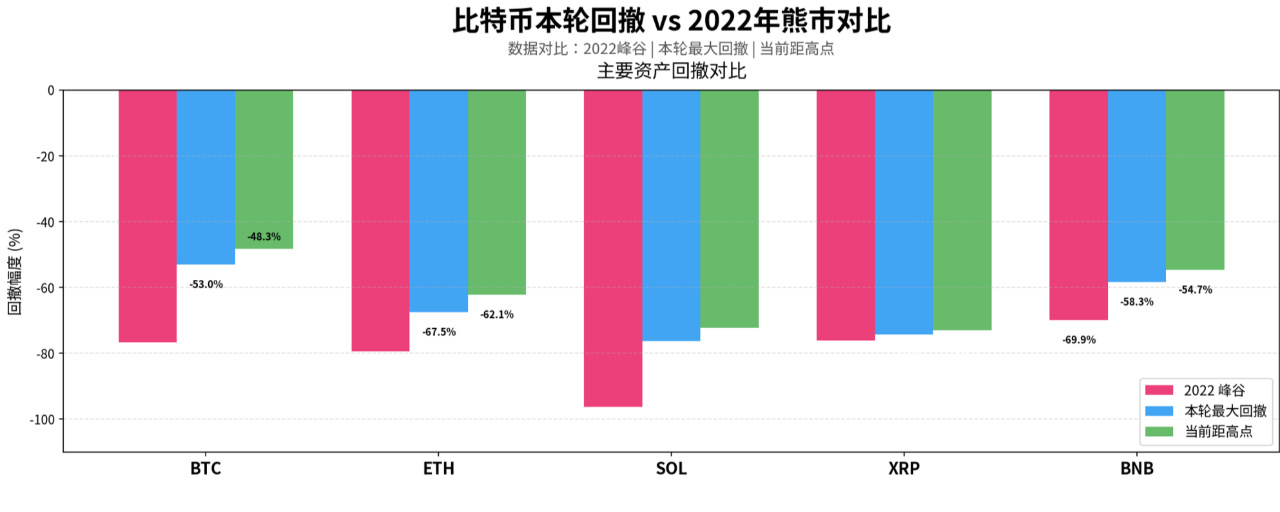

Xét về biên độ, đợt này nhẹ hơn năm 2022: Bitcoin giảm từ mức cao nhất mọi thời đại 124,740 vào ngày 7 tháng 10 năm 2025 xuống còn 64,545, với mức sụt giảm tối đa là -53.0%; đợt từ năm 2021 đến 2022 là -76.6%, chênh nhau 23 điểm phần trăm. Ethereum cũng tương tự, đợt này là -67.5%, còn năm 2022 là -79.3%.
Nhưng xét về thời gian, đợt này đã kéo dài hơn đợt trước: đã 406 ngày kể từ đỉnh, trong khi năm 2022 mất 378 ngày để chạm đáy. Hơn nữa, cái gọi là “nhẹ” chỉ đúng với những tài sản vốn hóa lớn như Bitcoin và BNB; phần lớn altcoin đã gần bằng, thậm chí ngang mức giảm của năm 2022. Mức sụt giảm tối đa của SOL trong đợt này là -76.3%, còn XRP là -74.3%; mức giảm của XRP gần như lặp lại con số -76% của năm 2022. Vì vậy, cách nói chính xác hơn không phải là “đợt này giảm ít hơn năm 2022”, mà là “Bitcoin được ETF và lực mua từ các tổ chức nâng đỡ, còn những tài sản khác vẫn giảm theo đúng kịch bản thị trường giá xuống”.
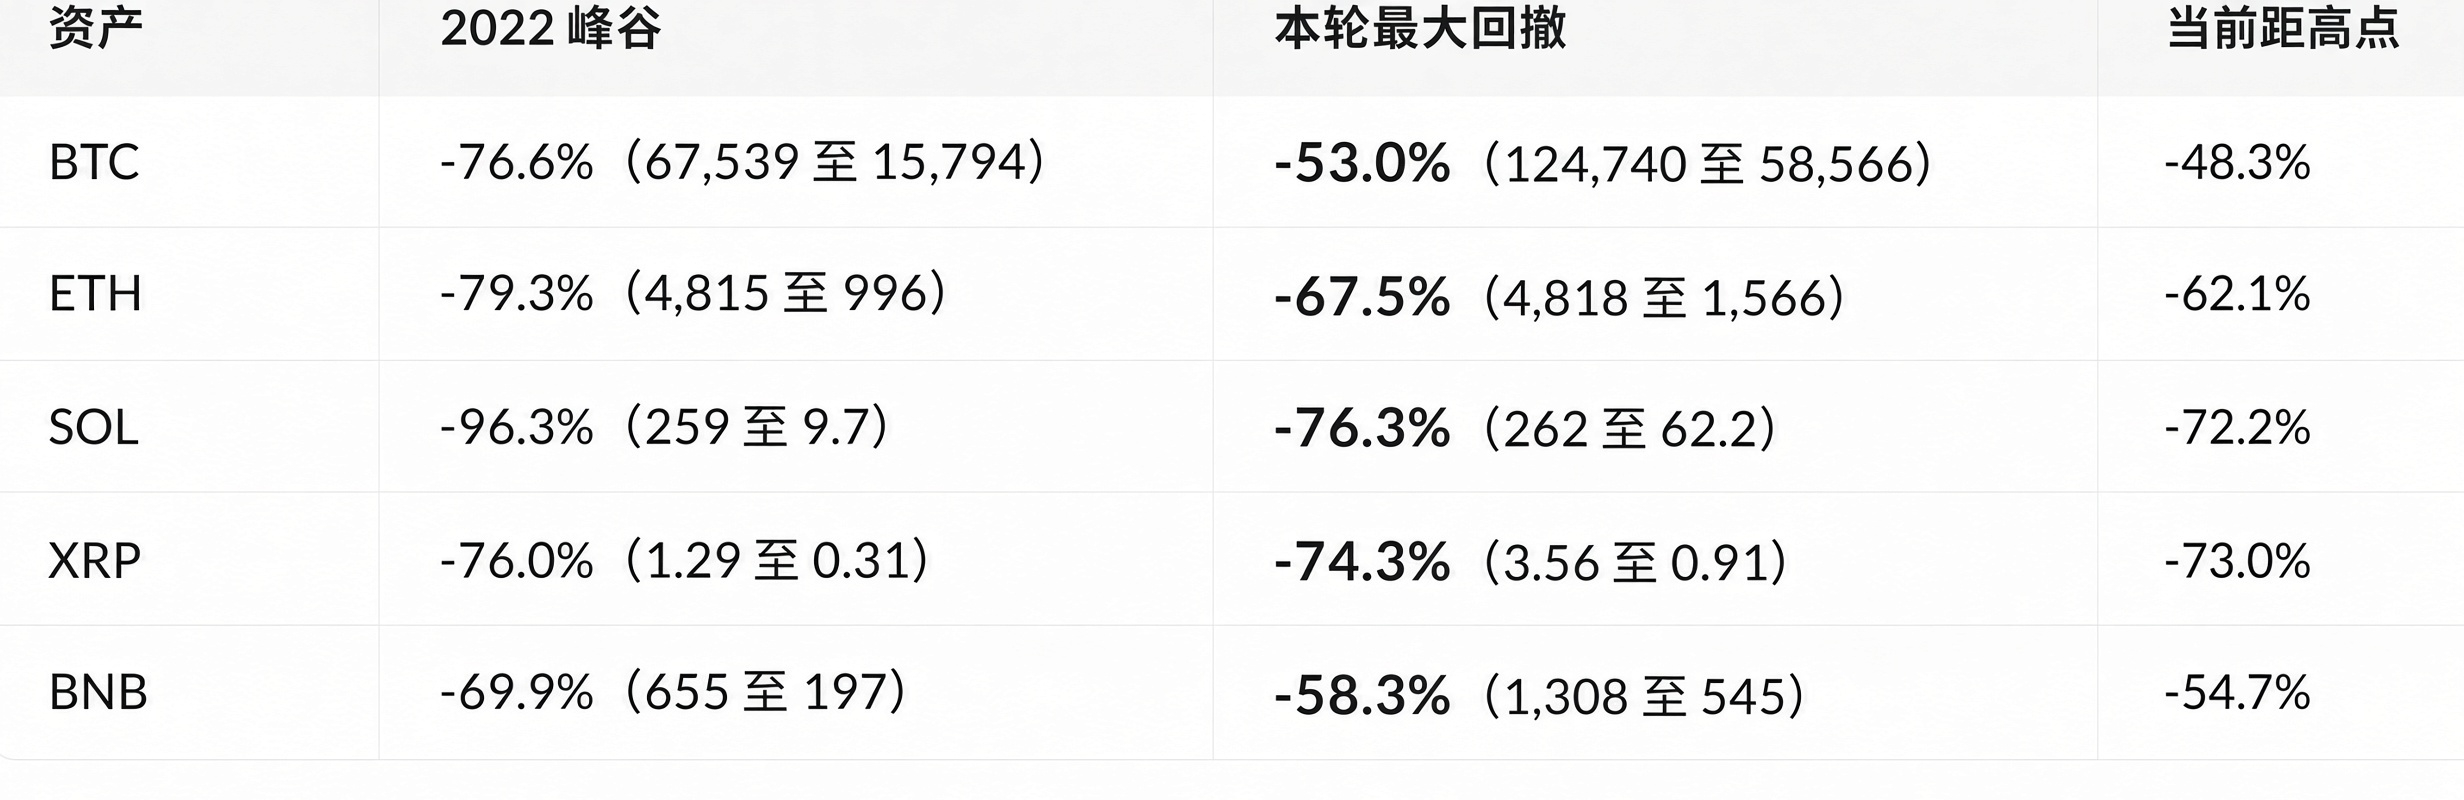
Sự phân hóa giữa hai chu kỳ rất rõ rệt. Mức giảm của Bitcoin và BNB đã thu hẹp đáng kể, lần lượt phản ánh dòng tiền từ ETF giao ngay và token sàn; ETH ở mức trung gian; SOL và XRP gần như đã quay lại mức của năm 2022. Mức thấp nhất từ đầu năm của XRP xuất hiện chỉ hai ngày trước (ngày 15 tháng 11), cho thấy quá trình thanh lý vẫn đang diễn ra, chứ chưa kết thúc.
Để quay lại mức năm 2022, Bitcoin cần giảm xuống quanh 29.000; tính từ mức hiện tại 64.545, còn phải giảm thêm 55%. Mức này chỉ có thể xuất hiện khi xảy ra một sự kiện mang tính hệ thống, chứ không phải là kết quả tự nhiên của xu hướng hiện tại tiếp diễn.
Thời gian: chu kỳ này kéo dài hơn, cấu trúc méo mó hơn
Đặc điểm của chu kỳ này không phải là giảm nhanh, mà là giảm kéo dài và có cấu trúc méo mó.
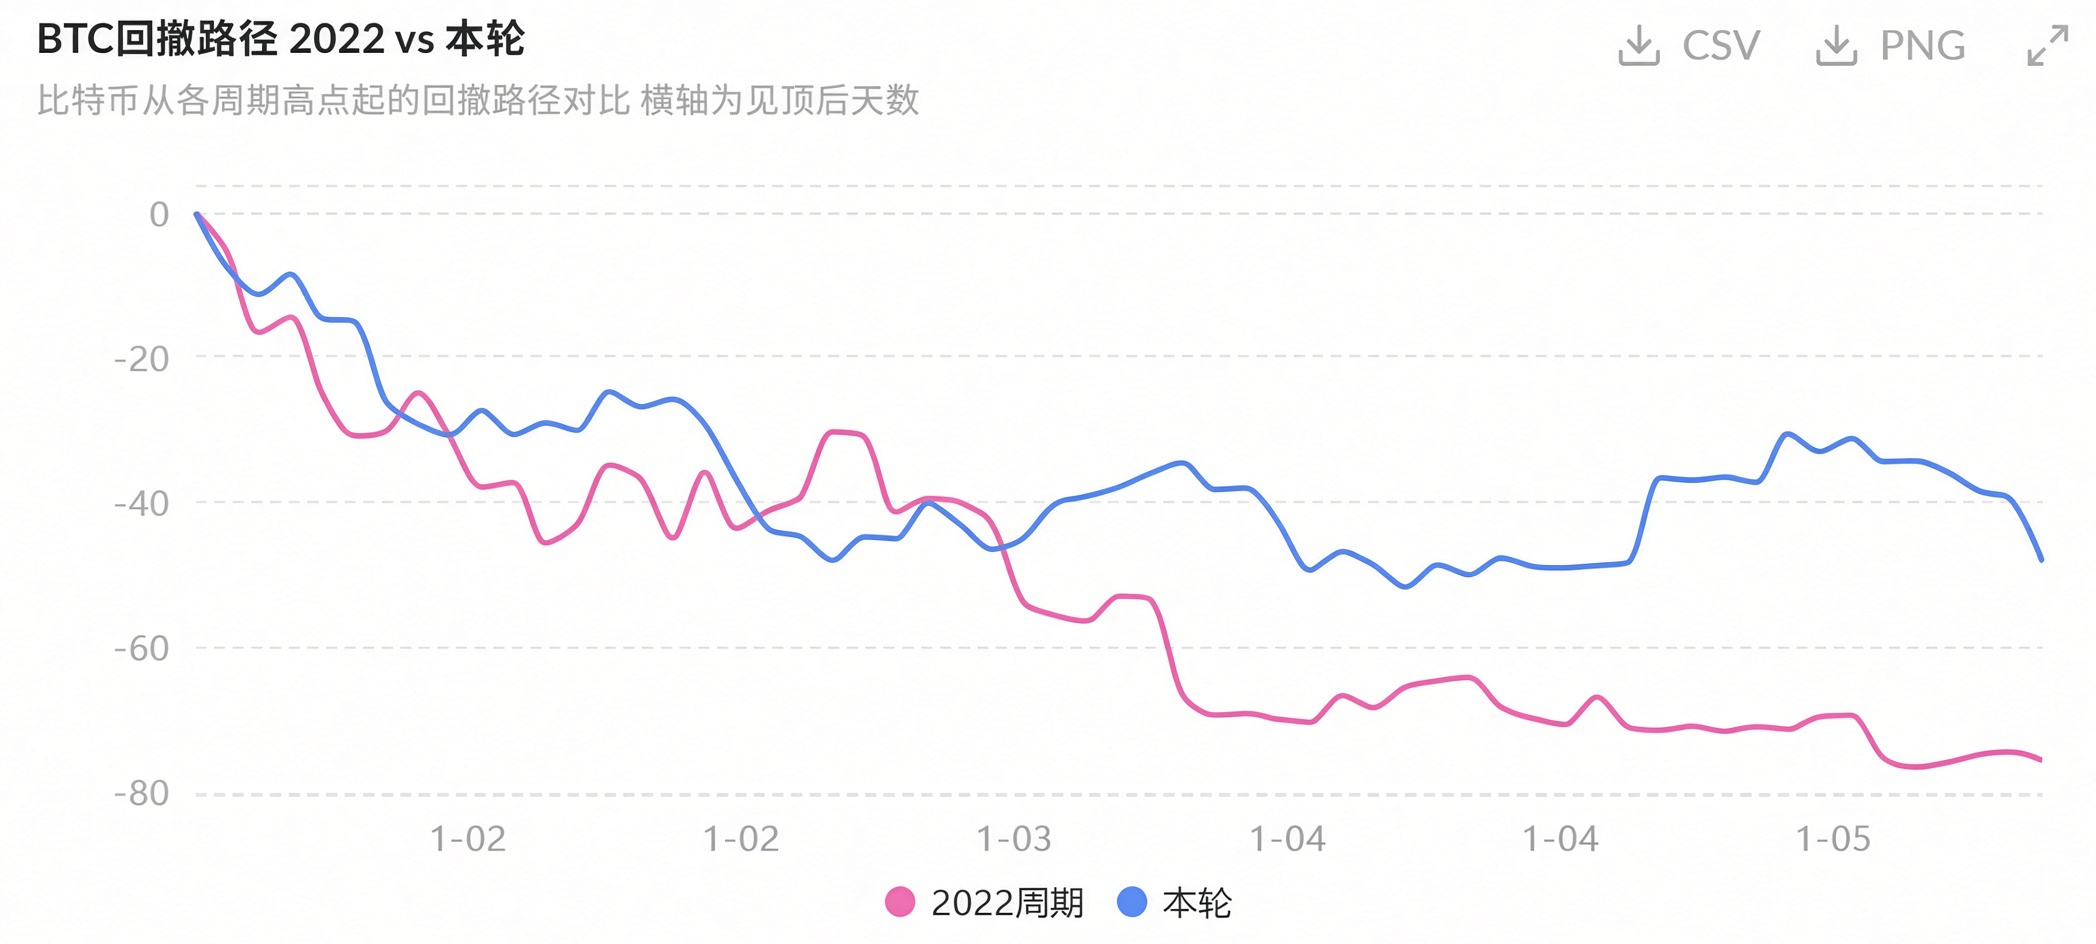
Năm 2022 là kiểu “giảm một mạch”: trong 100 ngày đầu sau khi đạt đỉnh, giá đã giảm khoảng 45%, sau đó đi ngang cho đến khi Luna, Three Arrows và FTX lần lượt sụp đổ, hoàn tất mức giảm 76,6% trong 378 ngày. Chu kỳ này thì ngược lại: ngày 1 tháng 7 năm 2026, giá giảm xuống 58.566, hoàn tất mức giảm 53%; đến ngày 22 tháng 9, giá phục hồi lên 86.597, tăng 48%; sau đó lại giảm 25,5%, xuống mức hiện tại là 64.545.
Đây là một đỉnh thấp hơn, cộng với nhịp giảm thứ hai, khiến biểu đồ trông còn tệ hơn năm 2022. Năm 2022 là quá trình thanh lý một chiều, với điểm kết thúc rõ ràng; chu kỳ này là kiểu “phục hồi giả rồi lại giảm thêm một nhịp”, liên tục bào mòn niềm tin của phe mua. Chỉ số sợ hãi đứng ở mức 11 đến 13 suốt ba ngày liên tiếp chính là hệ quả của kiểu diễn biến này.
Vì sao lần này mức giảm không sâu
Lý do cốt lõi khiến năm 2022 giảm tới 77% là sự sụp đổ tín dụng. Stablecoin thuật toán mất giá về 0, nền tảng cho vay mất khả năng thanh toán, sàn giao dịch biển thủ tài sản khách hàng; mỗi sự kiện đều tạo ra vòng xoáy phản hồi tiêu cực: “giá tài sản giảm, khiến tổ chức phá sản, rồi kéo theo làn sóng bán tháo”. Giá chỉ là kết quả; cấu trúc đòn bẩy mới là nguyên nhân chính.
Cho đến nay, chu kỳ này chưa xuất hiện sự kiện tín dụng nào có quy mô tương đương. Việc rút tiền diễn ra theo cơ chế, không có cảnh tháo chạy hoảng loạn; tổng thanh lý trên toàn thị trường trong 24 giờ là 90,87 triệu USD, mức này vào năm 2022 chỉ là chuyện thường ngày; tỷ lệ funding của Bitcoin vẫn ở mức +0,0042%, tương đương 4,6%/năm. Phe mua chưa hoàn toàn bỏ cuộc, nhưng cũng chưa cuồng nhiệt đến mức cần phải thanh lý toàn bộ đòn bẩy chỉ trong một lần.
Sự hiện diện của ETF đã làm thay đổi độ dốc của đà giảm. Một mặt, ETF tạo ra áp lực bán liên tục từ các đợt rút vốn (từ ngày 11 tháng 11 đến nay, ETF Bitcoin giao ngay ghi nhận dòng tiền ròng chảy ra khoảng 600 triệu USD trong bốn ngày); mặt khác, ETF cũng tạo lực mua thụ động ở vùng giá thấp. Đây cũng là lý do Bitcoin dừng ở mức giảm 53%, trong khi SOL giảm tới 76%: dòng tiền chỉ bảo vệ chỉ số, chứ không bảo vệ câu chuyện đầu tư.
Trong trường hợp nào mức giảm sẽ bắt kịp năm 2022
Để mức giảm của chu kỳ này ngang với năm 2022, cần có bằng chứng cho thấy “giá giảm khiến một dạng cấu trúc tài sản-nợ phải trả bị phá vỡ”. Hiện tại, nhóm gần với điều kiện này nhất là các công ty nắm giữ Bitcoin trong ngân quỹ: giá vốn nắm giữ của họ nhìn chung nằm trong khoảng 70.000 đến 80.000 USD, trong khi giá hiện tại là 64.545, đồng nghĩa tất cả đều đang lỗ trên giấy tờ. Nếu giá lại giảm thêm một nấc, buộc họ phải giảm lượng nắm giữ, bị hạ xếp hạng tín nhiệm hoặc mất khả năng tiếp cận các kênh huy động vốn, khoản lỗ trên giấy tờ sẽ biến thành áp lực bán thực sự. Đó là con đường duy nhất trong chu kỳ này có thể kích hoạt mức giảm 70%.
Trước khi điều đó xảy ra, vùng 74.000 và 78.000 là những mốc không nên để mất: mất một mốc thì vùng giá sẽ dịch xuống một nấc. Ngược lại, lấy lại mốc 68.000 chỉ có thể xem là đà giảm đã dừng; vượt 86.600 (đỉnh nhịp phục hồi tháng 9) mới được coi là cấu trúc đã phục hồi, chứ không phải cứ vượt 90.000 là hô hào thị trường tăng giá trở lại.
Xét theo những dữ kiện hiện có, đợt giảm năm 2022 là một thị trường giá xuống sâu hơn; chu kỳ này vẫn chưa bắt kịp về độ sâu, nhưng đã kéo dài hơn về thời gian. Khác biệt thực sự giữa hai chu kỳ không nằm ở mức giảm, mà ở những tài sản phải gánh chịu mức giảm đó: chu kỳ trước, tất cả cùng về 0; chu kỳ này, Bitcoin được các tổ chức nâng đỡ, còn altcoin bị cuốn vào làn sóng thanh lý. Vì vậy, nhận định “lần này không tệ đến thế” chỉ đúng với các tài sản vốn hóa lớn. Nếu bạn đang nắm giữ những tài sản như SOL hay XRP, vốn đã giảm tới 70%, thì về cảm nhận, bạn thực ra đang trải qua trận chiến năm 2022.
Hãy xem 58.566 là ngưỡng cuối cùng để đánh giá thị trường giá xuống của chu kỳ này, chứ không phải 64.000: chỉ khi giảm xuống dưới ngưỡng đó mới có thể nói mức giảm sâu ngang với năm 2022; nếu giữ được ngưỡng này, đây sẽ là thị trường giá xuống của Bitcoin nông nhất trong lịch sử, còn quá trình thanh lý altcoin vẫn sẽ tiếp diễn.