
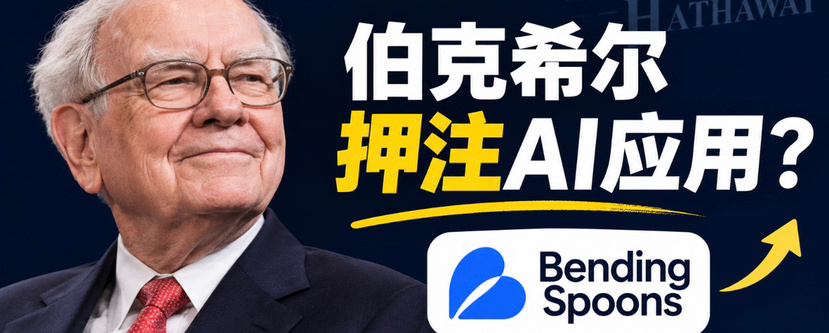
Ngày 16 tháng 11, Berkshire Hathaway công bố báo cáo danh mục đầu tư 13F quý III năm 2026.
Những tín hiệu mà báo cáo này phát đi có thể đáng chú ý hơn cả những giao dịch mua bán cổ phiếu bề ngoài.
Tính đến ngày 30 tháng 9, giá trị danh mục cổ phiếu Mỹ do Berkshire công bố đạt 304,2 tỷ USD, tăng so với mức 299,3 tỷ USD của quý trước.
1. Tiếp tục giảm tỷ trọng tài chính truyền thống, tăng đầu tư vào kinh tế thực
Những điều chỉnh chính trong quý này:
Bank of America: Bán khoảng 27,53 triệu cổ phiếu, tỷ trọng nắm giữ giảm 5,7%, tiếp tục bán ra trong nhiều quý liên tiếp.
Capital One: Tỷ trọng nắm giữ giảm khoảng 61,7%.
Delta Air Lines: Tăng tỷ trọng nắm giữ khoảng 12,4%, giá trị danh mục khoảng 5,4 tỷ USD.
Lennar: lượng cổ phiếu nắm giữ gần như tăng gấp đôi.
Kroger, Verizon, Nucor: đều bị giảm tỷ trọng ở các mức độ khác nhau.
Macy’s: tăng nhẹ tỷ trọng.
Apple vẫn là khoản đầu tư lớn nhất, với giá trị cổ phiếu nắm giữ khoảng 75,9 tỷ USD.
Đáng chú ý là Berkshire không rút toàn bộ khỏi cổ phiếu công nghệ, mà đang điều chỉnh lại tỷ trọng giữa các loại tài sản.
II. Tín hiệu thực sự đáng chú ý: Lần đầu mua Bending Spoons
Trong quý III, Berkshire lần đầu mua cổ phiếu của công ty công nghệ Ý Bending Spoons:
Mua khoảng 20,69 triệu cổ phiếu;
Giá trị cổ phiếu nắm giữ khoảng 689 triệu USD;
Chiếm khoảng 0,23% danh mục đầu tư được công bố.
Công ty này sở hữu các sản phẩm phần mềm và internet như AOL, Evernote, Vimeo, WeTransfer và Eventbrite.
Mô hình kinh doanh của công ty không chỉ đơn thuần là phát triển các mô hình AI, mà còn tạo ra giá trị bằng cách mua lại các sản phẩm phần mềm đã trưởng thành, tích hợp công nghệ và hoạt động, đồng thời nâng cao hiệu quả thương mại hóa.
Đáng chú ý hơn, vào cuối tháng 10, Berkshire còn đầu tư thêm 330 triệu USD, nâng tỷ lệ sở hữu lên 4%.
Đây không còn là một khoản đầu tư thăm dò đơn thuần mang tính tài chính.
III. Ba nhận định về giai đoạn tiếp theo của AI
Chuyển từ cuộc chạy đua vũ trang về năng lực tính toán sang hiện thực hóa thương mại.
Trước đây, thị trường đổ xô theo đuổi GPU, HBM, mô-đun quang và trung tâm dữ liệu.
Tiếp theo, thị trường sẽ chú trọng hơn đến tăng trưởng doanh thu, chi phí suy luận, biên lợi nhuận và dòng tiền tự do của các doanh nghiệp AI.
Năng lực tính toán vẫn quan trọng, nhưng khả năng biến nó thành lợi nhuận sẽ quyết định sự phân hóa định giá trong chu kỳ tiếp theo.
SaaS truyền thống sẽ trải qua một cuộc sàng lọc mới.
AI không nhất thiết phải tạo ra một công ty phần mềm hoàn toàn mới; nó cũng có thể giúp một doanh nghiệp phần mềm đã có người dùng, thương hiệu và sản phẩm ổn định tìm lại đà tăng trưởng.
Mô hình của Bending Spoons đáng để nghiên cứu: mua lại các sản phẩm đã trưởng thành, sau đó nâng cao hiệu quả và năng lực thương mại hóa bằng AI cùng các cải tiến công nghệ.
Trong tương lai, các nền tảng phần mềm sở hữu kênh tiếp cận người dùng, dữ liệu và quy trình làm việc có thể trở nên giá trị hơn; còn SaaS truyền thống thiếu khác biệt có thể bị đào thải.
AI sẽ lan tỏa từ ngành công nghệ sang các ngành truyền thống.
Các ngành truyền thống như tài chính, bất động sản, hàng không và bán lẻ đều có thể dùng AI để giảm chi phí vận hành, tối ưu hóa việc ra quyết định và nâng cao hiệu suất tài sản.
Những người chiến thắng thực sự trong dài hạn chưa chắc là các công ty giỏi kể chuyện về AI nhất, mà là những công ty có thể chuyển AI thành lợi nhuận bền vững.
Một nhận định cuối cùng:
Việc Berkshire mua Bending Spoons lần này không có nghĩa là họ đã đặt cược vào toàn bộ ngành AI, càng không thể đơn giản hiểu là họ bi quan về cổ phiếu công nghệ truyền thống.
Nhưng ít nhất, động thái này đã gợi mở cho thị trường một hướng đi đáng nghiên cứu:
Trong giai đoạn tiếp theo của đầu tư AI, câu hỏi có lẽ không còn chỉ là ai sở hữu năng lực tính toán lớn nhất, mà là ai có thể tận dụng AI để chuyển đổi người dùng, sản phẩm, dữ liệu và mô hình kinh doanh hiện có thành dòng tiền cao hơn.
Nửa đầu của AI là cơ sở hạ tầng; cuộc cạnh tranh ở nửa sau sẽ ngày càng phụ thuộc vào năng lực thương mại hóa.