#加密美股齐跌,下轮反弹的驱动力在哪? Cổ phiếu Mỹ và tiền mã hóa đồng loạt giảm, động lực cho đợt phục hồi tiếp theo sẽ đến từ đâu?
Ngày 16/11, thị trường chứng khoán Mỹ và thị trường tiền mã hóa lại đồng loạt suy yếu. Trong phiên, chỉ số S&P 500 giảm 1,8%, Nasdaq giảm 2,2%, còn Nvidia mất hơn 4%. Bitcoin phục hồi sau khi chạm gần 62.000 USD vào cuối tuần, nhưng không thể trụ vững trên mốc 65.000 USD; áp lực bán trên thị trường vẫn chưa được giải tỏa hoàn toàn.
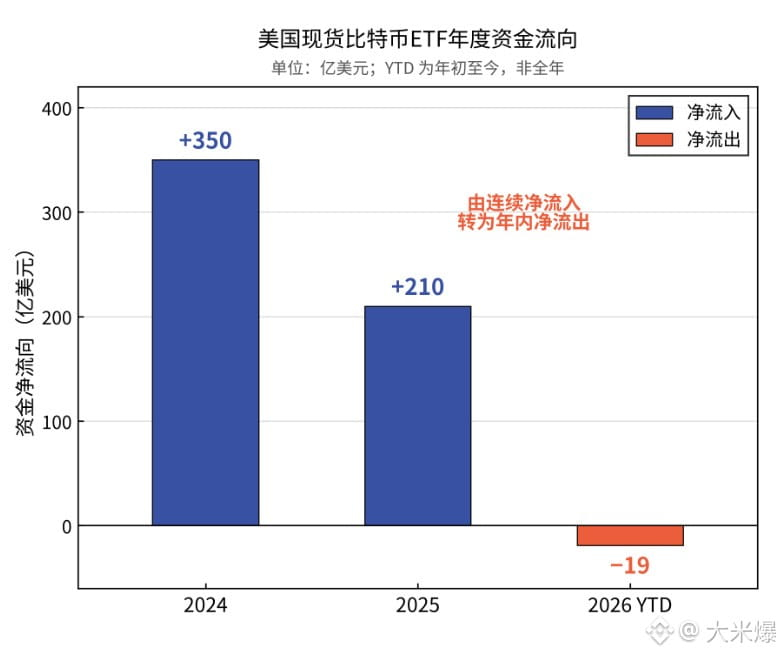
Báo cáo mới nhất của Wintermute cho thấy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng lên 5,15%, còn xác suất thị trường định giá Fed tăng lãi suất vào tháng 12 vào khoảng 92%. Trong khi đó, các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra lũy kế khoảng 1,9 tỷ USD từ đầu năm, còn nguồn cung stablecoin đã giảm khoảng 14–16 tỷ USD trong 30 ngày qua.
Điều đáng chú ý hơn cả đà giảm giá là sự co lại đồng thời của các nguồn vốn. Ba động lực từng thúc đẩy Bitcoin tăng giá — ETF giao ngay, tài sản tiền mã hóa dự trữ của doanh nghiệp và dòng vốn bổ sung vào stablecoin — hiện đều đang chịu áp lực ở những mức độ khác nhau.
Trong ngắn hạn, kết quả kinh doanh của Nvidia vượt kỳ vọng, Anthropic IPO thành công và Fed phát đi tín hiệu cứng rắn nhẹ hơn dự kiến đều có thể trở thành chất xúc tác cho đà phục hồi của thị trường. Tuy nhiên, những sự kiện này chủ yếu tác động đến tâm lý nhà đầu tư và chưa chắc có thể đảo ngược xu hướng dòng vốn chảy ra.
Động lực thực sự có thể thúc đẩy đợt tăng giá bền vững tiếp theo vẫn đến từ việc lợi suất trái phiếu kho bạc Mỹ giảm, dòng vốn tổ chức quay trở lại và nguồn cung stablecoin tăng trưởng trở lại. Đặc biệt, trong giai đoạn thị trường nhìn chung đang giảm mức độ chấp nhận rủi ro, tốc độ dòng vốn quay trở lại có thể quan trọng hơn tốc độ tăng trưởng lợi nhuận doanh nghiệp.
Đợt tăng giá trước dựa vào sự mở rộng vốn và mức định giá cao hơn, còn đợt tăng tiếp theo cần sự phục hồi của sức mua thực tế. Khi ngày càng có nhiều tin tốt cho thị trường nhưng ngày càng ít dòng vốn đủ sức đẩy giá đi lên, chính thanh khoản trở thành tài sản khan hiếm nhất.
Ngày 16/11, thị trường chứng khoán Mỹ và thị trường tiền mã hóa lại đồng loạt suy yếu. Trong phiên, chỉ số S&P 500 giảm 1,8%, Nasdaq giảm 2,2%, còn Nvidia mất hơn 4%. Bitcoin phục hồi sau khi chạm gần 62.000 USD vào cuối tuần, nhưng không thể trụ vững trên mốc 65.000 USD; áp lực bán trên thị trường vẫn chưa được giải tỏa hoàn toàn.
Báo cáo mới nhất của Wintermute cho thấy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã tăng lên 5,15%, còn xác suất thị trường định giá Fed tăng lãi suất vào tháng 12 vào khoảng 92%. Trong khi đó, các ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng vốn ròng chảy ra lũy kế khoảng 1,9 tỷ USD từ đầu năm, còn nguồn cung stablecoin đã giảm khoảng 14–16 tỷ USD trong 30 ngày qua.
Điều đáng chú ý hơn cả đà giảm giá là sự co lại đồng thời của các nguồn vốn. Ba động lực từng thúc đẩy Bitcoin tăng giá — ETF giao ngay, tài sản tiền mã hóa dự trữ của doanh nghiệp và dòng vốn bổ sung vào stablecoin — hiện đều đang chịu áp lực ở những mức độ khác nhau.
Trong ngắn hạn, kết quả kinh doanh của Nvidia vượt kỳ vọng, Anthropic IPO thành công và Fed phát đi tín hiệu cứng rắn nhẹ hơn dự kiến đều có thể trở thành chất xúc tác cho đà phục hồi của thị trường. Tuy nhiên, những sự kiện này chủ yếu tác động đến tâm lý nhà đầu tư và chưa chắc có thể đảo ngược xu hướng dòng vốn chảy ra.
Động lực thực sự có thể thúc đẩy đợt tăng giá bền vững tiếp theo vẫn đến từ việc lợi suất trái phiếu kho bạc Mỹ giảm, dòng vốn tổ chức quay trở lại và nguồn cung stablecoin tăng trưởng trở lại. Đặc biệt, trong giai đoạn thị trường nhìn chung đang giảm mức độ chấp nhận rủi ro, tốc độ dòng vốn quay trở lại có thể quan trọng hơn tốc độ tăng trưởng lợi nhuận doanh nghiệp.
Đợt tăng giá trước dựa vào sự mở rộng vốn và mức định giá cao hơn, còn đợt tăng tiếp theo cần sự phục hồi của sức mua thực tế. Khi ngày càng có nhiều tin tốt cho thị trường nhưng ngày càng ít dòng vốn đủ sức đẩy giá đi lên, chính thanh khoản trở thành tài sản khan hiếm nhất.