#本周财报与宏观事件密集,市场再迎波动考验 本周财报与宏观事件密集,市场再迎波动考验
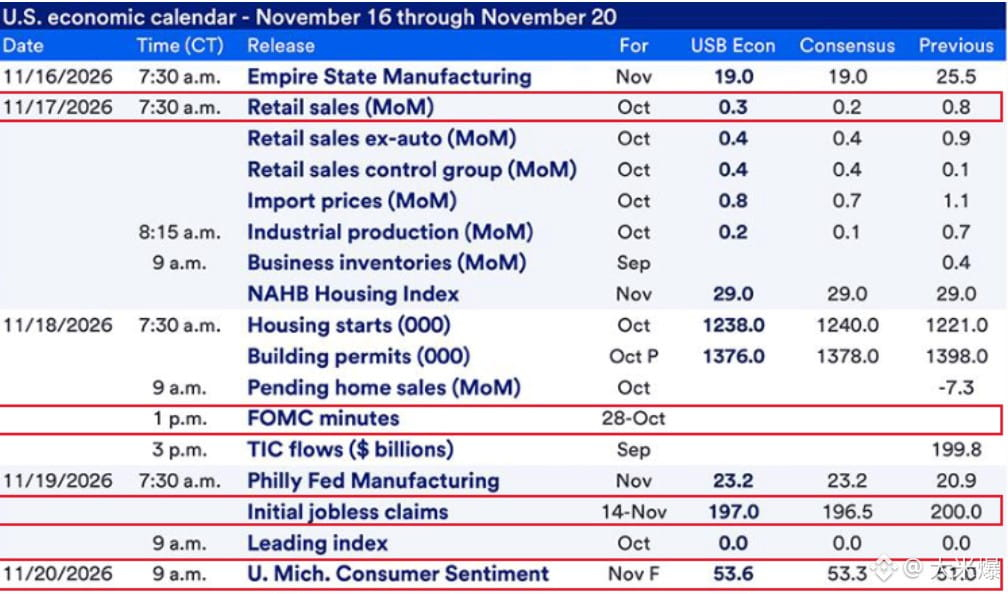
本周(11月16日至20日),英伟达Q3财报、Anthropic IPO、美联储FOMC会议纪要、美国零售销售数据以及多家大型零售企业财报将密集登场。在通胀压力持续、加息预期升温的背景下,全球风险资产迎来盈利增长与流动性收紧的双重考验。
01 加息预期升温,市场流动性承压
美国10月CPI环比上涨0.4%,PPI年率升至6.5%,创2022年11月以来新高。美联储上次以10比2的投票结果将利率维持在3.75%—4.00%,其中两名官员支持加息25个基点。
若本周FOMC会议纪要显示更多官员倾向于加息,市场或进一步下调未来流动性预期,压缩风险资产的估值空间。
02 AI产业迎来盈利与估值考验
华尔街预计英伟达季度营收将达到1090亿美元,盈利同比增长约90%。与此同时,Anthropic计划以接近1.5万亿美元的估值上市,最高募资800亿美元。
两大事件将分别检验AI产业的盈利能力与资本市场的资金承接能力。然而,在资金成本上升的背景下,高速增长能否继续支撑高估值,正成为投资者关注的核心问题。
03 加密市场反弹仍缺乏资金支撑
比特币周末一度跌至62000美元附近,加密市场约20亿美元杠杆头寸遭到清算,美国现货比特币ETF已连续七个交易日录得资金净流出。
美元走强、机构资金撤离以及科技股估值回调,正在共同压制市场风险偏好。即使英伟达财报超预期,科技股的局部反弹也未必能够带动加密市场趋势性复苏。
当前市场的核心矛盾正在从增长预期转向流动性竞争。当资本成本持续上升,风险资产之间的竞争将更加激烈。决定下一轮加密市场行情的,不仅是增长叙事,更是持续的增量资金。
本周(11月16日至20日),英伟达Q3财报、Anthropic IPO、美联储FOMC会议纪要、美国零售销售数据以及多家大型零售企业财报将密集登场。在通胀压力持续、加息预期升温的背景下,全球风险资产迎来盈利增长与流动性收紧的双重考验。
01 加息预期升温,市场流动性承压
美国10月CPI环比上涨0.4%,PPI年率升至6.5%,创2022年11月以来新高。美联储上次以10比2的投票结果将利率维持在3.75%—4.00%,其中两名官员支持加息25个基点。
若本周FOMC会议纪要显示更多官员倾向于加息,市场或进一步下调未来流动性预期,压缩风险资产的估值空间。
02 AI产业迎来盈利与估值考验
华尔街预计英伟达季度营收将达到1090亿美元,盈利同比增长约90%。与此同时,Anthropic计划以接近1.5万亿美元的估值上市,最高募资800亿美元。
两大事件将分别检验AI产业的盈利能力与资本市场的资金承接能力。然而,在资金成本上升的背景下,高速增长能否继续支撑高估值,正成为投资者关注的核心问题。
03 加密市场反弹仍缺乏资金支撑
比特币周末一度跌至62000美元附近,加密市场约20亿美元杠杆头寸遭到清算,美国现货比特币ETF已连续七个交易日录得资金净流出。
美元走强、机构资金撤离以及科技股估值回调,正在共同压制市场风险偏好。即使英伟达财报超预期,科技股的局部反弹也未必能够带动加密市场趋势性复苏。
当前市场的核心矛盾正在从增长预期转向流动性竞争。当资本成本持续上升,风险资产之间的竞争将更加激烈。决定下一轮加密市场行情的,不仅是增长叙事,更是持续的增量资金。