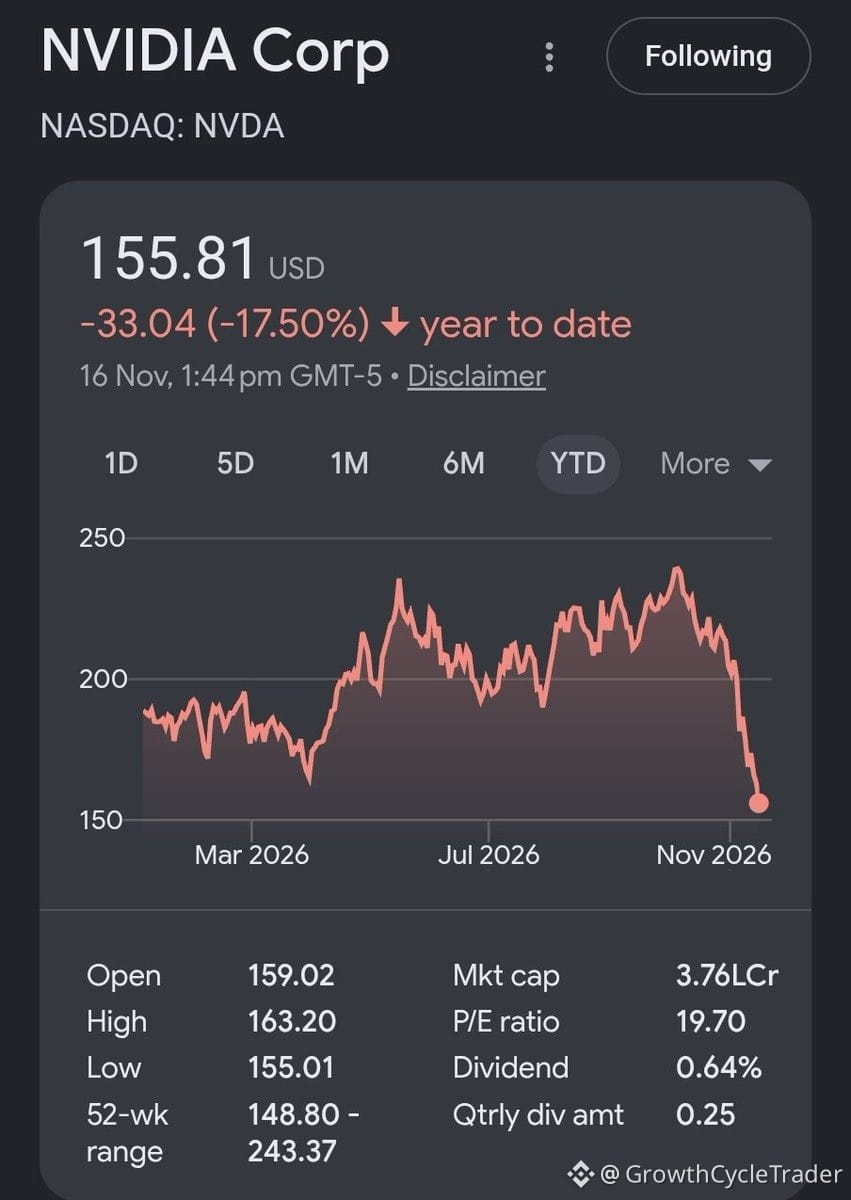
Doanh thu trung tâm dữ liệu của Nvidia đạt 30,8 tỷ USD trong quý trước — tăng 17% so với quý trước và 112% so với cùng kỳ năm ngoái. Đây là kiểu tăng trưởng tạo nên khoảng cách giữa những doanh nghiệp dẫn đầu thị trường và phần còn lại.
Điều đáng chú ý là: nhu cầu Hopper vẫn mạnh, còn Blackwell đang được triển khai nhanh hơn dự kiến. Chuỗi cung ứng cuối cùng cũng bắt kịp, trong khi các nhà cung cấp dịch vụ đám mây quy mô siêu lớn vẫn đang đẩy mạnh xây dựng hạ tầng.
Giờ đây, câu chuyện không còn chỉ xoay quanh cơn sốt AI. Chi tiêu cho hạ tầng đang trở thành một xu hướng mang tính cơ cấu. Các nhà cung cấp dịch vụ đám mây, doanh nghiệp và dự án AI chủ quyền đều đang cạnh tranh để giành nguồn cung GPU hạn chế.
Biên lợi nhuận tiếp tục mở rộng. Biên lợi nhuận gộp giữ ở mức 75%, ngay cả khi cơ cấu sản phẩm chuyển dịch sang các kiến trúc mới hơn. Đó là sức mạnh định giá.
Phố Wall vẫn đang đánh giá thấp độ bền vững của chu kỳ này. Chúng ta chưa ở giai đoạn cuối — mà đang ở giữa một đợt nâng cấp hạ tầng kéo dài nhiều năm.
$NVDA vẫn là cách rõ ràng nhất để đầu tư vào chi tiêu vốn cho AI. Các con số đã nói lên tất cả.
Điều đáng chú ý là: nhu cầu Hopper vẫn mạnh, còn Blackwell đang được triển khai nhanh hơn dự kiến. Chuỗi cung ứng cuối cùng cũng bắt kịp, trong khi các nhà cung cấp dịch vụ đám mây quy mô siêu lớn vẫn đang đẩy mạnh xây dựng hạ tầng.
Giờ đây, câu chuyện không còn chỉ xoay quanh cơn sốt AI. Chi tiêu cho hạ tầng đang trở thành một xu hướng mang tính cơ cấu. Các nhà cung cấp dịch vụ đám mây, doanh nghiệp và dự án AI chủ quyền đều đang cạnh tranh để giành nguồn cung GPU hạn chế.
Biên lợi nhuận tiếp tục mở rộng. Biên lợi nhuận gộp giữ ở mức 75%, ngay cả khi cơ cấu sản phẩm chuyển dịch sang các kiến trúc mới hơn. Đó là sức mạnh định giá.
Phố Wall vẫn đang đánh giá thấp độ bền vững của chu kỳ này. Chúng ta chưa ở giai đoạn cuối — mà đang ở giữa một đợt nâng cấp hạ tầng kéo dài nhiều năm.
$NVDA vẫn là cách rõ ràng nhất để đầu tư vào chi tiêu vốn cho AI. Các con số đã nói lên tất cả.