

Tại sao dầu mỏ chưa gây ra một cuộc khủng hoảng kinh tế nghiêm trọng hơn? Goldman phân tích tác động tại Mỹ Latinh
Cú sốc dầu mỏ chưa gây ra sự suy thoái kinh tế như dự đoán ban đầu. Goldman Sachs cho rằng khả năng chống chịu này bắt nguồn từ các yếu tố cơ cấu và những biện pháp hạn chế tác động.
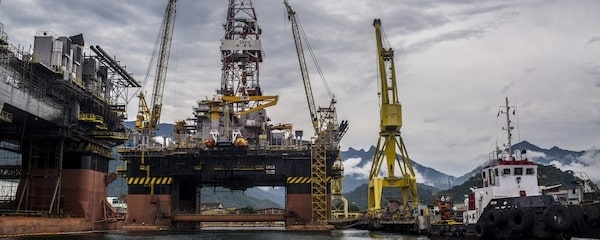
Hình ảnh một tàu chứa, xử lý và xuất dầu nổi (FPSO) của Petrobras. Tàu kéo Ektor (ở bên phải) đang ở gần một giàn chứa, xử lý và xuất dầu nổi (FPSO, theo tên viết tắt tiếng Anh) của Petróleo Brasileiro SA (Petrobras).
Bloomberg Línea — Giá dầu tăng mạnh sau khi chiến tranh với Iran bùng nổ đã không gây ra cuộc khủng hoảng kinh tế như nhiều người lo ngại. Goldman Sachs (GS) cho rằng khả năng chống chịu của các nền kinh tế mới nổi bắt nguồn từ những yếu tố cơ cấu, các biện pháp của chính phủ và lạm phát thấp hơn dự kiến.
Xem thêm: Bốn kịch bản cho Phố Wall và chiến lược đầu tư đến tháng 6 năm 2027 theo UBS
Hoạt động kinh tế vẫn duy trì tốc độ tăng trưởng cao hơn xu hướng, trong khi mức tăng giá tiêu dùng vừa phải hơn dự kiến. Mỹ Latinh nằm trong số các khu vực chịu tác động tương đối hạn chế, dù có những khác biệt đáng kể giữa các quốc gia.
Trong một báo cáo, Ludovica Ambrosino và Kevin Daly, các nhà kinh tế của Goldman Sachs, phân tích cách giá dầu thô ảnh hưởng đến tăng trưởng, lạm phát và cán cân đối ngoại của các nền kinh tế mới nổi.
Các nhà phân tích cho rằng “tác động của cú sốc dầu mỏ năm nay đối với tăng trưởng và lạm phát tại các nền kinh tế mới nổi cho đến nay thấp hơn đáng ngạc nhiên”, bất chấp áp lực năng lượng bắt nguồn từ xung đột.
Một máy bơm dầu ở Corpus Christi, Texas, Mỹ, vào thứ Bảy, ngày 28 tháng 2 năm 2026.
Vì sao dầu mỏ có tác động kinh tế nhỏ hơn?
Một trong những lời giải thích chính nằm ở mức độ tăng giá thực tế. Kể từ khi chiến tranh bắt đầu, giá dầu trung bình cao hơn khoảng 25% so với mức trung bình trong 50 năm qua.
Mức chênh lệch tăng lên khoảng 50% nếu tính thêm biên lợi nhuận lọc dầu diesel và xăng cao hơn. Trong các cuộc khủng hoảng trước đây, giá dầu thực tế từng vượt hơn gấp đôi mức trung bình lịch sử.
Mức độ phụ thuộc vào nhiên liệu hóa thạch để sản xuất hàng hóa và dịch vụ cũng giảm. Cường độ sử dụng năng lượng giảm đã hạn chế khả năng biến động giá dầu ảnh hưởng đến hoạt động kinh tế.
Goldman Sachs chỉ ra những yếu tố khác giúp giảm nhẹ tác động, trong đó có trợ cấp, điều chỉnh thuế và các quy định ngăn việc chuyển toàn bộ chi phí quốc tế tăng cao sang người tiêu dùng.
Làn sóng đầu tư vào trí tuệ nhân tạo đã góp phần bù đắp tác động tiêu cực đến tăng trưởng. Đồng thời, nguồn cung nông sản dồi dào giúp kiềm chế lạm phát lương thực, bất chấp giá phân bón tăng cao.
Các đồng tiền của những nền kinh tế mới nổi mạnh lên cũng làm giảm áp lực lạm phát nhập khẩu. Tuy nhiên, Ambrosino và Daly cảnh báo rằng “giá dầu có thể còn tăng cao hơn nữa và, như các ước tính của chúng tôi cho thấy, tiếp tục gây ra những cú sốc kinh tế đáng kể”.
Một biển hiệu của Goldman Sachs được trưng bày tại sảnh phía tây (West Concourse) của Trung tâm Thương mại Thế giới ở New York, Mỹ, vào thứ Hai, ngày 12 tháng 10 năm 2026.
Tác động ở Mỹ Latinh như thế nào?
Để đo lường tác động tại Mỹ Latinh, Goldman Sachs giả định giá dầu tăng 10%, qua đó có thể so sánh ảnh hưởng đến tăng trưởng, lạm phát và cán cân đối ngoại. Các ước tính cho thấy có những khác biệt đáng kể giữa các quốc gia trong khu vực.
Các tính toán cho thấy giá dầu tăng 10% sẽ khiến GDP của các nền kinh tế nhập khẩu giảm trung bình từ 0,2 đến 0,3 điểm phần trăm trong khoảng thời gian từ một đến hai năm.
Khi giá tăng do hạn chế nguồn cung, tổn thất kinh tế sẽ tăng lên mức từ 0,5 đến 0,6 điểm phần trăm. Trong khi đó, lạm phát sẽ tăng khoảng 0,3 điểm phần trăm trong một năm.
Đối với Mỹ Latinh, ngân hàng này xác định tác động ở mức vừa phải so với các nền kinh tế mới nổi ở châu Á, dù Chile là ngoại lệ do phụ thuộc vào dầu nhập khẩu và có độ nhạy lạm phát cao hơn.
Xem thêm: Dầu mỏ, vàng và cà phê: Ngân hàng Thế giới dự báo giá hàng hóa sẽ đổi chiều vào năm 2027
Theo các ước tính tổng hợp trong báo cáo, giá dầu thô tăng 10% sẽ khiến GDP Chile giảm 0,3 điểm phần trăm sau sáu quý. Lạm phát nước này sẽ tăng 0,7 điểm phần trăm trong bốn quý.
Peru sẽ ghi nhận GDP giảm 0,2 điểm phần trăm và lạm phát tăng 0,2 điểm. Mexico sẽ đối mặt với hoạt động kinh tế giảm 0,1 điểm và giá cả tăng 0,4 điểm.
Ngược lại, Colombia sẽ ghi nhận phản ứng tích cực với GDP tăng 0,1 điểm phần trăm, trong khi Brazil, Argentina và Ecuador mỗi nước sẽ tăng 0,2 điểm, theo kịch bản cơ sở của Goldman Sachs.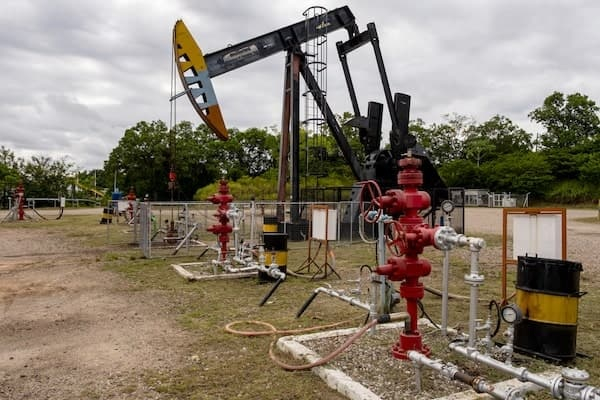
Các giếng khai thác dầu sử dụng hệ thống bơm cơ học và bơm nhân tạo tại các mỏ của Ecopetrol ở Barrancabermeja, tỉnh Santander, Colombia.
Những khác biệt này phản ánh vị thế thương mại của từng nền kinh tế. Colombia có xuất khẩu ròng nhiên liệu tương đương 3,87% GDP, trong khi Chile ghi nhận mức thâm hụt tương đương 4,44%.
Về lạm phát, Colombia, Brazil và Argentina sẽ ghi nhận mức tăng 0,2 điểm phần trăm, trong khi Ecuador tăng 0,3 điểm. Các ước tính cho thấy lợi ích thương mại không xóa bỏ áp lực lên người tiêu dùng.
Goldman Sachs cho rằng “các nền kinh tế mới nổi ở châu Á chịu ảnh hưởng lớn nhất”, trong khi Mỹ Latinh nằm ở vị trí trung gian xét về tác động đến tăng trưởng, lạm phát và cán cân đối ngoại.
Xem thêm: Thị trường chứng khoán Brazil lao dốc vì Lula, nhưng tác động lan rộng ở Mỹ Latinh còn hạn chế
Trợ cấp, cán cân đối ngoại và những rủi ro còn tồn tại
Sự can thiệp của nhà nước là một khác biệt đáng kể khác. Colombia duy trì hệ thống giá được quản lý và quỹ bình ổn để bù đắp chênh lệch giữa chi phí quốc tế và giá trong nước, đặc biệt là đối với dầu diesel.
Brazil mở rộng trợ cấp cho các nhà sản xuất và nhà nhập khẩu, đồng thời giảm thuế đối với dầu diesel. Mexico điều chỉnh thuế hằng tuần và áp giá trần cho xăng thường, trong khi Argentina hoãn tăng thuế nhiên liệu.
Các chính sách này giúp hạn chế việc chi phí năng lượng tăng cao được chuyển sang người tiêu dùng, dù một số cơ chế kéo theo chi phí tài khóa. Tại Colombia, báo cáo chỉ ra tình trạng thâm hụt kéo dài liên quan đến việc bình ổn giá nhiên liệu.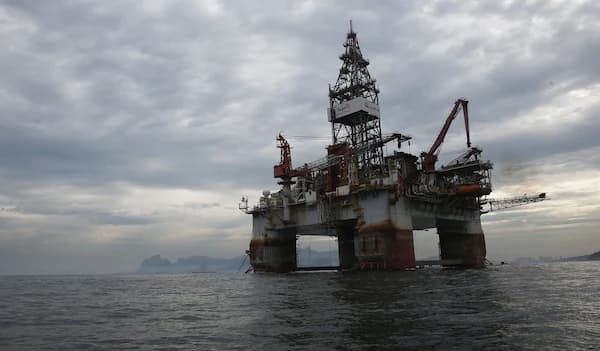
Một nhà cung cấp hàng đầu các giàn khoan nước sâu cho công ty dầu khí quốc gia Brazil dự báo ngành này sẽ ưu tiên các dự án dầu khí ở Mỹ Latinh, nơi rủi ro địa chính trị thấp hơn Trung Đông.
Cán cân đối ngoại phản ứng nhanh hơn hoạt động kinh tế. Goldman Sachs ước tính phần lớn quá trình điều chỉnh diễn ra trong hai quý đầu tiên, do biến động trong nguồn thu xuất khẩu và các khoản thanh toán nhập khẩu.
Ở Mỹ Latinh, tài khoản vãng lai của Chile sẽ xấu đi 0,7 điểm phần trăm GDP nếu giá dầu tăng 10%. Colombia sẽ cải thiện 0,2 điểm, trong khi Brazil, Argentina và Ecuador mỗi nước tăng 0,1 điểm.
Bản chất của cú sốc vẫn là yếu tố quyết định. Khi giá dầu tăng do nhu cầu toàn cầu cao hơn, tăng trưởng toàn cầu có thể bù đắp một phần tác động. Ngược lại, gián đoạn nguồn cung gây ra tổn thất kinh tế nghiêm trọng hơn.
Xem thêm: Điều gì xảy ra với cổ phiếu, trái phiếu và đồng USD khi Fed tăng lãi suất?
Các nhà kinh tế cảnh báo rằng “cần thận trọng khi diễn giải các ước tính thực nghiệm về tác động của cú sốc giá dầu đối với lạm phát, cán cân thanh toán và đặc biệt là tăng trưởng”.
Diễn biến giá quốc tế, các hạn chế nguồn cung và khả năng duy trì những cơ chế bình ổn của chính phủ sẽ là những yếu tố then chốt để đánh giá các tác động sắp tới đối với Mỹ Latinh.
#petróleo #GolmanSach #Latinoamérica #EEUU #OilMarket $BZ $CL