
🚀 SpaceX(SPCX)chạy đua sinh tử: thu hồi Starship “nửa thiên đường, nửa biển sâu”, Morgan Stanley đi ngược xu hướng, đưa ra giá mục tiêu 300 USD!
Sau khi niêm yết, giá cổ phiếu biến động như “tàu lượn siêu tốc”, giảm hơn 30% so với đỉnh, gần như quay về mức IPO 135 USD. Nhưng Phố Wall vẫn chia rẽ sâu sắc: Morgan Stanley nhắc lại khuyến nghị “Tăng tỷ trọng” và đưa ra giá mục tiêu 300 USD (tiềm năng tăng hơn 116%), còn Raymond James thậm chí đặt mục tiêu tới 800 USD!
Tâm điểm của cuộc giằng co giữa phe mua và phe bán nằm ở đây 👇
1️⃣ Chuyến bay thứ 15 của Starship: lần đầu tiên trong lịch sử bắt giữ tầng trên của tàu vũ trụ, nhưng tên lửa đẩy phát nổ
* Đột phá: Tàu vũ trụ tầng trên đã vào quỹ đạo thành công, triển khai 26 vệ tinh Starlink và khi quay về đã lần đầu tiên trên thế giới được “đũa gắp” của tháp phóng kẹp chính xác để thu hồi! Đây là bước tiến quan trọng hướng tới khả năng tái sử dụng hoàn toàn.
* Đáng tiếc: Tên lửa đẩy Super Heavy chệch khỏi lộ trình, cuối cùng phát nổ và rơi xuống biển trên vùng trời Vịnh Mexico; giá cổ phiếu giảm nhẹ 2% sau giờ giao dịch.
2️⃣ Định giá đổi chiều: Không gian chỉ là phần phụ, AI mới là cốt lõi?
* Phân tích định giá 300 USD của Morgan Stanley rất đáng chú ý: 170 USD được quy cho mảng AI doanh nghiệp, phần lớn đến từ hoạt động kết nối Starlink, trong khi mảng phóng tên lửa truyền thống chỉ chiếm một phần nhỏ.
* Báo cáo tài chính Q3 xác nhận điều này: doanh thu quý đạt 14,6 tỷ USD, trong đó riêng bộ phận “siêu trí tuệ” đóng góp 7,5 tỷ USD (hơn một nửa)!
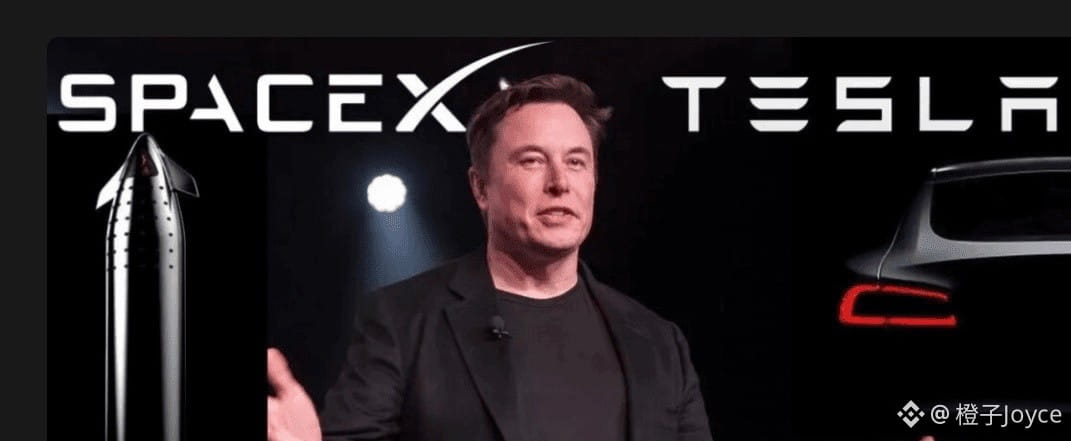
* Thậm chí còn có tin tức chấn động: SpaceX và Tesla(TSLA)có thể công bố sáp nhập vào tháng 12 hoặc đầu năm sau; hai bên đã thành lập các ủy ban độc lập.
3️⃣ Mối lo phía sau đà tăng phi mã: tốc độ đốt tiền vượt xa khả năng kiếm tiền
* Chi tiêu vốn bùng nổ: Lợi nhuận Q3 đạt 4,4 tỷ USD, nhưng chi tiêu vốn lên tới 19,6 tỷ USD; chi tiêu Q4 dự kiến tăng vọt lên 35–40 tỷ USD, đồng thời đổ hơn 74 tỷ USD vào việc xây dựng các trung tâm dữ liệu AI quy mô lớn.
* Cảnh báo rủi ro: Morgan Stanley cảnh báo rằng nếu đà phát triển AI chững lại, Starship gặp trục trặc hoặc công ty buộc phải huy động vốn cổ phần quy mô lớn, giá cổ phiếu trong kịch bản cực đoan có thể giảm xuống 100 USD. Ngoài ra, năm 2028 dự kiến sẽ đối mặt với khoản thiếu hụt tiền mặt lớn; một khách hàng AI lớn duy nhất cũng chiếm một phần ba doanh thu Q3, cho thấy mức độ tập trung rất cao.
💡 Tóm lại:
SpaceX ngày nay đã không còn đơn thuần là một công ty tên lửa, mà là gã khổng lồ “không gian + AI” do Musk xây dựng bằng Starship và năng lực tính toán. Trong ngắn hạn, hãy chú ý đến khoản thiếu hụt vốn do mức đốt tiền khổng lồ trong Q4 và những trở ngại trong việc phê duyệt trung tâm dữ liệu; về dài hạn, hãy theo dõi việc hiện thực hóa lợi nhuận từ AI vào năm 2028 và kỳ vọng sáp nhập với Tesla.
Giảm sâu tạo cơ hội vàng
$SPCX.US
Sau khi niêm yết, giá cổ phiếu biến động như “tàu lượn siêu tốc”, giảm hơn 30% so với đỉnh, gần như quay về mức IPO 135 USD. Nhưng Phố Wall vẫn chia rẽ sâu sắc: Morgan Stanley nhắc lại khuyến nghị “Tăng tỷ trọng” và đưa ra giá mục tiêu 300 USD (tiềm năng tăng hơn 116%), còn Raymond James thậm chí đặt mục tiêu tới 800 USD!
Tâm điểm của cuộc giằng co giữa phe mua và phe bán nằm ở đây 👇
1️⃣ Chuyến bay thứ 15 của Starship: lần đầu tiên trong lịch sử bắt giữ tầng trên của tàu vũ trụ, nhưng tên lửa đẩy phát nổ
* Đột phá: Tàu vũ trụ tầng trên đã vào quỹ đạo thành công, triển khai 26 vệ tinh Starlink và khi quay về đã lần đầu tiên trên thế giới được “đũa gắp” của tháp phóng kẹp chính xác để thu hồi! Đây là bước tiến quan trọng hướng tới khả năng tái sử dụng hoàn toàn.
* Đáng tiếc: Tên lửa đẩy Super Heavy chệch khỏi lộ trình, cuối cùng phát nổ và rơi xuống biển trên vùng trời Vịnh Mexico; giá cổ phiếu giảm nhẹ 2% sau giờ giao dịch.
2️⃣ Định giá đổi chiều: Không gian chỉ là phần phụ, AI mới là cốt lõi?
* Phân tích định giá 300 USD của Morgan Stanley rất đáng chú ý: 170 USD được quy cho mảng AI doanh nghiệp, phần lớn đến từ hoạt động kết nối Starlink, trong khi mảng phóng tên lửa truyền thống chỉ chiếm một phần nhỏ.
* Báo cáo tài chính Q3 xác nhận điều này: doanh thu quý đạt 14,6 tỷ USD, trong đó riêng bộ phận “siêu trí tuệ” đóng góp 7,5 tỷ USD (hơn một nửa)!
* Thậm chí còn có tin tức chấn động: SpaceX và Tesla(TSLA)có thể công bố sáp nhập vào tháng 12 hoặc đầu năm sau; hai bên đã thành lập các ủy ban độc lập.
3️⃣ Mối lo phía sau đà tăng phi mã: tốc độ đốt tiền vượt xa khả năng kiếm tiền
* Chi tiêu vốn bùng nổ: Lợi nhuận Q3 đạt 4,4 tỷ USD, nhưng chi tiêu vốn lên tới 19,6 tỷ USD; chi tiêu Q4 dự kiến tăng vọt lên 35–40 tỷ USD, đồng thời đổ hơn 74 tỷ USD vào việc xây dựng các trung tâm dữ liệu AI quy mô lớn.
* Cảnh báo rủi ro: Morgan Stanley cảnh báo rằng nếu đà phát triển AI chững lại, Starship gặp trục trặc hoặc công ty buộc phải huy động vốn cổ phần quy mô lớn, giá cổ phiếu trong kịch bản cực đoan có thể giảm xuống 100 USD. Ngoài ra, năm 2028 dự kiến sẽ đối mặt với khoản thiếu hụt tiền mặt lớn; một khách hàng AI lớn duy nhất cũng chiếm một phần ba doanh thu Q3, cho thấy mức độ tập trung rất cao.
💡 Tóm lại:
SpaceX ngày nay đã không còn đơn thuần là một công ty tên lửa, mà là gã khổng lồ “không gian + AI” do Musk xây dựng bằng Starship và năng lực tính toán. Trong ngắn hạn, hãy chú ý đến khoản thiếu hụt vốn do mức đốt tiền khổng lồ trong Q4 và những trở ngại trong việc phê duyệt trung tâm dữ liệu; về dài hạn, hãy theo dõi việc hiện thực hóa lợi nhuận từ AI vào năm 2028 và kỳ vọng sáp nhập với Tesla.
Giảm sâu tạo cơ hội vàng
$SPCX.US