

#us-irantalksfuelstrongstockmarketrebound
Sổ đơn hàng tàu chở khí thiên nhiên hóa lỏng (LNG) toàn cầu đang ở mức cao chưa từng thấy trong lịch sử. Được thúc đẩy bởi kế hoạch mở rộng đội tàu quy mô lớn của QatarEnergy, các dự án xuất khẩu mới tại Bờ Vịnh Hoa Kỳ và việc tuân thủ các quy định môi trường nghiêm ngặt (mục tiêu về cường độ carbon của IMO), danh mục tàu dự kiến bàn giao vào cuối năm 2026 và năm 2027 sẽ tạo nên một trong những đợt bàn giao lớn nhất trong lịch sử hàng hải.
Những điểm nổi bật trong sổ đơn hàng giai đoạn 2026–2027
Tỷ lệ đơn hàng trên đội tàu cao chưa từng có: Sổ đơn hàng đang có hiệu lực hiện gồm khoảng 340 đến 360 tàu chở LNG đang được đặt đóng chắc chắn. Con số này tương đương khoảng 38%–40% sức chở của đội tàu đang hoạt động trên toàn cầu hiện nay — tỷ lệ đơn hàng trên đội tàu cao nhất trong số các lĩnh vực vận tải biển thương mại lớn.
Giai đoạn cao điểm bàn giao (2026–2027): Hoạt động bàn giao tập trung chủ yếu vào năm 2026 và 2027, với 100–120 tàu đi vào khai thác năm 2026 và 110–130 tàu dự kiến được bàn giao trong năm 2027.
Giá đóng tàu mới lập kỷ lục: Giá hợp đồng tàu chở LNG thông thường tiêu chuẩn, sức chứa 174.000 m³, duy trì ở mức gần cao kỷ lục, từ 248–260 triệu USD mỗi tàu (so với 180–200 triệu USD trước năm 2021) do nguồn chỗ đóng tàu hạn chế.
Đơn hàng tập trung cao độ tại các nhà máy đóng tàu: Các nhà máy đóng tàu Hàn Quốc đã kín chỗ trong sổ đơn hàng đến hết năm 2027–2028, nghĩa là các đơn hàng mới đặt hiện nay phải chờ đến cuối năm 2028 hoặc năm 2029 mới được bàn giao.
Phân bổ năng lực đóng tàu và thị phần
Hàn Quốc tiếp tục dẫn đầu về đóng tàu chở LNG sử dụng hệ thống màng chứa có thông số kỹ thuật cao, dù các nhà máy đóng tàu Trung Quốc đã giành được tỷ trọng kỷ lục trong tổng số đơn hàng mới đến hết năm 2026.
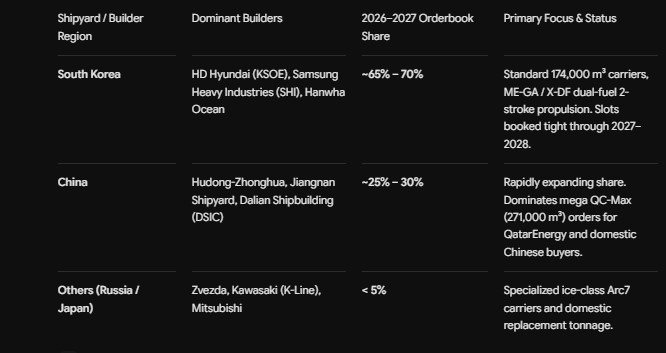
Các động lực chính thúc đẩy làn sóng bàn giao
QatarEnergy mở rộng đội tàu với quy mô lịch sử: Hơn 100 tàu trong sổ đơn hàng hiện tại thuộc chương trình đấu thầu quy mô lớn nhiều giai đoạn của QatarEnergy, nhằm hỗ trợ các dự án mở rộng North Field East và North Field South.
Tăng công suất hóa lỏng tại Bờ Vịnh Hoa Kỳ: Các bên bao tiêu từ những dự án xuất khẩu giai đoạn 2 lớn của Hoa Kỳ (ví dụ: Plaquemines, Corpus Christi Giai đoạn 3, Port Arthur) đã đặt mua tàu để đáp ứng các hợp đồng FOB dài hạn sẽ bắt đầu có hiệu lực trong giai đoạn 2026–2028.
Thay thế tua-bin hơi (đổi mới đội tàu): Khoảng 15%–20% đội tàu toàn cầu hiện hữu là các tàu chở LNG dùng tua-bin hơi đã cũ và kém hiệu quả. Các quy định nghiêm ngặt của IMO về phát thải carbon (CII/EEXI) đang thúc đẩy các đơn vị khai thác loại bỏ hoặc thay thế tàu cũ bằng các tàu chở LNG động cơ 2 kỳ, nhiên liệu kép và siêu hiệu quả.
Triển vọng giá thuê tàu và thị trường (từ năm 2027 trở đi)
Do số tàu chở LNG được bàn giao trong năm 2026 và 2027 dự kiến vượt tốc độ khởi động các dự án hóa lỏng trong ngắn hạn, thị trường đang chuẩn bị cho tình trạng giá thuê suy yếu mang tính cơ cấu bắt đầu từ năm 2027:
Khoảng cách hấp thụ nguồn cung: Nếu công suất xuất khẩu mới tăng chậm hơn số lượng hơn 110 tàu sắp đi vào hoạt động trong năm 2027, các tàu giao ngay chưa có hợp đồng sẽ chịu áp lực giảm giá thuê trên thị trường giao ngay.
Phân hóa đội tàu theo phân khúc: Khoảng cách ngày càng rõ giữa các tàu siêu lớn hiện đại dùng động cơ 2 kỳ (được bảo đảm hợp đồng thuê dài hạn nhiều năm) và các tàu tua-bin hơi cũ, vốn có nguy cơ không tìm được hợp đồng thuê và bị đẩy nhanh tiến độ loại bỏ vào cuối năm 2027.
$LNGX.ETF $USDC #FollowersGrowth #SupportCreator #TipsNeeded