
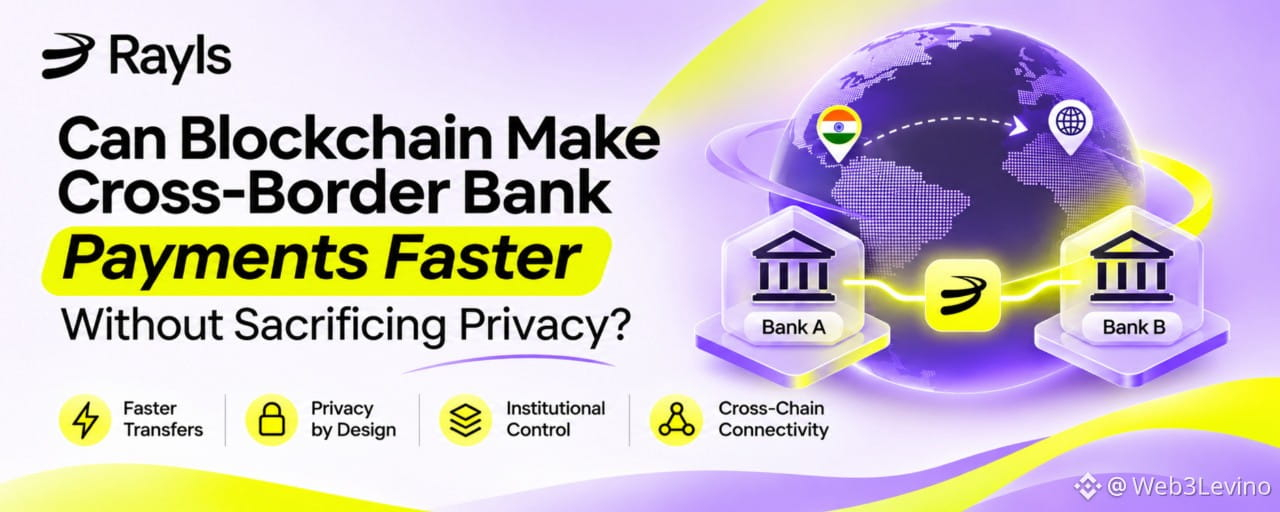
Hãy tưởng tượng một công ty ở Ấn Độ cần gửi tiền cho một doanh nghiệp ở quốc gia khác.
Việc thanh toán nghe có vẻ đơn giản. Một công ty gửi tiền, công ty kia nhận tiền. Nhưng phía sau, thanh toán quốc tế có thể liên quan đến nhiều ngân hàng, bên trung gian, các loại tiền tệ khác nhau và một số quy trình xác minh.
Đôi khi, việc chuyển tiền xuyên biên giới phức tạp hơn mức cần thiết.
Điều này đặt ra một câu hỏi thú vị: Blockchain có thể giúp thanh toán quốc tế nhanh hơn mà không làm lộ thông tin ngân hàng nhạy cảm không?
Tôi muốn tìm hiểu vấn đề này vì tốc độ chỉ là một phần của bài toán. Ngân hàng cũng cần quyền riêng tư, bảo mật và khả năng kiểm soát thông tin tài chính của khách hàng.
Vì sao thanh toán quốc tế vẫn phức tạp?
Hầu hết các khoản thanh toán quốc tế truyền thống đều dựa vào mối quan hệ ngân hàng đại lý.
Nói đơn giản, khi hai ngân hàng không thể trực tiếp xử lý khoản thanh toán giữa họ, các ngân hàng khác có thể cần hỗ trợ chuyển tiền.
Mỗi bước bổ sung có thể làm tăng khối lượng xử lý, trao đổi thông tin và xác minh.
Theo Ngân hàng Thanh toán Quốc tế (BIS), những thách thức này là một trong các lý do khiến việc cải thiện thanh toán xuyên biên giới trở thành trọng tâm quan trọng của ngành tài chính.
Dự án Agorá của BIS đặc biệt đáng chú ý trong bối cảnh này. Dự án nghiên cứu cách tiền ngân hàng thương mại được mã hóa thành token và tiền ngân hàng trung ương có thể hoạt động cùng nhau trên một nền tảng có khả năng lập trình dùng chung.
Điều này cho chúng ta thấy một điều quan trọng: ngay cả những tổ chức tài chính lớn cũng đang tìm hiểu các cách thức mới để cải thiện việc luân chuyển tiền trên phạm vi quốc tế.
Vì sao không dùng blockchain công khai?
Thoạt nhìn, sử dụng blockchain công khai có vẻ là một giải pháp đơn giản.
Giao dịch có thể được ghi lại và xác minh mà không phải phụ thuộc hoàn toàn vào các trung gian truyền thống.
Nhưng có một vấn đề.
Ngân hàng xử lý thông tin nhạy cảm. Họ không thể đơn giản khiến mọi hoạt động tài chính của khách hàng hiển thị cho bất kỳ ai có kết nối internet.
Hãy hình dung một ngân hàng chuyển một khoản tiền lớn thay mặt cho một doanh nghiệp. Ngân hàng có thể không muốn đối thủ cạnh tranh, khách hàng hoặc những người không liên quan nhìn thấy chi tiết giao dịch và hoạt động tài chính đó.
Đây là lúc quyền riêng tư trở nên quan trọng.
Ngân hàng cần những lợi ích của blockchain mà không để lộ thông tin cần được bảo mật.
Cơ sở hạ tầng blockchain riêng tư có thể giúp ích như thế nào?
Một cách tiếp cận là cung cấp cho mỗi tổ chức tài chính một blockchain riêng tư, đồng thời cho phép các tổ chức được phê duyệt liên lạc với nhau.
Đây là điểm thú vị ở Rayls.
Thay vì buộc mọi ngân hàng hoạt động trên một sổ cái công khai dùng chung, Rayls cho phép các tổ chức duy trì môi trường riêng tư tương thích với EVM, được gọi là Sovereign chain.
Các chuỗi này có thể kết nối thông qua Rayls Private Network.
Có ba thành phần quan trọng cần hiểu:
1. Rayls Sovereign
Mỗi tổ chức vận hành môi trường blockchain riêng. Nhờ đó, tổ chức có thể quản lý các giao dịch nội bộ và ứng dụng của mình mà không tự động để lộ mọi thứ cho các tổ chức khác.
2. Private Network Hub
Đây là điểm kết nối giữa các tổ chức tham gia. Thành phần này hỗ trợ điều phối hoạt động liên lạc và giao dịch liên chuỗi.
3. Enygma
Đây là công nghệ bảo mật quyền riêng tư của Rayls. Công nghệ này sử dụng các kỹ thuật mật mã, bao gồm bằng chứng không tiết lộ thông tin, để hỗ trợ xác minh mà không tiết lộ những thông tin nhạy cảm nhất định về giao dịch.
Điểm thú vị của kiến trúc này là sự tách biệt giữa các hoạt động riêng tư của một tổ chức và những giao dịch cần diễn ra giữa các tổ chức.
Tài liệu: docs.rayls.com/docs/rayls-private-networks
Hãy cùng tìm hiểu qua một ví dụ đơn giản
Hãy tưởng tượng Ngân hàng A muốn chuyển tiền được mã hóa thành token cho Ngân hàng B.
Cả hai ngân hàng đều vận hành môi trường blockchain riêng tư của mình.
Sau đây là diễn biến của một giao dịch chuyển tiền liên chuỗi được đơn giản hóa:
Ngân hàng A khởi tạo giao dịch trên chuỗi riêng của mình.
Một thông điệp liên chuỗi cùng bằng chứng mật mã được chuẩn bị.
Thông điệp được mã hóa trước khi gửi ra khỏi môi trường của Ngân hàng A.
Private Network Hub nhận thông điệp và xác minh bằng chứng liên quan.
Ngân hàng B nhận thông điệp thông qua trình chuyển tiếp của mình.
Ngân hàng B xử lý giao dịch tương ứng trên chuỗi riêng của mình.
Điểm quan trọng là Ngân hàng B không cần truy cập toàn bộ hoạt động ngân hàng nội bộ của Ngân hàng A để nhận giao dịch.
Tài liệu Rayls mô tả thời gian điển hình cho một giao dịch chuyển tiền liên chuỗi tiêu chuẩn là khoảng 30–60 giây.
Đây là một chi tiết kỹ thuật thú vị, nhưng không nên nhầm lẫn điều đó với cam kết rằng mọi khoản thanh toán quốc tế ngoài đời thực của ngân hàng đều sẽ hoàn tất trong khoảng thời gian này.
Tài liệu tham khảo kỹ thuật: https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
Nhưng liệu quyền riêng tư có nghĩa là không ai có thể giám sát giao dịch không?
Không hẳn. Và đây là một chi tiết quan trọng.
Ngân hàng không thể hoạt động mà không chịu sự giám sát. Các tổ chức tài chính có trách nhiệm tuân thủ quy định và nghĩa vụ pháp lý.
Kiến trúc của Rayls phân biệt giữa những bên tham gia mạng lưới thông thường và đơn vị vận hành Private Network được chỉ định.
Mặc dù các tổ chức không tự động được quyền truy cập vào giao dịch nội bộ của nhau, đơn vị vận hành có thể kiểm tra hoạt động liên chuỗi thông qua các cơ chế quản trị và giám sát.
Theo tôi, đây là một trong những khía cạnh thú vị nhất của thiết kế blockchain dành cho các tổ chức.
Quyền riêng tư không nhất thiết có nghĩa là che giấu mọi thứ. Đó là việc kiểm soát ai có thể truy cập thông tin và trong những điều kiện nào.
Tất nhiên, điều này cũng có nghĩa là bảo mật, quản trị và kiểm soát quyền truy cập của đơn vị vận hành vô cùng quan trọng.
Blockchain đã sẵn sàng thay thế các khoản thanh toán quốc tế truyền thống chưa?
Tôi chưa thể nói như vậy.
Vẫn còn một số vấn đề cần cân nhắc:
Các quốc gia khác nhau có những quy định tài chính khác nhau.
Ngân hàng cần đủ thanh khoản để hoàn tất giao dịch.
Việc quy đổi tiền tệ và ngoại hối vẫn rất quan trọng.
Cần tích hợp với cơ sở hạ tầng ngân hàng hiện có.
Các tổ chức cần tin tưởng vào tính bảo mật và cơ chế quản trị của mạng lưới.
Ngay cả khi giao dịch blockchain chỉ mất vài giây, toàn bộ quy trình thanh toán vẫn có thể mất nhiều thời gian hơn do những yêu cầu bổ sung này.
Vì vậy, chỉ riêng việc giao dịch blockchain nhanh hơn không thể tự động giải quyết mọi vấn đề trong lĩnh vực ngân hàng quốc tế.
Vì sao tôi cho rằng điều này quan trọng đối với Rayls
Điều tôi thấy thú vị ở Rayls là cách nền tảng này kết nối các tổ chức mà không yêu cầu họ từ bỏ môi trường riêng của mình.
Mỗi tổ chức có thể duy trì cơ sở hạ tầng riêng, đồng thời vẫn có cách để liên lạc và chuyển giá trị với những bên tham gia khác đã được phê duyệt.
Điều này có thể trở nên hữu ích khi các tổ chức tài chính tìm hiểu về tiền gửi được mã hóa thành token, tài sản số và các dịch vụ tài chính có khả năng lập trình cao hơn.
Mục tiêu không phải là thay thế mọi hệ thống ngân hàng hiện có chỉ sau một đêm.
Mà là tìm hiểu xem các tổ chức tài chính có thể hợp tác hiệu quả hơn bằng công nghệ blockchain hay không.
Lời kết
Liệu blockchain có thể giúp thanh toán ngân hàng xuyên biên giới nhanh hơn mà không làm mất đi quyền riêng tư không?
Tôi tin công nghệ này mở ra một hướng đi đầy hứa hẹn, nhưng vẫn còn nhiều việc phải làm trước khi nó trở thành một giải pháp thiết thực trên quy mô toàn cầu.
Điều quan trọng nhất tôi rút ra là tương lai của blockchain dành cho các tổ chức không chỉ xoay quanh việc công khai và minh bạch hóa giao dịch.
Mà còn là giữ kín giao dịch khi cần, xác minh được khi cần và kết nối các tổ chức khi họ cần hợp tác.
Đó là vấn đề Rayls đang cố gắng giải quyết, và đây là một hướng phát triển đáng theo dõi.
Nguồn
BIS – Dự án Agorá: https://www.bis.org/project/agora
Rayls – Private Networks: https://docs.rayls.com/docs/rayls-private-networks
Rayls – Quy trình giao dịch liên chuỗi: https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
Lưu ý: Các mô tả kỹ thuật dựa trên tài liệu Rayls đã công bố. Những lợi ích tiềm năng được đề cập ở đây là phân tích, không phải tuyên bố về việc triển khai thanh toán ngân hàng quốc tế trên quy mô lớn đã được chứng minh.