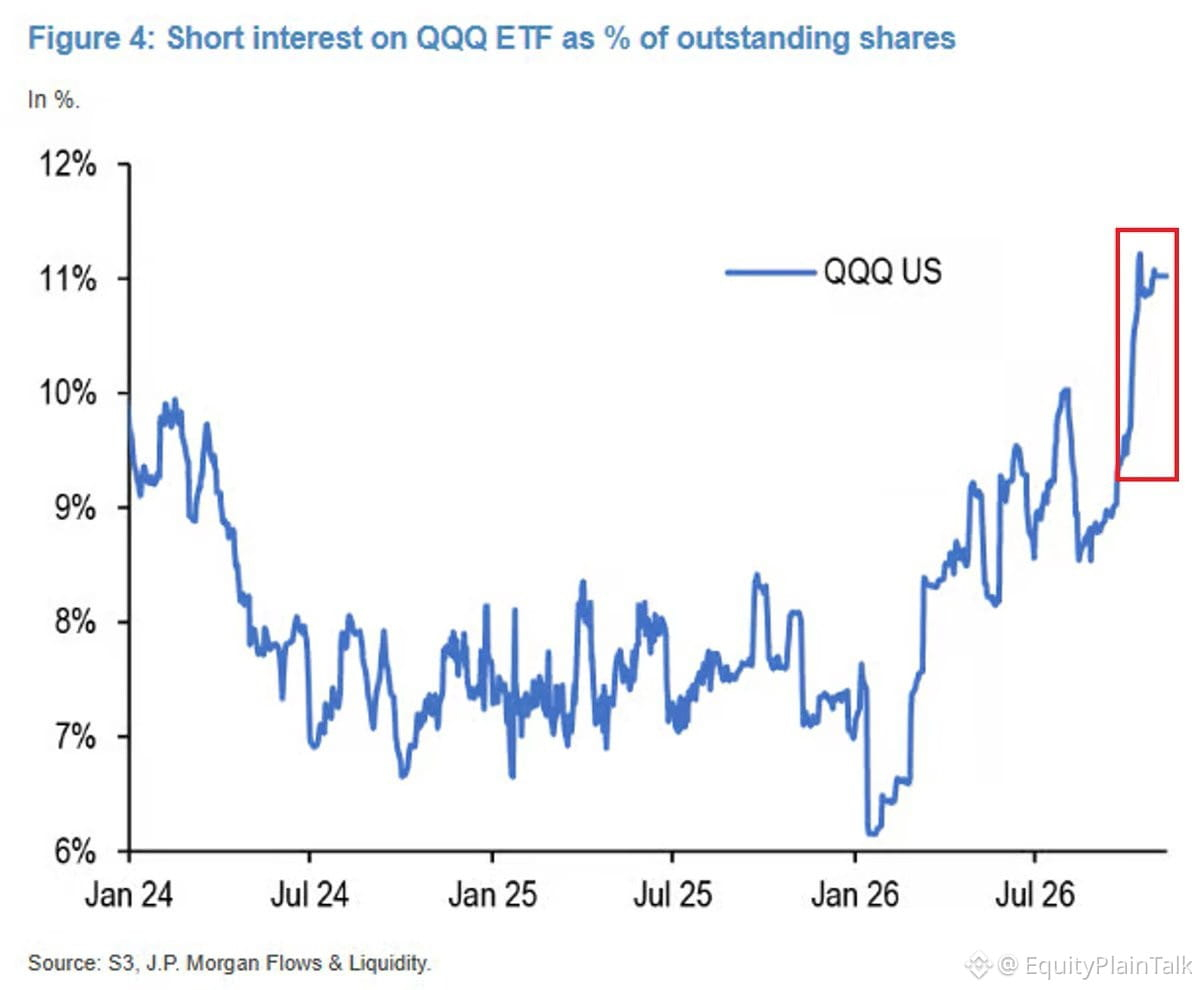
Tỷ lệ bán khống $QQQ vừa chạm 11% số cổ phiếu đang lưu hành—cao nhất kể từ năm 2023. Chỉ riêng từ tháng 1, tỷ lệ này đã tăng 5 điểm phần trăm.
Để dễ hình dung: trong thị trường giá xuống năm 2022, tỷ lệ này đạt đỉnh khoảng 14%. Chúng ta đang tiến gần mức đó.
Trong khi đó, vị thế của các quỹ đầu cơ cũng cho thấy điều tương tự. Dữ liệu của Goldman Sachs cho thấy tỷ lệ vị thế mua/bán khống trong lĩnh vực công nghệ của các quỹ đầu cơ đã giảm xuống còn 1,5—mức thấp nhất kể từ khi họ bắt đầu theo dõi vào năm 2016. Chỉ tính từ tháng 6, tỷ lệ này đã giảm 0,6 điểm.
Điều này có nghĩa là: hiện tại, rất nhiều nhà đầu tư chuyên nghiệp đang đặt cược chống lại lĩnh vực công nghệ. Khi vị thế trở nên cực đoan như vậy, phải tự hỏi—điều gì xảy ra nếu họ sai? Hoặc nếu họ chỉ vào lệnh quá sớm?
Một đợt ép mua để đóng vị thế bán khống không cần luận điểm lạc quan. Chỉ cần vị thế bán khống tập trung đông và có chất xúc tác. Nếu cổ phiếu công nghệ có lực mua, những người bán khống đó sẽ buộc phải mua vào. Đó là cách những biến động dữ dội xảy ra.
Không nói rằng chắc chắn sẽ có một đợt ép mua. Chỉ nói rằng các điều kiện đang hội tụ.
Để dễ hình dung: trong thị trường giá xuống năm 2022, tỷ lệ này đạt đỉnh khoảng 14%. Chúng ta đang tiến gần mức đó.
Trong khi đó, vị thế của các quỹ đầu cơ cũng cho thấy điều tương tự. Dữ liệu của Goldman Sachs cho thấy tỷ lệ vị thế mua/bán khống trong lĩnh vực công nghệ của các quỹ đầu cơ đã giảm xuống còn 1,5—mức thấp nhất kể từ khi họ bắt đầu theo dõi vào năm 2016. Chỉ tính từ tháng 6, tỷ lệ này đã giảm 0,6 điểm.
Điều này có nghĩa là: hiện tại, rất nhiều nhà đầu tư chuyên nghiệp đang đặt cược chống lại lĩnh vực công nghệ. Khi vị thế trở nên cực đoan như vậy, phải tự hỏi—điều gì xảy ra nếu họ sai? Hoặc nếu họ chỉ vào lệnh quá sớm?
Một đợt ép mua để đóng vị thế bán khống không cần luận điểm lạc quan. Chỉ cần vị thế bán khống tập trung đông và có chất xúc tác. Nếu cổ phiếu công nghệ có lực mua, những người bán khống đó sẽ buộc phải mua vào. Đó là cách những biến động dữ dội xảy ra.
Không nói rằng chắc chắn sẽ có một đợt ép mua. Chỉ nói rằng các điều kiện đang hội tụ.