$NEAR kiếm được nhiều tiền nhất trong mẫu, nhưng chiến lược vẫn thất bại.
Phòng thí nghiệm Backtest #1: lưới giao dịch theo xu hướng có thực sự hiệu quả không?
Ý tưởng: chạy lưới hợp đồng tương lai, nhưng chọn hướng dựa trên xu hướng ngày. Lưới mua khi giá nằm trên MA20 và MA7 nằm trên MA25; lưới bán khi cả hai đều nằm dưới; trung lập khi MA7 và MA25 cách nhau không quá 3%. Chạy trong bảy ngày, đòn bẩy 3x, dừng lỗ ở mức ngoài phạm vi 1,5%, đã tính phí Binance.
Dữ liệu: 10 hợp đồng vĩnh cửu USDT có khối lượng giao dịch cao nhất, với nến 15 phút trong 365 ngày. Các thiết lập chỉ được chọn trên nửa đầu năm (12 biến thể cho mỗi cặp, tổng cộng 120), sau đó được kiểm tra trên nửa cuối năm mà mô hình chưa từng thấy.
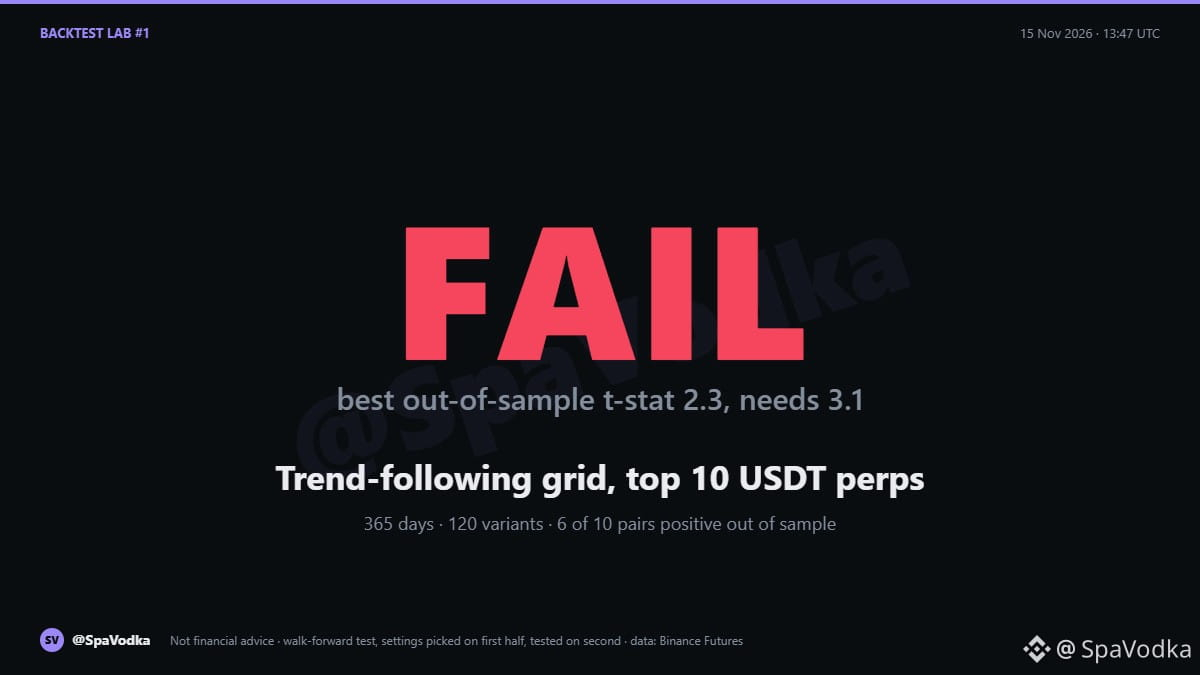
Kết quả trên dữ liệu chưa từng thấy: 6/10 cặp vẫn có lãi. t-stat tốt nhất là 2,3 (SOL và NEAR). Sau khi thử 120 biến thể, một lợi thế thực sự cần đạt ít nhất 3,1. NEAR chạm mức dừng lỗ trong 38% số lần chạy hàng tuần. HYPE chuyển từ có lãi trong giai đoạn huấn luyện sang thua lỗ khi kiểm tra ngoài mẫu.
Kết luận: THẤT BẠI. Những con số dương ở đây là kết quả của việc thử 120 phiên bản rồi giữ lại phiên bản tốt nhất, chứ không phải bằng chứng về lợi thế.
Tôi sẽ làm gì với kết quả này: không giao dịch theo chiến lược này. Kết luận vẫn như lần chạy đầu tiên của tôi vào ngày 4 tháng 11; dữ liệu mới không làm thay đổi kết quả.
Tiếp theo trong danh sách: các khoảng thời gian mở khóa token, beta của altcoin so với BTC, đảo chiều khi funding ở mức cực đoan. Tôi nên kiểm tra mục nào tiếp theo?
Đây không phải lời khuyên tài chính.
#Backtesting #tradingStrategy #gridtrading
Phòng thí nghiệm Backtest #1: lưới giao dịch theo xu hướng có thực sự hiệu quả không?
Ý tưởng: chạy lưới hợp đồng tương lai, nhưng chọn hướng dựa trên xu hướng ngày. Lưới mua khi giá nằm trên MA20 và MA7 nằm trên MA25; lưới bán khi cả hai đều nằm dưới; trung lập khi MA7 và MA25 cách nhau không quá 3%. Chạy trong bảy ngày, đòn bẩy 3x, dừng lỗ ở mức ngoài phạm vi 1,5%, đã tính phí Binance.
Dữ liệu: 10 hợp đồng vĩnh cửu USDT có khối lượng giao dịch cao nhất, với nến 15 phút trong 365 ngày. Các thiết lập chỉ được chọn trên nửa đầu năm (12 biến thể cho mỗi cặp, tổng cộng 120), sau đó được kiểm tra trên nửa cuối năm mà mô hình chưa từng thấy.
Kết quả trên dữ liệu chưa từng thấy: 6/10 cặp vẫn có lãi. t-stat tốt nhất là 2,3 (SOL và NEAR). Sau khi thử 120 biến thể, một lợi thế thực sự cần đạt ít nhất 3,1. NEAR chạm mức dừng lỗ trong 38% số lần chạy hàng tuần. HYPE chuyển từ có lãi trong giai đoạn huấn luyện sang thua lỗ khi kiểm tra ngoài mẫu.
Kết luận: THẤT BẠI. Những con số dương ở đây là kết quả của việc thử 120 phiên bản rồi giữ lại phiên bản tốt nhất, chứ không phải bằng chứng về lợi thế.
Tôi sẽ làm gì với kết quả này: không giao dịch theo chiến lược này. Kết luận vẫn như lần chạy đầu tiên của tôi vào ngày 4 tháng 11; dữ liệu mới không làm thay đổi kết quả.
Tiếp theo trong danh sách: các khoảng thời gian mở khóa token, beta của altcoin so với BTC, đảo chiều khi funding ở mức cực đoan. Tôi nên kiểm tra mục nào tiếp theo?
Đây không phải lời khuyên tài chính.
#Backtesting #tradingStrategy #gridtrading