

Tại sao tôi tập trung vào dữ liệu thanh khoản chi tiết hơn thay vì các chỉ báo on-chain truyền thống?
Những ai theo dõi sát sao các phân tích của tôi từ năm ngoái hẳn đã biết điều này.
Tôi vẫn tích cực sử dụng dữ liệu on-chain. Tuy nhiên, tôi hiếm khi còn dựa vào các chỉ báo tổng hợp hoạt động trên toàn mạng lưới Bitcoin.
Thay vào đó, tôi chia những người tham gia thị trường thành các nhóm cụ thể hơn, định lượng dòng vốn ở cấp độ từng công ty và tổ chức, đồng thời xây dựng các bộ dữ liệu mà tôi có thể trực tiếp đưa vào phân tích của mình.
ForeDex tiếp tục phát triển các bộ dữ liệu mới dựa trên cùng triết lý phân tích này.
Một số ví dụ gồm:
Dữ liệu OTC
Dữ liệu về nhà tạo lập thị trường
Lưu ký của tổ chức
Thanh khoản cho vay DeFi
Các bộ dữ liệu này được thiết kế để theo dõi trực tiếp những thành phần và hoạt động cụ thể của thị trường tham gia cung cấp hoặc sử dụng thanh khoản.
Đặc biệt, Thanh khoản cho vay DeFi cho phép chúng ta phân tích không chỉ dòng vốn đổ vào mà còn cả sự tích tụ thanh khoản do đòn bẩy thúc đẩy và các dấu hiệu cho thấy tâm lý thị trường đang quá nóng.
Bộ dữ liệu này đặc biệt hữu ích trong việc ứng phó với thị trường hiện tại, và tôi tin rằng nó có thể tiếp tục đóng vai trò quan trọng trong tương lai.
Vậy tại sao tôi nhất quyết phân loại dữ liệu trên chuỗi thành những nhóm chi tiết như vậy?
Bởi vì Khung Phân Tích Dữ Liệu Trên Chuỗi Truyền Thống Đã Thay Đổi Kể Từ Khi Bitcoin ETF Được Phê Duyệt.
Kể từ khi các ETF Bitcoin giao ngay được phê duyệt, cấu trúc giao dịch của thị trường và cách dòng vốn dịch chuyển đã thay đổi đáng kể.
Do đó, tôi tin rằng các chỉ báo trên chuỗi truyền thống hiện chứa nhiều nhiễu và sai lệch cấu trúc hơn đáng kể.
Vấn đề là nhiều nhà phân tích vẫn tiếp tục áp dụng các khung diễn giải lịch sử mà chưa tính đến đầy đủ những thay đổi cấu trúc này.
Tôi không cho rằng dữ liệu trên chuỗi đã mất đi giá trị.
Ngược lại. Tôi hoàn toàn tin rằng dữ liệu trên chuỗi vẫn cực kỳ có giá trị.
Tuy nhiên, khi cấu trúc thị trường thay đổi, khung phân tích mà chúng ta dùng để diễn giải dữ liệu cũng phải phát triển theo.
Hãy để tôi trình bày một vài ví dụ.
1. Địa chỉ hoạt động
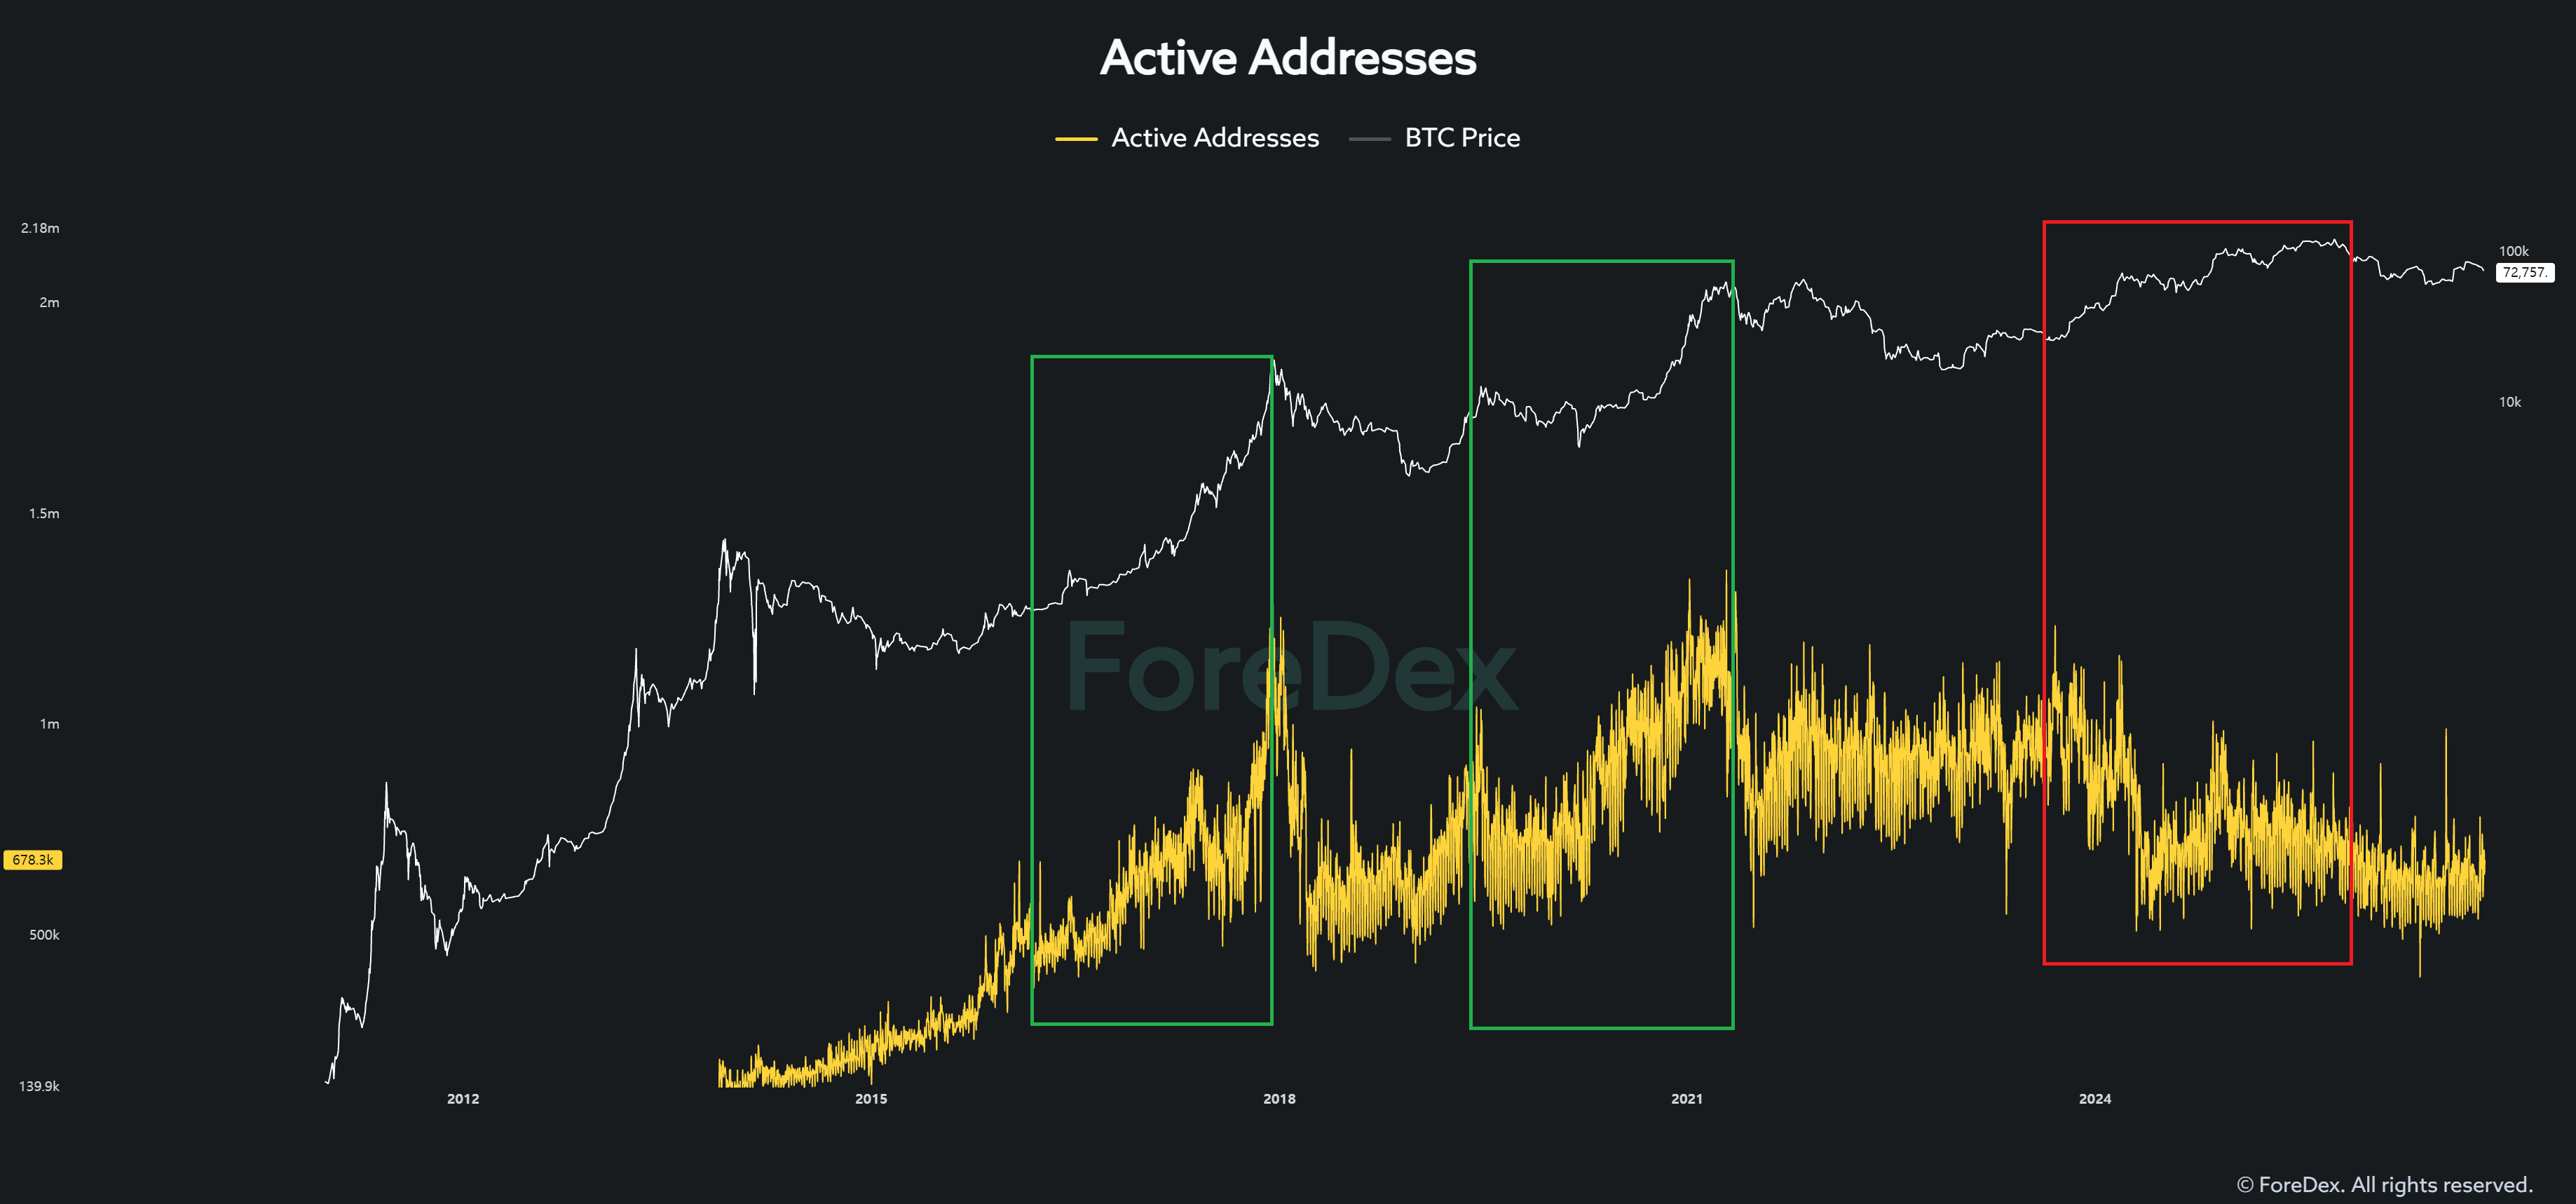
Trong các chu kỳ thị trường tăng giá Bitcoin trước đây, số lượng địa chỉ hoạt động tăng thường đi cùng chiều với giá Bitcoin.
Tuy nhiên, mối quan hệ đó đã thay đổi đáng kể trong chu kỳ hiện tại.
Giá Bitcoin đã tăng, nhưng số lượng địa chỉ hoạt động không tăng trưởng ở mức tương đương các chu kỳ trước.
Tại sao lại như vậy?
Tôi tin rằng một trong những nguyên nhân chính là sự thay đổi cấu trúc trong hoạt động giao dịch sau khi ETF Bitcoin giao ngay được phê duyệt.
Trước đây, cá voi trực tiếp mua và chuyển Bitcoin, qua đó tạo ra các giao dịch trên chuỗi.
Tuy nhiên, hiện nay nhiều tổ chức và nhà đầu tư tiếp cận Bitcoin thông qua ETF, trong khi các tổ chức liên quan đến ETF xử lý việc lưu ký Bitcoin cơ sở, thanh toán và các hoạt động liên quan.
Để minh họa bằng một ví dụ cực đoan, hoạt động giao dịch trước đây cần 100 giao dịch riêng biệt trên chuỗi có thể nay được xử lý thông qua một giao dịch duy nhất trong một cấu trúc thị trường khác.
Tất nhiên, đây chỉ là một ví dụ giả định nhằm giải thích sự thay đổi về cấu trúc.
Giờ hãy tưởng tượng cấu trúc giao dịch này tiếp diễn thêm ba đến năm năm nữa.
Hãy suy nghĩ nghiêm túc xem điều đó có thể làm thay đổi nhiều đến mức nào, không chỉ với các địa chỉ hoạt động mà còn với nhiều chỉ báo trên chuỗi khác.
2. Tỷ lệ MVRV phân đoạn
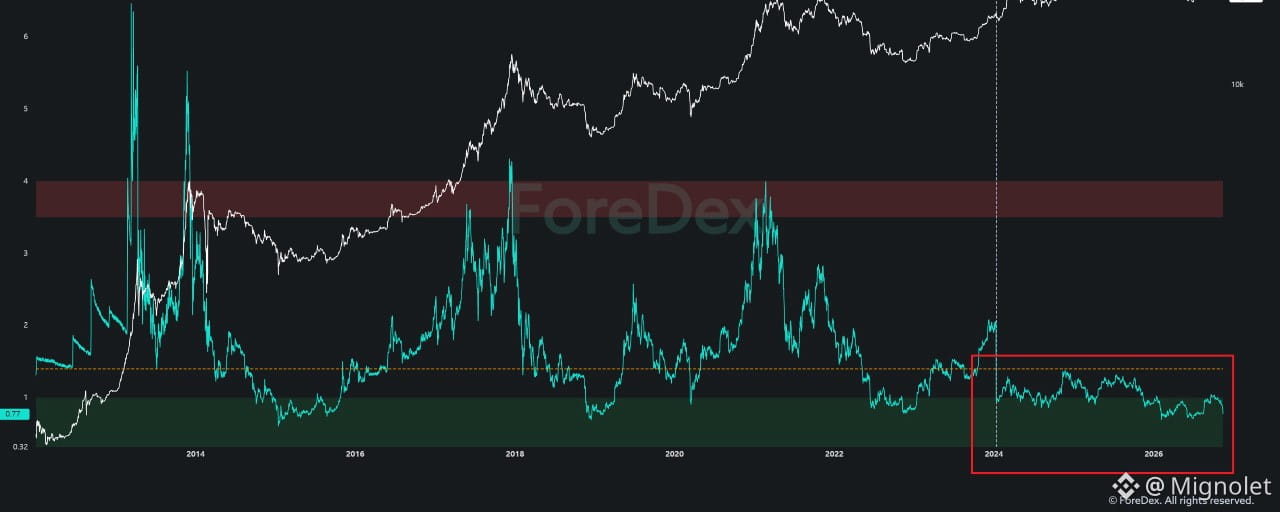
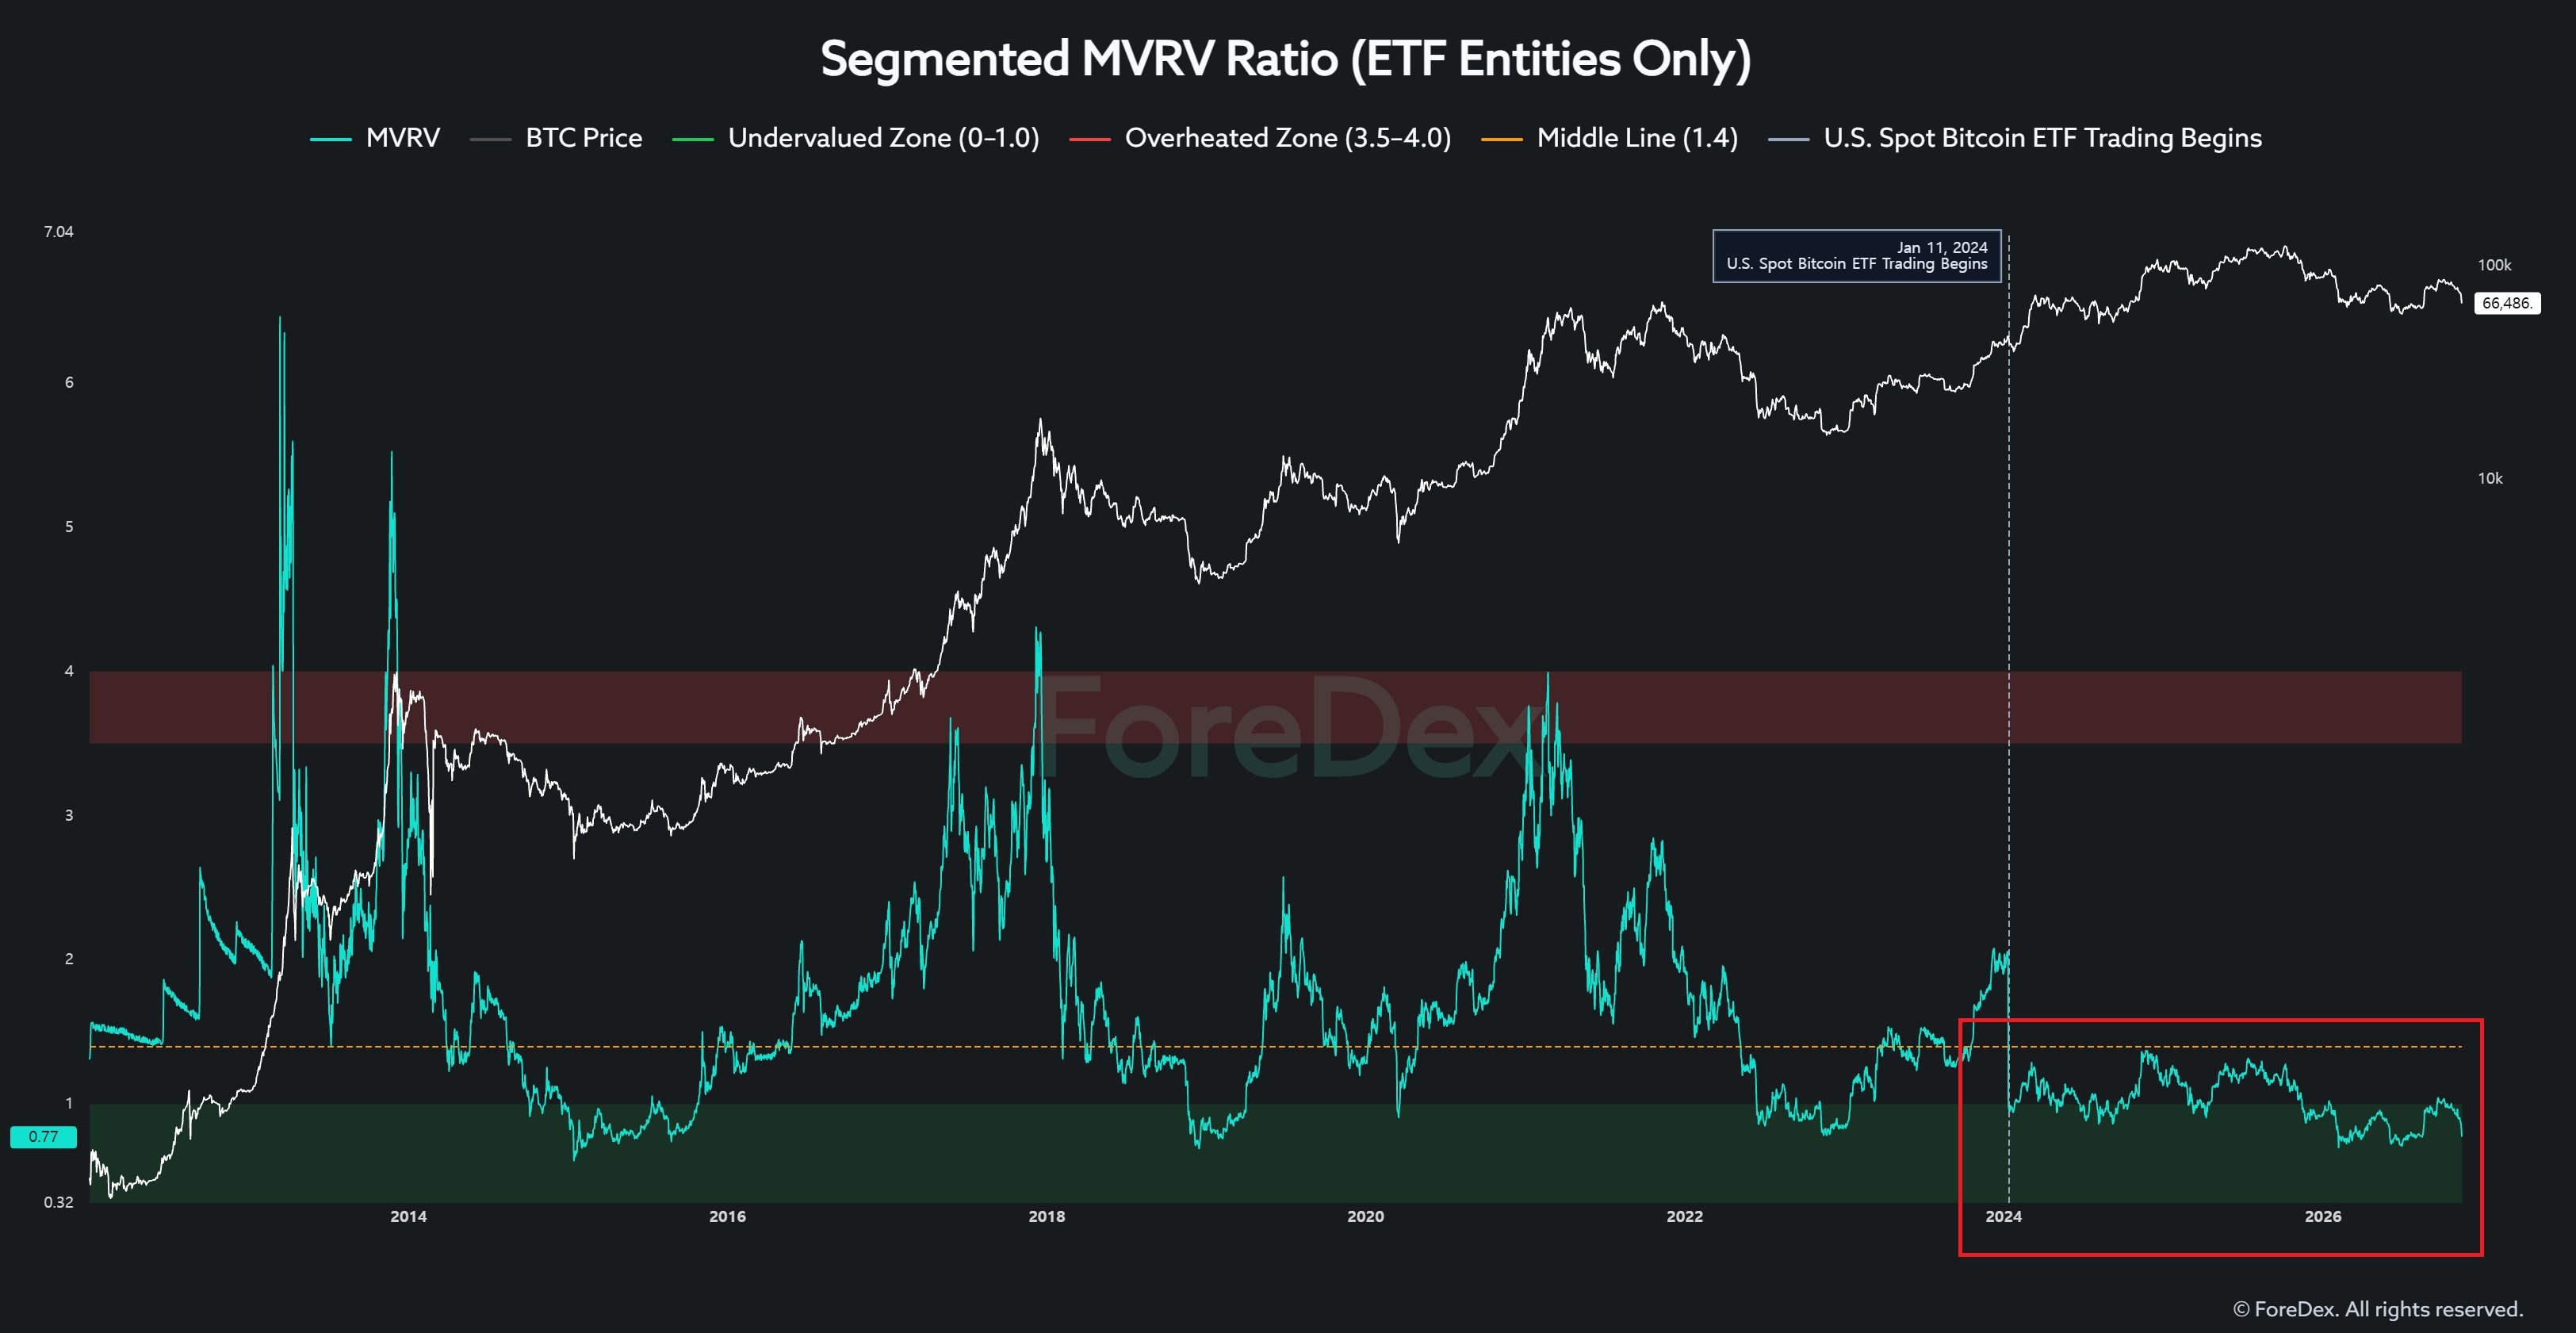
Bây giờ hãy xem Tỷ lệ MVRV phân đoạn, được tính riêng cho các thực thể liên quan đến ETF.
Diễn biến của chỉ báo này hoàn toàn khác với những gì chúng ta từng quan sát trong các chỉ báo MVRV truyền thống.
Đặc biệt, tỷ lệ này khó tăng đáng kể vượt trên mức 1,0.
Một cách lý giải có thể là các thực thể liên quan đến ETF hoạt động theo cấu trúc lưu ký và giao dịch khác với các nhà đầu tư Bitcoin truyền thống.
Nếu ETF tiếp tục đóng vai trò lớn trên thị trường, MVRV của các thực thể liên quan đến ETF có thể tiếp tục dao động trong một phạm vi khác với MVRV lịch sử của toàn thị trường Bitcoin.
Giờ hãy thử nghĩ về điều này:
Nếu ngay cả MVRV, một trong những chỉ báo trên chuỗi được sử dụng rộng rãi nhất trong nhiều năm, cũng đang diễn biến khác với các mô hình lịch sử, liệu chúng ta có thể thực sự cho rằng các chỉ báo khác không bị ảnh hưởng?
3. Dòng Bitcoin của cá voi đổ vào sàn giao dịch
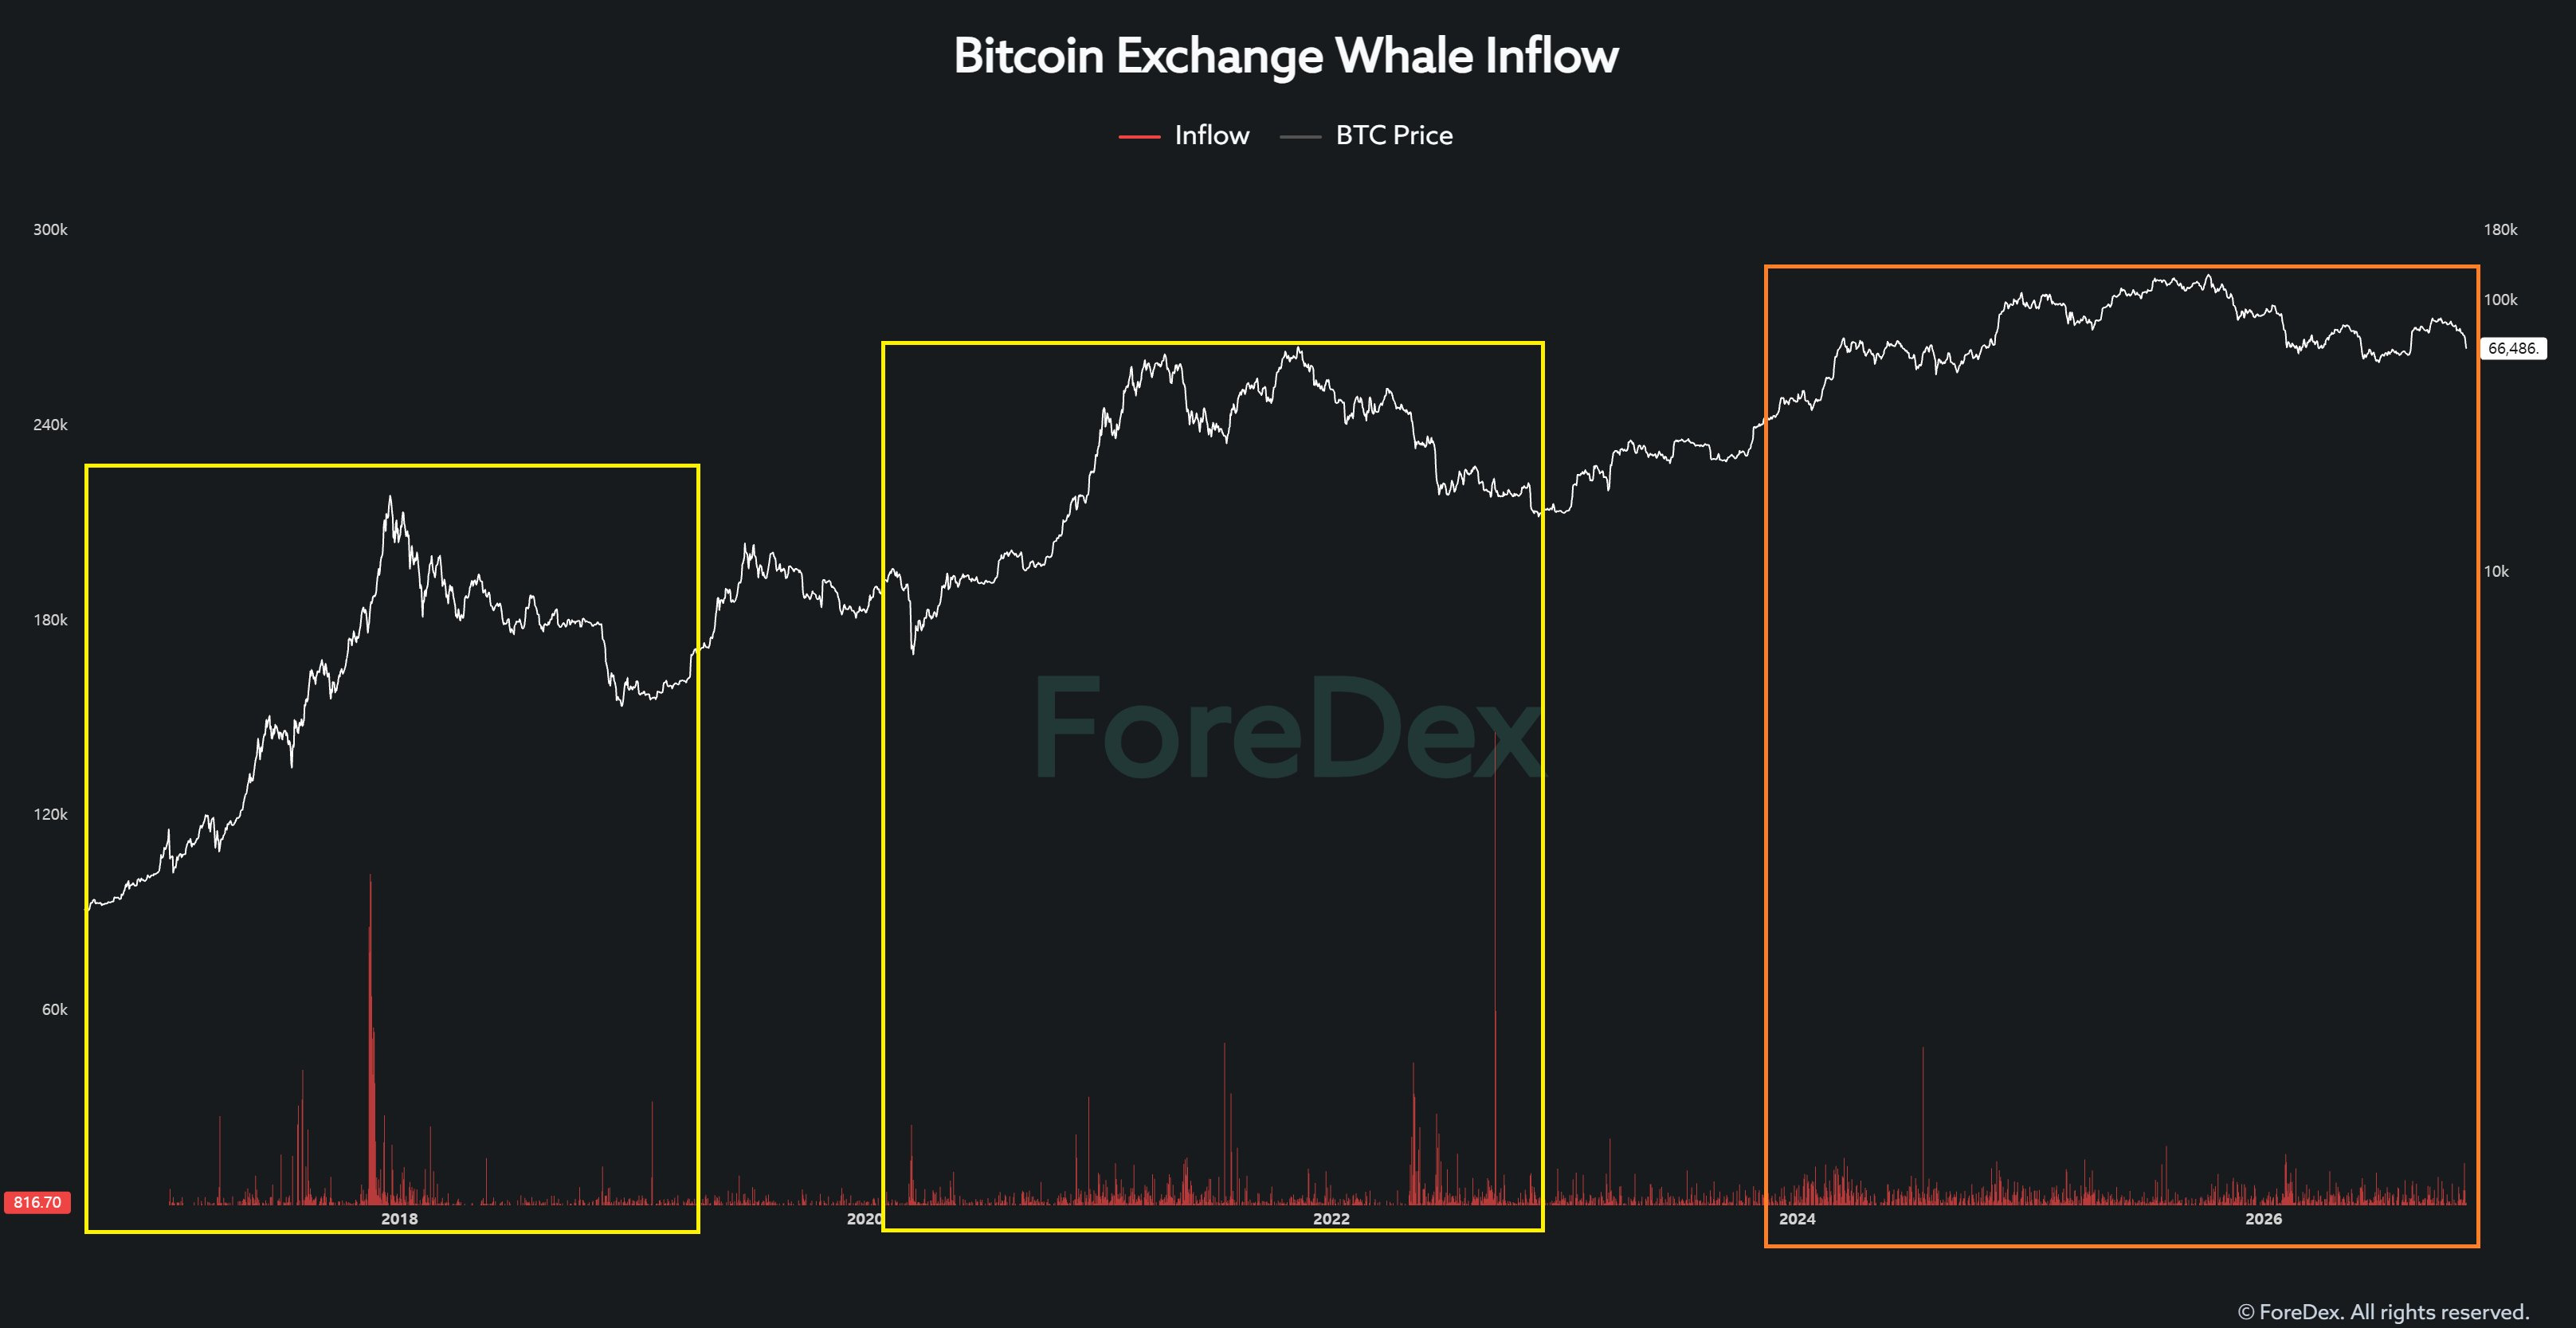
Tiếp theo, hãy xem xét dòng tiền đổ vào sàn giao dịch được xác định cụ thể là của các thực thể cá voi.
Trong các chu kỳ trước, những điều kiện thị trường khắc nghiệt đôi khi khiến dòng tiền từ cá voi đổ vào vượt quá 10.000 BTC chỉ trong một ngày.
Các dòng tiền lớn khoảng 5.000 BTC cũng thường xuyên được ghi nhận.
Tuy nhiên, hiện nay, ngay cả khi xuất hiện những giao dịch chuyển lượng lớn tương tự, nhiều giao dịch hóa ra chỉ là việc di chuyển giữa các ví nội bộ.
Điều đó có nghĩa là cá voi đã biến mất khỏi thị trường sao?
Không. Điều đó có nghĩa là cách cá voi giao dịch đã thay đổi.
So với trước đây, cá voi ngày càng sử dụng các nhà tạo lập thị trường và hạ tầng giao dịch dành cho tổ chức. Họ cũng có thể chia các giao dịch chuyển lượng lớn thành nhiều giao dịch nhỏ hơn.
Ví dụ, thay vì nạp 3.000 BTC trong một giao dịch duy nhất, giờ đây một cá voi có thể nạp 300 BTC qua mười giao dịch riêng biệt.
Trong những trường hợp này, các ngưỡng truyền thống để xác định khoản nạp lớn của cá voi có thể không phản ánh hiệu quả hoạt động bán thực tế.
Cá voi không nhất thiết đã biến mất. Thay vào đó, các phương pháp truyền thống dùng để theo dõi họ có thể không còn phản ánh đầy đủ cách thị trường vận hành.
4. Địa chỉ theo số dư
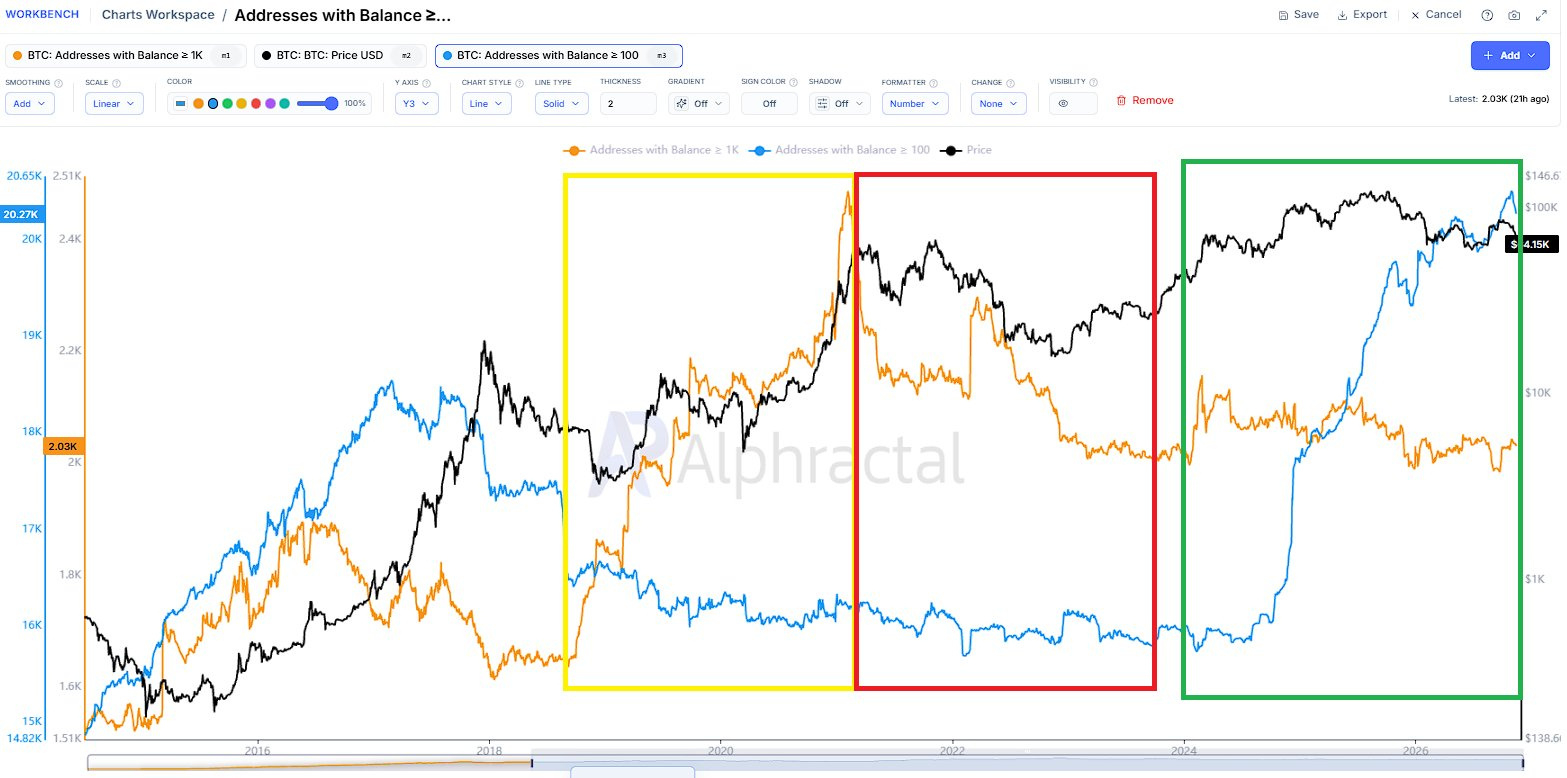
Cuối cùng, hãy xem xét các địa chỉ Bitcoin được phân loại theo lượng BTC nắm giữ.
Trên biểu đồ:
Đường màu cam: Các địa chỉ nắm giữ ít nhất 1.000 BTC
Đường màu xanh: Các địa chỉ nắm giữ ít nhất 100 BTC
Trong các chu kỳ thị trường tăng và giảm từ năm 2020 đến năm 2023, hoạt động tích lũy và phân phối của các địa chỉ nắm giữ ít nhất 1.000 BTC có mối liên hệ chặt chẽ với những biến động lớn của thị trường.
Tuy nhiên, chu kỳ hiện tại có vẻ khác biệt đáng kể.
Số lượng địa chỉ nắm giữ ít nhất 1.000 BTC tương đối ổn định hoặc thậm chí giảm, trong khi số lượng địa chỉ nắm giữ ít nhất 100 BTC tăng mạnh.
Tại sao chúng ta lại thấy sự phân kỳ lớn như vậy?
Tôi tin rằng những thay đổi trong hoạt động lưu ký và giao dịch Bitcoin của các tổ chức sau khi ETF được phê duyệt có thể đã đóng vai trò quan trọng.
Nhưng đây mới là điểm mấu chốt:
Số lượng địa chỉ nắm giữ ít nhất 100 BTC tăng không tự động chứng minh rằng hoạt động tích lũy thực sự đang diễn ra.
Số lượng địa chỉ tăng không nhất thiết có nghĩa là nhà đầu tư mới tham gia thị trường hoặc có thêm hoạt động mua ròng.
Số lượng địa chỉ cũng có thể thay đổi do việc phân bổ lại lượng tài sản đang nắm giữ, thay đổi cấu trúc lưu ký hoặc sắp xếp lại các ví nội bộ.
Vậy để tôi hỏi bạn điều này.
Nếu hoạt động tích lũy quy mô lớn thực sự đang diễn ra, chúng ta nên diễn giải thế nào về tình huống số địa chỉ nắm giữ ít nhất 1.000 BTC vẫn trì trệ, trong khi số địa chỉ nắm giữ ít nhất 100 BTC tăng vọt?
Chỉ đơn giản chỉ ra số địa chỉ nắm giữ 100 BTC tăng rồi kết luận rằng hoạt động tích lũy đang diễn ra thì chưa phải là phân tích đầy đủ.
Điều đó có thể chỉ là chọn lọc dữ liệu để ủng hộ một kết luận mà bạn đã định sẵn.
Cuối cùng, Điều Quan Trọng Không Chỉ Là Dữ Liệu, Mà Còn Là Khung Phân Tích Dùng Để Diễn Giải Dữ Liệu.
Thông điệp tôi muốn truyền tải qua bốn ví dụ này rất đơn giản.
Cấu trúc thị trường Bitcoin đã thay đổi kể từ khi ETF được phê duyệt, và khung phân tích dùng để diễn giải các chỉ báo trên chuỗi truyền thống, được tổng hợp trên diện rộng, cũng phải thay đổi theo.
Các chỉ báo hữu ích trong những chu kỳ trước đây giờ đây có thể chứa nhiều nhiễu và sai lệch cấu trúc hơn đáng kể.
Nhưng có bao nhiêu người thực sự hiểu rõ những thay đổi này để xây dựng các tiêu chuẩn phân tích mới?
Và ngoài bốn ví dụ tôi đã nêu, liệu chúng ta có thể thực sự cho rằng các chỉ báo trên chuỗi khác không gặp phải những sai lệch cấu trúc tương tự?
Trong thị trường tăng giá năm 2025, liệu các chỉ báo trên chuỗi truyền thống có xác định đỉnh thị trường hiệu quả như trong các chu kỳ trước không?
Tôi cho rằng đây là câu hỏi đáng để suy ngẫm nghiêm túc.
Xin nhắc lại, tôi không nói rằng các chỉ báo trên chuỗi truyền thống đã trở nên hoàn toàn vô dụng.
Tuy nhiên, nếu chúng ta tiếp tục áp dụng các khung diễn giải lịch sử mà không hiểu đúng những sai lệch cấu trúc tiềm ẩn trong dữ liệu, độ chính xác trong các quyết định đầu tư của chúng ta có thể thực sự suy giảm.
Cho đến khi những sai lệch này được hiểu rõ hơn và các khung diễn giải đáng tin cậy hơn hình thành qua những chu kỳ thị trường tiếp theo, tôi không có ý định phụ thuộc nhiều vào các chỉ báo trên chuỗi truyền thống được tổng hợp trên diện rộng.
Đó chính là lý do từ năm ngoái, tôi đã chuyển trọng tâm khỏi việc chỉ tổng hợp dữ liệu toàn thị trường, sang xác định và phân tích những thành phần cụ thể thực sự thúc đẩy dòng thanh khoản.