
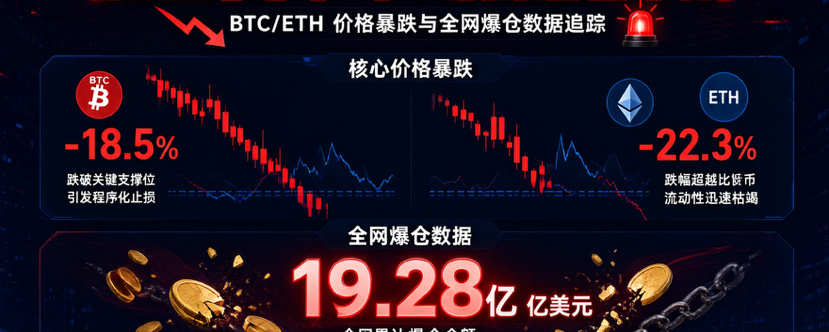
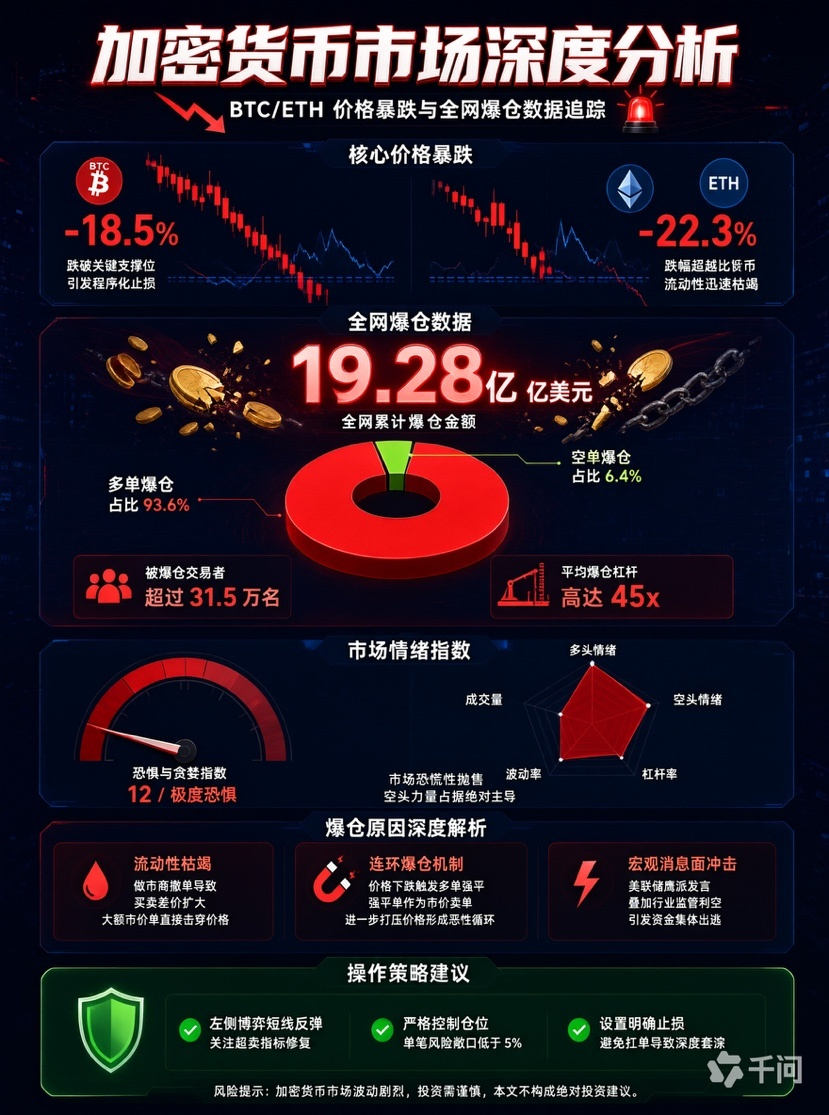
过去24小时的数字很刺眼:全网爆仓约19.28亿美元,其中多单18.04亿,占比93.6%,超过31.5万名交易者被强制平仓;仅比特币就有6.84亿美元、以太坊约4.67亿美元被清扫。价格端同样难看——比特币周六在美盘跌5.7%,周日亚盘继续下探至63,311美元,创8月17日以来新低;以太坊跌至1,731美元,为7月9日以来最低。恐惧贪婪指数掉到13,是7月初以来的最低读数。
先把结论摆清楚:93.6%的多单爆仓,不是底部信号,而是杠杆出清的过程本身。清算结束不等于趋势反转,它只意味着"押错方向的钱"被强制退场。真正值得盯的,是价格能否在关键支撑区企稳、以及资金面是否出现结构性回流。
一、这轮爆仓的结构,比数字更说明问题
把19.28亿美元拆开看,有三个细节。
第一,多单占九成以上,说明这不是空头主动进攻,而是多头自我踩踏。价格跌破关键位触发强平,强平单变成市价卖单,卖单压低价格再触发下一轮强平——"多杀多"的链式反应。这种情况下,跌幅的大小不取决于利空有多严重,而取决于杠杆堆得有多厚。
第二,BTC与ETH两大主流币合计爆仓超11亿美元,占全网近六成,说明清算不是针对某个山寨币的局部事件,而是对整个多头仓位结构的系统性清扫。主流币尚且如此,流动性更差的中长尾资产只会跌得更陡——这轮山寨普遍跌得比比特币狠一倍以上,本质是有人在无差别撤退。
第三,时间点是周末。周末做市商与机构交易台人手稀薄、订单簿更薄,同样的卖压在这里会造成更大的滑点。周五、周六的暴跌往往比工作日的跌幅更"脏",插针、跳空、瞬间偏离都更常见。这也是为什么周末的极端低点,通常需要下一周开盘后被重新验证才算数。
二、200周均线丢了:技术面进入"无人区"
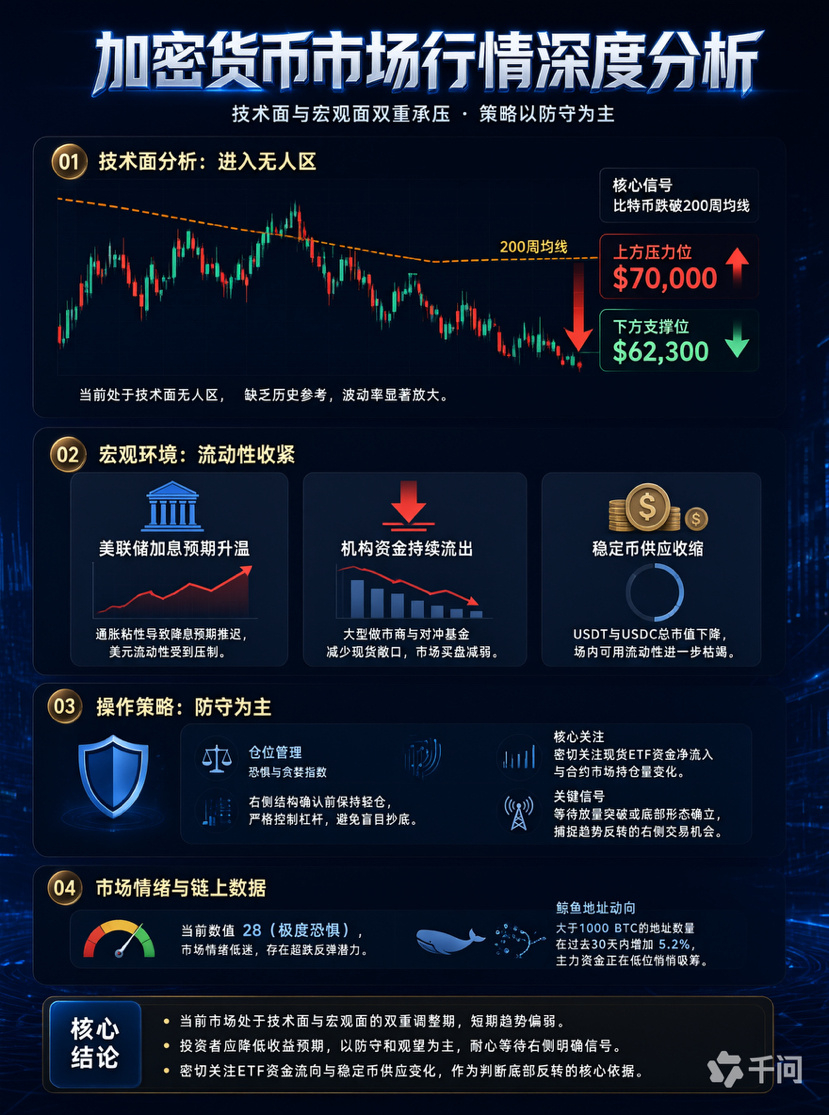
这轮下跌最关键的技术事件,是长期生命线失守。200周均线大致在67,900—68,000美元区间,上周周线首次实质性收在这条线下方(约67,234美元),本周末价格进一步跌穿至6.3万一线。这条均线过去几轮大级别回调基本都能踩住,一旦有效跌破,技术意义上的"长期支撑"就要重新定价。
短线指标已经进入极端区:日线RSI约22.96,深度超卖。但必须说清楚——超卖只说明跌得急,不说明跌完了。在流动性收缩的环境里,RSI可以在超卖区钝化很久。
下方值得记在纸面上的位置有三个:62,300美元附近是今年买家两次守住的低点区域;再往下是58,000—59,000美元;年内最低点是7月1日的57,742美元。Glassnode的筹码分布显示,62,000—66,000美元区间堆积了较多筹码,这意味着反弹回到该区域时会遇到解套抛压。上方则很明确:70,000美元已从支撑转为压力,73,000美元附近的200日均线是趋势修复的第一道门槛。
三、真正的压力不在币圈内部
如果只从币圈找原因,会误判这轮下跌的性质。压价的变量大多在外面。
利率与美元。 美国10月CPI环比涨0.4%、核心CPI涨0.3%,双双高于预期;10年期美债收益率回到5.15%附近,美元指数触及103.4的两年高位。12月8—9日议息会议前,市场对加息25个基点的定价已接近完成,加息50个基点的概率也被抬到一成左右。比特币不产生现金流,当无风险利率站上5%,持有它的机会成本是实打实的。
机构入口在失血。 美国现货比特币ETF在10月30日至11月13日期间净流出接近30亿美元,贝莱德IBIT连续11个交易日净流出,仅两周就撤走约23.5亿美元。这不是散户恐慌,而是配置型资金在持续赎回。
现金层在收缩。 Glassnode数据显示,稳定币总供应30天内减少约142亿美元,是2022年6月以来最快的一次收缩。稳定币是加密市场的"场内现金",它在缩水,意味着随时能接盘的数字美元变少了——卖单砸下来,买盘显得更薄。
行业自身也在消化创伤。 币安10月末约63.4亿美元被盗事件的余波未平,11月14日通报本周已恢复87个网络的提现,目标下周末前恢复全部剩余网络与资产;11月30日MSCI将把Strategy移出相关指数,被动资金会跟随调整。这些都不是当天暴跌的导火索,但它们持续压低市场的风险容忍度。
四、为什么下跌趋势里盲目抄底比追空更危险
市场最不缺的就是抄底资金,这轮又验证了一次。抄底之所以危险,不是因为"跌得不够多",而是因为三个条件同时不成立:
流动性条件不成立。 稳定币缩水、ETF连续赎回、周末订单簿薄,同样的买单要吃掉更多卖压,价格反馈极差。你在薄盘口里挂的"低价",很容易被一根插针穿过去。
杠杆条件不成立。 有交易者指出未平仓合约仍处高位,市场在持续反转前还需要一轮杠杆出清。只要清算链条没走完,任何反弹都可能是给下一轮强平提供流动性。
结构条件不成立。 价格已跌破短期持有者平均成本区,大量近期买家处于浮亏,反弹到成本附近就会撞上解套盘。这意味着反弹的"天花板"是密集的,而下跌的"地板"是模糊的。
追空当然也不轻松:RSI深度超卖、资金费率转负、情绪极端,随时可能出现剧烈的空头回补反弹。但两者的风险性质不同——追空亏的是钱,抄底抄在半山腰亏的是钱加时间加心态,后者更容易让人在错误的价位上不断加仓,最终把可控亏损变成不可控亏损。
五、操作策略:左侧讲条件,右侧讲确认
总体定性。 这是"宏观收紧 + 机构赎回 + 杠杆出清"三线共振下的趋势性下跌,不是单条利空造成的尖针。在资金面信号改变之前,反弹按反抽对待,不按反转对待。
BTC的操作框架。 左侧博弈短线反弹,只满足三个条件才动手:一是价格进入62,000—63,000美元这一历史承接区并出现明确的止跌形态(4小时级别收出带长下影的实体、随后不破前低);二是合约持仓量与资金费率同步出现修复(持仓不再缩水、费率从负值回抬);三是仓位控制在试探级别,止损放在止跌形态低点下方,一旦实体破位立刻离场,不做"越跌越买"。若62,300一带被实体击穿,就不再有"抄底"这个选项,只保留观察,下一段参考区在58,000—59,000美元。
右侧确认要看得更硬:日线重新站上70,000美元只是跌势暂缓,收复73,000美元附近的200日均线才算趋势修复的第一步,真正转强需要站稳75,000—76,000美元。在这之前,任何拉升都按超卖反抽处理,不追高、不上杠杆赌反转。
ETH的操作框架。 ETH这轮弹性明显弱于BTC,周跌幅更大、低点更低。它的逻辑是联动BTC但缺乏独立买盘,因此策略上更保守:不单独做多的"性价比"判断,只跟随BTC的信号,且止损更紧。2,000美元失守后,上方1,900—2,000美元区间由支撑转为压力,反弹到该区域若无量价配合,是减仓窗口而非加仓窗口。
风控三条铁律。 第一,清算占九成的行情里,杠杆倍数必须往下压,高杠杆在这种波动结构里没有生存空间;第二,浮盈不死扛,走势反向先减一半,把利润落成现金再谈格局;第三,把ETF资金流与合约持仓钉在盯盘第一排——ETF转为持续净流入、稳定币供应恢复增长、持仓随价格上涨而回升,这三个信号同时出现,才是趋势反转的证据;在此之前,轻仓与空仓本身就是仓位。
六、风险分析:两个方向都要留后手
下行风险。 若62,300美元被有效击穿,技术支撑变得稀疏,58,000—59,000美元乃至年内低点57,742美元会被重新测试;若12月议息落地为更大幅度加息、或通胀数据继续超预期,利率与美元的双压会延续;ETF若延续第8天、第9天净流出,稳定币继续缩水,反弹将始终缺少燃料。此外,交易所提现恢复期的拥堵与延迟、平台安全事件反复,都属于非价格风险,持仓越集中越脆弱。
上行风险。 深度超卖叠加极度恐惧,本身就容易触发剧烈的空头回补反弹;若宏观数据回落、美联储措辞转鸽,或ETF资金流出现拐点,价格修复速度可能远快于预期。历史上在200周均线附近买入的长期回报并不差,但这属于以年为单位的统计规律,它对"未来三天的价格"没有任何承诺,不能作为短线加杠杆的理由。
证伪条件。 如果价格快速收回70,000美元上方且ETF同步转为净流入,那么"趋势性下跌"的判断需要下调,改为"深度洗盘";反之,如果62,000一带连续失守且清算规模继续放大,则说明杠杆出清尚未结束,左侧试探应全部暂停。
这轮行情最诚实的注脚,是那93.6%的多单占比:市场不缺乐观,缺的是对流动性与杠杆的敬畏。大规模爆仓不代表见底,清算结束也不代表反转——它只代表一批人已经退场,而活下来的人还有牌可打。左侧可以博弈反弹,但中长期的方向,要等右侧结构确认;交易比的从来不是谁抄得更早,而是谁还能留在牌桌上。#英伟达正物色新CEO,谁会接替黄仁勋? #加密美股齐跌,下轮反弹的驱动力在哪? #比特币活跃供应盈利占比跌破45% #Kava称异常跨链活动仅限KavaLend #美国现货XRPETF周流出创8个月新高 $BTC


