
Bản tin thị trường hợp đồng|11/15 Dòng vốn rút khỏi thị trường giao ngay, đòn bẩy chưa được giải phóng
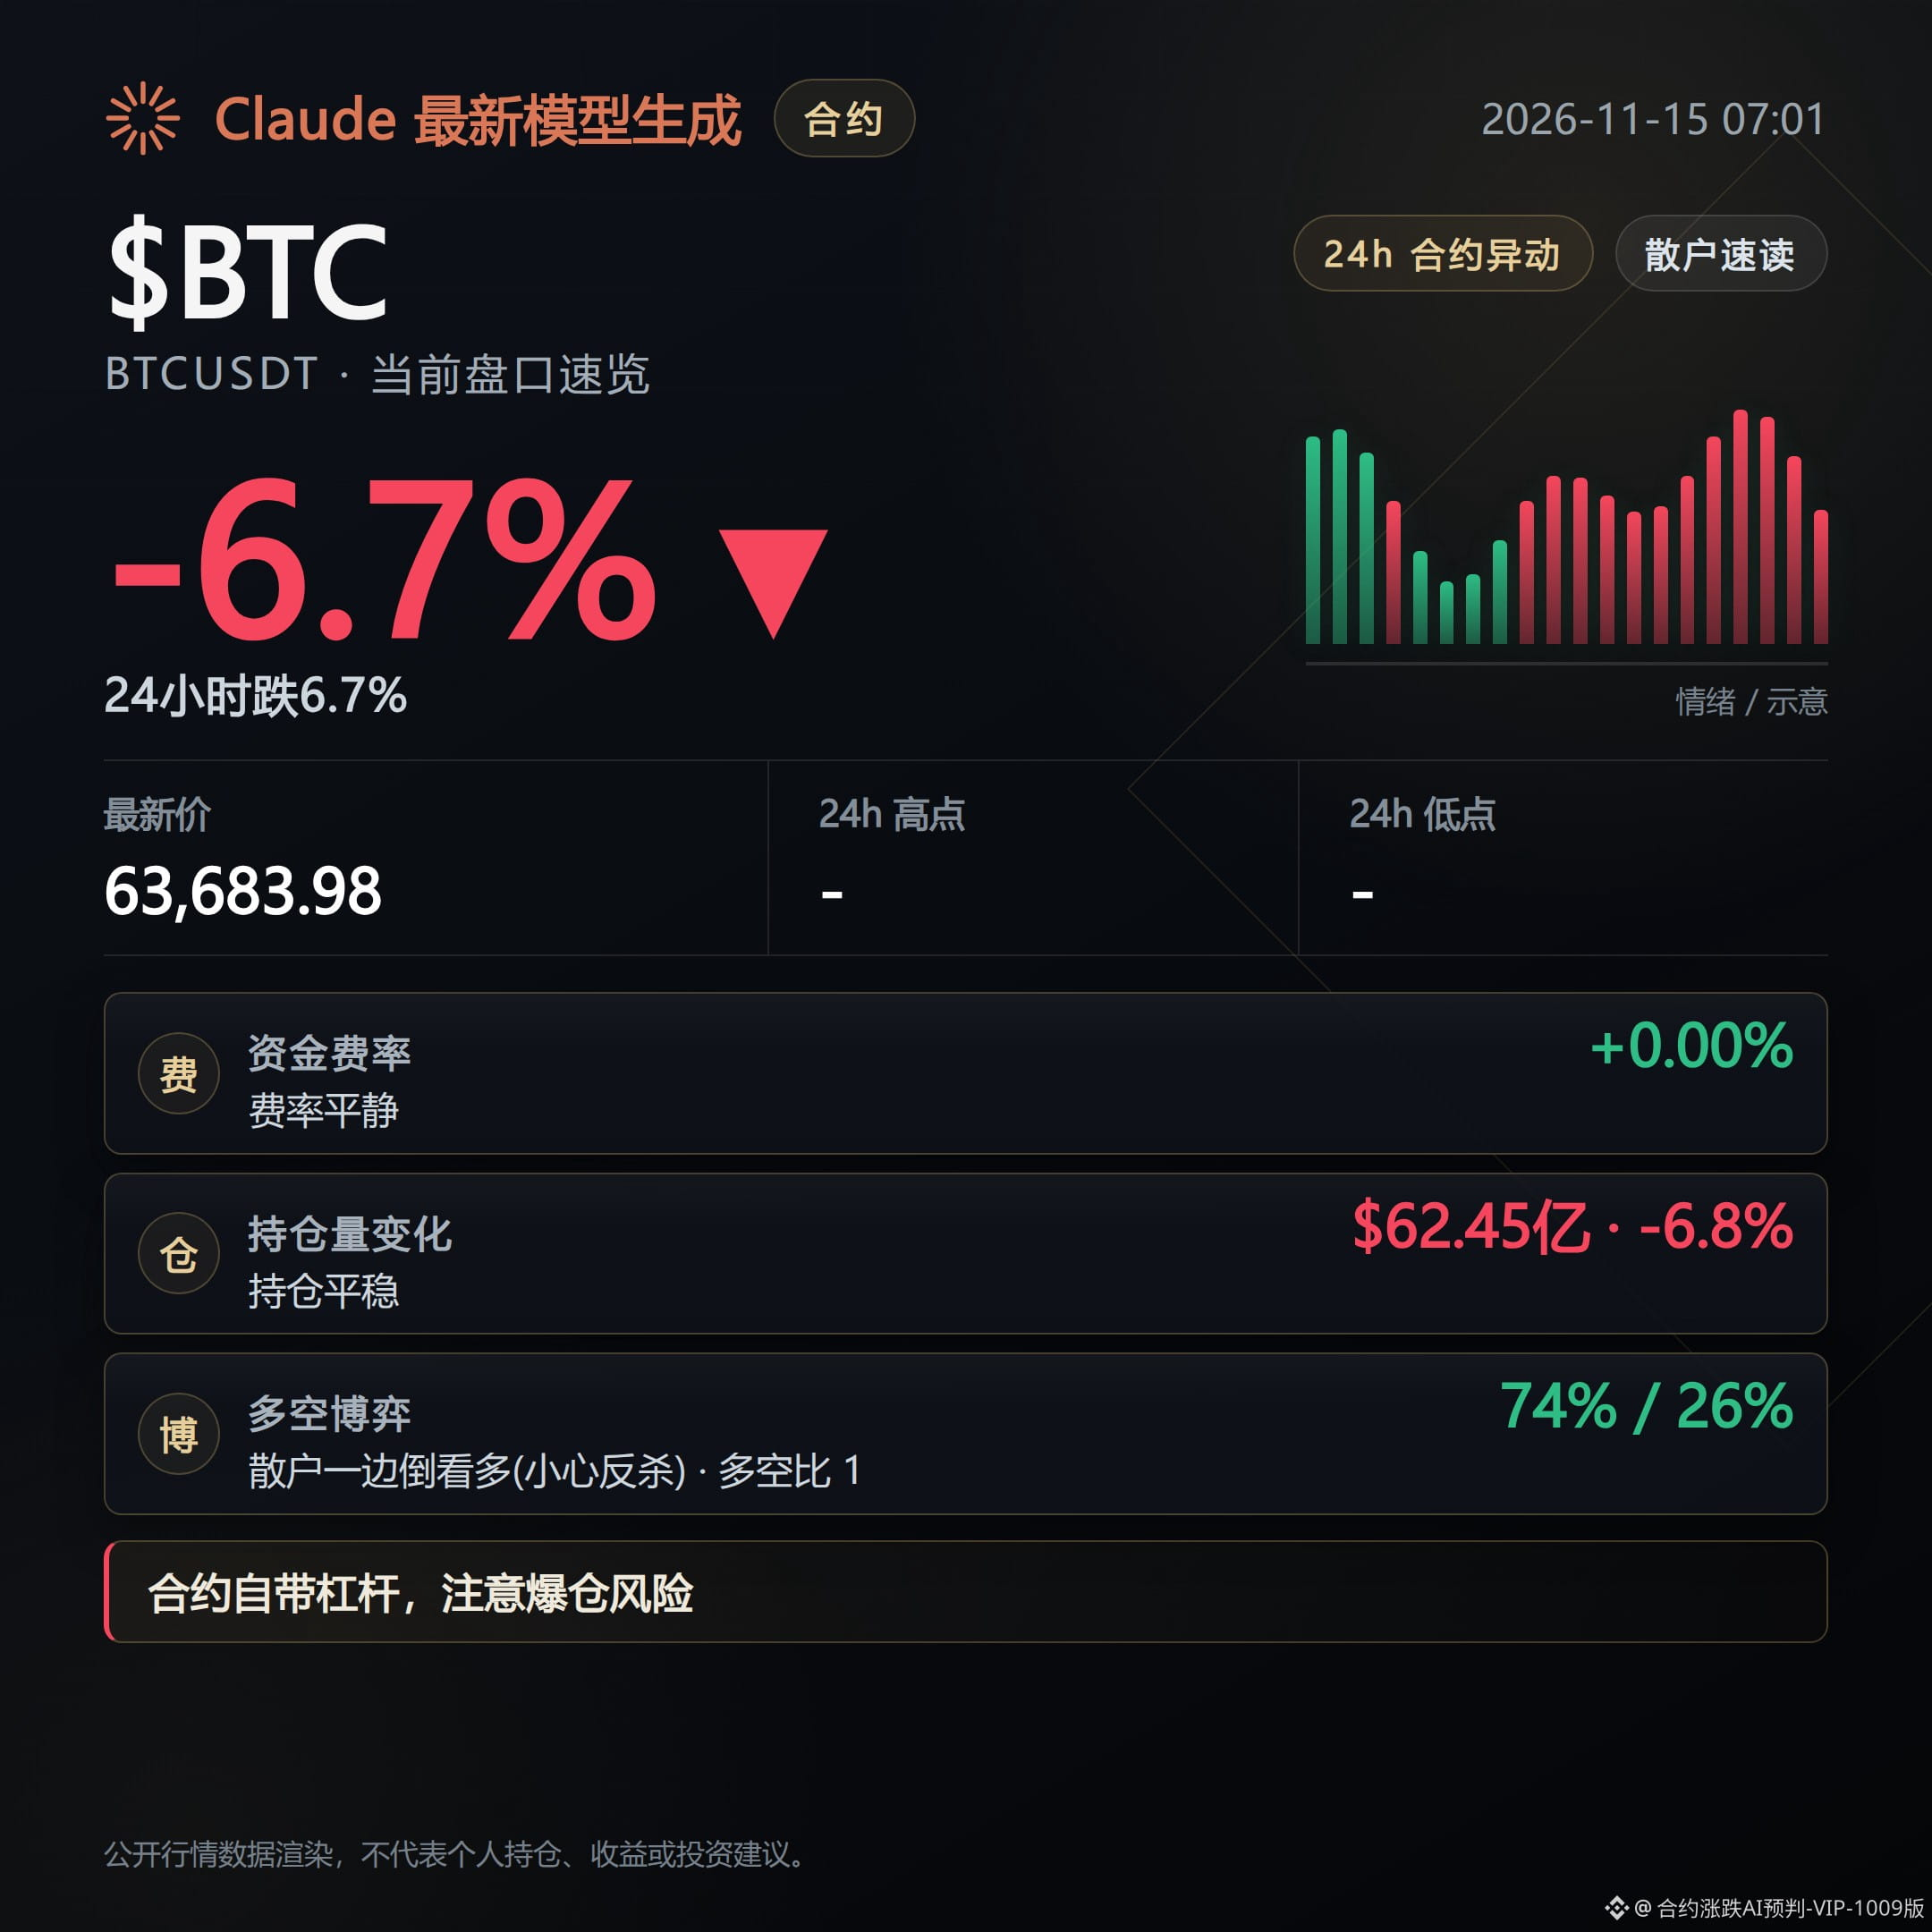
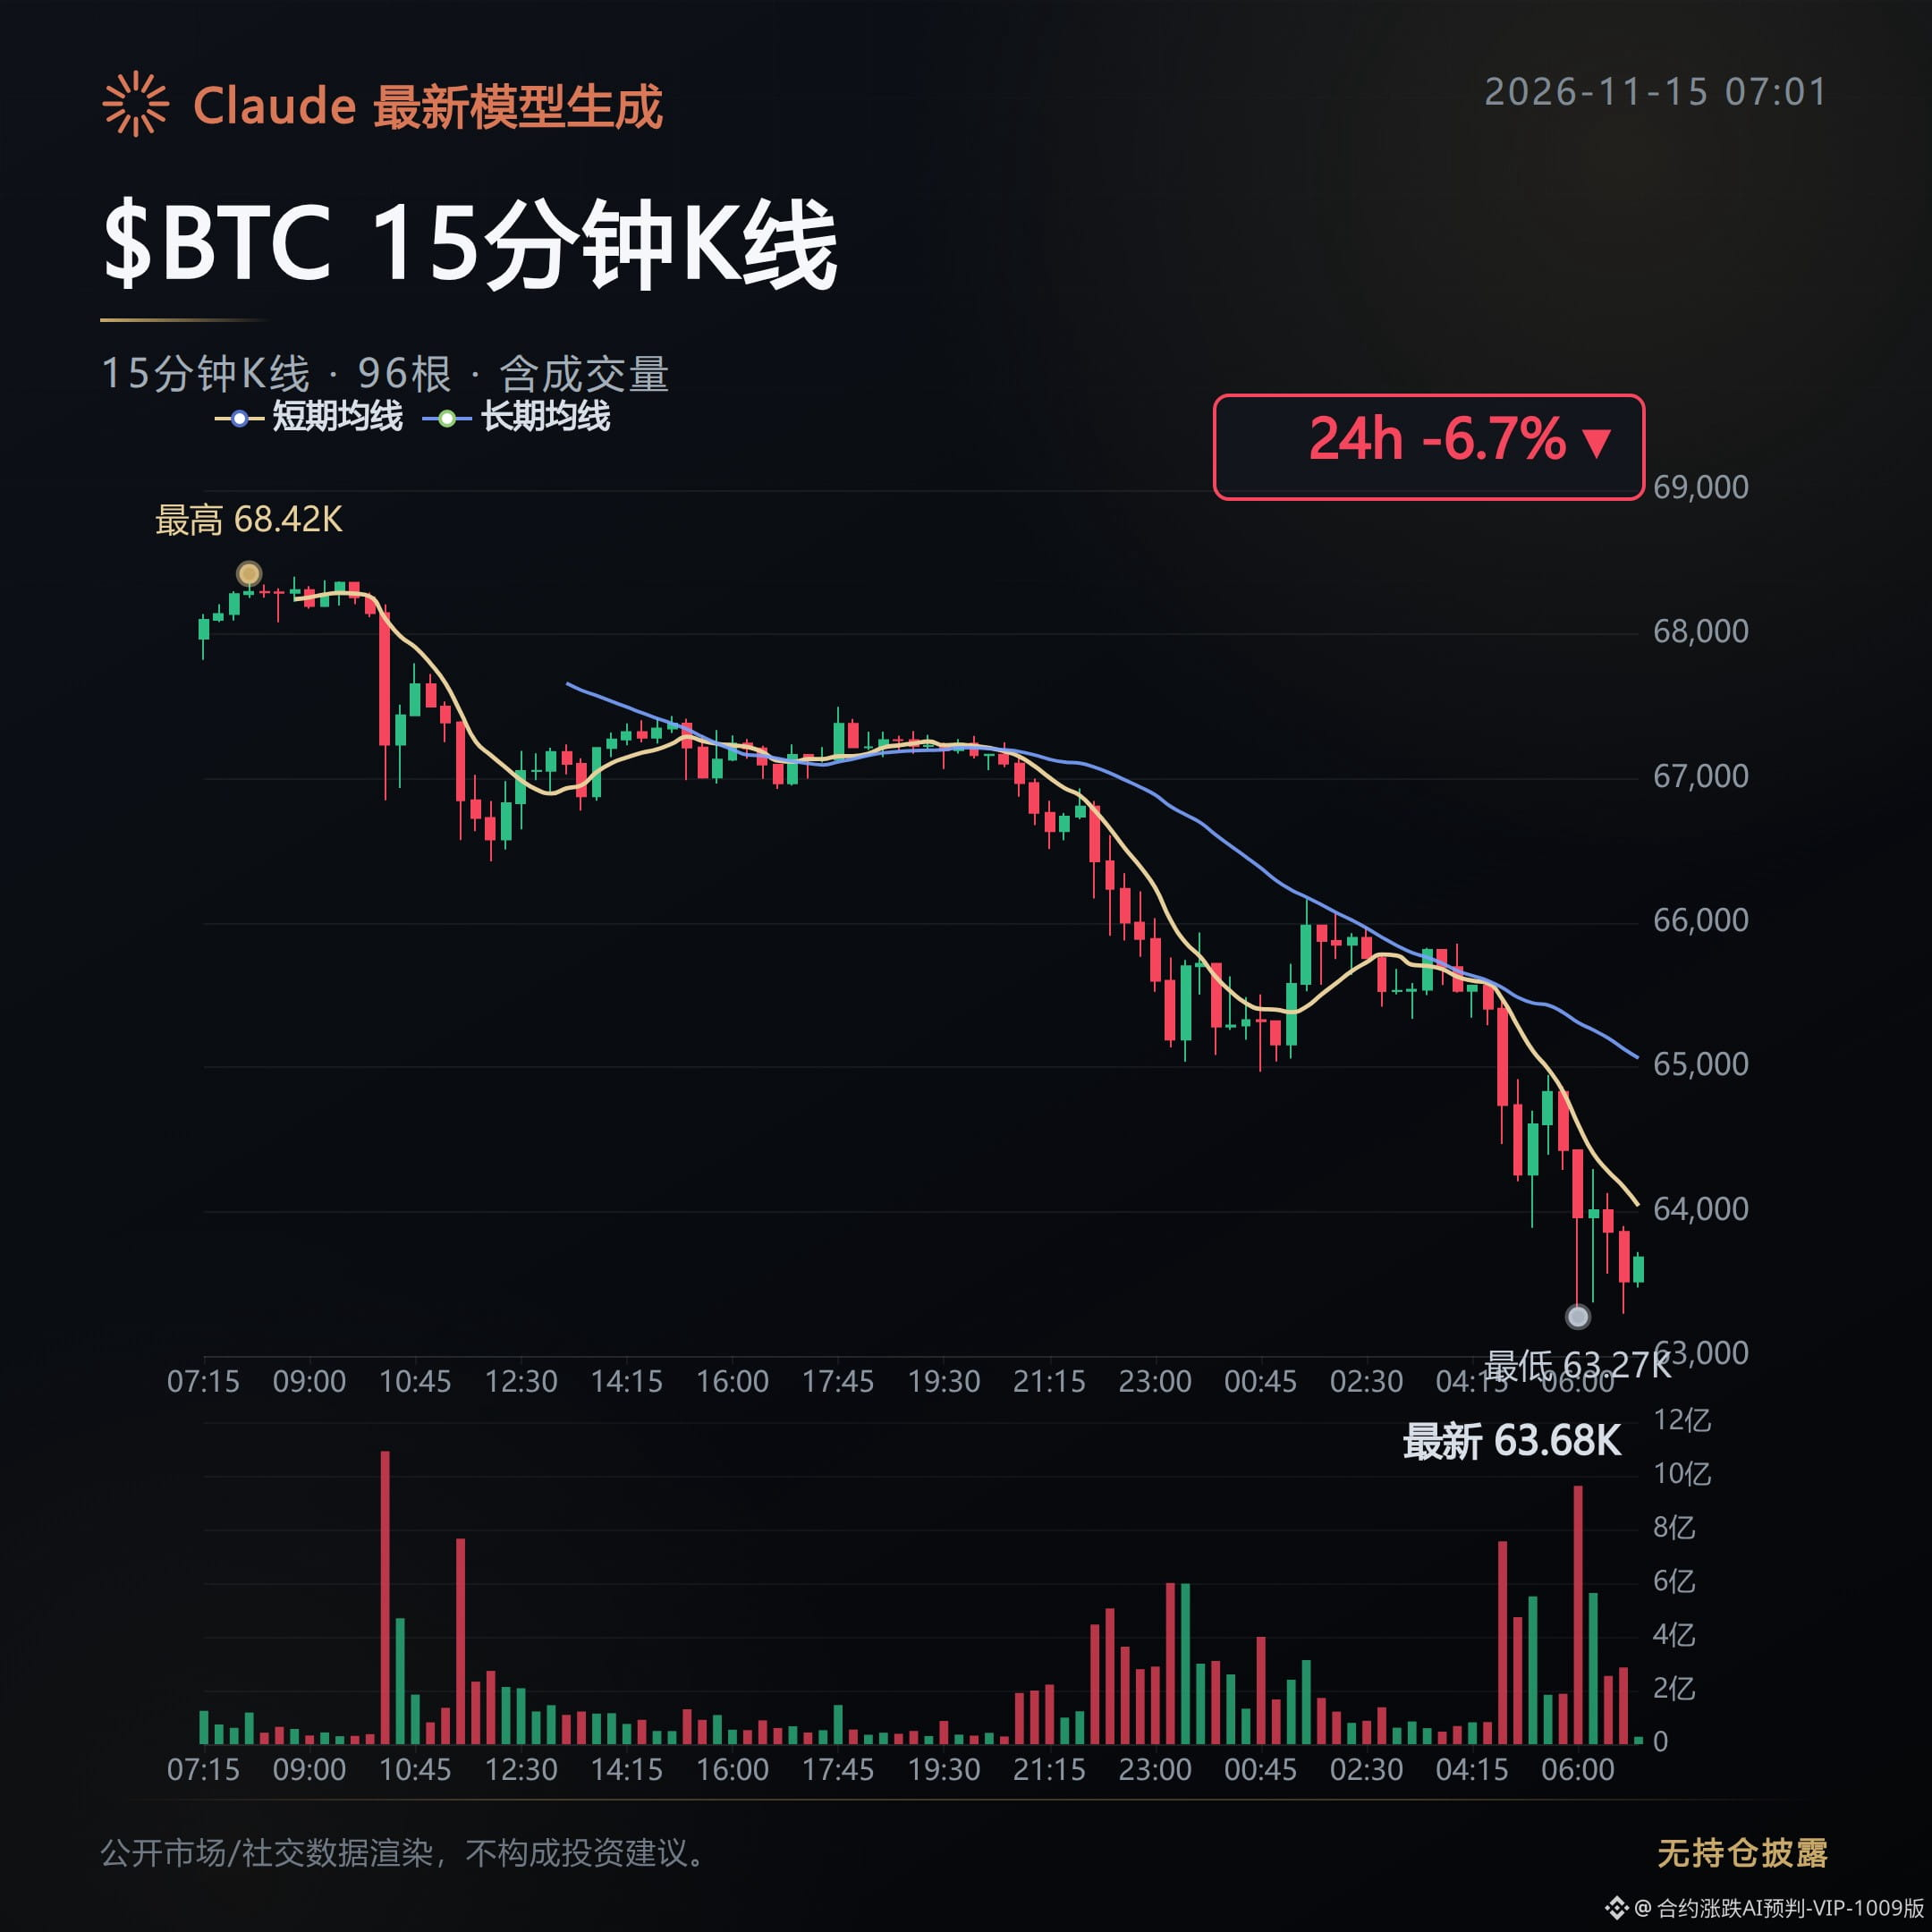
07:00 sáng, giá đánh dấu $BTC giảm xuống còn 63.684 USD, giảm 6,66%; tỷ lệ mua/bán chủ động chỉ ở mức 0,92, bên bán chủ động vẫn chiếm ưu thế.
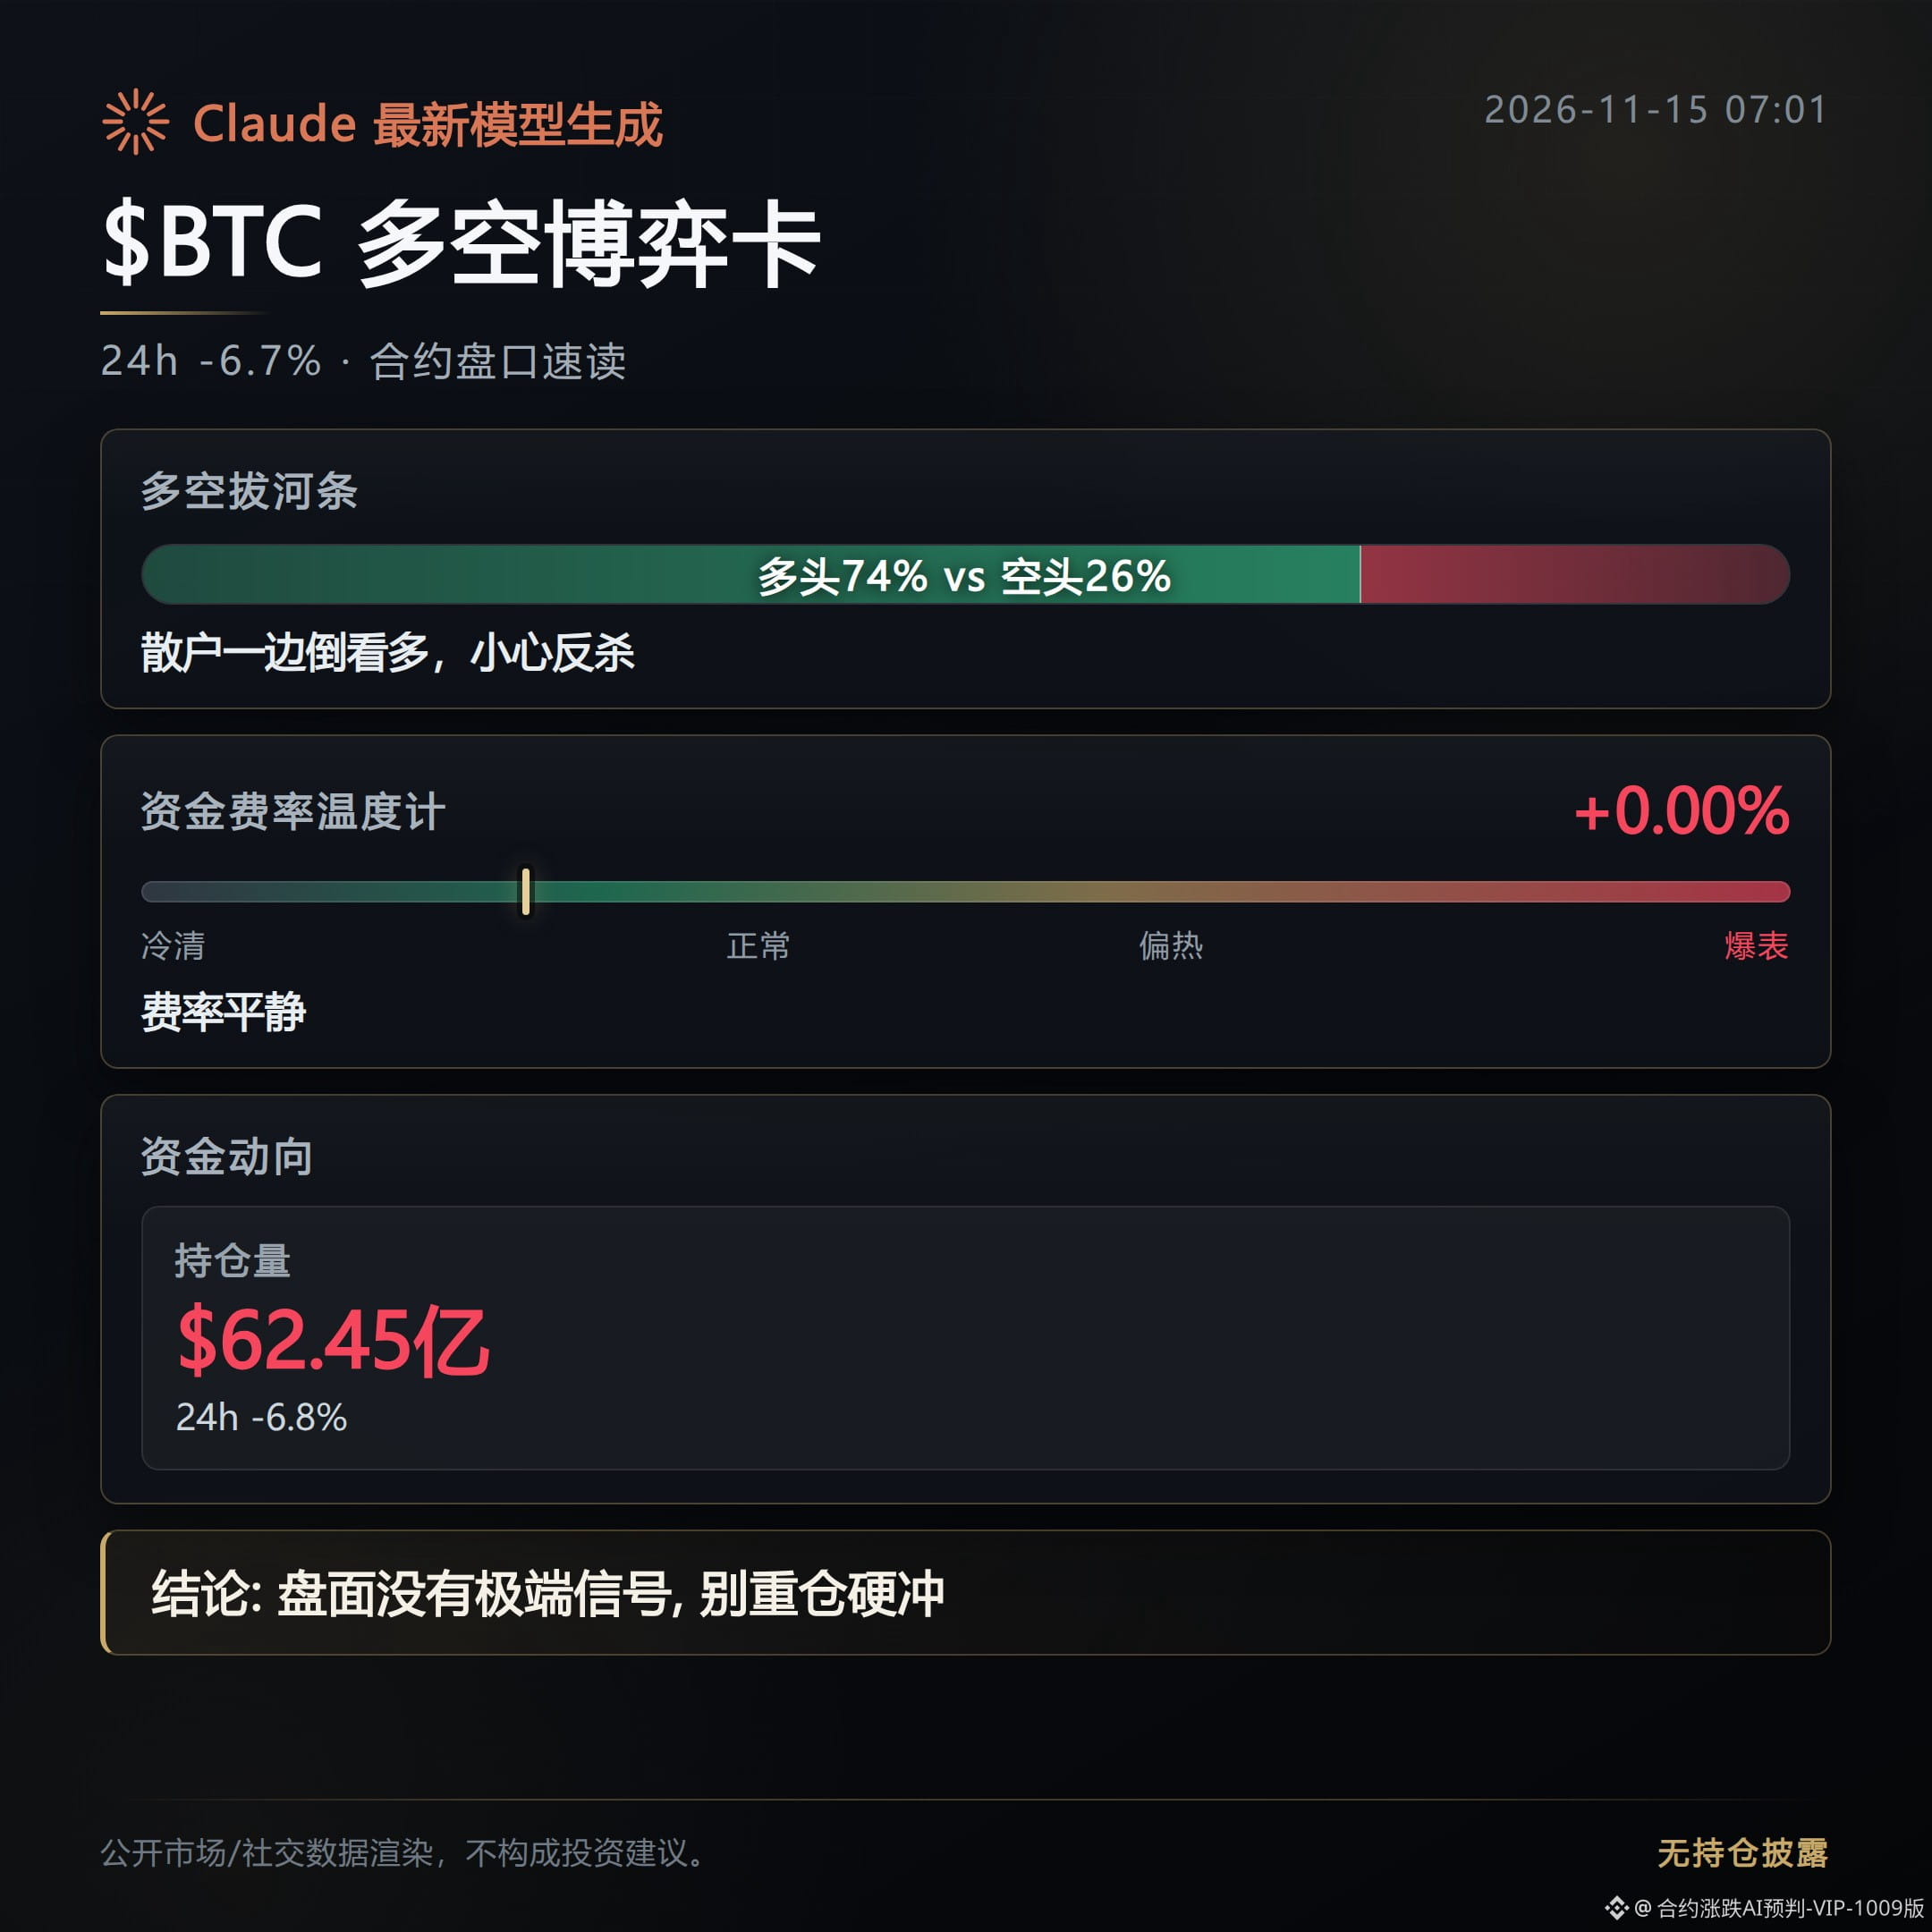
Khối lượng hợp đồng mở giảm xuống còn 6,245 tỷ USD, giảm 6,8% trong một kỳ, cho thấy quá trình giảm đòn bẩy đã diễn ra, nhưng tỷ lệ vị thế mua vẫn ở mức 74%, cho thấy thị trường vẫn còn quá đông vị thế mua.
Chỉ số Sợ hãi và Tham lam giảm xuống 13, đưa tâm lý thị trường vào vùng cực kỳ sợ hãi, nhưng cấu trúc vị thế mua trên thị trường vẫn chưa được thanh lọc hoàn toàn.
Các quỹ ETF giao dịch trên sàn nắm giữ tiền mã hóa giao ngay đã ghi nhận dòng vốn rút ra khoảng 1 tỷ USD trong tuần thứ hai liên tiếp. Mức đáy ba tháng 65.000 USD được thị trường đưa tin trước đó cũng đã bị giá đánh dấu hiện tại phá xuống.
Tình trạng thiếu lực mua đỡ giá giao ngay đồng thời với việc giảm vị thế hợp đồng cho thấy đợt giảm này không chỉ do tâm lý định giá, mà còn có dòng vốn thực sự rút khỏi thị trường.
Một số nhà giao dịch cảnh báo rằng phần lớn các vị thế tích lũy kể từ đỉnh tháng 10 vẫn chưa biến mất.
Nhận định này không mâu thuẫn với dữ liệu hiện tại: khối lượng hợp đồng mở giảm trong ngắn hạn không có nghĩa là lượng đòn bẩy đang tồn tại đã giảm xuống mức an toàn; khi giá đảo chiều, thanh lý hai chiều vẫn có thể xảy ra.
Các hướng giao dịch đông đúc trong nhóm hợp đồng có độ biến động cao đã phân hóa.
Tỷ lệ funding của $ETH là -0,0069%, còn của $SOL là -0,0137%, cho thấy phe bán khống bắt đầu phải trả phí; tỷ lệ funding của MSTU, MSTR và BMNR còn thấp hơn, lần lượt ở mức -1,792%, -0,711% và -0,424%, khiến chi phí bán khống các giao dịch liên quan đến Bitcoin tăng rõ rệt.
Tuy nhiên, funding âm chỉ cho thấy phe bán khống đang tập trung đông, chứ không thể thay thế lực mua giao ngay, càng không thể được xem là tín hiệu xác nhận đáy.
Hiện dòng tiền đang tập trung nhiều hơn vào “giảm đòn bẩy và ép vị thế ngược chiều”.
Nếu tỷ lệ mua/bán chủ động trở lại trên 1, khối lượng hợp đồng mở ngừng giảm, đồng thời các quỹ giao ngay ngừng bị rút vốn, trọng tâm giao dịch mới có thể chuyển trở lại sang đà phục hồi của các đồng tiền lớn. Nếu bên bán tiếp tục chiếm ưu thế và tỷ lệ vị thế mua 74% mãi không giảm, ranh giới rủi ro vẫn là một đợt thanh lý vị thế mua mới.
Có sự hỗ trợ tạo nội dung từ Claude Fable 5; nội dung chỉ nhằm cung cấp thông tin thị trường tham khảo, không cấu thành lời khuyên đầu tư.
07:00 sáng, giá đánh dấu $BTC giảm xuống còn 63.684 USD, giảm 6,66%; tỷ lệ mua/bán chủ động chỉ ở mức 0,92, bên bán chủ động vẫn chiếm ưu thế.
Khối lượng hợp đồng mở giảm xuống còn 6,245 tỷ USD, giảm 6,8% trong một kỳ, cho thấy quá trình giảm đòn bẩy đã diễn ra, nhưng tỷ lệ vị thế mua vẫn ở mức 74%, cho thấy thị trường vẫn còn quá đông vị thế mua.
Chỉ số Sợ hãi và Tham lam giảm xuống 13, đưa tâm lý thị trường vào vùng cực kỳ sợ hãi, nhưng cấu trúc vị thế mua trên thị trường vẫn chưa được thanh lọc hoàn toàn.
Các quỹ ETF giao dịch trên sàn nắm giữ tiền mã hóa giao ngay đã ghi nhận dòng vốn rút ra khoảng 1 tỷ USD trong tuần thứ hai liên tiếp. Mức đáy ba tháng 65.000 USD được thị trường đưa tin trước đó cũng đã bị giá đánh dấu hiện tại phá xuống.
Tình trạng thiếu lực mua đỡ giá giao ngay đồng thời với việc giảm vị thế hợp đồng cho thấy đợt giảm này không chỉ do tâm lý định giá, mà còn có dòng vốn thực sự rút khỏi thị trường.
Một số nhà giao dịch cảnh báo rằng phần lớn các vị thế tích lũy kể từ đỉnh tháng 10 vẫn chưa biến mất.
Nhận định này không mâu thuẫn với dữ liệu hiện tại: khối lượng hợp đồng mở giảm trong ngắn hạn không có nghĩa là lượng đòn bẩy đang tồn tại đã giảm xuống mức an toàn; khi giá đảo chiều, thanh lý hai chiều vẫn có thể xảy ra.
Các hướng giao dịch đông đúc trong nhóm hợp đồng có độ biến động cao đã phân hóa.
Tỷ lệ funding của $ETH là -0,0069%, còn của $SOL là -0,0137%, cho thấy phe bán khống bắt đầu phải trả phí; tỷ lệ funding của MSTU, MSTR và BMNR còn thấp hơn, lần lượt ở mức -1,792%, -0,711% và -0,424%, khiến chi phí bán khống các giao dịch liên quan đến Bitcoin tăng rõ rệt.
Tuy nhiên, funding âm chỉ cho thấy phe bán khống đang tập trung đông, chứ không thể thay thế lực mua giao ngay, càng không thể được xem là tín hiệu xác nhận đáy.
Hiện dòng tiền đang tập trung nhiều hơn vào “giảm đòn bẩy và ép vị thế ngược chiều”.
Nếu tỷ lệ mua/bán chủ động trở lại trên 1, khối lượng hợp đồng mở ngừng giảm, đồng thời các quỹ giao ngay ngừng bị rút vốn, trọng tâm giao dịch mới có thể chuyển trở lại sang đà phục hồi của các đồng tiền lớn. Nếu bên bán tiếp tục chiếm ưu thế và tỷ lệ vị thế mua 74% mãi không giảm, ranh giới rủi ro vẫn là một đợt thanh lý vị thế mua mới.
Có sự hỗ trợ tạo nội dung từ Claude Fable 5; nội dung chỉ nhằm cung cấp thông tin thị trường tham khảo, không cấu thành lời khuyên đầu tư.