
Tôi đã dành 48 giờ qua để đối chiếu sổ lệnh, dữ liệu vĩ mô và bảng dòng vốn ETF—và thành thật mà nói, tôi bắt đầu nghĩ rằng chúng ta đang nhìn nhận toàn bộ đợt bán tháo này theo chiều ngược lại. 📉
Ngay lúc này, ai trên dòng thời gian của tôi cũng đang la ó về những lùm xùm riêng của tiền mã hóa hoặc săn lùng một bản nâng cấp giao thức thần kỳ nào đó để cứu khoản đầu tư của họ.
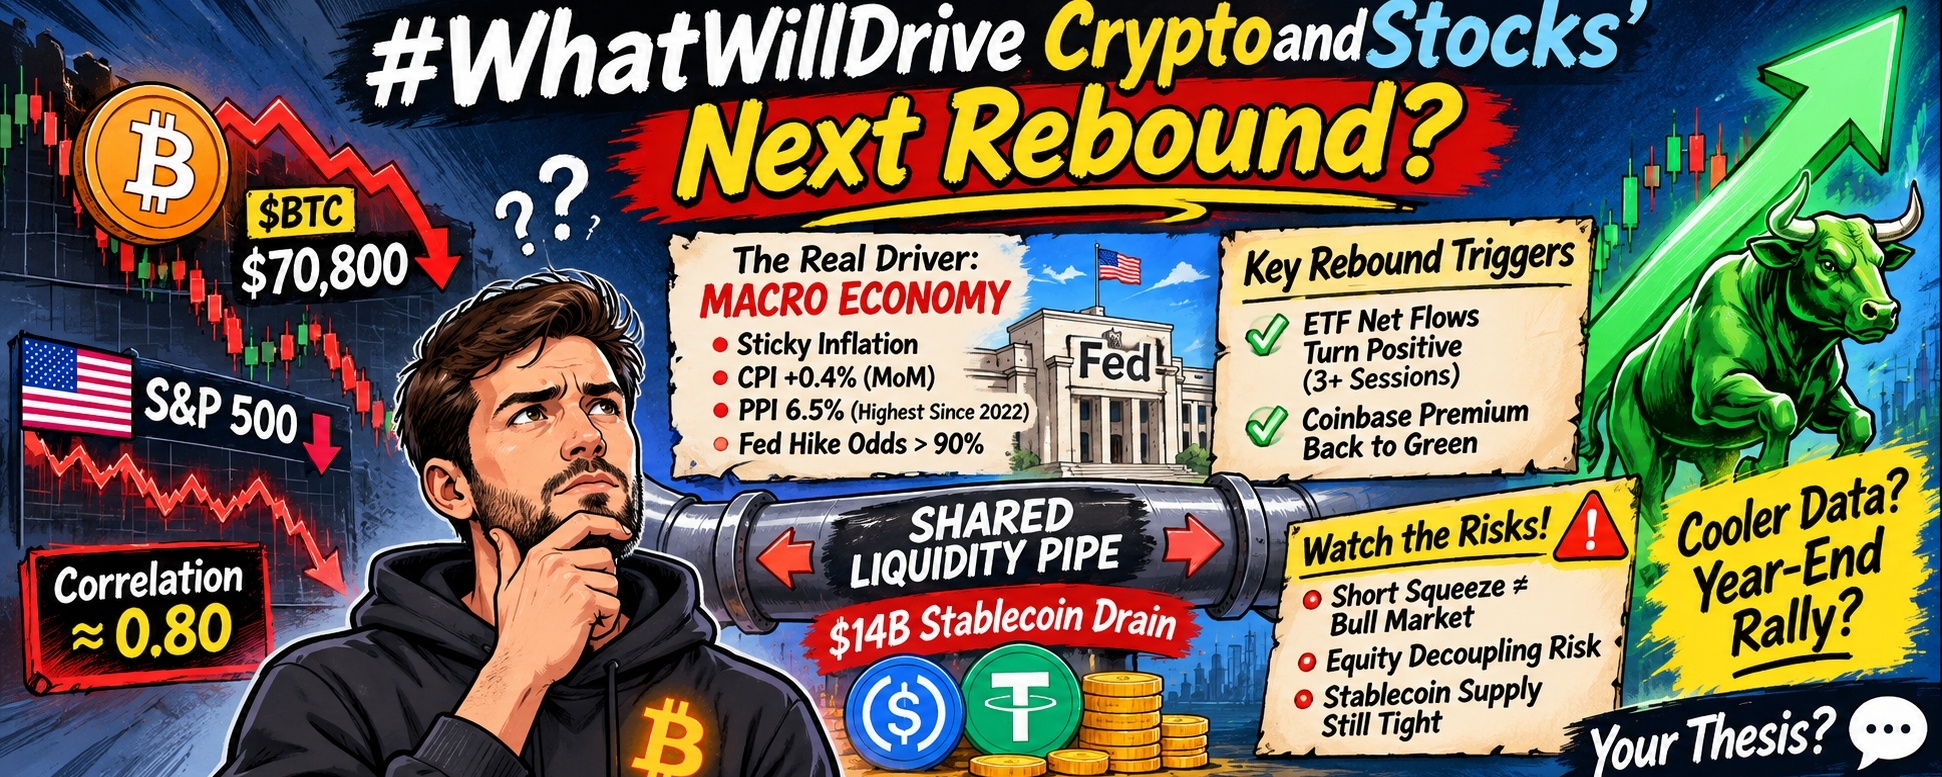
Trong khi đó, $BTC vừa kiểm tra vùng $70,800 sau khi trượt xuống dưới các đường trung bình động quan trọng, còn S&P 500 cũng lao dốc theo.
Khi hai loại tài sản hoàn toàn khác nhau biến động gần như đồng điệu—với tương quan 30 ngày giữa Bitcoin và S&P 500 ở mức khoảng 0,80—thì đây không phải là sự suy yếu riêng lẻ của tiền mã hóa.
Bạn đang nhìn vào một đường ống thanh khoản chung vừa bị bóp nghẹt.
Nếu thực sự muốn đón đầu đợt phục hồi tiếp theo của cả tiền mã hóa lẫn cổ phiếu, chúng ta phải thôi nhìn chằm chằm vào biểu đồ nến 15 phút và lần theo dòng chảy của hệ thống. 🤔
Trước hết, hãy nhìn xem điều gì thực sự đang lèo lái thị trường: lạm phát dai dẳng vừa khiến mọi người bất ngờ.
CPI tháng 10 của Mỹ tăng 0,4% so với tháng trước, cao hơn dự kiến; còn số liệu PPI hôm qua cho thấy lạm phát giá sản xuất hằng năm tăng vọt lên 6,5%—mức cao nhất kể từ cuối năm 2022.
Chỉ sau một đêm, thị trường hợp đồng tương lai đã định giá khả năng Fed tăng lãi suất vào tháng 12 ở mức trên 90%, đẩy lợi suất trái phiếu Kho bạc và đồng đô la tăng vọt.
Cả $BTC lẫn cổ phiếu công nghệ đều không thể phục hồi thực sự khi thị trường đang tích cực định giá khả năng chính sách tiền tệ thắt chặt hơn.
Theo kinh nghiệm theo dõi các chu kỳ kinh tế vĩ mô của tôi, thị trường không nhất thiết cần Fed cắt giảm lãi suất mới bật tăng—chúng chỉ cần nỗi lo về những đợt tăng lãi suất bất ngờ đạt đỉnh.
Tín hiệu khởi đầu thực sự sẽ không đến từ một tin tức về tiền mã hóa; nó sẽ xuất hiện đúng vào lúc dữ liệu việc làm hoặc lạm phát sắp công bố hạ nhiệt đủ để kéo lợi suất trái phiếu khỏi các mức đỉnh.
Chừng nào chi phí vốn còn tăng, mỗi cây nến xanh chỉ là một nhịp hồi nhẹ chống lại lực cản.
Và thành thật mà nói, có một thay đổi mang tính cấu trúc trong hai năm qua mà tôi nghĩ nhiều nhà đầu tư cá nhân vẫn chưa thực sự hiểu hết.
Vì ETF giao ngay và các bộ phận giao dịch của tổ chức hiện chiếm tỷ trọng rất lớn trong khối lượng giao dịch hằng ngày, BTC và ETH về cơ bản nằm trong cùng những danh mục đầu tư cân bằng rủi ro với cổ phiếu công nghệ vốn hóa siêu lớn.
Khi nhà quản lý quỹ đa tài sản thấy VIX tăng vọt và cổ phiếu bị bán tháo, hệ thống quản trị rủi ro của họ chẳng quan tâm đến tính phi tập trung hay thời gian tạo khối.
Nó chỉ thấy một tài sản rủi ro có beta cao rồi bán tháo trên diện rộng.
Có thể thấy rõ ngay trên bảng giao dịch: các ETF Bitcoin giao ngay của Mỹ đã bị rút khoảng 1,5 tỷ USD trong sáu phiên liên tiếp, trong khi các quỹ định lượng chạy thuật toán giao dịch chênh lệch BTC-cổ phiếu tự động bán bên nào kém hơn, khiến cả hai thị trường mắc kẹt trong một vòng phản hồi.
Để đợt phục hồi thực sự duy trì được, hai chỉ báo phải cùng đảo chiều vào đúng một thời điểm:
* Dòng vốn ròng vào ETF giao ngay chuyển sang dương trong ít nhất ba phiên liên tiếp, cho thấy Phố Wall đã ngừng giảm rủi ro.
* Chênh lệch giá Coinbase chuyển xanh trở lại sau nhiều tuần giá giao ngay tại Mỹ liên tục bị chiết khấu.
Khoan đã—để tôi phản biện nhận định của chính mình một chút, vì có điều gì đó không ổn khi tôi kiểm tra các cặp altcoin.
Nếu hoạt động bán tháo để cân bằng rủi ro của các tổ chức giải thích được mọi thứ, tại sao tất cả các đồng tiền lớn lại không giảm với tốc độ giống hệt nhau?
Khi đào sâu vào thanh khoản trên chuỗi, nút thắt thực sự hiện ra rõ ràng: tổng nguồn cung stablecoin vừa thu hẹp hơn 14 tỷ USD.
Trong thị trường tiền mã hóa, stablecoin chính là nhiên liệu trong bình—khi nguồn cung giảm, sổ lệnh trở nên mỏng tang và những lệnh bán thông thường cũng gây ra các cú rút chân giá dữ dội.
Hãy so sánh với cổ phiếu Mỹ, nơi các giai đoạn mua lại cổ phiếu của doanh nghiệp và chi tiêu cho hạ tầng AI đã âm thầm nâng đỡ S&P 500 qua những giai đoạn kinh tế vĩ mô khó khăn.
Ngay trong thị trường tiền mã hóa, dòng vốn cũng không tháo chạy mù quáng—$ETH và SOL giữ giá tốt hơn đáng kể nếu xét tương đối trong đợt bán tháo này; các hệ sinh thái như BNB và Solana dựa vào lưu lượng người dùng thực tế cùng những chất xúc tác sắp tới như Breakpoint để hấp thụ áp lực bán.
Vậy nên giới hạn cốt lõi đã khá rõ: tiền mã hóa không thể vượt qua đà rút 14 tỷ USD khỏi stablecoin, trừ khi nguồn vốn mới sẵn sàng trên chuỗi quay trở lại, đồng thời lợi nhuận doanh nghiệp trên thị trường cổ phiếu vẫn vững vàng.
Nhưng đây mới là điều thực sự khiến tôi lo lắng—và là lý do tôi không vội bắt đáy mọi cú rơi. ⚠️
Trước hết, một cú ép bán khống trên thị trường phái sinh không đồng nghĩa với việc thị trường giá xuống đã đảo chiều.
Hơn 1,6 tỷ USD vị thế dùng đòn bẩy vừa bị thanh lý, tỷ lệ funding đã chuyển sang âm và hợp đồng mở đang co lại.
Thiết lập này gần như chắc chắn sẽ dẫn đến một cú bật tăng dữ dội trong thời gian ngắn—đặc biệt nếu $BTC giữ được đường xu hướng 200 tuần quanh mốc 68.000 USD.
Tôi lo các nhà giao dịch sẽ nhầm một cú ép bán khống mang tính cơ học trên sổ lệnh mỏng với hoạt động tích lũy giao ngay thực sự, rồi vì sợ bỏ lỡ mà lao vào dùng đòn bẩy cao, để rồi bị nghiền nát khi số liệu kinh tế vĩ mô tiếp theo được công bố.
Thứ hai, nếu cổ phiếu và tiền mã hóa tách rời theo đúng hướng tệ nhất thì sao?
Nếu lạm phát chi phí đầu vào (chẳng hạn chỉ số giá sản xuất 6,5%) bắt đầu bào mòn biên lợi nhuận doanh nghiệp trong quý IV, cổ phiếu có thể đối mặt với đà chững lại thực sự của lợi nhuận.
Và nếu S&P 500 tiếp tục giảm thêm một nhịp trong khi $BTC vẫn bám sát với hệ số tương quan 0,80, tiền mã hóa sẽ không hành xử như vàng kỹ thuật số—mà như một bài kiểm tra căng thẳng có đòn bẩy, khuếch đại nỗi đau của thị trường cổ phiếu.
Đây là nghịch lý khiến tôi cứ trăn trở khi nhìn những biểu đồ này: chính hệ thống hạ tầng tài chính của các tổ chức đã giúp $BTC có đủ sức mạnh vượt mốc 70.000 USD, giờ lại trở thành chiếc áo bóp nghẹt thanh khoản. 💡
Nếu tiền mã hóa cần lợi suất trái phiếu Kho bạc giảm và các bộ phận giao dịch ETF ở Phố Wall bắt đầu mua vào thì mới tăng giá được, liệu chúng ta có vô tình đánh đổi tính độc lập cốt lõi của tiền mã hóa chỉ để đổi lấy dòng lệnh từ các tổ chức?
Hiện giờ tôi vẫn giữ quy mô vị thế nhỏ và theo dõi sát dòng vốn ETF giao ngay cùng lượng stablecoin được phát hành hơn là mức phí funding hợp đồng vĩnh cửu—nhưng tôi thật sự muốn biết bạn nghĩ thế nào.
Bạn nghĩ dữ liệu kinh tế vĩ mô hạ nhiệt sẽ khơi mào đợt phục hồi đồng bộ cuối năm cho cả cổ phiếu lẫn tiền mã hóa, hay $BTC phải phá vỡ mối tương quan với cổ phiếu thì đợt tăng mạnh thực sự tiếp theo mới có thể bắt đầu? Hãy chia sẻ nhận định bên dưới! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
Đây không phải lời khuyên tài chính. Hãy luôn tự nghiên cứu.