🚨 Chụp X-quang tín dụng: Gánh nặng thực sự của tín dụng quay vòng, thấu chi và bảo lãnh ngân hàng
Ngược lại, các hình thức như tín dụng khấu trừ trực tiếp vào lương và vay mua nhà được bảo đảm bằng tài sản thế chấp — chẳng hạn như bất động sản — giúp người vay giảm bớt áp lực tạm thời nhờ mức độ rủi ro vỡ nợ mà các ngân hàng thương mại phải đối mặt thấp hơn.
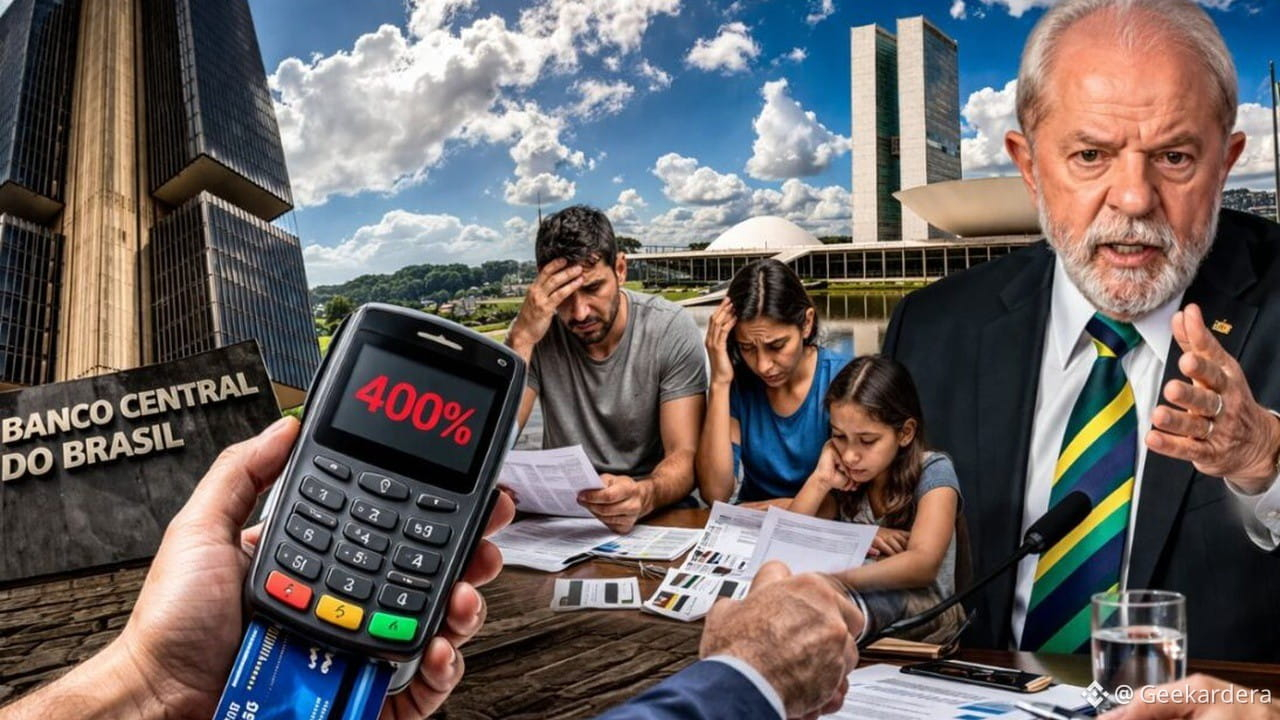
Sự chênh lệch lãi suất này phản ánh trực tiếp chính sách giảm thiểu rủi ro mà các bộ phận ngân quỹ ngân hàng áp dụng trong những thời điểm kinh tế vĩ mô khó khăn. Khi tình trạng nợ quá hạn đe dọa bảng cân đối kế toán của doanh nghiệp, biên độ lãi suất ở các khoản vay không có tài sản bảo đảm tăng vọt, làm suy giảm sức mua của các hộ gia đình và thắt chặt thanh khoản hiện có. Đối với thị trường, dấu hiệu rất rõ ràng: gánh nặng nợ cơ cấu trong các khoản tín dụng lãi suất cao hút cạn nguồn vốn dư thừa vốn thường được chuyển vào nền kinh tế thực và các tài sản có mức biến động cao hơn.
Trong bối cảnh né tránh rủi ro (*xu hướng giảm*), các bộ phận giao dịch và nhà đầu tư tiền mã hóa theo dõi tác động của việc tín dụng truyền thống thu hẹp đối với dòng vốn toàn cầu. Trước áp lực lạm phát và lãi suất cao, chi phí cơ hội của việc nắm giữ các vị thế trong $BTC e và altcoin tăng lên, buộc các nhà đầu tư cá nhân phải đầu hàng khi cần trang trải ngay các nghĩa vụ bằng tiền pháp định trong hệ thống ngân hàng truyền thống.
Các điều kiện tín dụng thắt chặt và chi phí vay nợ cao trong hệ thống truyền thống ảnh hưởng thế nào đến việc phân bổ vốn của bạn vào tài sản số? Hãy bình luận bên dưới! 👇
BTC $ETH
#Macro #Economia #Crypto
Ngược lại, các hình thức như tín dụng khấu trừ trực tiếp vào lương và vay mua nhà được bảo đảm bằng tài sản thế chấp — chẳng hạn như bất động sản — giúp người vay giảm bớt áp lực tạm thời nhờ mức độ rủi ro vỡ nợ mà các ngân hàng thương mại phải đối mặt thấp hơn.
Sự chênh lệch lãi suất này phản ánh trực tiếp chính sách giảm thiểu rủi ro mà các bộ phận ngân quỹ ngân hàng áp dụng trong những thời điểm kinh tế vĩ mô khó khăn. Khi tình trạng nợ quá hạn đe dọa bảng cân đối kế toán của doanh nghiệp, biên độ lãi suất ở các khoản vay không có tài sản bảo đảm tăng vọt, làm suy giảm sức mua của các hộ gia đình và thắt chặt thanh khoản hiện có. Đối với thị trường, dấu hiệu rất rõ ràng: gánh nặng nợ cơ cấu trong các khoản tín dụng lãi suất cao hút cạn nguồn vốn dư thừa vốn thường được chuyển vào nền kinh tế thực và các tài sản có mức biến động cao hơn.
Trong bối cảnh né tránh rủi ro (*xu hướng giảm*), các bộ phận giao dịch và nhà đầu tư tiền mã hóa theo dõi tác động của việc tín dụng truyền thống thu hẹp đối với dòng vốn toàn cầu. Trước áp lực lạm phát và lãi suất cao, chi phí cơ hội của việc nắm giữ các vị thế trong $BTC e và altcoin tăng lên, buộc các nhà đầu tư cá nhân phải đầu hàng khi cần trang trải ngay các nghĩa vụ bằng tiền pháp định trong hệ thống ngân hàng truyền thống.
Các điều kiện tín dụng thắt chặt và chi phí vay nợ cao trong hệ thống truyền thống ảnh hưởng thế nào đến việc phân bổ vốn của bạn vào tài sản số? Hãy bình luận bên dưới! 👇
BTC $ETH
#Macro #Economia #Crypto