


Điểm nổi bật
Nguồn cung stablecoin giảm khoảng 17 tỷ USD trong 30 ngày — mức sụt giảm theo tháng mạnh nhất kể từ tháng 6 năm 2022, theo Glassnode
Chỉ riêng vốn hóa thị trường của Tether đã giảm khoảng 6,6 tỷ USD trong 60 ngày, xác nhận hoạt động quy đổi diễn ra trên diện rộng ở các stablecoin lớn
Các quỹ ETF Bitcoin giao ngay của Mỹ ghi nhận dòng vốn ròng chảy ra khoảng 1,6 tỷ USD trong 20 phiên, đồng thời làm trầm trọng thêm tình trạng thanh khoản stablecoin bị rút cạn
Glassnode: "Để thị trường giá lên xuất hiện, dòng vốn cần chảy vào chứ không phải rời khỏi hệ sinh thái"
Nguồn cung stablecoin đã giảm mạnh trong 30 ngày qua — và quy mô sụt giảm đang đưa ra cảnh báo trực tiếp về tình hình thanh khoản ngắn hạn của thị trường tiền mã hóa. Glassnode, một trong những nền tảng dữ liệu on-chain được theo dõi sát sao nhất trong ngành, cho biết nguồn cung stablecoin đã giảm khoảng 17 tỷ USD trong tháng qua, mức sụt giảm trong một tháng mạnh nhất kể từ thị trường giá xuống năm 2022. Điều này cho thấy một vấn đề mang tính cấu trúc: khi nguồn cung stablecoin thu hẹp, lượng thanh khoản bằng USD có thể triển khai ngay để tài trợ cho các giao dịch mua tiền mã hóa cũng giảm theo.
Cách Glassnode diễn giải dữ liệu rất rõ ràng. Theo ghi chú đã công bố, khi những người nắm giữ chuyển stablecoin trở lại tiền pháp định thay vì chuyển sang Bitcoin hoặc các tài sản tiền mã hóa khác, họ đang rút sức mua khỏi hệ sinh thái. Nền tảng này khẳng định trực tiếp: “Để thị trường tăng giá diễn ra, dòng vốn cần chảy vào chứ không phải rời khỏi hệ sinh thái.” Đây không phải là một nhận định dè dặt — mà là kết luận dứt khoát về điều kiện tiên quyết để duy trì một đợt tăng giá.
Ý nghĩa thực sự của đợt sụt giảm 17 tỷ USD
Con số nguồn cung stablecoin mà Glassnode dẫn ra — dòng tiền rút ròng 17 tỷ USD trong 30 ngày — đánh dấu mức sụt giảm trong một tháng lớn nhất kể từ khi Terra sụp đổ vào tháng 6 năm 2022, kích hoạt làn sóng quy đổi stablecoin trên quy mô lớn trên toàn thị trường. Để dễ hình dung, sự kiện tháng 6 năm 2022 mang tính thảm khốc: Terra/LUNA sụp đổ, UST mất neo và khoảng 40 tỷ USD vốn hóa thị trường bị xóa sổ chỉ trong vài ngày, kéo theo lượng thanh khoản stablecoin đáng kể. Việc đợt sụt giảm hiện nay tiến gần đến tốc độ co hẹp tương đương — dù không có sự kiện thiên nga đen tương tự — khiến nó đáng chú ý về mặt cấu trúc.
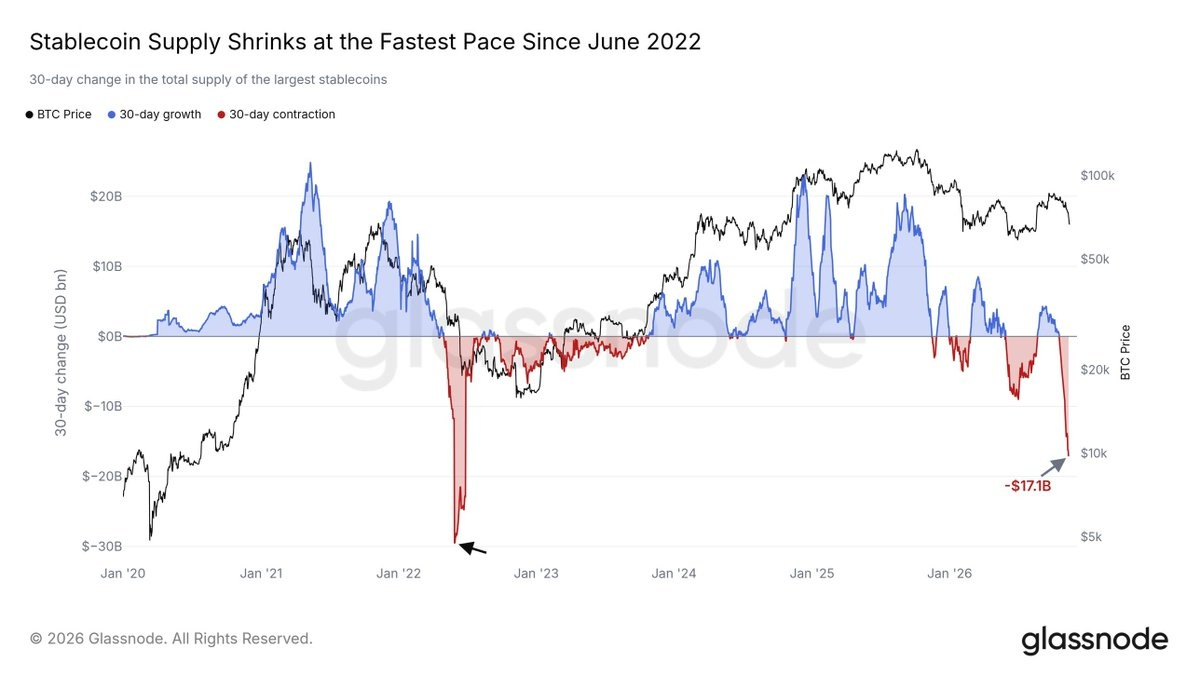
Nguồn cung Stablecoin giảm 17 tỷ USD — Mức sụt giảm mạnh nhất kể từ | Nguồn: @glassnode (Telegram)
Riêng vốn hóa thị trường của Tether được cho là đã giảm khoảng 6,6 tỷ USD trong khoảng thời gian 60 ngày, xác nhận rằng đợt co hẹp này không chỉ giới hạn ở các stablecoin nhỏ hơn hoặc stablecoin thuật toán. Đây là hoạt động quy đổi diễn ra trên diện rộng. Các nghiên cứu theo dõi dữ liệu ghi nhận con số trong 30 ngày vào khoảng 14,2 tỷ USD theo một số phương pháp đo lường, trong khi mức 17 tỷ USD là cận trên của các ước tính được báo cáo. Dù sử dụng con số nào, kết luận về xu hướng vẫn giống nhau: nguồn cung stablecoin đã giảm xuống dưới khoảng 280–291 tỷ USD, khiến hệ sinh thái có ít vốn dự phòng đáng kể hơn so với một tháng trước.
Cơ chế vận hành ở đây rất quan trọng. Stablecoin đóng vai trò như hệ thống đô la nội bộ của tiền mã hóa — chúng là phương tiện chủ yếu để các nhà đầu tư tổ chức và cá nhân nắm giữ đô la trong khi vẫn sẵn sàng chuyển sang các tài sản rủi ro. Khi người nắm giữ quy đổi stablecoin lấy tiền pháp định thực tế, số đô la đó rời khỏi hệ sinh thái tiền mã hóa hoàn toàn. Chúng không nằm trong ví chờ được đưa trở lại. Điều này khác hẳn, chẳng hạn, việc Bitcoin được chuyển từ sàn giao dịch sang ví lạnh, khi tài sản vẫn nằm trong hệ thống. Quy đổi stablecoin đồng nghĩa với rút vốn. Đó là lý do Glassnode mô tả đợt co hẹp này là sự suy giảm sức mua, chứ không phải việc tái phân bổ vốn trung tính. Động lực này liên hệ trực tiếp với những lo ngại rộng hơn về thanh khoản stablecoin đã tích tụ trong nhiều tháng.
Bối cảnh phía cầu: Dòng vốn rút khỏi ETF làm tín hiệu thêm rõ nét
Đợt co hẹp nguồn cung stablecoin không diễn ra riêng lẻ. Nó diễn ra đồng thời với sự suy yếu có thể đo lường được của nhu cầu từ các tổ chức thông qua kênh ETF Bitcoin giao ngay. Các ETF Bitcoin giao ngay tại Mỹ ghi nhận tổng dòng vốn rút ròng khoảng 1,6 tỷ USD trong 20 phiên giao dịch, bao gồm sáu ngày rút vốn liên tiếp. Đây không phải là sự luân chuyển vốn — mà là áp lực bán liên tục từ các tổ chức, tác động lên thị trường cùng lúc với dòng thanh khoản stablecoin bị rút đi.
Hai điểm dữ liệu này cùng mô tả một trạng thái nền tảng từ hai góc độ khác nhau: vốn đang rời khỏi hệ sinh thái tiền mã hóa, chứ không chảy vào. Dòng vốn rút khỏi ETF thể hiện sự rút lui của các tổ chức. Việc quy đổi stablecoin thể hiện sự rút lui của nhà đầu tư cá nhân và thị trường nói chung. Khi cả hai cùng diễn biến theo một hướng vào cùng thời điểm, tín hiệu tổng hợp sẽ khó bị xem nhẹ như nhiễu dữ liệu.
Điều này cũng giúp đặt bức tranh kinh tế vĩ mô rộng hơn vào đúng bối cảnh. Tăng trưởng M2 toàn cầu đã chững lại ở mức 138 nghìn tỷ USD, làm mất đi lực đẩy mà việc mở rộng thanh khoản thường mang lại cho các tài sản rủi ro, trong đó có Bitcoin. Cơ sở stablecoin thu hẹp trong bối cảnh thanh khoản toàn cầu đình trệ tạo ra lực cản cộng dồn, chứ không phải một yếu tố riêng lẻ.
Đây là gì — Và không phải là gì
Sự co hẹp nguồn cung stablecoin là một chỉ báo thanh khoản. Nó đo lường lượng vốn sẵn có, có thể triển khai ngay trong hệ sinh thái tiền mã hóa. Đây không phải là dự báo giá và cũng không xác nhận rằng mọi đô la được quy đổi đều đã rời khỏi thị trường tiền mã hóa vĩnh viễn. Một phần hoạt động quy đổi có thể phản ánh việc tái cân bằng danh mục theo mùa, huy động tiền mặt liên quan đến thuế hoặc quản trị rủi ro trước các sự kiện kinh tế vĩ mô — những dòng vốn có thể đảo chiều.
Điều dữ liệu xác nhận chắc chắn là sức mua cận biên đã giảm. Lượng vốn sẵn có để hấp thụ áp lực bán trên thị trường BTC và tiền mã hóa nói chung hiện thấp hơn so với 30 ngày trước. Khi nhu cầu vốn đã yếu — như dữ liệu dòng vốn rút khỏi ETF cho thấy — việc thanh khoản mua sẵn có đồng thời giảm đi sẽ loại bỏ một trong những trụ đỡ mang tính cấu trúc từng giúp hạn chế các đợt giảm sâu của thị trường tiền mã hóa. Sự sụt giảm trong các chỉ số nhu cầu Bitcoin được ghi nhận riêng cũng củng cố cùng kết luận này từ góc độ dữ liệu on-chain.
Chỉ số cần theo dõi là sự phục hồi theo xu hướng của nguồn cung stablecoin. Nếu đà đảo chiều được duy trì — vốn hóa thị trường stablecoin tăng qua từng tháng — đó sẽ là dấu hiệu cho thấy vốn đang quay trở lại hệ sinh thái và nền tảng thanh khoản cho một đợt tăng giá mới đang được xây dựng lại. Cho đến khi dữ liệu cho thấy bước ngoặt đó, tình trạng cấu trúc mà Glassnode mô tả vẫn còn nguyên: vốn đang rời đi chứ không chảy vào, trong khi thị trường tăng giá đòi hỏi điều ngược lại.
Hãy theo dõi xu hướng nguồn cung stablecoin trong 30 ngày như chỉ báo thời gian thực đáng tin cậy nhất để xác định liệu nền thanh khoản của thị trường tiền mã hóa đang ổn định hay tiếp tục suy yếu.
Tuyên bố miễn trừ trách nhiệm: Những quan điểm và phân tích trong bài viết này chỉ nhằm mục đích cung cấp thông tin và phản ánh góc nhìn của tác giả, không phải lời khuyên tài chính. Các mô hình kỹ thuật và chỉ báo được đề cập chịu ảnh hưởng của biến động thị trường và có thể cho ra hoặc không cho ra kết quả như dự kiến. Nhà đầu tư nên thận trọng, tự nghiên cứu và đưa ra quyết định phù hợp với mức độ chấp nhận rủi ro của mình.