
Và vụ này không liên quan gì đến các hoạt động kinh doanh của Jensen Huang.
Theo một bài báo của Wall Street Journal, Nvidia đã đưa ra các khoản bảo lãnh tài chính trị giá hàng tỷ đô la cho những công ty AI không đủ khả năng mua chip của hãng, để họ có thể tiếp tục mua chip.
Một số thỏa thuận này được chính con rể của Jensen, Nico Caprez, thúc đẩy. Ông được bổ nhiệm làm phó chủ tịch vào tháng 1. Nhóm của ông nói với các công ty điện toán đám mây nhỏ và các nhà xây dựng trung tâm dữ liệu rằng Nvidia có thể thu xếp hỗ trợ tín dụng cho họ chỉ trong vài tuần.
Mục tiêu rất đơn giản: biến họ thành những khách hàng mua GPU của Nvidia lâu dài.
Và quy mô các cam kết của Nvidia đã tăng vọt. Hồ sơ công bố của chính công ty cho thấy các khoản cam kết và bảo lãnh lên tới 530 TỶ USD, tăng từ 184 tỷ USD chỉ một quý trước đó.
Bên trong công ty, Giám đốc tài chính Colette Kress đã nêu lên những lo ngại. Bà liên tục hỏi cách định giá các khoản bảo lãnh này và Nvidia thực sự nhận lại được gì.
Trong một cuộc họp hồi tháng 8, Jensen ngắt lời bà và gọi bà là “con nai đứng chết trân trước đèn pha”.
Bà cũng chính là người đã cắt giảm khoản bảo lãnh của Nvidia cho trung tâm dữ liệu Ohio của OpenAI từ 250 tỷ USD xuống còn 105 tỷ USD.
Giờ đây Jensen đã ra đi, còn vị giám đốc tài chính từng chất vấn những thỏa thuận này đang điều hành Nvidia.
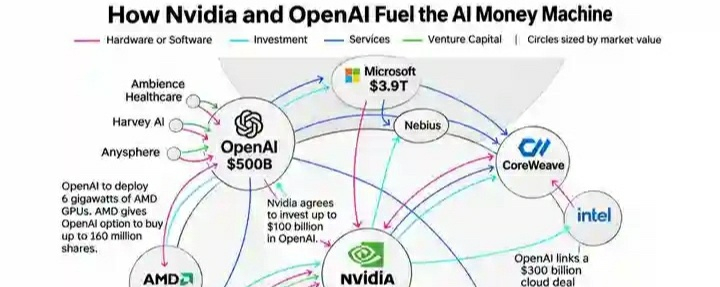
Để hiểu vì sao đây là chuyện lớn, bạn cần hiểu vòng lặp tài trợ AI.
Cách thức hoạt động như sau:
1. Nvidia rót tiền vào một công ty AI, hoặc bảo lãnh các khoản vay và hợp đồng thuê của công ty đó.
2. Công ty đó dùng tiền và tín dụng để xây dựng một trung tâm dữ liệu.
3. Trung tâm dữ liệu được trang bị GPU của Nvidia.
4. Nvidia ghi nhận doanh thu từ việc bán các GPU đó.
5. Nếu công ty không thể cho thuê hết năng lực điện toán, Nvidia đồng ý mua phần chưa sử dụng.
VẬY LÀ NVIDIA VỪA LÀ NHÀ ĐẦU TƯ, BÊN CHO VAY, NHÀ CUNG CẤP, VỪA LÀ KHÁCH HÀNG DỰ PHÒNG—TẤT CẢ TRONG CÙNG MỘT THỎA THUẬN.
Tiền rời khỏi Nvidia rồi quay trở lại Nvidia dưới dạng doanh thu bán hàng.
CoreWeave là ví dụ rõ ràng nhất. Nvidia sở hữu cổ phần trong công ty này, bán chip cho công ty và đồng ý mua tối đa 6,3 tỷ USD năng lực điện toán đám mây chưa sử dụng của công ty đến năm 2032.
OpenAI là trường hợp lớn nhất. Nvidia bảo lãnh tối đa 105 tỷ USD cho trung tâm dữ liệu của công ty ở Ohio, cung cấp toàn bộ chip bên trong trung tâm và đầu tư 1,5 tỷ USD vào công ty xây dựng trung tâm đó.
Hồ sơ công bố của chính Nvidia cho quý kết thúc ngày 26 tháng 7 cho thấy tiền đang bị ràng buộc ở đâu:
• Cam kết cung ứng bộ nhớ và tấm wafer chip: 279 TỶ USD, tăng từ 119 tỷ USD.
• Bảo lãnh cho trung tâm dữ liệu Ohio của OpenAI: tối đa 105 TỶ USD.
• Các thỏa thuận mua năng lực đám mây chưa sử dụng từ các công ty neocloud: 36 TỶ USD.
Các khoản nợ thực tế của Nvidia trên bảng cân đối kế toán: 91 TỶ USD.
Điều đó có nghĩa là các cam kết ngoài bảng cân đối kế toán lớn gần gấp 6 lần các khoản nợ trên bảng cân đối.
Nvidia sẽ không mất số tiền này trừ khi có sự cố. Khoản bảo lãnh chỉ khiến Nvidia tốn kém nếu khách hàng không thể thanh toán.
Nhưng đây mới là lúc mọi chuyện trở nên đáng lo ngại.
WSJ cho biết chính Jensen đã bắt đầu hoảng sợ. Ông cảnh báo các lãnh đạo rằng những công ty điện toán đám mây lớn nhất đang chuyển sang dùng chip riêng để giảm phụ thuộc vào Nvidia.
Cùng lúc đó, các tấm wafer và bộ nhớ mà Nvidia đã cam kết mua đang ập đến như một “trận tuyết lở”.
Vậy là những khách hàng lớn nhất đang tìm cách rời đi, Nvidia bị ràng buộc phải mua lượng lớn nguồn cung, còn các khách hàng nhỏ hơn thì được duy trì hoạt động nhờ tín dụng của Nvidia.
Và mọi thứ đã bắt đầu rạn nứt:
• Nvidia tạm dừng một số thỏa thuận tài trợ vào tháng 8.
• Gần một nửa trong số 80 tỷ USD trái phiếu trung tâm dữ liệu phát hành trong năm nay được xếp hạng trái phiếu rác.
• Cổ phiếu các công ty neocloud lao dốc trong tuần này, với Nebius giảm hơn 20% và CoreWeave giảm 17% ở mức thấp nhất.
• OpenAI huy động được ít hơn mong muốn, với mức định giá thấp hơn.
Và giờ đây, chính Kress là người quyết định liệu điều này có tiếp diễn hay không.
Nếu bà cắt giảm khoản tài trợ, các công ty phụ thuộc vào tiền của Nvidia sẽ phải vay ở nơi khác, trong một thị trường nợ vốn đã bất an.
Nếu không thể vay, họ sẽ ngừng mua chip.
Và nếu họ ngừng mua chip, doanh thu của Nvidia sẽ giảm.
Đó là rủi ro của một vòng lặp. Mọi thứ vận hành hoàn hảo khi dòng tiền vẫn chảy, nhưng khi đi xuống thì sẽ gây tổn thất.