
""Dữ liệu tăng trưởng mạnh có thể khiến lợi suất trái phiếu tăng, vì cả nhu cầu lẫn lạm phát đều có khả năng duy trì ở mức cao. Nhưng nếu lạm phát dịu lại cùng với tăng trưởng, phản ứng của thị trường có thể cân bằng hơn.""
' Điểm này tôi chưa hiểu, ý là gì? Giải thích lại giúp tôi xem nó hoạt động như thế nào, vai trò của nó ra sao?
Hãy cùng tìm hiểu lại bằng cách đóng vai nhé. Được thôi—chúng ta hãy cùng tìm hiểu điều này qua một màn đóng vai.
Hãy tưởng tượng nền kinh tế là một khu chợ, còn thị trường trái phiếu quan sát khu chợ đó rồi quyết định cần mức lợi tức bao nhiêu để cho chính phủ vay tiền—mức lợi tức đó được gọi là lợi suất.
Kịch bản 1: Tăng trưởng mạnh và lạm phát cũng nóng lên
Dữ liệu được công bố:
các nhà máy tăng sản lượng,
người dân mua sắm nhiều hơn,
việc làm và tiền lương được cải thiện.
Nền kinh tế: “Nhu cầu rất mạnh. Người dân đang chi tiêu.”
Doanh nghiệp: “Có rất nhiều khách hàng, chúng tôi có thể tăng giá.”
Lạm phát: “Có nguy cơ giá cả tăng nhanh.”
Ngân hàng trung ương: “Có thể phải duy trì lãi suất cao hoặc tăng lãi suất để kiểm soát lạm phát.”
Nhà đầu tư trái phiếu: “Nếu lãi suất vẫn cao trong tương lai, các trái phiếu cũ có lãi suất thấp sẽ kém hấp dẫn hơn. Tôi cần lợi suất cao hơn để mua trái phiếu mới.”
Kết quả: Người bán trái phiếu có thể phải chấp nhận mức giá thấp hơn để thu hút người mua.
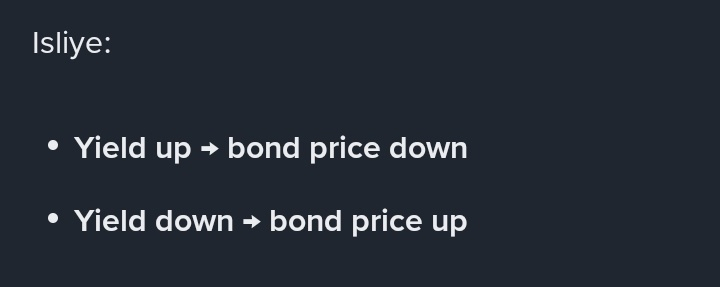
Giá trái phiếu giảm → lợi suất tăng.
Nói cách khác, khi tăng trưởng mạnh cũng thúc đẩy lạm phát, thị trường cho rằng lãi suất có thể duy trì ở mức cao trong thời gian dài hơn. Vì vậy, lợi suất có thể bắt đầu tăng.
Kịch bản 2: Tăng trưởng mạnh nhưng lạm phát thấp
Giờ hãy giả sử tăng trưởng vẫn mạnh — việc làm, sản lượng và chi tiêu đều ổn — nhưng giá cả không tăng nhanh.
Nền kinh tế: “Tăng trưởng vẫn đang diễn ra.”
Lạm phát: “Tôi đang được kiểm soát; giá cả không tăng quá nhanh.”
Ngân hàng trung ương: “Tăng trưởng tốt, nhưng lạm phát vẫn ổn định. Chúng tôi không nhất thiết phải tăng lãi suất thêm.”
Nhà đầu tư trái phiếu: “Tăng trưởng đúng là cao, nhưng nguy cơ tăng lãi suất hoặc duy trì lãi suất rất cao trong thời gian dài không quá rõ ràng.”
Kết quả:
Lợi suất có thể tăng đôi chút vì nền kinh tế mạnh và nhu cầu vay vốn có thể cao;
hoặc có thể ổn định vì nguy cơ lạm phát và chính sách thắt chặt thấp hơn;
đôi khi cũng có thể giảm nếu thị trường cho rằng tăng trưởng bền vững và lạm phát trong tương lai sẽ được kiểm soát.
Đó là lý do phản ứng này được gọi là cân bằng: một mặt, tăng trưởng là tín hiệu tích cực, nhưng mặt khác, lạm phát thấp có thể khiến ngân hàng trung ương không hành động quyết liệt.
Một phép so sánh đơn giản: chiếc xe và bàn đạp ga
Tăng trưởng = tốc độ của xe
Lạm phát = nhiệt độ động cơ
Lãi suất ngân hàng trung ương = phanh
Nếu xe chạy nhanh và động cơ quá nóng, người lái có thể đạp phanh mạnh hơn.
Ở đây: tăng trưởng mạnh + lạm phát cao → nguy cơ tăng lãi suất/lãi suất cao → lợi suất tăng.
Nếu xe chạy nhanh nhưng nhiệt độ động cơ bình thường, người lái không cần phanh gấp.
Ở đây: tăng trưởng mạnh + lạm phát thấp → nguy cơ tăng lãi suất thấp hơn → phản ứng của lợi suất hạn chế hoặc trái chiều.
Mối liên hệ giữa giá trái phiếu và lợi suất
Một ví dụ đơn giản:
Một trái phiếu cũ có giá ₹100 và trả lãi ₹5 mỗi năm.
Lợi suất của trái phiếu này vào khoảng 5%.
Nếu thị trường cho rằng lãi suất trong tương lai sẽ cao hơn, trái phiếu trả lãi ₹5 sẽ kém hấp dẫn. Giá trái phiếu có thể giảm, chẳng hạn, xuống còn ₹95.
Giờ đây, khoản lãi ₹5 đó được nhận trên mức giá ₹95 — lợi suất thực tế của người mua tăng lên.
Vì vậy, giá giảm, lợi suất tăng.
Điều ngược lại cũng đúng: nếu nhu cầu mua trái phiếu mạnh, giá sẽ tăng và lợi suất giảm.
Mẹo ghi nhớ nhanh
Tăng trưởng mạnh + lạm phát dai dẳng/cao → lo ngại lãi suất chính sách cao hơn → gây áp lực tăng lợi suất.
Tăng trưởng mạnh + lạm phát thấp → ít lo ngại về việc thắt chặt chính sách → lợi suất biến động nhẹ hơn hoặc trái chiều.
Tăng trưởng yếu + lạm phát thấp → kỳ vọng cắt giảm lãi suất/nhu cầu trú ẩn an toàn → có thể gây áp lực giảm lợi suất.
Đây không phải là quy luật cố định, vì hoạt động vay nợ của chính phủ, thanh khoản của RBI, giá dầu thô, lợi suất trái phiếu Kho bạc Mỹ và dòng vốn đầu tư nước ngoài cũng đồng thời tác động đến lợi suất.